Una ruptura más marcada frente a la lectura plana de junio
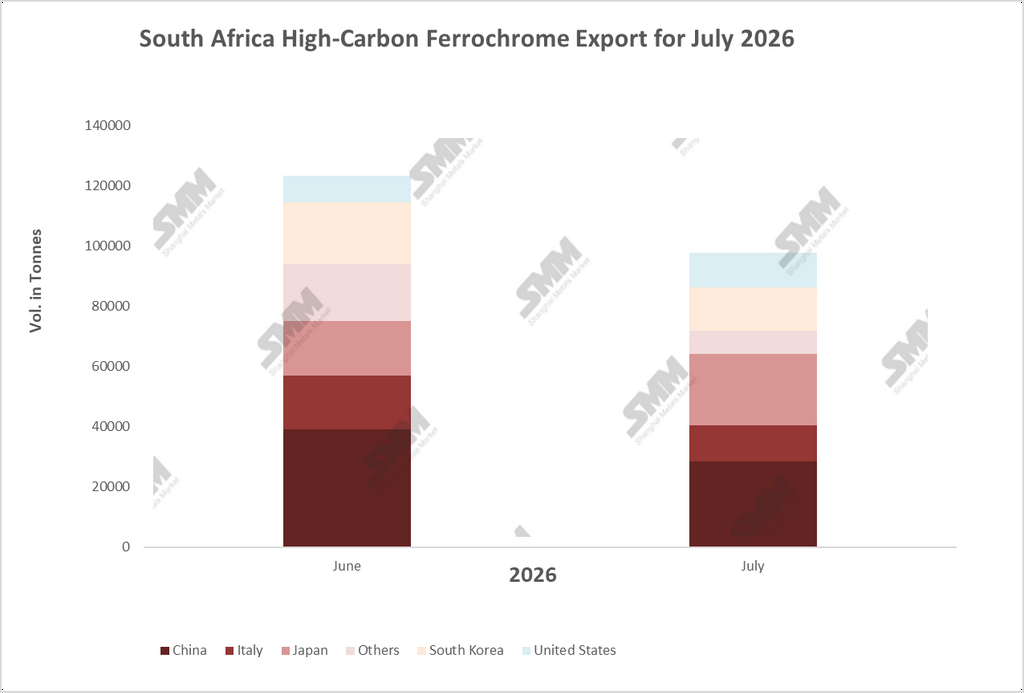
Las exportaciones sudafricanas de ferrocromo de alto carbono (HC FeCr) cayeron a 97.656 toneladas en julio de 2026, un 20,8% intermensual frente a las 123.310 toneladas de junio. El descenso marca una clara ruptura con junio, que se había mantenido prácticamente plano frente a las 123.795 toneladas de mayo, un patrón coherente con un mercado que se había estabilizado tras su colapso de 2025. Los datos de julio muestran que la estabilización no equivalía a una recuperación: la fragilidad subyacente del sector persiste, incluso mientras las exportaciones de mineral de cromo siguen marcando nuevos máximos.
China se retira mientras llega una advertencia de exceso de oferta
China siguió siendo el mayor destino individual del ferrocromo sudafricano, pero sus compras cayeron un 27,2% intermensual, de 38.921 toneladas a 28.337 toneladas, reduciendo su participación en las exportaciones totales del 31,6% al 29,0%. El retroceso coincide estrechamente con los resultados semestrales de Merafe Resources, publicados el 11 de agosto, que advirtieron de un posible exceso de ferrocromo de cara a la segunda mitad de 2026, impulsado por el aumento de la producción nacional china y la débil demanda mundial de acero inoxidable. China ha pasado los últimos dos años ampliando su propia capacidad de fundición de ferrocromo, aun siendo el principal comprador de mineral sudafricano, compitiendo de hecho con la aleación sudafricana en su propio mercado downstream. El momento —un dato chino más débil en el mismo mes en que Merafe advirtió de un exceso impulsado por China— apunta a la misma dinámica subyacente.
Japón y Estados Unidos se mueven en sentido contrario
Japón se movió en dirección opuesta. Sus importaciones de ferrocromo sudafricano aumentaron un 31,8% intermensual, de 17.988 toneladas a 23.716 toneladas, superando tanto a Italia como a Corea del Sur para convertirse en el segundo mayor destino y elevando su participación en las exportaciones totales del 14,6% al 24,3%. Estados Unidos registró un aumento similar, del 29,0%, hasta 11.415 toneladas. Ambos mercados tienen razones estructurales para comportarse de manera distinta a China: el sector del acero inoxidable japonés es un comprador tradicional de ferrocromo de alto carbono sudafricano centrado en la calidad, mientras que Estados Unidos obtiene aproximadamente el 41% de sus importaciones de ferrocromo de Sudáfrica y mantiene ferrocromo en su Reserva Nacional de Defensa como parte de una postura de minerales críticos que ha mantenido el cromo en todas las listas estadounidenses de minerales críticos desde 2018. Los volúmenes implicados siguen siendo reducidos —entre 11.000 y 24.000 toneladas—, por lo que un único envío grande o un cambio en la programación de los buques podría explicar gran parte de la oscilación de julio en cualquiera de los dos mercados; un mes de datos confirma una mejora, pero todavía no un cambio de tendencia en el patrón de importación subyacente de ninguno de los dos países.
Un mes en general más débil más allá de China
Los descensos en los demás destinos fueron más generalizados y menos atribuibles a un único comprador. Italia cayó un 33,3%, hasta 12.000 toneladas; Corea del Sur bajó un 29,3%, hasta 14.504 toneladas, y la categoría «Otros» —probablemente la más dispersa y, por tanto, la más expuesta a cualquier retroceso del apetito comercial general— se desplomó un 59,7%, hasta 7.684 toneladas, su mayor caída de todos los destinos del conjunto de datos. Cuatro de los seis destinos objeto de seguimiento bajaron en julio, lo que apunta a un mes en general más flojo para la demanda sudafricana de ferrocromo, más que a un fenómeno explicable por el comportamiento de un único comprador.
Un reinicio todavía en las primeras fases de su rampa de aumento
El contexto de la oferta explica por qué era improbable un julio más fuerte con independencia de las condiciones de la demanda. Los resultados del primer semestre de 2026 de Merafe muestran que la producción atribuible de ferrocromo de la empresa conjunta Glencore-Merafe Chrome Venture se desplomó un 75%, hasta solo 28.000 toneladas en los seis meses transcurridos hasta junio, como consecuencia de la prolongada suspensión de las fundiciones de Wonderkop y Boshoek y de una suspensión parcial en Lion. El reinicio de Wonderkop y Boshoek no se confirmó hasta finales de junio, una vez que Eskom y la empresa conjunta finalizaron los términos detallados del acuerdo de precios negociado de 62 céntimos/kWh que NERSA había aprobado en mayo, lo que convirtió a julio efectivamente en el primer mes en que la producción adicional de esas dos fundiciones podía llegar al mercado de exportación. Los reinicios de hornos no se traducen de la noche a la mañana en volúmenes embarcados. La propia recuperación de Lion ofrece una referencia temporal: tras su primera colada de producción el 16 de febrero, no se esperaba que la fundición alcanzara su plena capacidad operativa hasta finales de marzo —de cinco a seis semanas para un único complejo de hornos—. Wonderkop y Boshoek, que reiniciaron tres meses después, casi con toda seguridad siguen aún en las primeras fases de la misma curva de aumento, lo que es coherente con unos datos de exportación de julio que todavía no muestran signos de un repunte impulsado por la producción.
Se amplía la divergencia entre el mineral y el ferrocromo
La divergencia entre las dos mitades del comercio sudafricano de cromo se ha acentuado a lo largo de 2026: las exportaciones de mineral de cromo están alcanzando nuevos máximos mientras que las de ferrocromo bajan, de modo que sale del país más mineral bruto y, comparativamente, una parte menor se transforma en aleación de mayor valor en el mercado nacional antes de exportarse. El alivio arancelario y las reactivaciones escalonadas de las fundiciones han frenado la caída libre del ferrocromo, pero los datos de julio confirman que aún no han revertido el descenso.
|
Perspectivas: Las exportaciones de ferrocromo de Sudáfrica siguen atrapadas entre una recuperación interna lenta, intensiva en capital y tiempo, y un entorno de demanda global que la propia Merafe ha señalado con riesgo de exceso de oferta. Las reactivaciones de Wonderkop y Boshoek deberían empezar a aportar volumen incremental en los próximos meses, pero la curva de aumento observada en Lion sugiere que ese proceso probablemente se extenderá hasta bien entrado el cuarto trimestre antes de reflejarse de forma significativa en los datos de exportación. China sigue siendo tanto el mayor comprador de ferrocromo sudafricano como un competidor cada vez más capaz frente a él: un riesgo real de doble filo. Un mayor crecimiento de la producción interna china podría seguir presionando la demanda china, mientras que el resto del mercado —Japón y Estados Unidos en particular— ofrece solo una compensación parcial y, por ahora, escasa. |