

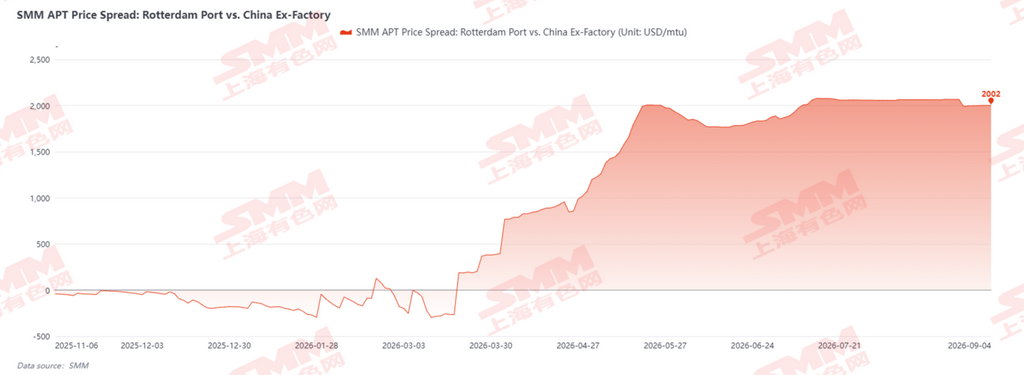
Precios europeos de APT estancados en máximos: la diferencia de precios entre los mercados chino y extranjero se amplía a 2.000 USD/tmu
Al 4 de septiembre de 2026, las cotizaciones de APT CIF en el puerto de Róterdam según SMM se situaban entre 2.900 y 3.100 USD/tmu, con un precio medio de 3.000 USD/tmu. Desde el fuerte repunte de abril, los precios europeos del APT se han mantenido por encima de los 3.000 USD/tmu. Mientras tanto, los precios internos del APT en China han seguido bajando. Sobre la base del precio interno actual del APT de 595.000 yuanes/tm, la diferencia de precios entre los mercados chino y extranjero se ha ampliado a aproximadamente 2.000 USD/tmu.
Cinco razones detrás de la consolidación en máximos en Europa
- Precios sin volumen, predominio de contratos a largo plazo: La mayoría de las fundiciones europeas de APT están vinculadas a empresas transformadoras de polvo de tungsteno y herramientas de corte, operando dentro de un sistema interno de ejecución de contratos a largo plazo en toda la cadena industrial. Prácticamente no venden APT al contado, y la circulación en el mercado al contado es extremadamente limitada.
- Capacidad de fundición altamente concentrada: Las fundiciones independientes de APT son extremadamente escasas en el mercado internacional. Las pocas fundiciones existentes controlan las cotizaciones minoristas de APT, manteniendo una estructura monopolística en la fijación de precios de los pedidos al contado.
- Márgenes de maquila muy reducidos: Sobre la base de los precios actuales del APT en Róterdam, el margen de la tarifa de procesamiento para la minería y reventa es extremadamente limitado. Las fundiciones con contratos a largo plazo existentes carecen de incentivos para asumir trabajos de maquila.
- Demanda downstream débil: La temporada baja de las vacaciones de verano, combinada con la escasa demanda de los fabricantes de herramientas de corte, ha reforzado la tendencia de sustitución de material primario por chatarra. Los productos acabados de procesamiento profundo chinos están reduciendo la cuota de mercado de las plantas pequeñas y medianas, lo que se traduce en un escaso interés de compra y dificultad para materializar la circulación comercial de APT a los precios actuales.
- Dificultad para ampliar la capacidad de fundición: Construir una nueva fundición independiente de APT es mucho más difícil que una planta de reciclaje de chatarra, ya que requiere un período de construcción de 2 a 3 años, lo que dificulta generar un incremento efectivo de la oferta a corto plazo.
El crecimiento incremental del lado minero se acelera, pero surge un cuello de botella en la fundición
Los proyectos del lado minero en el extranjero han seguido entrando en funcionamiento este año. El acuerdo de compra entre la mina de tungsteno de Sangdong, en Corea del Sur, controlada por Almonty, y GTP se ha ampliado a 21 años, con un volumen total del contrato incrementado en un 40 % hasta 4,41 millones de mtu y una compra mínima anual de 210.000 mtu (aproximadamente 3.230 toneladas estándar). La canadiense Pure Tungsten prevé lograr la primera producción en la mina de tungsteno de Shuangfeng, en Corea del Sur, en junio de 2026. Ambas minas se encuentran en fase de aumento de producción, y se espera que el crecimiento incremental del concentrado de tungsteno surcoreano sea de aproximadamente 3.500 toneladas estándar en 2026. Además, Tungsten West ha alcanzado un acuerdo con el Fondo Nacional de Riqueza del Reino Unido para una inversión de hasta 71 millones de libras, con el objetivo de iniciar la producción en el tercer trimestre de 2026 y alcanzar la plena capacidad en el primer trimestre de 2027.
En el lado de la fundición, la vietnamita Masan High-Tech Materials ha firmado un acuerdo de cooperación para el procesamiento de concentrado de tungsteno con la surcoreana GB Innovation, con el fin de suministrar APT a la industria de semiconductores. Sin embargo, en general, actualmente no hay noticias sobre la construcción de nuevas fundiciones independientes de APT. Las fundiciones existentes están ejecutando contratos a largo plazo en toda la cadena industrial o ya han asumido un volumen considerable de trabajo de procesamiento por encargo, operando a plena capacidad. Las nuevas líneas de producción aún requieren más de un año para completarse.
El desequilibrio entre oferta y demanda se desplaza de la escasez en el lado minero a la escasez de capacidad de fundición
La contradicción central del mercado internacional del tungsteno se ha desplazado gradualmente de la escasez de mineral de tungsteno a la escasez de capacidad de fundición. Incluso si entran en producción más minas, será difícil convertirlo en productos de fundición de APT comercializables a corto plazo. Actualmente, la brecha de materia prima para la producción de gama baja y media y de herramientas de corte se cubre principalmente mediante el sistema de reciclaje de chatarra: las empresas japonesas y alemanas de herramientas de corte han establecido cadenas industriales integrales de reciclaje de chatarra, y también hay un gran número de comerciantes de chatarra de tungsteno operando en el sudeste asiático, Europa y otros lugares.
Hasta que se reconstruya un sistema completo de fundición, los usuarios finales en el extranjero dependerán principalmente del reciclaje de chatarra para producir material fundido de zinc destinado a la fabricación de carburo cementado, pero persisten brechas de demanda en aplicaciones de tungsteno puro de alta gama. La solución a corto plazo puede ser aumentar la adquisición de productos terminados de alto valor procedentes de China, mientras que el enfoque a medio y largo plazo requiere construir una capacidad completa e independiente de fundición de APT para resolver el dilema de la disrupción de la cadena industrial.
Mercado chino: la oferta y la demanda siguen débiles, a la espera de una leve recuperación tras la digestión de inventarios
Al 4 de septiembre, las cotizaciones nacionales de APT se situaban en 590.000-600.000 yuanes/tm, un 2,46% menos que a principios del mes pasado. El mercado nacional se encuentra actualmente en un estado de débil oferta y demanda: la temporada de inundaciones de julio-agosto afectó parte de la producción nacional de mineral, y durante la tradicional temporada baja, los usuarios finales solo mantuvieron un reabastecimiento esencial, sin que se materializara aún un reabastecimiento a gran escala por el "pico de temporada de septiembre". Además, los inventarios de las plantas de APT se mantuvieron elevados desde el período anterior, y la disposición de los comerciantes a acumular existencias era débil. Tanto el lado minero como el de APT mantuvieron una producción reducida, centrándose principalmente en cumplir las entregas de contratos a largo plazo. Tras una digestión parcial de los inventarios, se espera que los precios del tungsteno experimenten un leve ajuste al alza.
A medio y largo plazo, las exportaciones chinas de productos terminados de tungsteno aumentarán gradualmente, impulsando la demanda interna: en primer lugar, los productos chinos tienen una ventaja de precio en el mercado internacional; en segundo lugar, ante la escasez de capacidad en el extranjero, más suministro de líneas de producción de gama alta dependerá de China. Actualmente, las cadenas industriales del tungsteno china e internacional han avanzado gradualmente hacia un funcionamiento independiente y una desconexión mutua, con una clara debilitación de la división del trabajo y la vinculación en la cadena industrial. Todavía llevará un tiempo considerable que el mercado internacional del tungsteno establezca un sistema de suministro independiente y completo.



