SMM, 20 de septiembre:
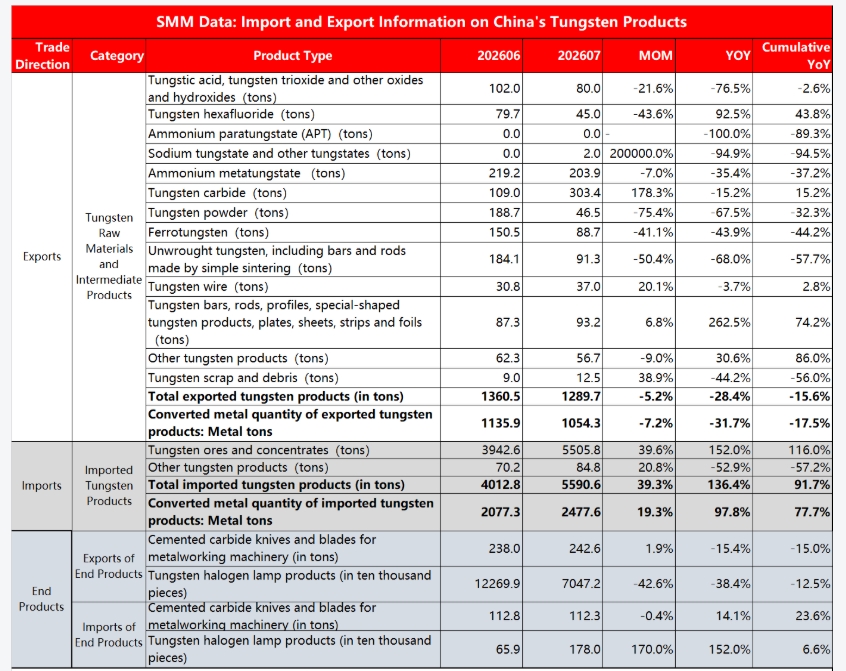
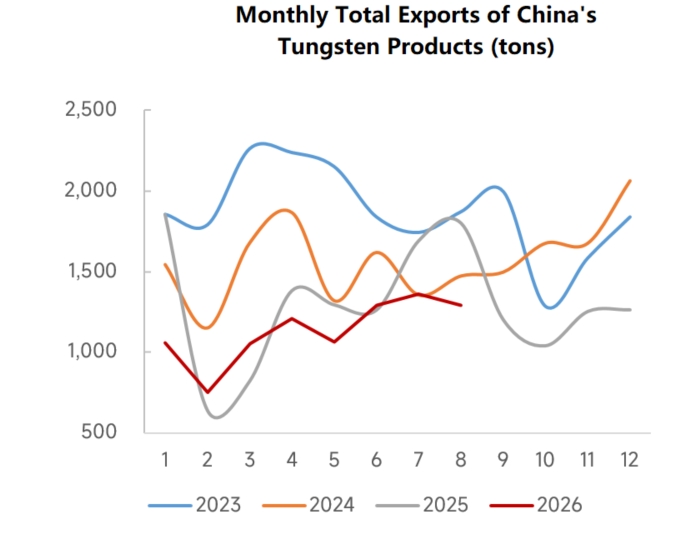
Según los últimos datos aduaneros, las importaciones totales de productos de tungsteno de China en agosto de 2026 alcanzaron 5.590,6 toneladas, un 39,3% más intermensual que en julio. Según el contenido de tungsteno de los productos relacionados, SMM estima que las importaciones de agosto fueron de 2.477,6 toneladas en contenido metálico, un 97,8% más interanual. Las importaciones acumuladas de productos de tungsteno en 2026 totalizaron 25.839,5 toneladas, un 91,7% más interanual. En el lado de las exportaciones, los volúmenes totales siguieron bajo presión. Las exportaciones de productos de tungsteno en agosto totalizaron 1.289,7 toneladas, un 5,2% menos intermensual y un 28,4% menos interanual. Las exportaciones en contenido metálico fueron de 1.054,3 toneladas, un 31,7% menos interanual. Las exportaciones acumuladas de productos de tungsteno en 2026 alcanzaron 9.071 toneladas en contenido metálico, un 15,6% menos interanual. El tungsteno es un metal raro estratégico crítico para China y una materia prima fundamental para el carburo cementado, los semiconductores, los equipos de alta gama y los materiales militares. Aunque las reservas de tungsteno de China representan alrededor del 80% de las reservas mundiales de tungsteno, las leyes del mineral nacional están disminuyendo año tras año, la protección ambiental y la rectificación del cumplimiento continúan endureciéndose, la producción incremental de concentrado nacional es limitada y muchos países extranjeros están intensificando el acopio de mineral de tungsteno. En este contexto, el aumento de las importaciones de materias primas iniciales de tungsteno puede tener una importancia estratégica a más largo plazo para el desarrollo sostenible del mercado del tungsteno.
En el mercado de importación:
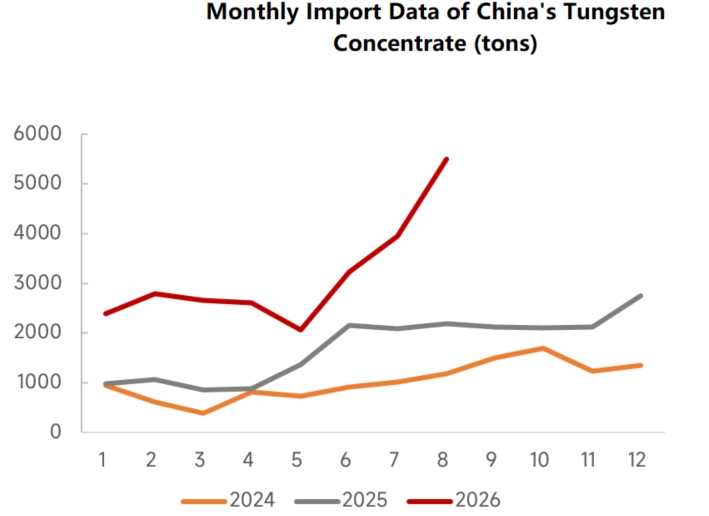
Los datos aduaneros de SMM muestran que en agosto de 2026, las importaciones de concentrado de tungsteno de China en contenido físico alcanzaron 5.505,8 toneladas, un 39,6% más intermensual, con un crecimiento interanual de hasta el 152%. Las importaciones acumuladas de concentrado de tungsteno en 2026 totalizaron 25.026,4 toneladas, un 116,0% más interanual. La carrera en el extranjero por los recursos de mineral de tungsteno continuó. La absorción a gran escala de fuentes de mineral extranjeras por parte de China consiste esencialmente en utilizar mineral extranjero de bajo costo para complementar las materias primas de fundición en el marco del control estratégico de los recursos de tungsteno, reduciendo así el consumo de mineral de tungsteno nacional de alta calidad.
Por fuente de suministro, las importaciones de concentrado de tungsteno de agosto estuvieron dominadas por Myanmar (46%) y Mozambique (26%), seguidos de Kazajistán (14%). La mayor parte del mineral que llega a China desde Myanmar y Mozambique es mineral polimetálico asociado de baja ley, con precios unitarios de importación bajos. Estas regiones carecen de procesos de beneficio polimetálico de apoyo, mientras que las tecnologías de beneficio y fundición de tungsteno de China son relativamente maduras y pueden procesar eficazmente algunos recursos de tungsteno de baja ley y asociados del extranjero. La diversificación de las fuentes de mineral en el extranjero reduce el riesgo de suministro de un solo país. A corto plazo, las importaciones de concentrado de tungsteno muestran un patrón de aumento de volumen con caída de precios, ya que el mineral extranjero de bajo precio sigue llegando, compensando la presión alcista sobre los precios del concentrado de tungsteno nacional. Desde junio, las importaciones de mineral de tungsteno de Mozambique han aumentado mes a mes, alcanzando 1.432 toneladas en agosto, enviadas principalmente a Hunan. Este año, Hunan ha fortalecido la cooperación económica y comercial, y los comerciantes de mineral de la provincia han incrementado el desarrollo y las importaciones de recursos minerales de Mozambique. Mozambique no tiene un gran depósito primario único de tungsteno; el mineral de tungsteno que llega a China es esencialmente mineral polimetálico asociado de baja ley, con tungsteno como subproducto y los minerales principales son minerales de arena pesada como circonio, titanio, tantalio y niobio.
Mercado de exportación:
Con controles estrictos en vigor, las exportaciones de productos de tungsteno se están desplazando gradualmente hacia el procesamiento profundo. En julio, las exportaciones de productos de tungsteno de China aumentaron un 5,5% intermensual hasta alrededor de 1.360 toneladas, con el principal crecimiento proveniente de artículos no de doble uso como el hexafluoruro de tungsteno, el metatungstato de amonio y el ferrotungsteno. De enero a julio, las exportaciones totales de productos de tungsteno de China alcanzaron 7.781 toneladas, un 13% menos interanual. Entre ellas, APT, polvo de tungsteno y barras y varillas de tungsteno sin forjar registraron las mayores caídas interanuales. El ácido túngstico, el hexafluoruro de tungsteno y las barras y varillas de tungsteno lideraron el crecimiento de las exportaciones.
- Las exportaciones de APT en agosto fueron nulas, con un volumen acumulado interanual que se contrajo bruscamente; el metatungstato de amonio, el ácido túngstico y el trióxido de tungsteno y otros óxidos registraron fuertes caídas interanuales en el mes, ya que las exportaciones de materias primas químicas primarias de tungsteno siguieron comprimiéndose para evitar que los recursos estratégicos salieran en forma de materias primas de bajo precio.
- Sin embargo, los productos de tungsteno de gama alta mostraron aspectos estructurales destacados: las exportaciones de carburo de tungsteno en agosto alcanzaron 303,4 toneladas, con un aumento intermensual del 178,3 %; las barras, varillas, perfiles y otros productos conformados de tungsteno subieron un 262,5 % interanual en el mes, con un crecimiento acumulado del 74,2 % interanual; el hexafluoruro de tungsteno (un material especial de tungsteno para semiconductores) acumuló un aumento interanual del 43,8 % en 2026. Se aprobaron algunos pedidos de exportación de carburo de tungsteno a Japón, lo que impulsó una recuperación de los datos mensuales de exportación, pero en general las aprobaciones de exportación nacionales siguieron siendo estrictas y es poco probable que las exportaciones de artículos de doble uso registren un crecimiento significativo a corto plazo. Además, si se observan los precios unitarios de exportación del carburo de tungsteno, la mayor parte del polvo de carburo de tungsteno exportado a Japón en agosto fue producto de gama alta, con precios unitarios en su mayoría superiores a 2.000 yuanes/kg, mientras que los productos exportados a Corea del Sur y otros destinos se concentraron principalmente en 1.100 yuanes/kg. Los precios unitarios de exportación del carburo de tungsteno de China siguen siendo mucho más baratos que los de los mercados fuera de China. En el mismo período, los precios del APT en el mercado europeo continuaron consolidándose en torno a 3.000 dólares/mtu, mientras que los precios al contado del carburo de tungsteno europeo alcanzaron hasta 300 dólares/kg, creando un diferencial de precios de hasta 900 yuanes/kg con algunos de los productos exportados por China.
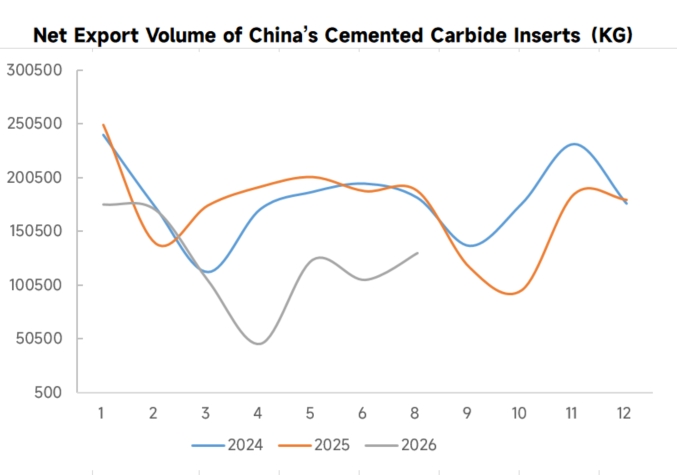
En los productos finales de plaquitas de carburo cementado, los productos de uso final mostraron una divergencia estructural. Las exportaciones de plaquitas de carburo cementado para trabajo de metales subieron un 1,9 % intermensual, pero cayeron un 15,4 % interanual, mientras que las importaciones se mantuvieron prácticamente estables, lo que refleja una débil demanda de uso final en la industria manufacturera extranjera. Cabe señalar que, si bien las exportaciones de materias primas de carburo de tungsteno aguas arriba repuntaron con fuerza a corto plazo, las exportaciones de herramientas acabadas no mejoraron en paralelo, lo que indica que las empresas extranjeras de carburo cementado estaban en su mayoría reponiendo existencias de materias primas, y la demanda de corte de máquinas herramienta de uso final aún no se ha recuperado de manera sustancial. Las exportaciones de lámparas halógenas de tungsteno cayeron bruscamente un 42,6 % intermensual, reflejando la tendencia a largo plazo de sustitución de fuentes de luz tradicionales por LED, mientras que las importaciones se dispararon un 170 % intermensual. Sin embargo, el volumen absoluto de importación fue muy reducido, representando solo un pulso puntual de pedidos en iluminación industrial especializada. Esta categoría tiene una baja participación en el consumo de tungsteno y un impacto limitado en el equilibrio general de oferta y demanda de tungsteno.
Desde la perspectiva de los riesgos estratégicos y las carencias, la actual estructura de importación y exportación presenta aún dos puntos críticos. Primero, la dependencia de materias primas importadas aumenta rápidamente, las fuentes de importación están relativamente concentradas y las fluctuaciones en la oferta de mineral en el extranjero, la logística y la geopolítica pueden provocar fácilmente perturbaciones a corto plazo en la cadena industrial de China, por lo que la estabilidad del suministro de recursos debe reforzarse aún más. Segundo, aunque la participación de las exportaciones de productos de tungsteno de gama alta ha aumentado, algunos materiales de tungsteno de ultraalta precisión y aleaciones especiales de tungsteno siguen enfrentando barreras técnicas, y en el mercado de gama alta persiste la presión competitiva de empresas fuera de China, por lo que la capacidad de obtener precios superiores en la cúspide de la cadena industrial aún no se ha consolidado plenamente. Al mismo tiempo, la contracción del volumen total de exportaciones también ha comprimido, en cierta medida, el espacio en los mercados exteriores para la capacidad intermedia de China, y la precisión del ajuste entre oferta y demanda aún debe optimizarse. En conjunto, el actual ajuste de la estructura de importación y exportación de tungsteno de China es un cambio benigno que se alinea con la estrategia nacional, se adapta a la modernización industrial y se ajusta al panorama mundial. A corto plazo, el patrón de expansión de las importaciones y contracción de las exportaciones puede deprimir durante un tiempo los precios del mercado interno de tungsteno, pero desde la perspectiva de que el período de transición siempre necesita tiempo para ganar espacio, a medio y largo plazo una estructura exportadora de gama alta y alto valor añadido seguirá mejorando la competitividad global y la capacidad de fijación de precios de la cadena industrial del tungsteno de China.