2027 podría marcar un punto de inflexión importante para el comercio mundial de chatarra de cobre. Esto no significa que los países prohíban simultáneamente las importaciones o exportaciones de chatarra de cobre. Más bien, se espera que las nuevas normas de acceso de la UE para destinos no pertenecientes a la OCDE, las medidas de retención de recursos de EE. UU., el sistema de declaración de exportaciones de Corea del Sur y las normas de importación más estrictas en el Sudeste Asiático entren en vigor aproximadamente en el mismo período.
Aunque estas políticas utilizan herramientas diferentes, apuntan en una dirección similar: la chatarra de cobre se trata cada vez más como un recurso secundario estratégico que los países desean retener y procesar a nivel nacional. La generación mundial puede no disminuir, pero el volumen de material conforme que puede moverse libremente a través de las fronteras podría reducirse.
El RTR de la UE será la variable política más significativa
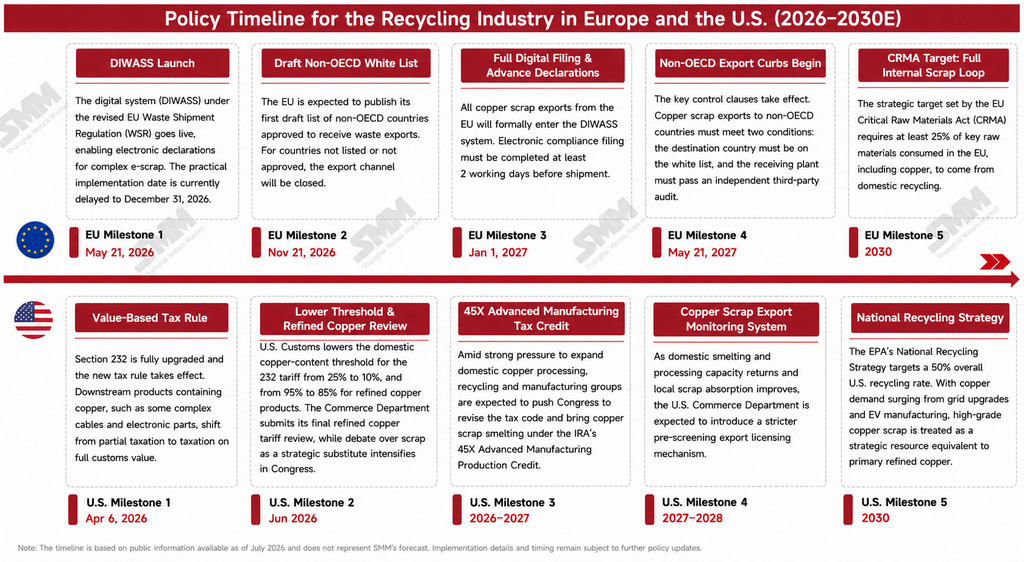
El Reglamento de Traslado de Residuos (RTR) revisado de la UE tiene el calendario más claro y potencialmente el impacto más amplio.
Para el 21 de noviembre de 2026, se espera que la Comisión Europea publique la primera lista de países no pertenecientes a la OCDE aprobados para recibir categorías específicas de residuos no peligrosos de la UE. A partir del 21 de mayo de 2027, los países no incluidos en la lista ya no podrán recibir los residuos «de lista verde» relevantes de la UE.
La aprobación se aplicará a flujos de residuos específicos en lugar de otorgar acceso general a todo un país. Incluso si un país es aprobado, puede que no esté autorizado a importar todas las categorías de chatarra.
Las solicitudes actuales incluyen importantes mercados asiáticos de procesamiento y consumo como India, Indonesia, Malasia, Singapur, Tailandia y Vietnam. China no ha aparecido en la lista disponible públicamente hasta ahora. Si China no es aprobada posteriormente para los flujos de residuos relevantes, la chatarra de cobre de la UE clasificada como residuo de lista verde podría dejar de exportarse directamente a China continental a través de los canales existentes después del 21 de mayo de 2027.
Las exportaciones a países de la OCDE también enfrentarán una supervisión adicional. Los exportadores de la UE deben organizar auditorías independientes de las instalaciones receptoras en el extranjero para demostrar un tratamiento ambientalmente adecuado, mientras que la UE puede monitorear o suspender exportaciones que generen riesgos ambientales.
Como resultado, más chatarra de cobre europea podría fluir hacia Türkiye, Japón, Corea del Sur y destinos no pertenecientes a la OCDE aprobados. Parte del material también podría someterse a una clasificación o procesamiento adicional dentro de Europa antes de exportarse como materia prima de mayor pureza o productos metálicos reciclados.
¿Restringirá EE. UU. las exportaciones de chatarra de cobre de alta calidad?
EE. UU., actualmente el mayor exportador mundial de chatarra de cobre, sigue siendo una de las variables políticas más importantes, aunque aún incierta.
La política cuprífera de EE. UU. exige que al menos el 25 % de la chatarra de cobre de alta calidad producida nacionalmente se venda dentro del país y recomienda licencias de exportación para dicho material. Sin embargo, la definición de «chatarra de cobre de alta calidad», el método de cálculo, el calendario de implementación y el alcance de las licencias aún deben aclararse.
El requisito del 25 % de ventas nacionales no equivale a una prohibición de exportar el 75 % restante. Su impacto dependerá de qué grados estén cubiertos y si los proveedores deben completar ventas nacionales o simplemente ofrecer el material primero a compradores estadounidenses.
Si la política incluye material de alto grado como Millberry, las exportaciones a China, el Sudeste Asiático y Europa podrían disminuir. No obstante, la capacidad de procesamiento nacional, las diferencias de precios regionales y las posibles exenciones determinarán su efecto real. Por lo tanto, la política debe considerarse un riesgo potencial de suministro más que una prohibición de exportación confirmada.
Japón y Corea del Sur fortalecen la circulación de recursos nacionales
Ni Japón ni Corea del Sur han prohibido las exportaciones de chatarra de cobre, pero ambos están pasando de una regulación ambiental general a una mayor seguridad de recursos nacionales.
El Plan de Acción de Economía Circular 2026 de Japón tiene como objetivo que los materiales reciclados —incluidos residuos electrónicos y chatarra de cobre— representen alrededor del 30 % del cobre refinado producido nacionalmente para 2030. También busca movilizar aproximadamente 1 billón de JPY en inversión para el reciclaje de minerales y metales críticos.
En lugar de depender de restricciones a la exportación, Japón apoya la inversión en equipos de trituración, clasificación y reciclaje de residuos electrónicos mediante subsidios, financiación y procedimientos de licencia simplificados. Al mismo tiempo, planea reforzar las inspecciones aduaneras y aclarar las clasificaciones de la Ley de Basilea para prevenir la salida inadecuada de recursos reciclables.
Corea del Sur, por su parte, planea introducir requisitos de declaración de exportación para chatarra de metales ferrosos y no ferrosos que anteriormente estaba exenta. Los exportadores podrían necesitar proporcionar informes de composición, contratos y otra documentación para evitar que la chatarra de cobre y los residuos electrónicos se declaren erróneamente como chatarra ferrosa ordinaria. Se espera que las normas revisadas entren en vigor el 1 de enero de 2027.
La medida tiene como objetivo mejorar la transparencia en lugar de prohibir las exportaciones. La chatarra de cobre bien definida y debidamente declarada debería seguir circulando, mientras que los cargamentos mixtos o mal documentados podrían enfrentar mayores costos de prueba y un despacho aduanero más prolongado.
El impulso de cumplimiento de China podría aumentar la dependencia de importaciones
China no ha relajado aún más sus normas de importación de chatarra de cobre, pero las reformas fiscales y de facturación nacionales están cambiando la forma en que las empresas evalúan el suministro efectivo.
El sistema de facturación inversa permite a las empresas de reciclaje calificadas emitir facturas en nombre de vendedores individuales de chatarra, ayudando a establecer una cadena trazable de contabilidad fiscal y de costos. A largo plazo, esto debería incorporar más chatarra de cobre nacional al mercado formal.
A corto plazo, sin embargo, las empresas deben cumplir requisitos de calificación, mantener registros de compra y demostrar que las transacciones son genuinas. En consecuencia, no todo el material sin facturar puede entrar inmediatamente en canales de suministro conformes.
Las materias primas de cobre reciclado importadas generalmente vienen con registros aduaneros, fiscales y documentales más completos, lo que facilita su adquisición por parte de empresas conformes. Si el RTR de la UE reduce los envíos europeos directos a China mientras EE. UU., Japón y Corea del Sur fortalecen la retención nacional y los controles de exportación, los compradores chinos podrían depender más de material conforme del Sudeste Asiático, América Latina y otras regiones.
El Sudeste Asiático enfrentará una doble barrera de acceso
El Sudeste Asiático ha absorbido una capacidad sustancial de clasificación y procesamiento de chatarra de cobre, pero la región se dirige hacia un modelo que acepta materias primas limpias mientras restringe residuos mixtos y contaminados.
Malasia exige que la chatarra de cobre importada, incluido el material HS 7404, obtenga la aprobación SIRIM y se someta a inspecciones previas al envío y a la llegada. Las importaciones también están sujetas a cuotas y requisitos de calificación empresarial. Malasia introdujo una prohibición integral de importaciones de residuos electrónicos en febrero de 2026.
Tailandia ha ampliado de manera similar las restricciones sobre residuos electrónicos y ha reforzado las inspecciones de chatarra metálica mixta que contiene placas de circuito. Vietnam e Indonesia continúan permitiendo importaciones de chatarra metálica calificada para uso industrial, pero imponen condiciones que abarcan calificaciones del importador, niveles de impureza y uso final.
A partir de 2027, la chatarra de cobre de la UE que ingrese al Sudeste Asiático podría necesitar superar dos barreras separadas: la aprobación bajo el RTR de la UE y el cumplimiento de las normas de importación propias del país de destino.
La región podría seguir absorbiendo parte del comercio desviado de China, pero es poco probable que se convierta en un destino sin restricciones para chatarra de baja calidad o mixta.
Otros mercados también retienen más recursos
India introdujo un sistema de responsabilidad ampliada del productor para chatarra de metales no ferrosos en abril de 2026, que abarca cobre, aluminio, zinc y sus aleaciones. Aunque no es una restricción de importación, fomentará un reciclaje más formal y la adquisición de materias primas. A medida que se expanda la capacidad de procesamiento de cobre de India, la competencia por chatarra conforme de Europa, Oriente Medio y EE. UU. podría intensificarse.
Algunos países de Oriente Medio y África utilizan tasas de exportación, sistemas de licencias y prohibiciones temporales para retener material. Los EAU cobran actualmente 400 AED por tonelada en exportaciones de chatarra de cobre, mientras que Dubái también ha impuesto restricciones temporales a ciertas exportaciones de chatarra de cobre. Sudáfrica ha utilizado durante mucho tiempo impuestos de exportación y permisos para elevar el costo de exportar metales de chatarra.
Estas medidas pueden no ser todas nuevas en 2027, pero reflejan un cambio más amplio hacia la priorización de la demanda nacional de fundición y manufactura.
¿Qué sucederá en 2027?
SMM espera que las políticas combinadas produzcan tres cambios principales.
En primer lugar, la generación mundial de chatarra de cobre puede mantenerse estable, pero el suministro transfronterizo efectivo disminuirá. El material europeo podría redirigirse hacia mercados de la OCDE o no pertenecientes a la OCDE aprobados, mientras que más chatarra de alta calidad de EE. UU. podría retenerse a nivel nacional.
En segundo lugar, es probable que los precios de la chatarra de alta calidad se mantengan elevados. El material limpio, trazable y bien documentado enfrentará una mayor competencia por parte de compradores de China, India, Japón, Corea del Sur y el Sudeste Asiático, lo que respaldará coeficientes de precios resilientes.
En tercer lugar, los costos de cumplimiento se reflejarán cada vez más en los precios. Además del contenido de cobre, las tasas de recuperación y el flete, los comerciantes deberán considerar auditorías de instalaciones, pruebas de composición, declaraciones de exportación, permisos de destino, trazabilidad y riesgos de devolución de envíos. Por lo tanto, grados idénticos podrían tener precios diferentes según su origen, ruta e instalación receptora.
SMM considera que la pregunta clave para 2027 no es si el comercio mundial de chatarra de cobre será ampliamente prohibido, sino qué países, flujos de residuos y grados de material permanecerán dentro de canales comerciales conformes.
La primera lista de destinos aprobados de la UE, las normas finales de declaración de exportación de Corea del Sur y la definición de EE. UU. de «chatarra de cobre de alta calidad» serán las tres señales políticas más importantes. Aunque los volúmenes totales de comercio no caigan drásticamente, una mayor concentración de suministro, rutas comerciales más largas y el aumento de los costos de cumplimiento probablemente respaldarán los precios de la chatarra de cobre de alta calidad y ampliarán las diferencias de precios regionales.