El 7 de agosto, la firma de investigación surcoreana SNE Research publicó los datos de capacidad instalada de baterías de potencia para vehículos eléctricos (EV, PHEV, HEV) a nivel mundial (excluyendo China) correspondientes al primer semestre de 2026.
Los datos mostraron que en el 1S 2026, la capacidad instalada de baterías de potencia fuera de China alcanzó unos 269 GWh, un aumento interanual del 26,3%, manteniendo una tendencia de crecimiento constante.
En el primer semestre, el panorama de suministro del mercado de baterías de potencia fuera de China experimentó una reestructuración acelerada. Las empresas chinas, representadas por CATL y BYD, aprovechando la ampliación del suministro global a fabricantes de equipos originales (OEM), la expansión en el extranjero de los vehículos de marcas chinas y las ventajas de coste de las baterías LFP, continuaron aumentando su influencia en los mercados fuera de China. En el ranking de los 10 principales proveedores de baterías de potencia fuera de China en el 1S 2026, las tasas de crecimiento de las empresas chinas superaron con creces la media del mercado, mientras que las cuotas de mercado de las tres grandes empresas surcoreanas de baterías y Panasonic disminuyeron.
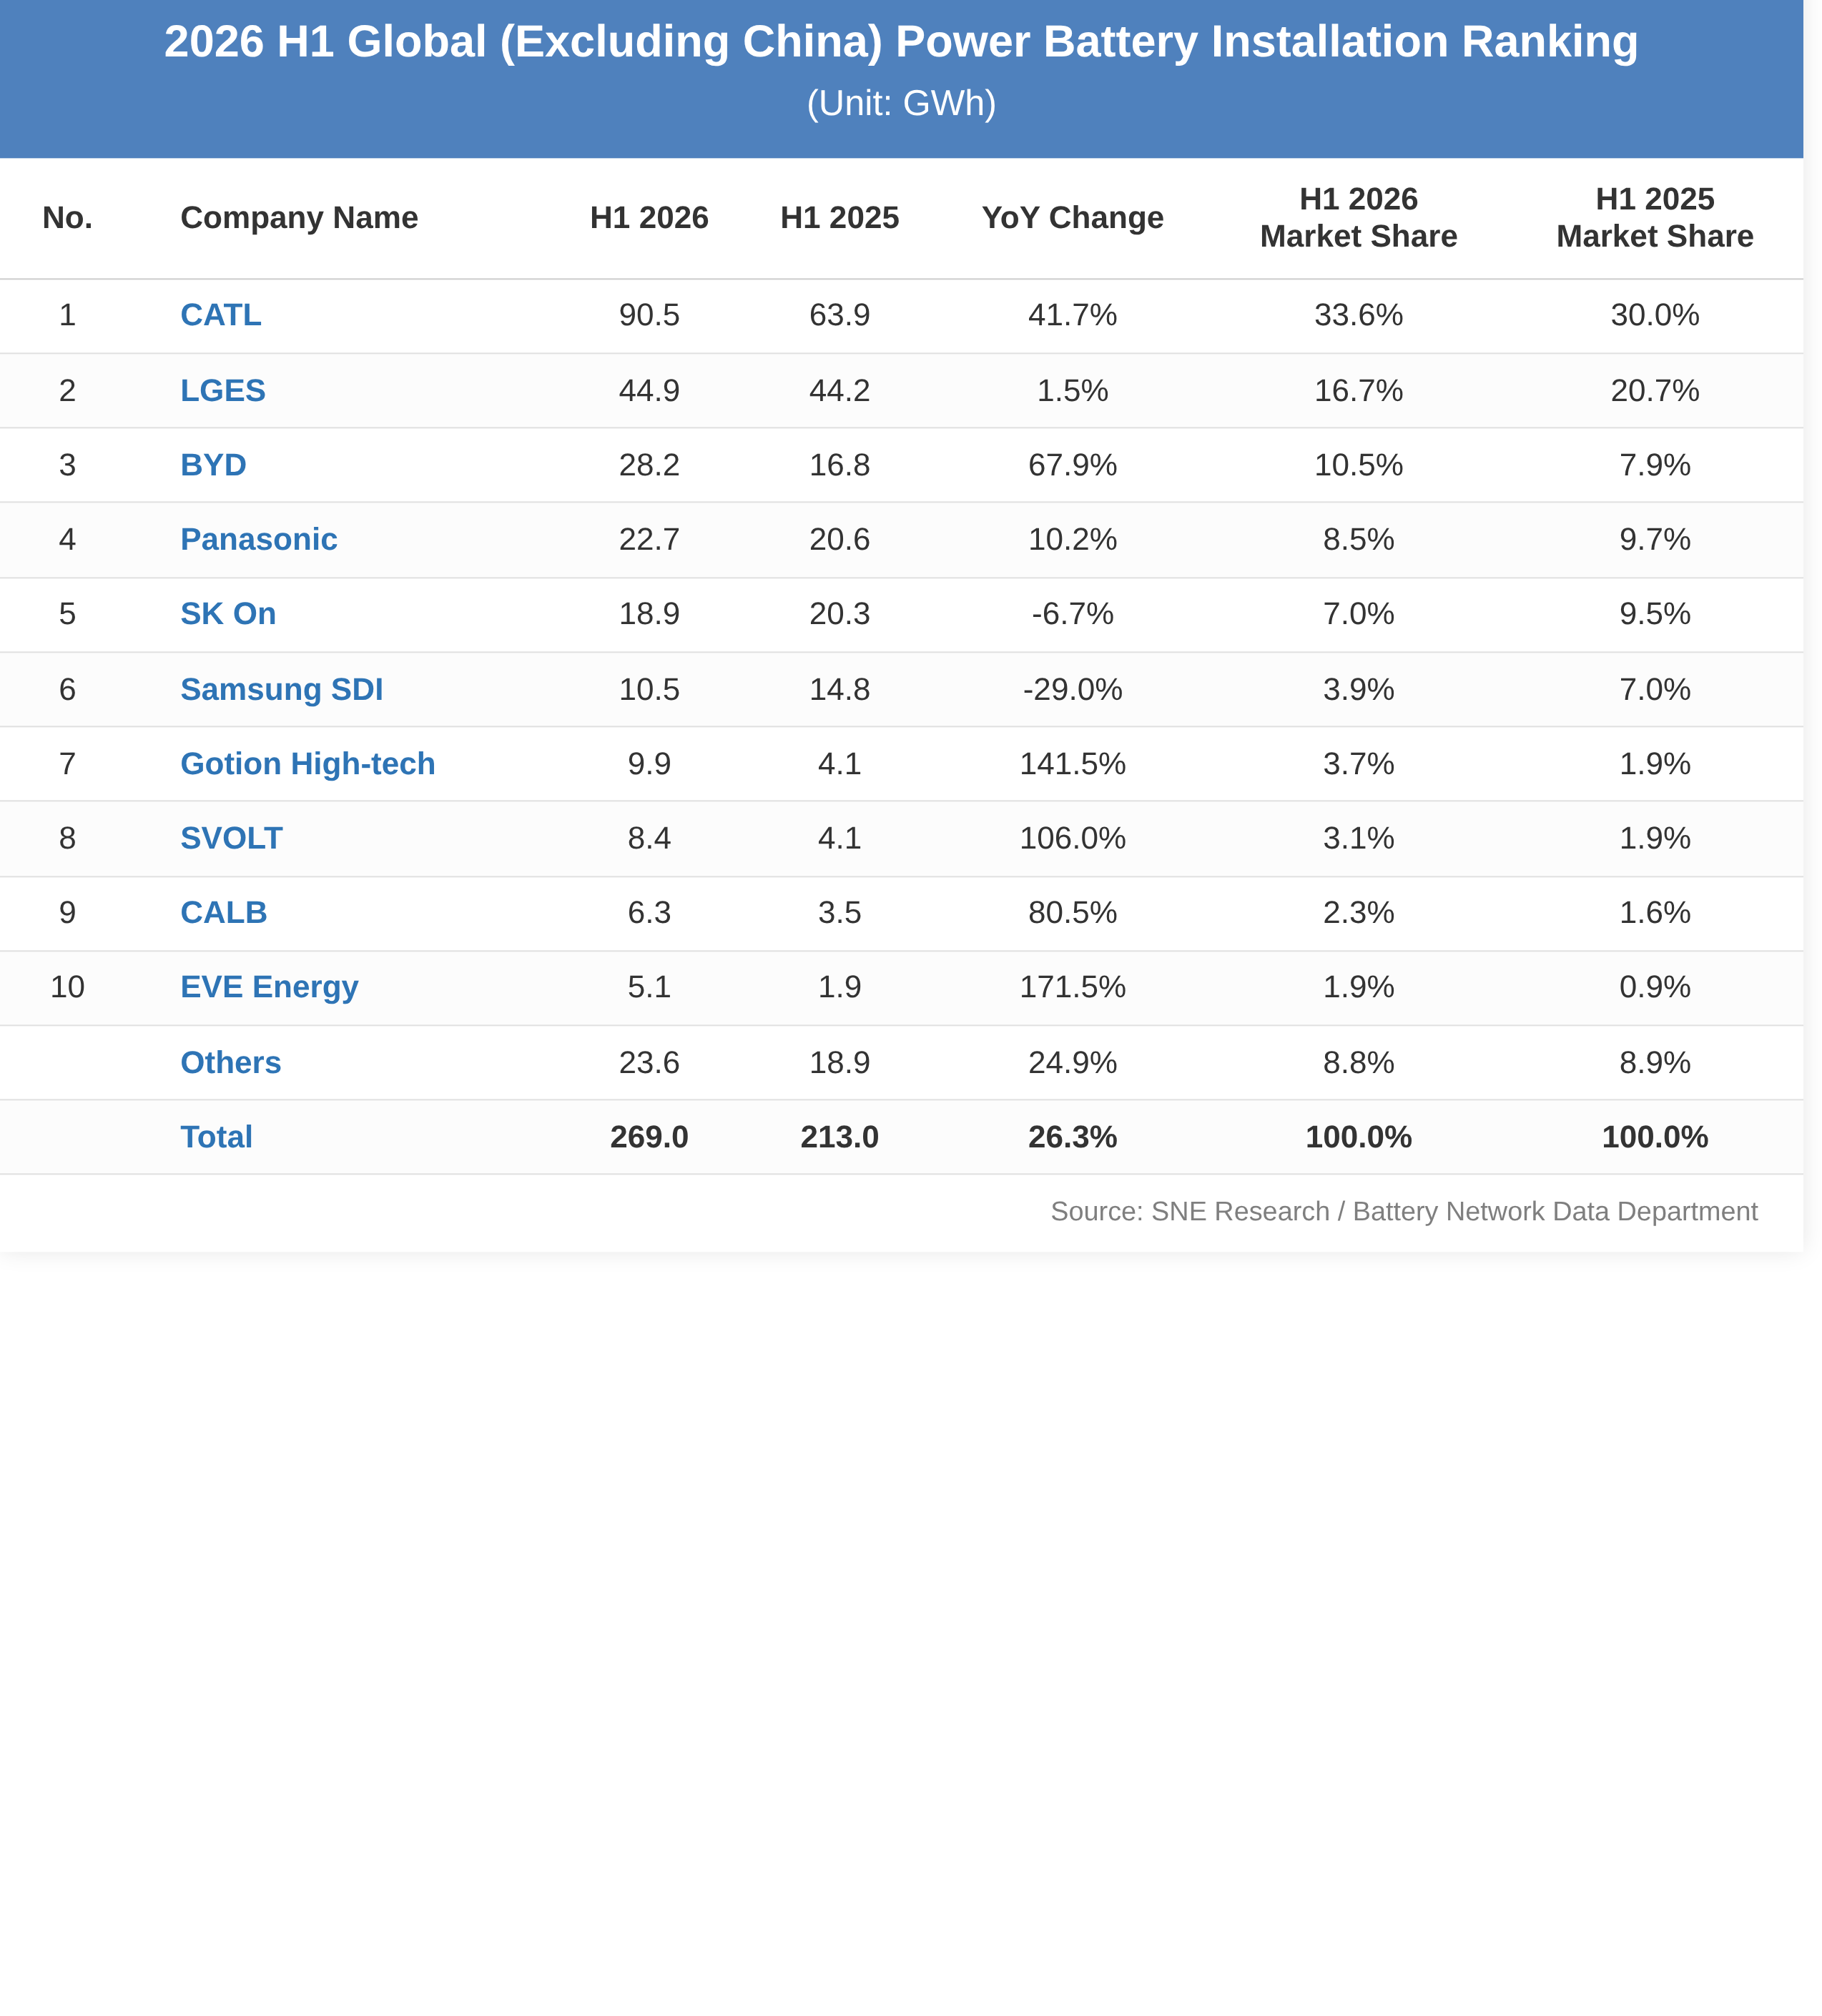
En cuanto a los cambios en el ranking,en comparación con el 1S 2025, CATL y LG Energy Solution mantuvieron las dos primeras posiciones; BYD saltó del sexto al tercer lugar, superando a Panasonic y SK On para convertirse en el tercer mayor proveedor de baterías de potencia fuera de China; Panasonic se mantuvo en cuarto lugar; SK On cayó del tercero al quinto, mientras que Samsung SDI, anteriormente quinto, descendió al sexto; Gotion High-tech y SVOLT Energy Technology ascendieron del noveno y décimo al séptimo y octavo, respectivamente; CALB y EVE entraron por primera vez en la lista, ocupando el noveno y décimo puesto; Farasis Energy y Tesla salieron del top 10.
En cuanto a la variación interanual de la capacidad instalada,EVE, Gotion High-tech y SVOLT Energy Technology lograron un crecimiento de más del doble, con aumentos del 171,5%, 141,5% y 106,0%, respectivamente; CALB, BYD y CATL también registraron tasas de crecimiento muy superiores a la media del sector, del 80,5%, 67,9% y 41,7%, respectivamente; Panasonic creció un 10,2%, por debajo de la media del sector, y su cuota de mercado se erosionó; LG Energy Solution aumentó solo un 1,5%, mientras que SK On y Samsung SDI registraron un crecimiento negativo, del -6,7% y -29,0%, respectivamente.
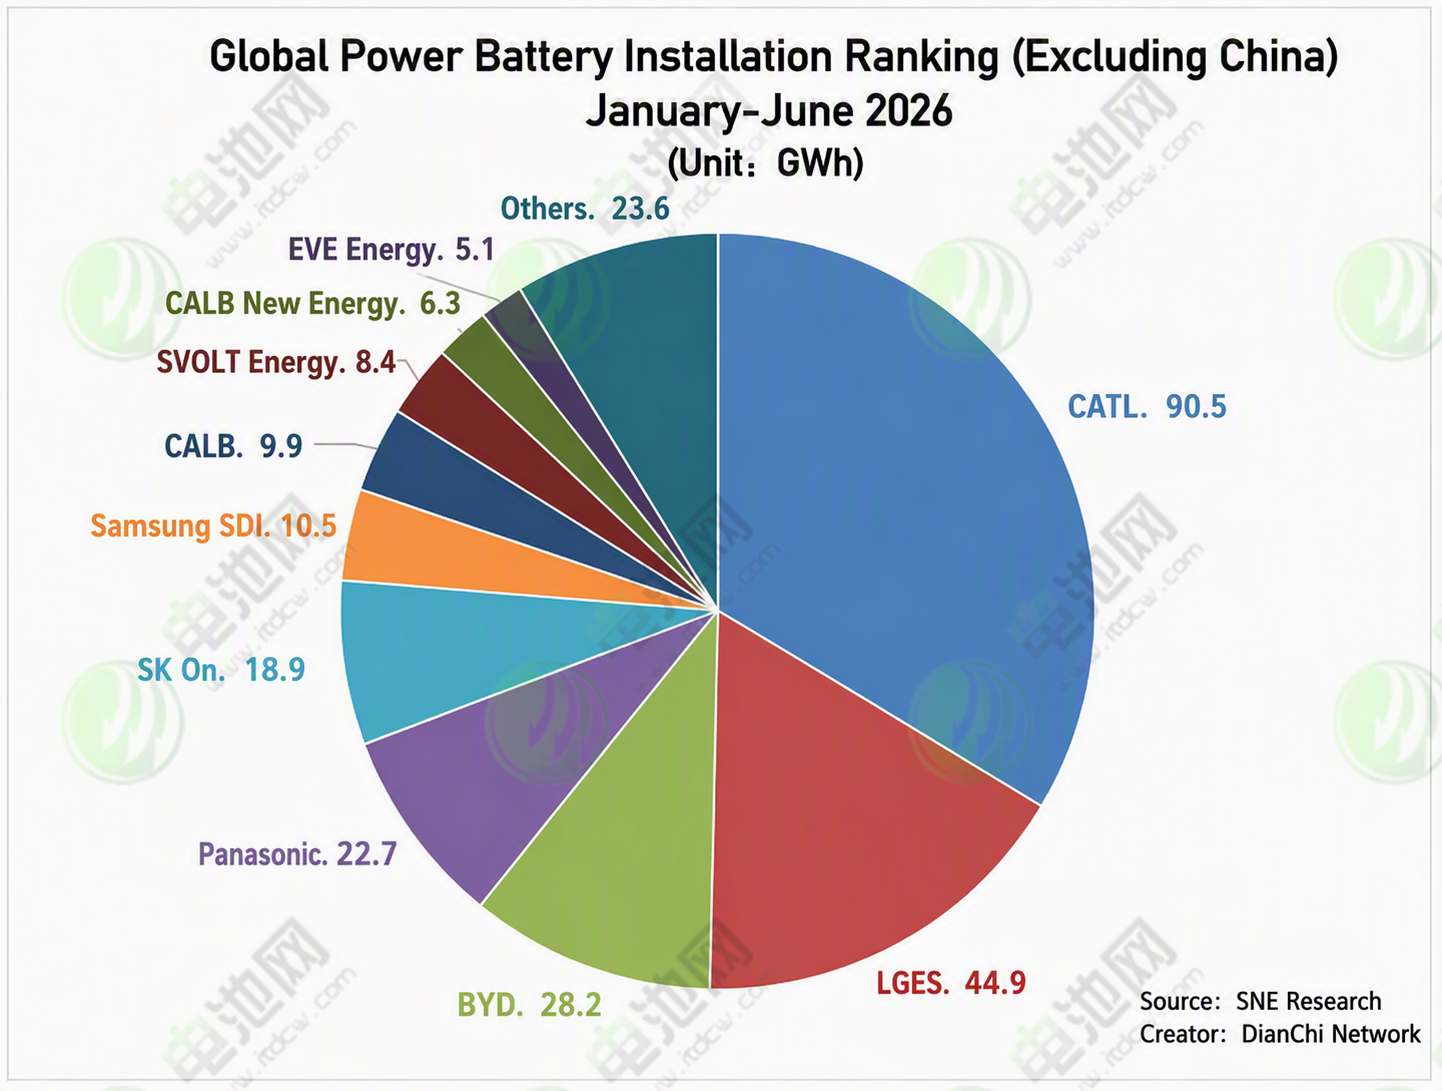
Panorama competitivo,en el top 10 de capacidad instalada de baterías de potencia fuera de China en el 1S 2026,la cuota combinada de las seis empresas chinas presentes en la listaaumentó aún más del 44,2% en el 1S 2025 al 55,1%, un incremento neto de 10,9 puntos porcentuales, reforzando su dominio global.
Entre ellos, las instalaciones de baterías de potencia de CATL fuera de China en el primer semestre alcanzaron los 90,5 GWh, un 41,7 % más interanual, manteniendo el primer puesto; su cuota de mercado aumentó del 30,0 % al 33,6 %, un incremento de 3,6 puntos porcentuales. En los mercados fuera de China, CATL continuó ampliando el suministro a grandes fabricantes mundiales como Tesla, BMW, Mercedes-Benz, Toyota y Kia, al tiempo que cubría la demanda exterior de los fabricantes chinos en regiones clave como Europa y Asia y profundizaba sus vínculos con clientes globales, impulsando un crecimiento de doble motor. Su competitividad en costes centrada en la LFP, combinada con una amplia cartera de productos, consolidó aún más su posición en el mercado de baterías de potencia fuera de China.
BYD, Gotion High-tech, SVOLT Energy Technology, CALB y EVE también registraron resultados destacados. Aprovechando la mejora de las ventas exteriores de vehículos de marcas chinas y apoyándose en productos LFP con una buena relación coste-eficacia, la producción local y estrategias de asociación, estas cinco empresas están ampliando rápidamente su presencia de suministro en el mercado de baterías de potencia fuera de China.
BYD ocupó el tercer puesto con 28,2 GWh de instalaciones, un 67,9 % más interanual, y su cuota de mercado pasó del 7,9 % al 10,5 %, un aumento de 2,6 puntos porcentuales. El crecimiento de las ventas exteriores de sus propios vehículos eléctricos fue el principal impulsor del incremento del uso de baterías de BYD; las ventajas en coste y seguridad de la batería blade también respaldaron firmemente este crecimiento.
Según los últimos datos publicados por BYD, sus ventas acumuladas en el extranjero de turismos y pick-ups en los siete primeros meses de este año alcanzaron las 969.000 unidades, con una aceleración de nuevo de las ventas exteriores y a un paso del millón de unidades.
Actualmente, BYD está superando progresivamente su estructura de negocio, antes dominada por la demanda interna china, y acelerando el despliegue de redes de venta de vehículos y centros de producción en regiones como Europa, Asia y América Latina. Se espera que su demanda de baterías de potencia en el extranjero mantenga una tasa de crecimiento relativamente alta durante un tiempo.
Gotion High-tech registró 9,9 GWh de instalaciones, un 141,5 % más interanual, y su cuota de mercado subió del 1,9 % al 3,7 %; SVOLT Energy Technology alcanzó 8,4 GWh, un 106,0 % más interanual, y su cuota de mercado pasó del 1,9 % al 3,1 %; CALB logró 6,3 GWh, un 80,5 % más interanual, y su cuota de mercado creció del 1,6 % al 2,3 %; EVE registró 5,1 GWh, un 171,5 % más interanual, liderando el crecimiento entre los 10 primeros, y su cuota de mercado pasó del 0,9 % al 1,9 %.
En cuanto a las empresas de baterías surcoreanas,las instalaciones combinadas de los tres fabricantes surcoreanos —LG Energy Solution, SK On y Samsung SDI— alcanzaron los 74,3 GWh, un 6,3% menos interanual; su cuota de mercado conjunta cayó del 37,2% en el mismo período del año anterior al 27,6%, un descenso de 9,6 puntos porcentuales.
En concreto, las instalaciones de LG Energy Solution fueron de 44,9 GWh, un 1,5% más interanual, pero la tasa de crecimiento se situó muy por debajo del nivel general del 26,3%, y su cuota de mercado cayó del 20,7% al 16,7%, 4,0 puntos porcentuales menos. La empresa suministra a grandes fabricantes mundiales como Tesla, GM, Hyundai Motor Group y Volkswagen, y el aumento de las ventas de vehículos eléctricos de algunos clientes impulsó ligeramente las instalaciones.
SNE considera que, en un contexto de expansión de la oferta exterior de las empresas chinas y del aumento continuo de la tasa de adopción de baterías LFP, si LG Energy Solution quiere invertir la tendencia a la baja de su cuota de mercado en el futuro, deberá centrarse en mejorar la eficiencia de la producción local en Norteamérica y Europa, y en avanzar en la diversificación de su estructura de clientes y cartera de productos.
Las instalaciones de SK On fueron de 18,9 GWh, un 6,7% menos interanual, y su cuota de mercado cayó del 9,5% al 7,0%. La empresa suministra principalmente baterías a fabricantes como Hyundai Motor Group, Ford, Volkswagen y Mercedes-Benz. El lanzamiento de algunos nuevos modelos eléctricos de Hyundai Motor Group ofreció cierto respaldo a las instalaciones de SK On, pero el impacto de la desaceleración de las ventas de los principales clientes en Norteamérica y Europa, junto con los ajustes de producción de determinados modelos, superó con creces el volumen incremental aportado por los nuevos modelos. En particular, la intensificación de la volatilidad de la demanda en el mercado norteamericano de vehículos eléctricos, unida a los continuos ajustes del ritmo de producción por parte de los fabricantes, provocó que las instalaciones de SK On fluctuaran notablemente en consonancia con los resultados de ventas de sus clientes.
Las instalaciones de Samsung SDI fueron de 10,5 GWh, un fuerte descenso del 29,0% interanual —la mayor caída entre los 10 principales—, y su cuota de mercado se contrajo del 7,0% al 3,9%. Aunque la empresa sigue suministrando a clientes clave como BMW, Audi y Rivian, las ventas lentas de Rivian, con una alta exposición a Norteamérica, junto con la ralentización de la demanda de los modelos electrificados existentes de sus principales clientes europeos, provocaron directamente el descenso de las instalaciones. Si bien los lanzamientos de nuevos modelos añadieron cierto volumen, no fue suficiente para compensar las pérdidas derivadas de la contracción de las ventas de los principales modelos existentes.
SNE señaló que, en un contexto de crecimiento de dos dígitos del mercado general, las instalaciones combinadas de las tres principales compañías surcoreanas de baterías en realidad disminuyeron, ampliando la brecha con sus competidores chinos. En el futuro, cómo responder a la expansión internacional de las empresas chinas y a la tendencia de popularización de las baterías LFP, al tiempo que optimizan su propia presencia local y su estructura de clientes en América del Norte y Europa, será una tarea crítica para los productores surcoreanos de baterías.
En cuanto a las empresas japonesas de baterías,Panasonic ocupó el cuarto lugar con 22,7 GWh de instalaciones, un aumento interanual del 10,2 %, aunque su cuota de mercado cayó del 9,7 % al 8,5 %. Sus baterías se instalan principalmente en modelos fabricados en Norteamérica por su cliente principal, Tesla. Actualmente, mientras mantiene su sistema de suministro centrado en Tesla, Panasonic avanza activamente en la producción en masa y el despliegue comercial de baterías cilíndricas de próxima generación y mejora la eficiencia productiva en sus plantas norteamericanas. Sin embargo, dada su alta concentración de clientes, los cambios en las estrategias de ventas y producción de Tesla en diferentes regiones serán una variable clave que afectará las fluctuaciones posteriores del rendimiento de Panasonic.
De cara al futuro, SNE considera que las tendencias de la demanda regional y las normas regulatorias de la cadena de suministro serán las dos variables clave que afecten la competitividad empresarial.
En Europa, las tasas de penetración de los vehículos eléctricos siguen aumentando y las empresas chinas aceleran su despliegue; mientras tanto, el sistema de pasaporte digital de productos de la UE entró en vigor oficialmente el 20 de julio, y el pasaporte de baterías ha entrado en la fase de preparación para su implementación, lo que aumenta considerablemente la importancia de la trazabilidad de la cadena de suministro y las capacidades de respuesta local.
En América del Norte, la incertidumbre política combinada con los ajustes de producción de los fabricantes de automóviles hace que la eficiencia de la producción local y la capacidad de asegurar cadenas de suministro no chinas se hayan convertido en el foco central actual.
En general, las dimensiones clave de la futura competencia en el mercado de baterías de potencia no se limitarán al precio, sino que dependerán más de la implantación de capacidad regional y las capacidades de localización, las alianzas sólidas con fabricantes de equipos originales (OEM) globales, las reservas tecnológicas en baterías LFP y de próxima generación, y la transparencia y resiliencia de la cadena de suministro; todos estos factores determinan conjuntamente la posición competitiva a largo plazo de cada empresa.
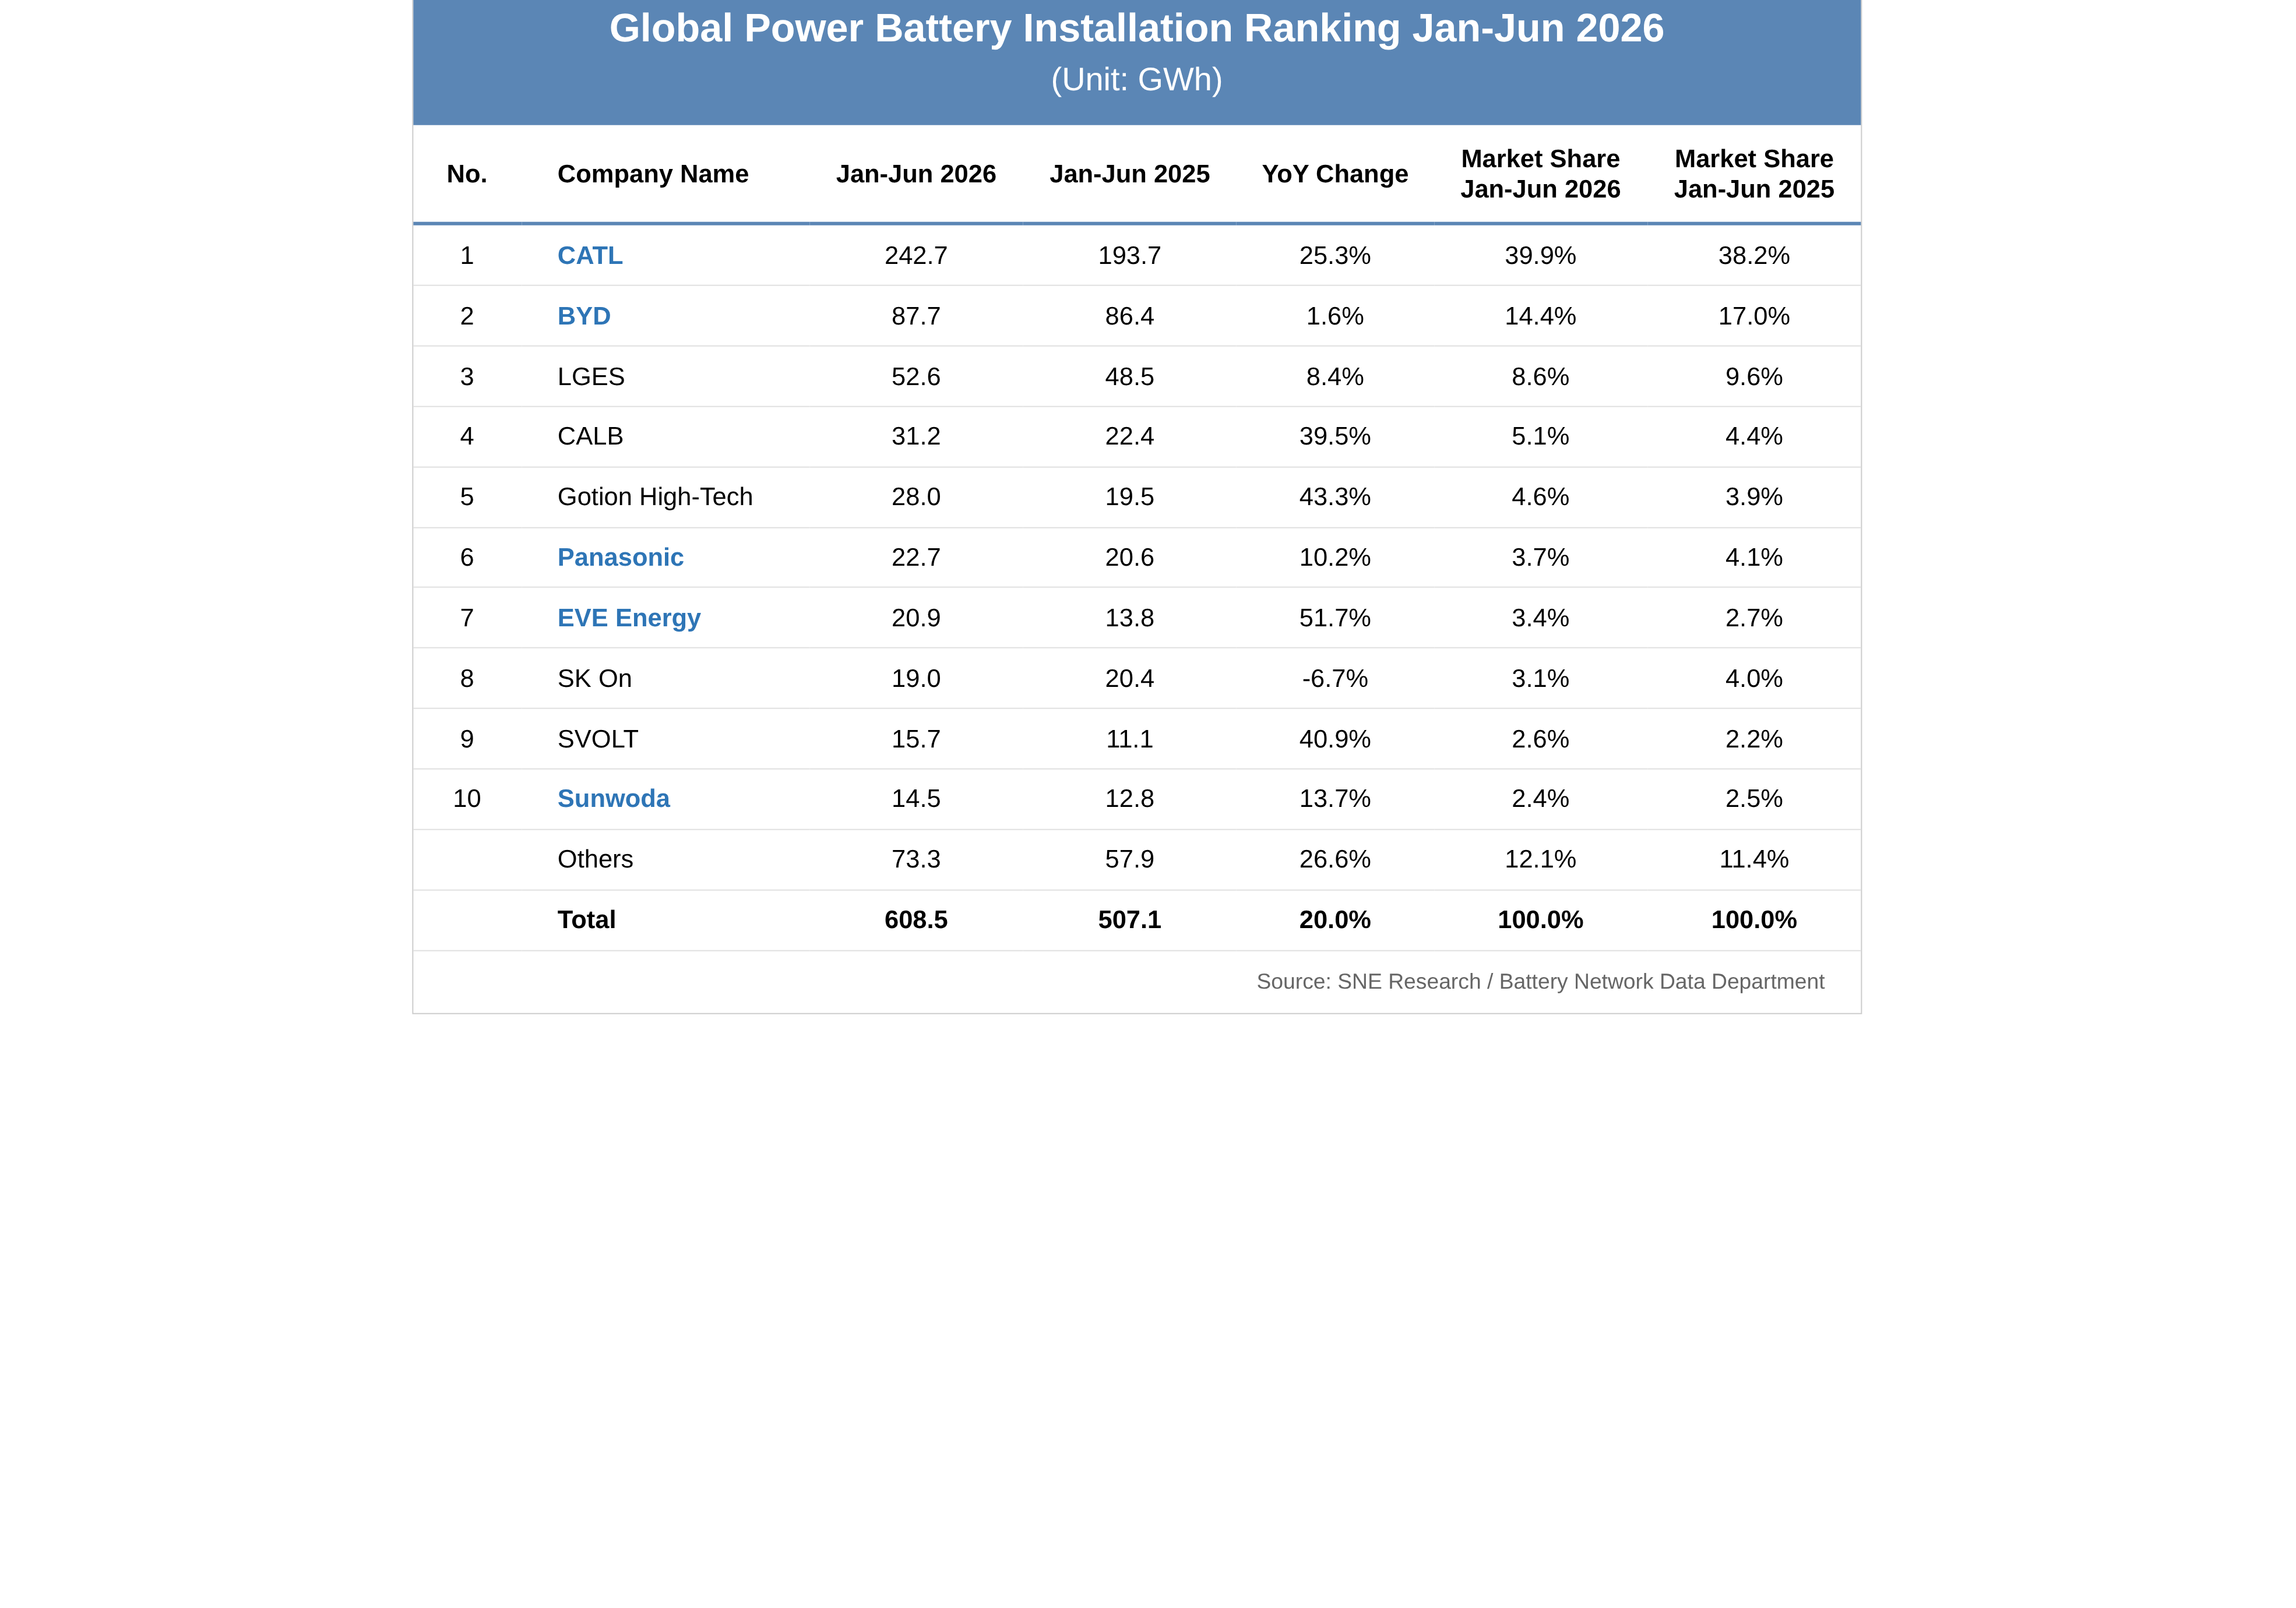
Si observamos el mercado mundial de baterías de potencia, incluida China,en el primer semestre de 2026, las instalaciones totales mundiales de baterías de potencia alcanzaron los 608,5 GWh, un aumento interanual del 20 %. Entre los 10 primeros, siete empresas chinas acumularon una cuota de mercado combinada del 72,4 %, un aumento de 1,5 puntos porcentuales interanual.
En cuanto a la variación interanual de las instalaciones, solo SK On, entre los 10 mayores productores mundiales de baterías para vehículos eléctricos, registró un descenso en el primer semestre de 2026, del 6,7 %, mientras que los nueve restantes lograron un crecimiento interanual, con Gotion High-tech, EVE y SVOLT Energy Technology creciendo más de un 40 %.
Desde la perspectiva de la cuota de mercado, en comparación con el mismo período de 2025, CATL, CALB, Gotion High-tech, EVE y SVOLT Energy Technology registraron un crecimiento interanual positivo en el primer semestre de 2026, mientras que BYD, LG Energy Solution, SK On, Panasonic y Sunwoda experimentaron descensos en diversos grados.