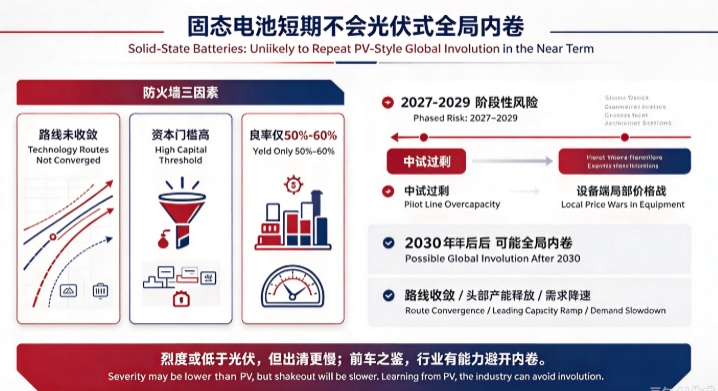
Puntos clave: Las baterías de estado sólido no verán una competencia feroz a escala industrial como la fotovoltaica en el corto plazo: las rutas tecnológicas no convergen, los altos umbrales de capital y los rendimientos de solo el 50%-60% forman un cortafuegos. Existen riesgos por fases en 2027-2029, con excedentes de líneas piloto y guerras de precios localizadas en el lado de los equipos; después de 2030, si las rutas tecnológicas convergen, se libera capacidad líder y el crecimiento de la demanda se desacelera, podría producirse una competencia feroz a escala industrial, con una intensidad probablemente menor que en la fotovoltaica pero con una salida del mercado más lenta. Dadas las lecciones de la fotovoltaica, la industria de baterías de estado sólido es plenamente capaz de evitar la competencia feroz.

SMM ha revisado recientemente el futuro de las baterías de estado sólido y ha elaborado una serie de diez años. Utilizando el desarrollo actual de la industria de baterías de litio como referencia, especialmente la historia entrelazada de las rutas LFP y ternaria, que ha escrito un capítulo épico a lo largo del tiempo. En la larga historia de las baterías de litio líquidas convencionales, las baterías semisólidas y de estado sólido subirán al escenario, delineando una nueva generación de baterías de alta energía específica.
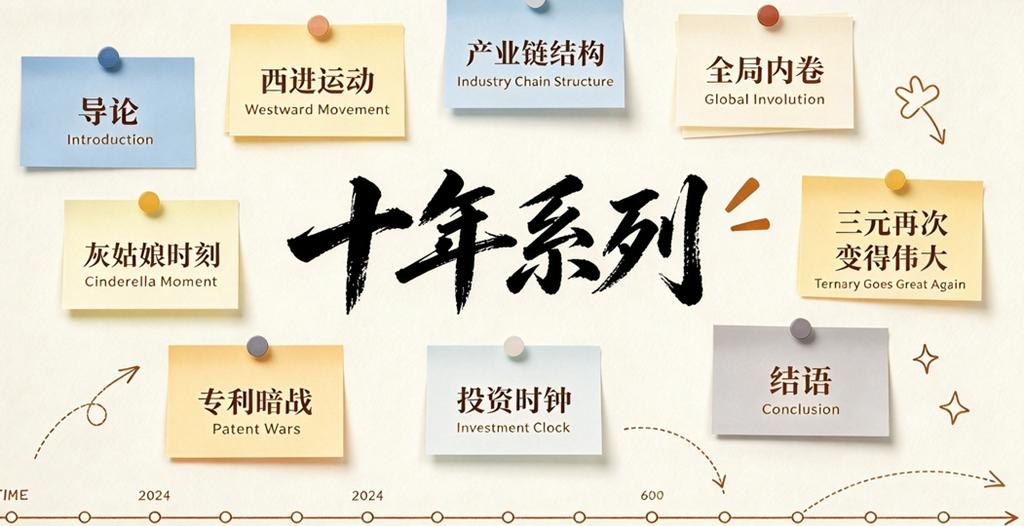
La serie de diez años se dividirá en nueve partes: introducción, movimiento hacia el oeste, estructura de la cadena industrial, competencia feroz a escala industrial, momento Cenicienta, el retorno de la grandeza ternaria, guerra de sombras de patentes, reloj de inversión y conclusión.
Introducción: Los sueños seguramente brillarán en la realidad: por qué necesitamos volver a comprender la lógica industrial de las baterías de estado sólido: la brecha entre el ideal y la realidad, y el resultado es que los sueños brillan en la realidad
Primera parte: ¿Replicará el movimiento hacia el oeste de las baterías líquidas? La lógica de la concentración occidental: ¿replicarán las baterías de estado sólido el "movimiento hacia el oeste" de las baterías de litio líquidas?
Segunda parte: Una buena oportunidad para revertir la estructura de poder distorsionada de la cadena industrial: estructura de poder de la cadena industrial: ¿ganancias inesperadas aguas arriba, presión en el medio, retrasos en los pagos aguas abajo?
Tercera parte: Advertencia de competencia feroz a escala industrial al estilo fotovoltaico: ¿entrarán las baterías de estado sólido en una competencia feroz a escala industrial al estilo fotovoltaico?
Cuarta parte: El regreso de Cenicienta en las rutas tecnológicas: el "momento Cenicienta" de las baterías de estado sólido: ¿qué ruta tecnológica seguirá el camino de regreso de LFP?
Quinta parte: La ternaria puede volver a ser grande: ¿pueden las baterías ternarias "volver a ser grandes" a través de las baterías de estado sólido?
Sexta parte: Panorama competitivo global: la "guerra de sombras de patentes" y la carrera de industrialización entre China, Japón y Corea del Sur
Séptima parte: Entrar temprano al mercado te mostrará a ti mismo diez años después: reloj de inversión: el "modelo de cinco etapas" de la industrialización de baterías de estado sólido
Conclusión: Una pista completamente nueva: las baterías de estado sólido no son una "secuela simple" de las baterías de litio líquidas
Este artículo es el tercero de la serie, una advertencia sobre la competencia feroz a escala industrial al estilo fotovoltaico. ¿Entrarán las baterías de estado sólido en una competencia feroz a escala industrial al estilo fotovoltaico? ¿Serán arrastradas bajo las ruedas de la competencia feroz a escala industrial al estilo fotovoltaico?
Revisión del artículo anterior, el tercero de nueve artículos de la serie de diez años sobre baterías de estado sólido: Estructura de poder de la cadena industrial: ganancias inesperadas aguas arriba, presión en el medio, retrasos en los pagos aguas abajo. Las baterías de estado sólido no replicarán simplemente el patrón de las baterías de litio líquidas de "ganancias inesperadas aguas arriba, presión en el medio, retrasos en los pagos aguas abajo". El sulfuro de litio representa el 50%-64% de los costos de las baterías de sulfuro, con una capacidad inicial escasa y un poder de fijación de precios extremadamente fuerte; los electrolitos de estado sólido se están convirtiendo en componentes centrales y en el centro de poder de la cadena industrial. Los actores aguas abajo se están protegiendo mediante el desarrollo interno y participaciones accionarias, pero el poder de negociación a corto plazo es limitado. La lógica central está cambiando de "el recurso es el rey" a "la tecnología es el rey", siendo la clave la expansión de la capacidad de sulfuro de litio y la reducción de costos.
¿Entrarán las baterías de estado sólido en una competencia feroz a escala industrial al estilo fotovoltaico? Este tema es una de las discusiones candentes en la actual industria de baterías de litio líquidas. La dolorosa experiencia de la industria fotovoltaica ha golpeado repetidamente a la industria de baterías de litio líquidas, de rápido crecimiento pero plagada de competencia feroz. Aquí, SMM también está guiando a todos a considerar si la industria de baterías de estado sólido, que genera grandes expectativas, puede evitar las trampas de sus predecesores con anticipación y crear un entorno operativo más saludable.
I. Por qué usar la fotovoltaica como marco de referencia para analizar las baterías de estado sólido
La industria fotovoltaica ha experimentado un colapso por competencia feroz de nivel de libro de texto en los últimos tres años. En 2025, la capacidad nominal de China para polisilicio, obleas, celdas solares y módulos estaba entre 1.100 GW y 1.400 GW, con la capacidad en cada segmento superando la demanda global en más del doble, y las tasas de utilización en el segmento de polisilicio eran insuficientes. Según datos de SMM, la capacidad efectiva de polisilicio alcanzó los 3 millones de toneladas en 2025, mientras que la producción real fue de solo 1,3 millones de toneladas, con una tasa de utilización inferior al 50%; la capacidad del segmento de obleas superó los 1.300 GW, superando con creces la demanda global de instalaciones. En cuanto a los precios, según los datos de SMM, el precio promedio del polisilicio denso tipo P cayó de 59 yuanes/kg a finales de 2023 a 35,5 yuanes/kg a finales de 2024, una caída del 39,83%; los precios del polisilicio cayeron brevemente a alrededor de 34.000 yuanes/tonelada en julio de 2025. Para los módulos, el índice de costos de módulos de SMM muestra que el costo de producción de módulos de las empresas integradas fue de 0,729 yuanes/W, mientras que las empresas especializadas estaban en solo 0,687 yuanes/W. Los precios reales de transacción de obleas, celdas y módulos de varios tamaños básicamente cayeron por debajo de los costos en efectivo, lo que provocó recortes significativos de producción. Aunque algunas empresas líderes de polisilicio vieron una mejora marginal en el rendimiento a medida que los precios del polisilicio se recuperaron debido a las políticas "anti-competencia feroz", la industria en su conjunto permaneció en un estado de pérdidas generalizadas.
La causa raíz de esta competencia feroz se puede descomponer en la satisfacción simultánea de tres condiciones: convergencia de rutas tecnológicas (PERC→TOPCon→HJT, con diferenciación limitada), umbrales de capital relativamente controlables (el umbral de inversión de la línea de producción de módulos fotovoltaicos es menor que el de las baterías de litio) y el crecimiento de la demanda pasando de una fase explosiva a una fase estable. La combinación de estos tres factores ha llevado a entradas masivas de capital, excedentes rápidos de capacidad y guerras de precios sostenidas.
Si las baterías de estado sólido poseen las mismas condiciones de "tormenta perfecta" debe examinarse punto por punto.
II. Prueba de condiciones: los genes "anti-competencia feroz" de las baterías de estado sólido
Condición 1: ¿Están convergiendo las rutas tecnológicas?—Lejos de estar resuelto
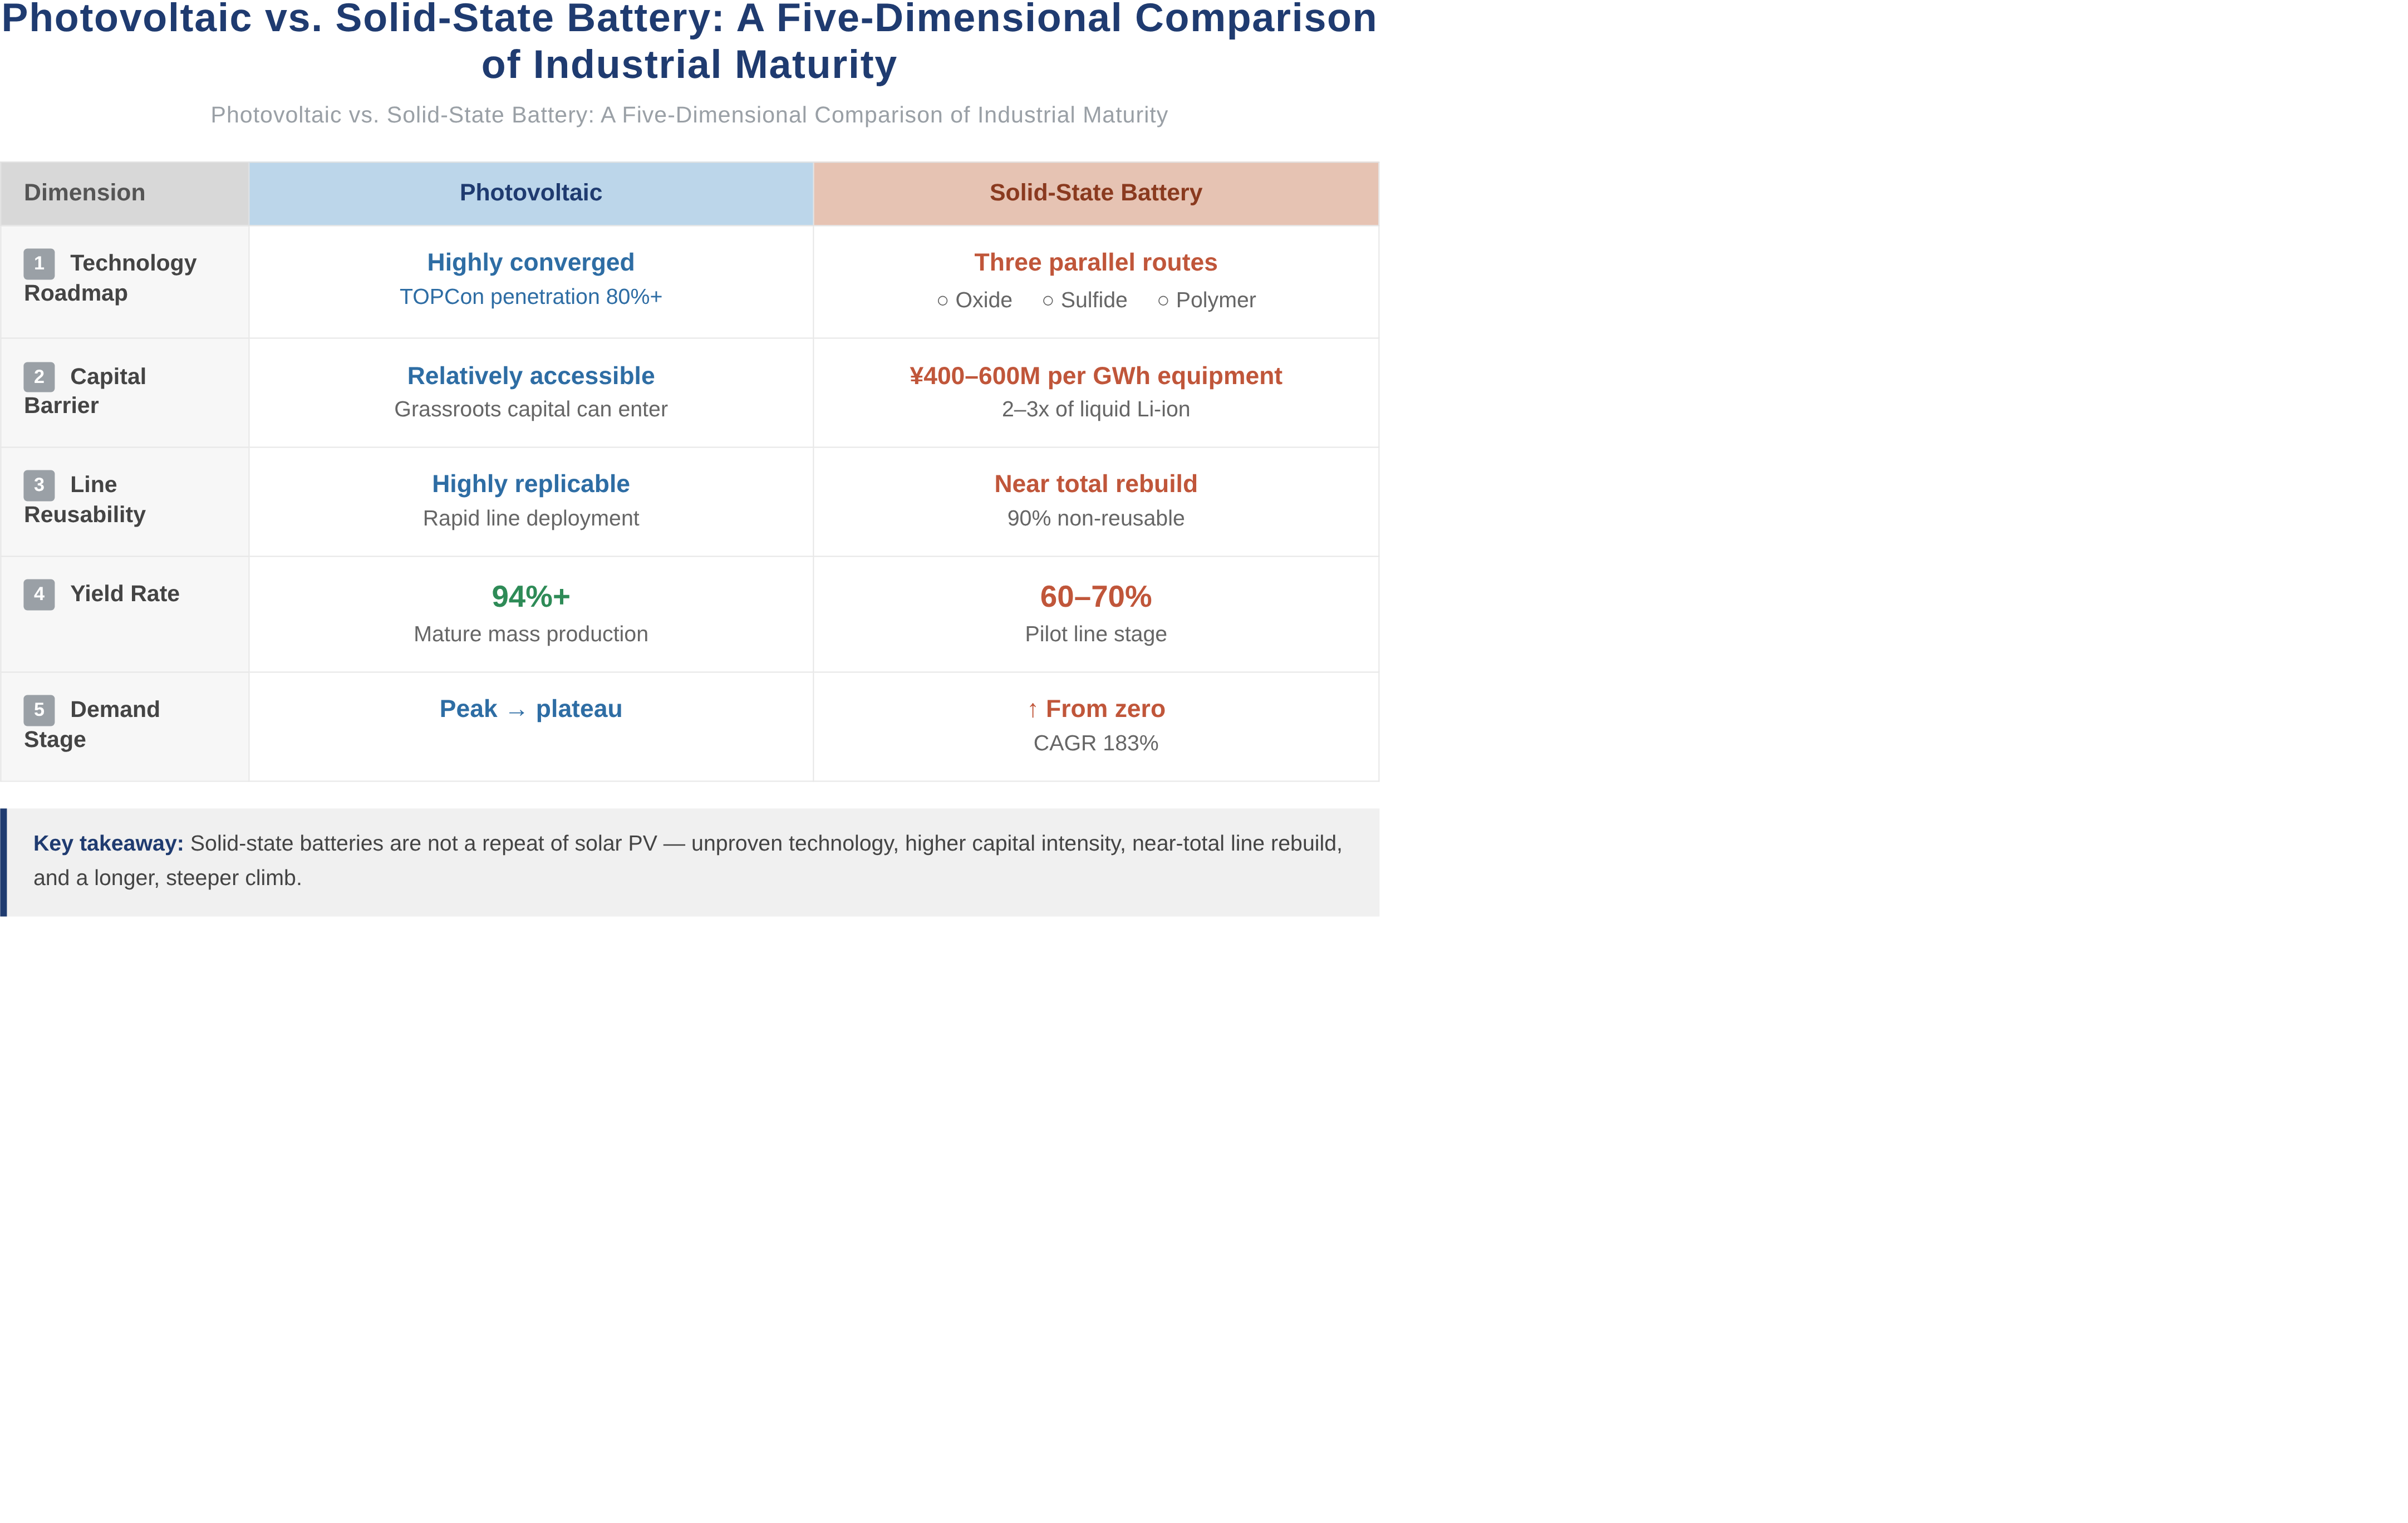
La premisa tecnológica de la competencia feroz fotovoltaica es la convergencia de rutas. La penetración de la tecnología TOPCon supera el 80%, las empresas CR5 representan el 80% de la capacidad, los productos están altamente homogeneizados y la competencia solo puede depender del precio.
Las baterías de estado sólido son exactamente lo contrario.Las rutas de sulfuro, óxido y polímero compiten en paralelo, y cada ruta tiene subdivisiones adicionales dentro de sí. Aunque la ruta de sulfuro se está convirtiendo gradualmente en la corriente principal para las baterías totalmente de estado sólido debido a su excelente conductividad iónica y buenas propiedades mecánicas, la ruta de óxido ya se ha instalado en vehículos en la etapa semisólida, mientras que la ruta de polímero conserva ventajas en escenarios de aplicación específicos. Esto significa que el capital no puede "apostar por una ruta y replicar líneas de producción a escala" como lo hizo en la fotovoltaica. Sin consenso de ruta, el riesgo de expansión ciega de capacidad es extremadamente alto: las líneas de producción puestas en funcionamiento pueden convertirse en costos hundidos debido al cambio de ruta.
Condición 2: ¿Es el umbral de capital lo suficientemente bajo?—Extremadamente alto y las líneas de producción no son reutilizables
El umbral de inversión para las líneas de producción de módulos fotovoltaicos es muy inferior al de las baterías de litio, lo que ha proporcionado las condiciones para una afluencia masiva de "capital de base".
El umbral para las baterías de estado sólido es completamente opuesto. El proceso de producción de las baterías totalmente de estado sólido sufre cambios significativos: el proceso seco frontal reemplaza al recubrimiento húmedo, la impresión de marco adhesivo + apilamiento + prensado isostático en el medio reemplaza al bobinado tradicional + llenado de electrolito, y el lado de los equipos requiere nuevos equipos de electrodo seco, impresión por transferencia de electrolito de estado sólido, impresión de marco adhesivo, prensado isostático y otros. Las líneas de producción totalmente de estado sólido están cerca de reconstruirse desde cero, las líneas de producción líquidas existentes no pueden cumplir con los requisitos y los equipos centrales deben ser rediseñados. La inversión en equipos por GWh alcanza de 400 a 600 millones de yuanes, lo que es de 2 a 3 veces la de las baterías líquidas tradicionales. Este umbral de capital suprime naturalmente la afluencia de "capital de base": los actores que actualmente ingresan al campo de las baterías de estado sólido son principalmente actores de primer nivel con bases existentes en baterías de litio líquidas y empresas intersectoriales con antecedentes en la industria química.
Condición 3: ¿Es el crecimiento de la demanda lo suficientemente rápido?—Comenzando desde cero, pero con un desajuste entre planificación y demanda
Las baterías de estado sólido están actualmente en vísperas de la industrialización, con tiempo suficiente para planificar y ordenar las cosas adecuadamente, evitando los desvíos de la historia y sorteando ese campo de batalla de Waterloo.
Según las previsiones de SMM, los envíos de baterías totalmente de estado sólido superarán los 10 GWh para 2030, y se espera que la tasa de penetración de las baterías totalmente de estado sólido alcance alrededor del 9% para 2035. En el corto plazo, no existe el problema de "desaceleración del crecimiento de la demanda": la demanda comienza casi desde cero. Sin embargo, el riesgo oculto radica en que la planificación de capacidad aún no ha tomado forma, y en el corto a mediano plazo, supera con creces la demanda. SMM prevé que la capacidad planificada de baterías de estado sólido superará los 1.100 GWh para 2035.
En el corto a mediano plazo de 2026 a 2030, la tasa de operación será de solo el 1%-15%, con un desajuste severo de la demanda, y el volumen solo aumentará gradualmente después de 2032.
Una condición adicional que la fotovoltaica no tiene: el cuello de botella del rendimiento
El rendimiento global de las líneas piloto de estado sólido es solo del 50 %-60 %, mientras que las baterías líquidas ya superan el 95 %. El cuello de botella del rendimiento implica que, aunque entre capital y se construyan líneas de producción, no se puede formar rápidamente capacidad efectiva. Esto es un «cortafuegos natural».
III. Ventana de riesgo de la involución por fases y vías de transmisión
Las baterías de estado sólido no entrarán a corto plazo en una involución sistémica al estilo fotovoltaico. Sin embargo, el riesgo de «involución por fases» es real y se concentra en la ventana específica de 2027-2029.
3.1 La lógica de la formación de la ventana de riesgo
2025-2026 es un periodo de despliegue intensivo de líneas piloto. Los rumores del mercado sugieren que la línea piloto de estado sólido de sulfuro de 5 GWh de CATL en Hefei inició su producción en mayo de 2025, la línea piloto de 2 GWh de BYD en Shenzhen Pingshan inició su producción en febrero de 2026 y se espera que la línea de producción en masa de 2 GWh de Gotion High-tech comience la puesta en marcha de equipos a finales de 2026. Esta información aún no se ha verificado por completo y la demanda actual todavía no es suficiente para respaldar un rápido aumento de la capacidad. Lo que queda por verificar es la eficacia de la validación de instalación en vehículos en lotes pequeños a partir de 2027, y si el ritmo de iteración tecnológica y la adaptabilidad de costes en torno a 2030 pueden respaldar los objetivos de producción en masa a gran escala.
El problema es que si un gran número de líneas piloto se convierten en líneas de producción en masa de forma concentrada en 2027-2028, mientras el crecimiento de la demanda no cumple las expectativas, la sobrecapacidad por fases será inevitable. Más crítico aún, las rutas tecnológicas de las baterías de estado sólido no convergerán antes de 2027: las rutas de sulfuro, óxido y polímero siguen compitiendo, lo que significa que las líneas de producción no pueden lograr una replicación rápida y una dilución de costes mediante la estandarización como ha ocurrido con la fotovoltaica.
3.2 Vía de transmisión: guerras de precios localizadas desde el extremo de los equipos hasta el extremo de los materiales
La vía de transmisión de la espiral involutiva fotovoltaica es "sobrecapacidad → colapso de precios → pérdidas en toda la cadena". La vía de transmisión de la involución por fases de las baterías de estado sólido es diferente y mostrará una característica de "transmisión por capas".
Capa 1: "Carrera armamentística" y guerras de precios localizadas en el extremo de los equipos . El segmento de equipos es el primero en beneficiarse de la inversión en industrialización, pero también puede ser el primero en sentir la presión del exceso de oferta. Los pedidos de equipos en 2026 pueden crecer un 70%-80% interanual y, especialmente a partir de 2027-2028, a medida que los clientes intermedios liberen demanda de producción en masa, la curva de crecimiento mostrará una mejora exponencial. Sin embargo, el riesgo en el extremo de los equipos es que, si varias empresas de celdas de batería construyen líneas piloto simultáneamente, los productores de equipos pueden enfrentarse a limitaciones de capacidad a corto plazo; una vez que pase la ola de construcción de líneas piloto y las líneas de producción en masa aún no hayan comenzado a gran escala, los pedidos de equipos pueden experimentar un vacío. Más crítico aún, cuando las rutas tecnológicas aún no han convergido, los productores de equipos necesitan desarrollar simultáneamente soluciones de equipos para múltiples rutas, con una alta inversión en I+D y una escala de pedidos por línea limitada, lo que comprimirá los márgenes de beneficio.
Capa 2: "Diferenciación estructural" en el extremo de los materiales . La capacidad efectiva de materiales básicos como el sulfuro de litio es extremadamente escasa y no habrá una guerra de precios a corto plazo. Sin embargo, a medida que más empresas superen el cuello de botella del nivel de cien toneladas en la fase piloto, la competencia en el extremo de los materiales pasará de la "disponibilidad" a la "calidad", y si los pioneros pueden defender su ventaja dependerá de la profundidad del foso que hayan construido en madurez de procesos y control de costes. El segmento de materiales electrolíticos puede ver competencia incluso antes: la cuota de mercado global de Tinci en precursores de electrolitos de sulfuro ya ha superado el 60%, y Capchem está realizando despliegues simultáneos en cuatro direcciones, por lo que el extremo de los materiales no es monolítico.
Capa 3: "Competencia deslocalizada" en el extremo de las celdas de batería. A diferencia de la fotovoltaica, los escenarios de aplicación iniciales de las baterías de estado sólido están muy fragmentados: eVTOL, robots humanoides, modelos de automóviles de gama alta y almacenamiento de energía tienen requisitos diferentes de densidad energética y seguridad, así como distintas sensibilidades al precio. Esto significa que las empresas de celdas de batería no competirán frontalmente en la misma dimensión de precios como hacen los productores de módulos fotovoltaicos, sino que cada una se centrará en diferentes segmentos de mercado.
3.3 Una variable fácilmente pasada por alto: el "efecto de desvío" de las baterías sólido-líquidas
Las baterías sólido-líquidas (semisólidas), como ruta de transición, están desviando demanda y capital de las baterías de estado sólido . La capacidad de baterías sólido-líquidas crecerá de 15 GWh en 2025 a 350 GWh y 2.000 GWh en 2030 y 2035 respectivamente, aproximadamente 1,8 veces la escala de las baterías de estado sólido. El ritmo de expansión de capacidad de las baterías sólido-líquidas es más estable, con una tasa de utilización que alcanza el 49% ya en 2026 y se estabiliza en torno al 75% después de 2031, en marcado contraste con la tasa de utilización del 1%-15% de las baterías de estado sólido.
Las baterías semisólidas actúan en realidad como una "válvula de alivio de presión". Cuando los avances tecnológicos en las baterías de estado totalmente sólido quedan por detrás de las expectativas, el capital y la capacidad pueden desplazarse hacia las baterías semisólidas, evitando una concentración excesiva de sobrecapacidad en el campo de las totalmente sólidas. Sin embargo, también hay que protegerse contra otro riesgo: si la capacidad de baterías semisólidas se expande demasiado rápido y las baterías de estado totalmente sólido logran de repente avances tecnológicos y una rápida reducción de costes en torno a 2030, el gran volumen de capacidad de baterías semisólidas puede enfrentarse al riesgo de quedar eliminado por un "salto generacional".
IV. Ventana de riesgo de involución en toda la industria: después de 2030
La verdadera ventana de riesgo de involución en toda la industria se sitúa después de 2030.Existen tres condiciones desencadenantes: tecnología + capacidad + coste!
4.1 Las rutas tecnológicas convergen básicamente. Cuando la ruta de sulfuro u óxido establezca su dominio, el valor de la línea de producción de otras rutas se reducirá a cero y la capacidad de las empresas supervivientes se liberará de forma concentrada. El proceso de convergencia de rutas tecnológicas va acompañado en sí mismo de una ronda brutal de "eliminación de rutas": la capacidad de las rutas eliminadas no es "excedente", sino "inválida".
4.2 Los actores de primer nivel completan su despliegue de capacidad. Las líneas de producción en masa de actores de primer nivel como CATL y BYD entrarán en funcionamiento de forma concentrada en torno a 2030, y la capacidad efectiva de la industria experimentará un aumento escalonado. Si el crecimiento de la demanda se reduce gradualmente desde una tasa compuesta anual del 183% hasta un crecimiento de velocidad media, la brecha entre oferta y demanda se estrechará rápidamente.
4.3 La reducción de costes desencadena el "efecto techo" sobre la demanda. Cuando los costes de las baterías de estado sólido caigan a un nivel competitivo con las baterías líquidas convencionales, la demanda del mercado pasará de la "adopción temprana de gama alta" a la "popularización en el mercado de masas". Sin embargo, el mercado de masas es mucho más sensible al precio que el mercado de gama alta, lo que significa que las empresas de celdas de batería se verán forzadas a competir en precios. Y cuando las rutas tecnológicas converjan y las líneas de producción puedan estandarizarse y replicarse, el ritmo de reducción de costes se acelerará y las condiciones para una guerra de precios madurarán.
El juicio de expertos como el académico Ouyang Minggao merece atención: la industria enfrenta actualmente contradicciones estructurales: por un lado, la capacidad sigue expandiéndose y ha surgido presión de sobreoferta en ciertos segmentos; por otro lado, los productos de gama alta, las baterías de nuevo tipo y las tecnologías de seguridad aún presentan carencias. La industria está acelerando su concentración hacia los actores de primer nivel con capacidades tecnológicas centrales, mientras que los productores pequeños y medianos sin barreras tecnológicas enfrentan una presión de supervivencia cada vez mayor. Este patrón de "excedente estructural" en lugar de "excedente de toda la industria" persistirá antes de 2030.
V. Conclusión
La comparación de las condiciones de competencia interna entre las baterías de estado sólido y la energía fotovoltaica puede resumirse de la siguiente manera:
Juicio a corto plazo (2026-2028): no se producirá una competencia interna en toda la industria, pero el exceso de capacidad de las líneas piloto y las guerras de precios localizadas en el lado de los equipos son eventos de alta probabilidad. El riesgo central en esta etapa no es el "exceso de capacidad", sino la "capacidad inválida": se construyen muchas líneas piloto pero no pueden convertirse en producción en masa efectiva, y la inversión en equipos no puede generar rendimientos.
Perspectiva a medio plazo (2028-2030): las rutas tecnológicas entrarán en una ventana de convergencia. La capacidad vinculada a rutas eliminadas se convertirá en costos hundidos, y la competencia entre las empresas supervivientes pasará de una "batalla de rutas" a una "batalla de costos". La primera ronda genuina de competencia de precios puede surgir durante esta fase, pero se limitará a las celdas de batería y los materiales electrolíticos, sin extenderse por toda la cadena industrial.
Perspectiva a largo plazo (después de 2030): una vez que las rutas tecnológicas hayan convergido en gran medida, los actores de primer nivel hayan completado su despliegue de capacidad y el crecimiento de la demanda haya pasado de alta velocidad a velocidad moderada, las baterías de estado sólido enfrentarán un riesgo genuino de competencia interna a gran escala. Sin embargo, la intensidad de este riesgo puede ser menor que la observada en la energía fotovoltaica, por las siguientes razones: las baterías de estado sólido tienen umbrales de capital más altos y barreras de salida más elevadas; una vez comprometidas, a las empresas les resultará mucho más difícil que a los fabricantes de módulos fotovoltaicos reutilizar o cerrar rápidamente las líneas de producción. Esto significa que la racionalización de la capacidad avanzará más lentamente, pero las guerras de precios también pueden durar más.
La lección de la involución fotovoltaica no es «no ampliar la capacidad», sino «no ampliar la capacidad a gran escala antes de que converjan las rutas tecnológicas». La actual moderación en la industria de baterías de estado sólido —donde los proveedores de materiales adoptan generalmente una estrategia prudente de producir según ventas y la mayoría de las líneas de producción operan con baja utilización o en modo de validación— es precisamente un reflejo de que esa lección se está asimilando. El verdadero riesgo reside en lo que ocurra después de que surjan los resultados de la validación en vehículos de lotes pequeños en 2027-2028: si una ruta supera significativamente a las demás, el capital podría inundar esa ruta a corto plazo, desencadenando una nueva ola de «expansión de capacidad tipo apuesta». En ese momento, lo que la industria necesitará será una disciplina de planificación de capacidad más madura, no impulsos de expansión más agresivos.
El próximo artículo es el cuarto de la serie: ¿Qué Cenicienta entre las rutas tecnológicas protagonizará un regreso?
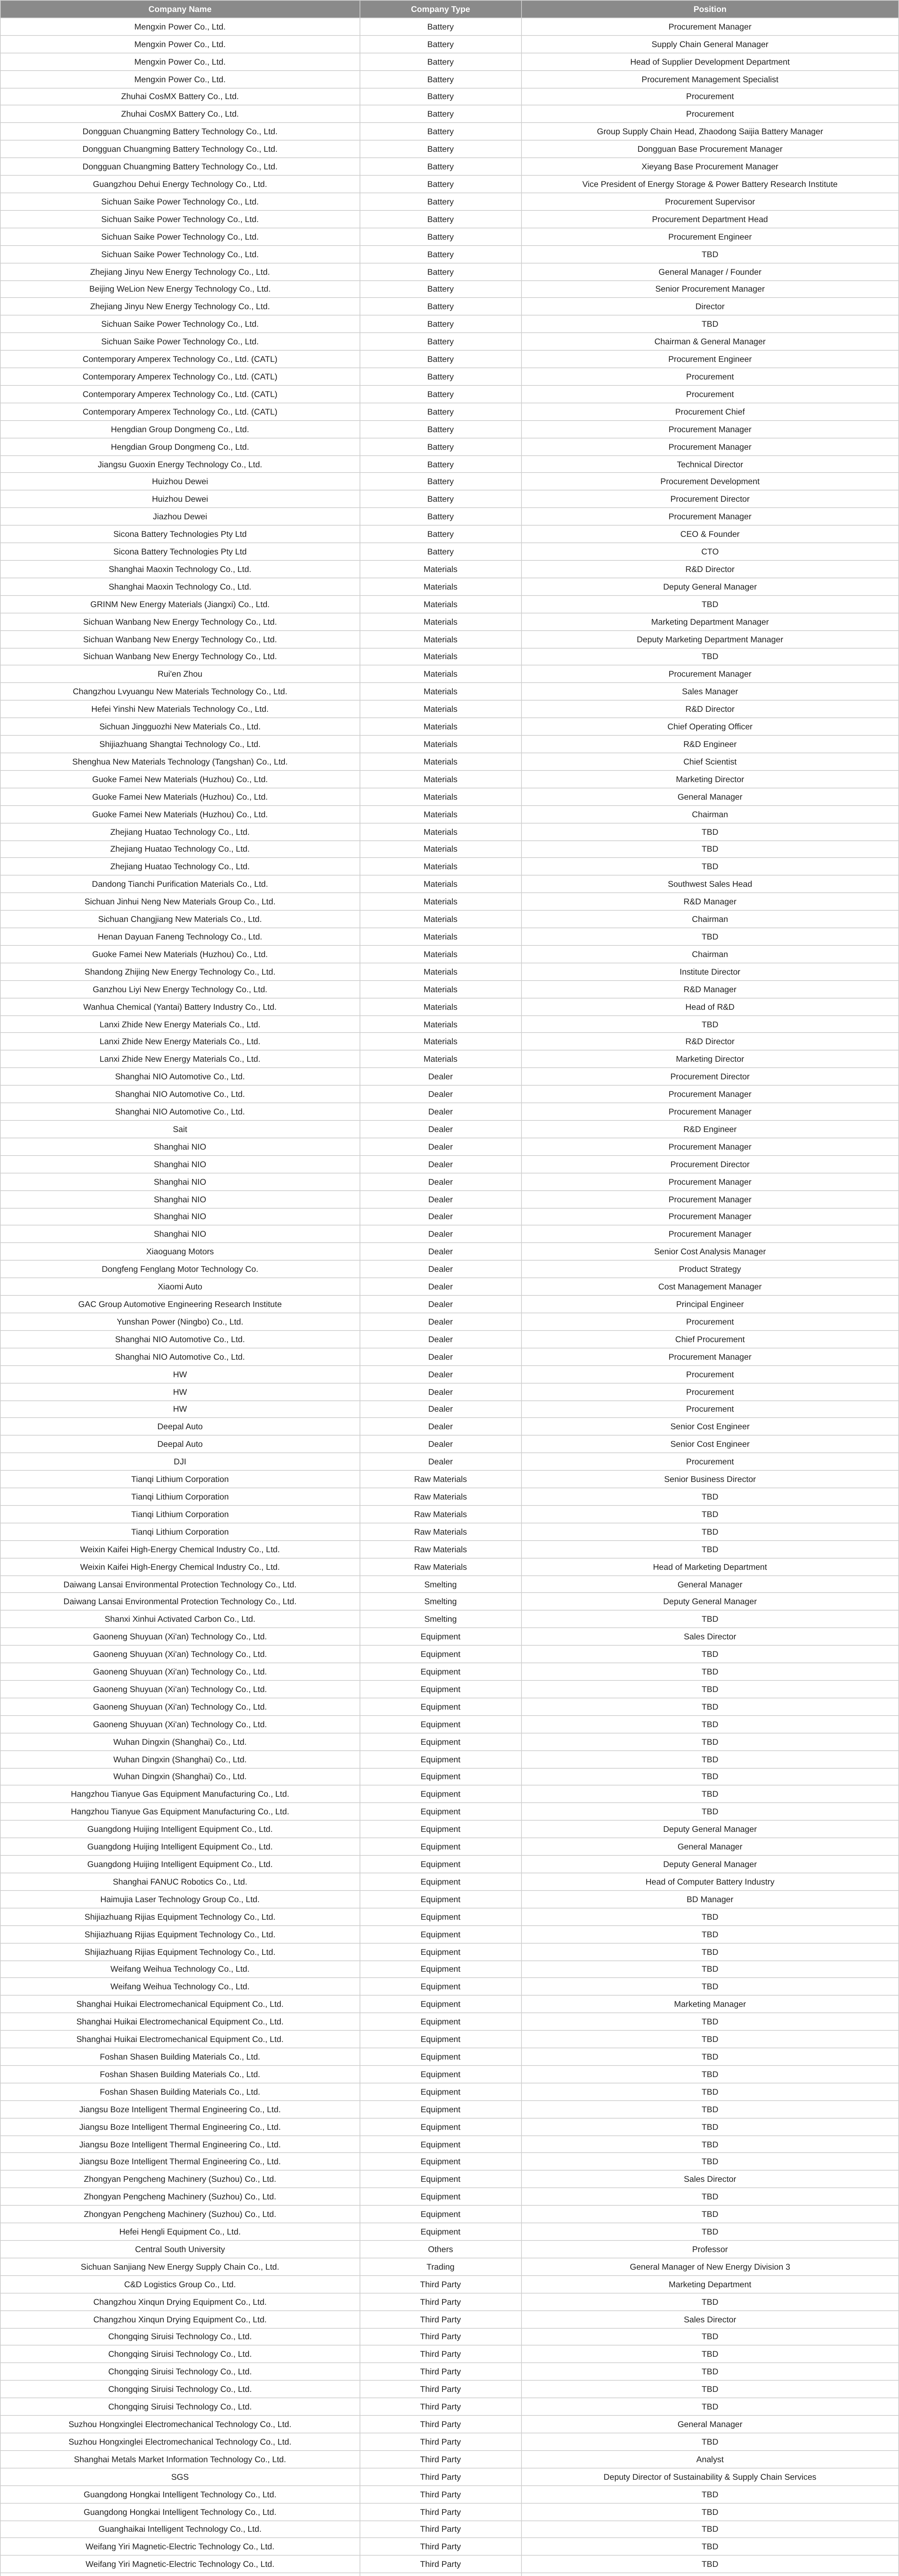
Por último, recomendamos la conferencia premium de SMM. Progreso actual y algunas empresas y representantes participantes:
Tel.: 021-20707860 (o añada el WeChat 13585549799) Yang Chaoxing. ¡Gracias!
Información relacionada