En julio de 2026, la tasa de operación de la varilla de cobre secundaria fue del 12,43 %, inferior al 12,61 % esperado, con una disminución de 0,18 puntos porcentuales intermensual y de 18,47 puntos porcentuales interanual. En julio de 2026, el mercado de varilla de chatarra de cobre operó bajo el tema dominante del contrato de cobre más negociado en la SHFE disparándose desde 102.000 yuan/t hasta superar los 106.000 yuan/t, con una ganancia mensual superior a 3.000 yuan/t. Impulsado por el repunte unilateral del cátodo de cobre y el insuficiente seguimiento de la chatarra de cobre, el diferencial de precio entre el metal primario y la chatarra se amplió desde alrededor de 2.000 yuan/t al inicio del mes hasta más de 4.000 yuan/t al cierre, y en un momento a mediados de mes llegó incluso a 4.800 yuan/t. El diferencial entre la varilla de cobre catódico y la varilla de cobre secundaria también alcanzó el umbral económico de más de 1.800 yuan/t durante la subida del precio del cobre. Bajo el doble marco de las continuas restricciones de cumplimiento de la facturación inversa y la profundización de la temporada baja de altas temperaturas, el mercado mostró una polarización marcada: estrechez estructural de la oferta, compras robustas impulsadas por arbitraje aguas abajo, y una temporada baja aún más débil para el consumo físico. A partir del 1 de julio, la nueva política de "facturación inversa tres en uno" (con la tasa de prepago del impuesto sobre la renta de personas físicas con ventas anuales de hasta 600.000 yuanes reducida al 0,25 %) se implementó formalmente, remodelando aún más el panorama regional de la oferta.
Por el lado de la oferta, el mercado de chatarra de cobre continuó con la estrechez estructural observada desde 2026, siendo la restricción subyacente aún el impacto combinado de la política de facturación inversa y la eliminación gradual de los subsidios fiscales: las inspecciones en Hubei y otras regiones se volvieron más estrictas, y las cuotas de facturación en áreas como Shuyang, Jiangsu, permanecieron restringidas. Más críticamente, en julio, la provincia de Henan abolió los subsidios fiscales mientras que la facturación inversa aún podía implementarse. En Shuyang, Jiangsu, tras los controles de facturación inversa, las empresas fueron notificadas en julio de la cancelación de los subsidios, y la mayoría de las empresas de utilización de chatarra suspendieron sus operaciones para esperar y ver. Algunos pedidos no cumplidos de Jiangsu fluyeron hacia provincias vecinas, y la chatarra de cobre disponible que cumplía con los requisitos y era deducible siguió siendo escasa. Las tasas impositivas de las facturas de chatarra de cobre del mercado principal ya superaban el 11 %, llegando al 12 % en algunas zonas, lo que impulsó aún más los costos de adquisición de materias primas para las empresas.
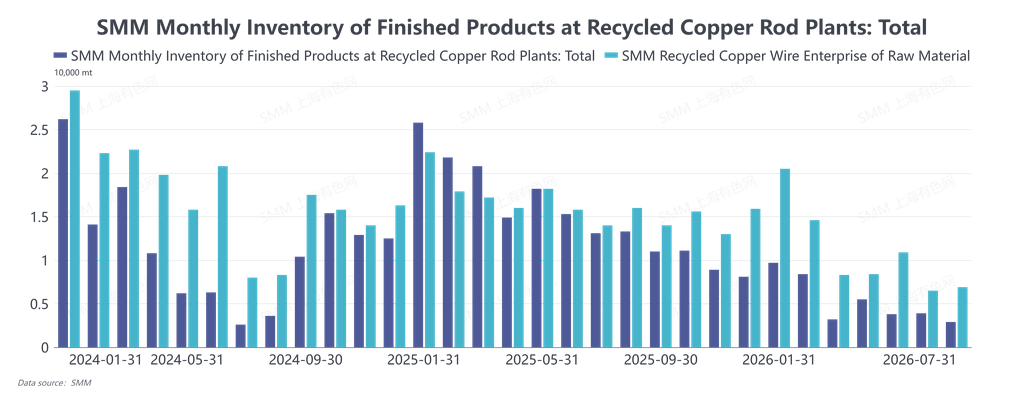
Por el lado de la demanda, a medida que el diferencial de precio entre el metal primario y la chatarra se amplió por encima de los 3.800 yuan/t, la viabilidad económica de la chatarra de cobre se hizo evidente, y la disposición de compra de las empresas de varilla de cobre secundaria fue notablemente robusta. Sin embargo, esta robusta disposición de compra se dirigió principalmente al arbitraje de futuros más que al reabastecimiento físico. Durante el repunte del precio del cobre, las empresas de varilla de cobre secundaria adoptaron ampliamente una lógica de cobertura de "comprar materias primas y vender futuros" para adquirir chatarra de cobre. Tras asegurar lo suficiente para la demanda del día durante la sesión matutina, dejaron de cotizar y no persiguieron precios más altos para aceptar mercancía. Sin embargo, estas compras impulsadas por el arbitraje inicialmente no se tradujeron completamente en un reabastecimiento real para la producción. Las industrias de alambre y cable esmaltado de uso final se vieron presionadas por la doble presión de los bajos inventarios de cátodo de cobre con primas elevadas y los altos precios absolutos del cobre, con un temor generalizado a los precios altos. Los nuevos pedidos se debilitaron aún más en la temporada baja. A fin de mes, el inventario de materias primas de las empresas de varilla de cobre secundaria había alcanzado un nivel relativamente amplio tras las compras de cobertura de mediados de mes, y el índice de sentimiento de compra cayó de 2,21 a un mínimo de 2,03. La contradicción central del mercado pasó de "el dividendo del diferencial va al arbitraje" a "un inventario amplio suprime las transacciones". En general, la contradicción central en el mercado de varilla de cobre secundaria en julio pasó del "nivel de precio del cobre" a "quién se queda con el dividendo del diferencial" y "dónde se encuentra la oferta conforme": el diferencial de precio entre el metal primario y la chatarra de alrededor de 4.000 yuan/t generado por el repunte del precio del cobre fue capturado esencialmente por los fondos de arbitraje; las operaciones de compra de materias primas y venta en corto de futuros de las empresas de varilla de cobre secundaria apoyaron la circulación de chatarra de cobre, pero esto no se transmitió al consumo físico. La cancelación de los subsidios en Henan, Shuyang en Jiangsu y otras regiones desencadenó una reestructuración regional de la oferta, concentrando aún más las mercancías conformes en áreas con un entorno político relativamente estable. La salida de pedidos de Jiangsu hacia provincias vecinas es un reflejo directo de esta reestructuración.
De cara a agosto, si el diferencial de precio entre el metal primario y la chatarra puede estabilizarse por encima de los 4.000 yuan/t, los estándares de implementación de la facturación inversa se aclaran y las cuotas en algunas regiones se relajan marginalmente, esto podría impulsar cierta demanda de reabastecimiento. De lo contrario, en medio de una combinación de bajos inventarios de cátodo de cobre, primas elevadas y el temor de los usuarios intermedios a los precios altos, el mercado de varilla de cobre secundaria continuará con un patrón de equilibrio débil de "los proveedores venden cuando sube el precio del cobre, las empresas de varilla cubren y compran, pero ambas partes esperan y ven cuando los precios son altos". Una recuperación genuina del consumo físico aún deberá esperar una corrección en los precios del cobre o una mejora sustancial en los pedidos de los usuarios finales.