I. Los envíos de celdas de baterías para almacenamiento de energía en el primer semestre alcanzan 486 GWh, el mercado mantiene una alta prosperidad
En el primer semestre de 2026, el mercado mundial de celdas de baterías para almacenamiento de energía continuó su rápida tendencia de crecimiento. Los datos de SMM mostraron que los envíos acumulados de celdas de baterías para almacenamiento de energía de enero a junio alcanzaron 486 GWh; los envíos del primer y segundo trimestre fueron de 223 GWh y 263 GWh, respectivamente, con un aumento intertrimestral de aproximadamente el 17,9 % en el segundo trimestre. A nivel mensual, los envíos de China aumentaron de 71 GWh en enero a 86 GWh en junio, y el centro de envíos mensuales se movió al alza de forma constante.
En cuanto a la estructura de aplicaciones, el lado de generación y red y el almacenamiento C&I se mantuvieron como los principales destinos de envío de celdas de baterías de almacenamiento, representando el 87,5 % del total de envíos en el primer semestre, mientras que los envíos de celdas de baterías para almacenamiento residencial representaron aproximadamente el 12,5 %.
En general, la demanda de celdas de baterías para almacenamiento de energía en el primer semestre de 2026 siguió impulsada principalmente por el lado de generación y red y el almacenamiento C&I, con el almacenamiento residencial como un complemento importante. La concentración de la estructura de aplicaciones hacia escenarios de almacenamiento a escala de servicios públicos no solo impulsó el crecimiento en la escala de envíos de celdas de baterías, sino que también empujó a la industria a acelerar la iteración de productos hacia una gran capacidad, alta densidad energética y un menor coste total del ciclo de vida.
A medida que la escala del mercado se expandió rápidamente, el panorama competitivo de las empresas de celdas de baterías para almacenamiento de energía se clarificó aún más. Según la encuesta de SMM sobre el estado de los envíos de estas empresas, los actores de primer nivel mantuvieron una cuota de mercado importante gracias a su base de clientes, fabricación a escala y capacidades de entrega estables, mientras que algunas empresas lograron mejoras en el ranking mediante la puesta en marcha de nuevas líneas de producción, el aumento del volumen de productos y la expansión de clientes.
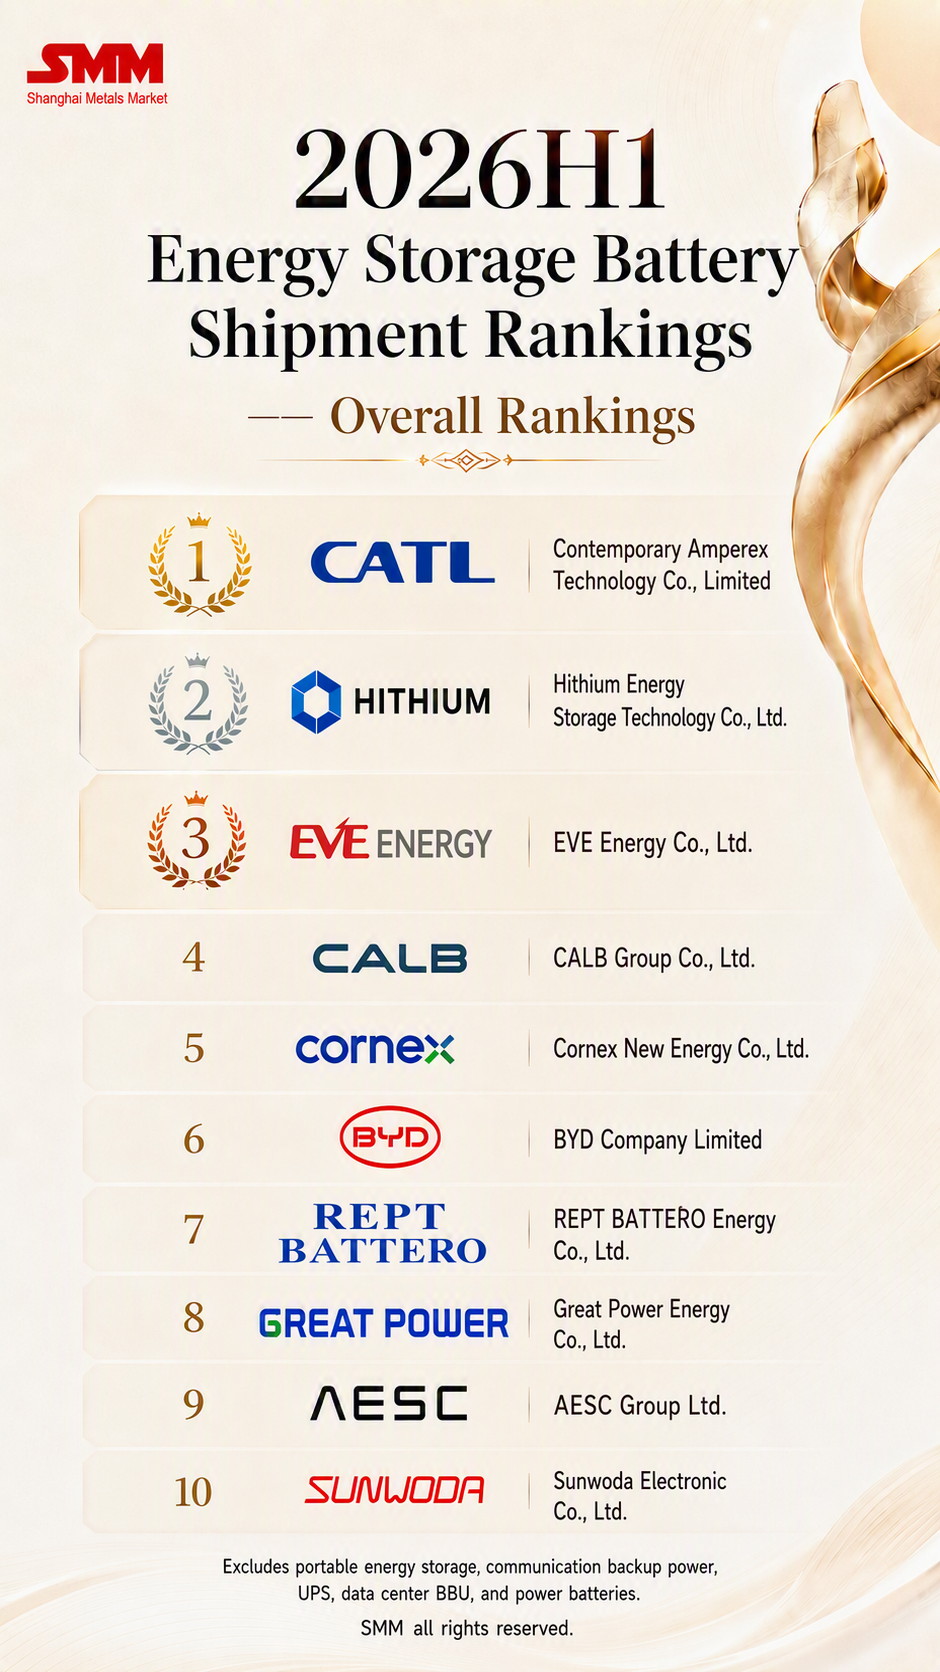
En el ranking total de envíos de celdas de baterías para almacenamiento de energía del primer semestre de 2026, CATL, Hithium y EVE ocuparon las tres primeras posiciones, con CALB en cuarto lugar. CORNEX New Energy mejoró significativamente su posición hasta el quinto puesto, y Great Power Energy ascendió al octavo lugar, convirtiéndose en empresas relativamente destacadas en el ranking total. En general, el grupo de primer nivel se mantuvo estable, mientras que algunas empresas de nivel medio aceleraron las mejoras en su escala de envíos y posición en el mercado.
Dado que el lado de generación y red y el almacenamiento C&I contribuyeron con más del 80 % de los envíos de celdas de baterías para almacenamiento de energía, el panorama empresarial en este subsegmento tuvo una fuerte influencia en el ranking total. Su gran volumen de pedidos, con altos requisitos en cuanto a consistencia de las celdas, rendimiento cíclico, compatibilidad del sistema y capacidad de suministro en grandes cantidades, lo convierte en el mercado donde la competencia de las empresas de celdas de baterías para almacenamiento de energía está más concentrada.
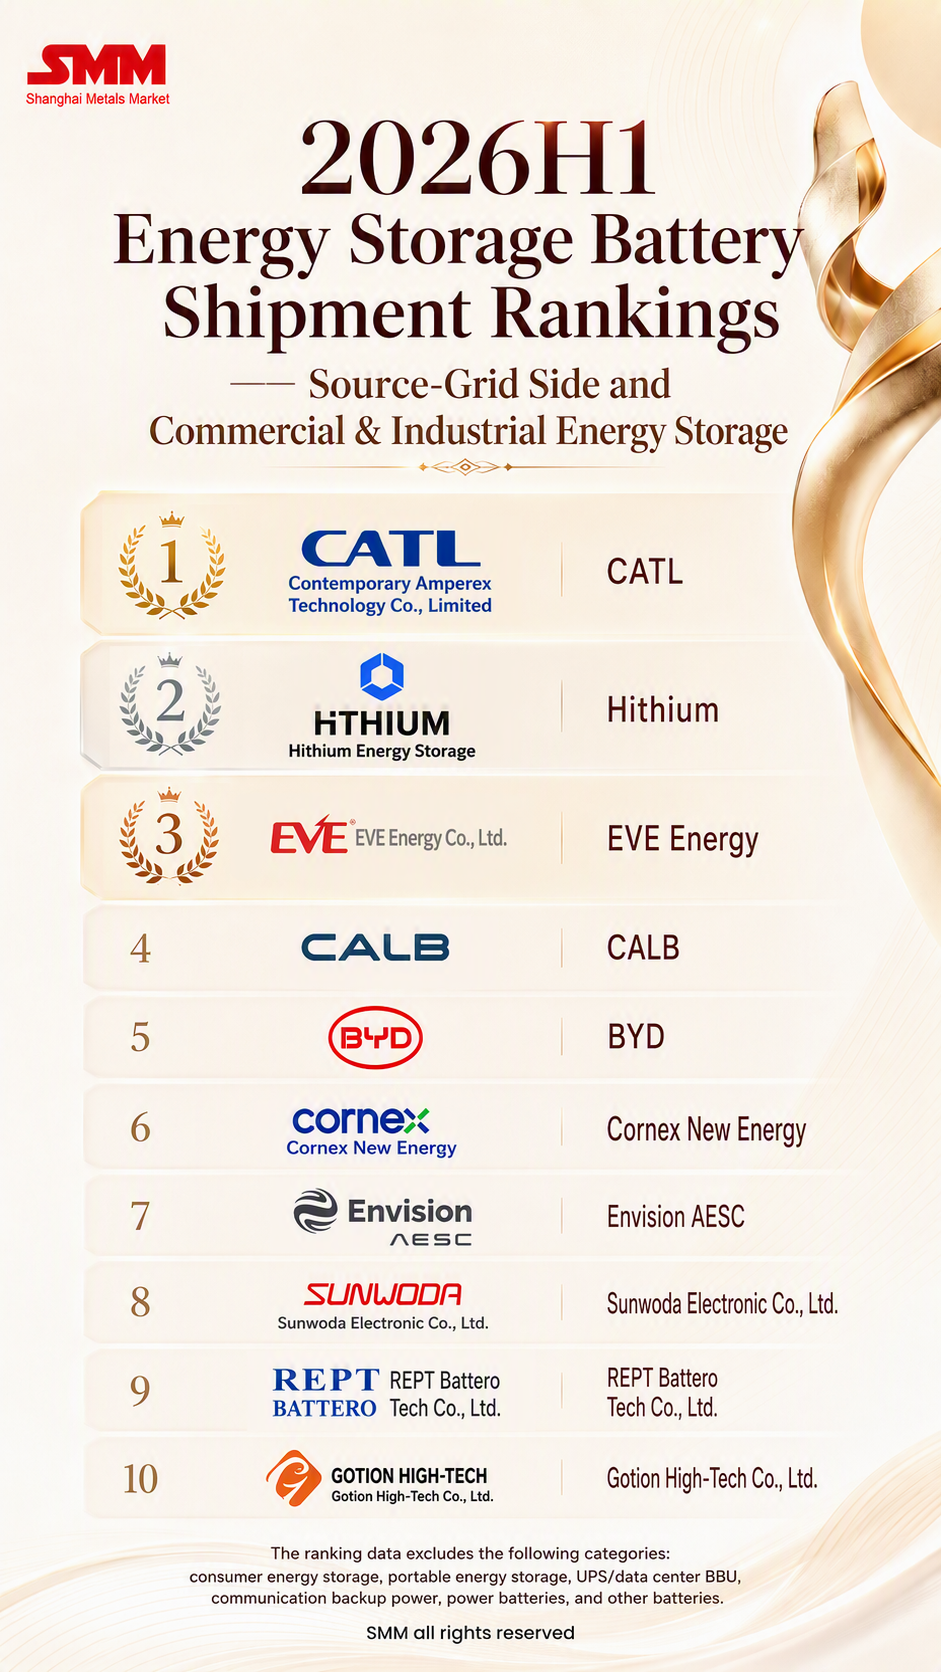
En el mercado de almacenamiento de energía para generación y red, así como en el almacenamiento comercial e industrial (C&I), CATL, Hithium y EVE ocuparon los tres primeros puestos, con CALB y BYD en cuarto y quinto lugar, respectivamente. CORNEX New Energy ascendió al sexto puesto y Sunwoda al octavo, lo que refleja la mayor expansión de estas dos empresas en volumen de envíos y cobertura de clientes en almacenamiento a escala de servicio público y C&I. La ventaja competitiva en este mercado se basó principalmente en la adquisición de pedidos a gran escala, la fiabilidad del producto, la compatibilidad del sistema y la capacidad de entrega continua.
En comparación con el almacenamiento para generación y red y el C&I, la estructura de clientes del mercado de almacenamiento residencial (ESS) está más fragmentada, con diferentes regiones que exigen requisitos variables en especificaciones de producto, sistemas de certificación y servicios de canal. La competitividad empresarial se refleja más en áreas como la compatibilidad del producto, la cobertura de clientes fuera de China y la capacidad de respuesta rápida.
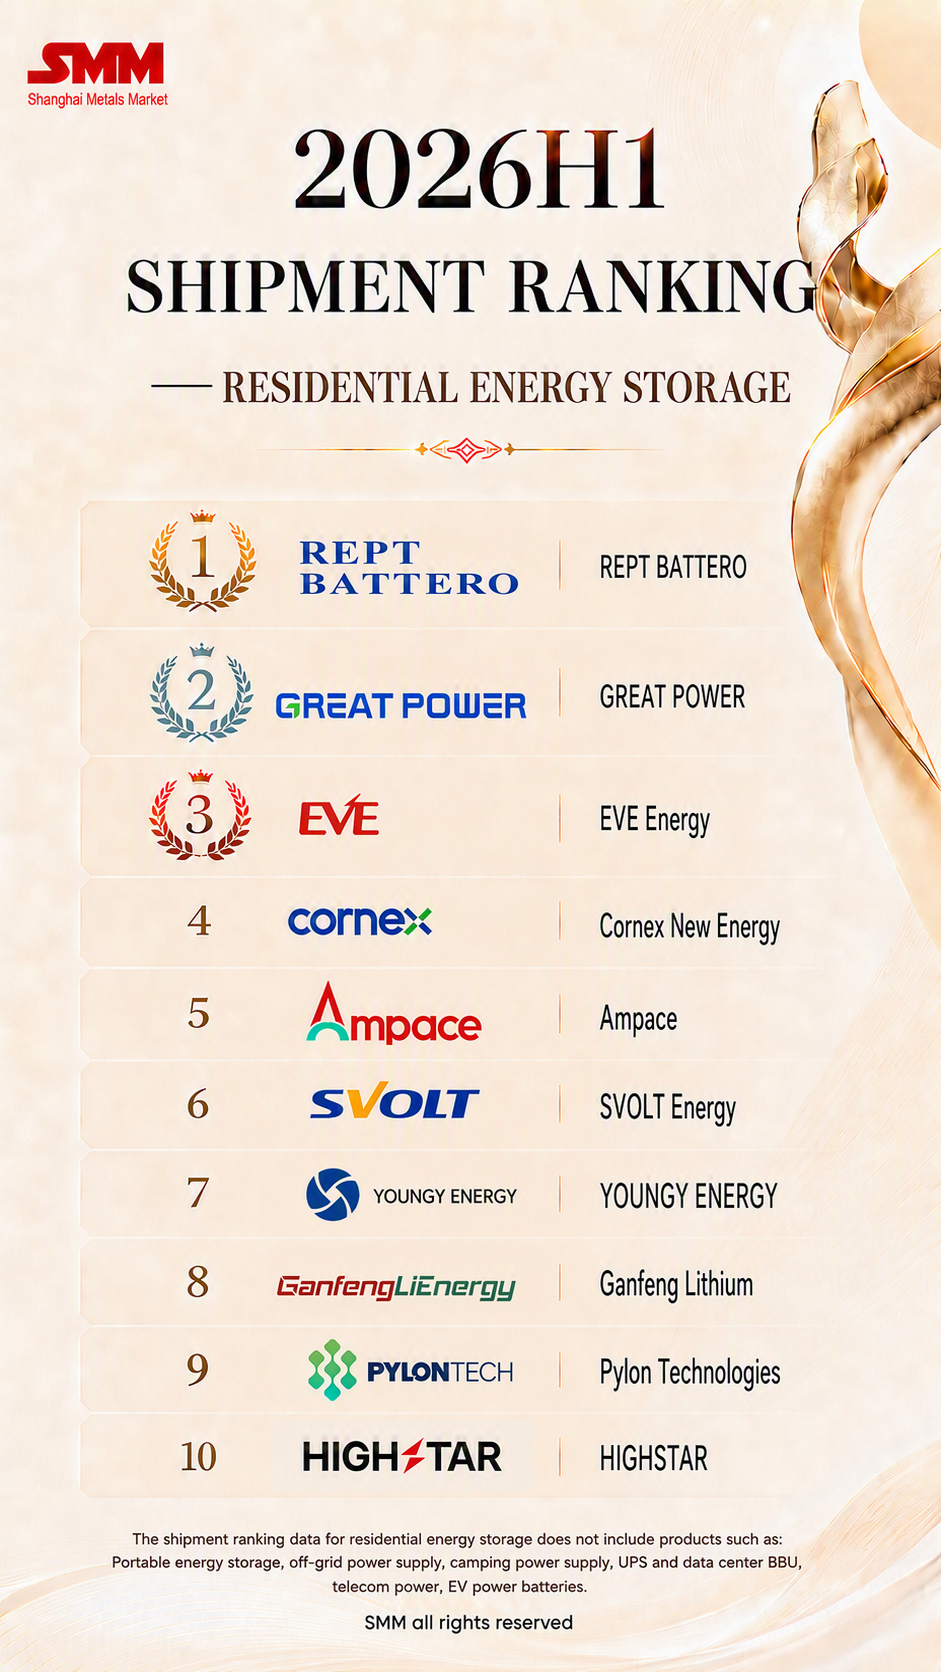
En el mercado de ESS residencial, REPT Battero, Great Power Energy y EVE ocuparon los tres primeros puestos. Entre ellos, REPT Battero se situó en primer lugar y Great Power Energy ascendió al segundo, con un rendimiento de envíos de celdas de batería para ESS residencial relativamente destacado. CORNEX New Energy, Ampace, SVOLT Energy Technology, Rongjie Energy, Ganfeng LiEnergy, Pylontech y Highstar entraron en el top diez, mostrando los participantes del mercado características diversificadas.
Si se examinan las tres clasificaciones, el mercado actual de celdas de batería para almacenamiento de energía muestra las siguientes características: «los actores de primer nivel mantienen el liderazgo, algunas empresas mejoran sus posiciones y las ventajas divergen entre los distintos subescenarios». A medida que el mercado pasa de la expansión de escala a la competencia en capacidades de producto y entrega, la captación de clientes, la estructura de productos, la estabilidad de fabricación y la disposición en múltiples escenarios se convertirán en factores importantes que influirán en las posiciones de mercado de las empresas.
II. Los envíos de celdas de batería grandes de más de 500 Ah alcanzaron aproximadamente 42 GWh, y la tendencia hacia productos de mayor capacidad entra en la fase de entrega a escala
Además del crecimiento en la escala de envíos, la actualización de la capacidad de los productos fue uno de los cambios estructurales más destacados en el mercado de celdas de batería para almacenamiento de energía en el primer semestre de 2026. Los datos de SMM mostraron que los envíos de celdas de batería de gran capacidad por encima de 500 Ah en el primer semestre fueron de aproximadamente 42 GWh, lo que representó el 8,6 % del total de envíos de celdas de batería para almacenamiento de energía. A medida que los productos relacionados completaban gradualmente la aceptación por parte de los clientes, las celdas de batería de gran formato superiores a 500 Ah pasaron de la fase anterior de lanzamiento y verificación de productos a la fase de entrega a escala.
La escala de envío de 42 GWh indica que las celdas de batería de gran capacidad ya han sentado una base preliminar para la industrialización, pero la tasa de penetración en el mercado actual es aún inferior al 10 % y no ha alterado el estatus mayoritario de las celdas de 314 Ah. A corto plazo, el mercado mantendrá un patrón paralelo de «entrega a escala de productos de 314 Ah y penetración acelerada de productos de 500 Ah+».
Desde una perspectiva de sistema, el valor de las celdas de batería de gran formato por encima de 500 Ah no reside solo en el aumento de la capacidad unitaria. A medida que crece la capacidad por celda, disminuye el número de celdas, conectores y unidades de gestión necesarios para una misma capacidad del sistema, lo que simplifica las estructuras del PACK y del sistema y ayuda a reducir los costes de integración de piezas, montaje y operaciones y mantenimiento posteriores. Al mismo tiempo, las celdas de batería de gran capacidad de nueva generación suelen optimizar simultáneamente los sistemas de materiales, el diseño estructural y las soluciones de gestión térmica para mejorar la vida cíclica y la energía utilizable durante todo el ciclo de vida; la reducción de componentes inactivos en el sistema también puede mejorar la utilización del volumen y la densidad energética general. Gracias a las mejoras combinadas en costes de integración, vida cíclica y densidad energética, las celdas de batería de gran capacidad pueden reducir aún más el coste por kWh en el ciclo de vida completo y ofrecer soporte de producto para futuros sistemas de almacenamiento de energía de mayor duración.
Sin embargo, aumentar la capacidad de una celda no equivale directamente a una mejora del rendimiento global. Que las celdas de batería de gran formato por encima de 500 Ah puedan seguir ampliando sus envíos depende aún de la consistencia del producto, el rendimiento cíclico, la seguridad, la adaptabilidad de la gestión térmica y la estabilidad de la fabricación en serie. El foco de la competencia futura en el mercado se desplazará gradualmente de los parámetros de capacidad a la fiabilidad del producto y la economía del ciclo de vida completo.
III. La expansión de las celdas de batería de más de 500 Ah se enfrenta a múltiples limitaciones; el suministro efectivo depende de la sinergia entre pedidos y fabricación
En el primer semestre de 2026, varias empresas de celdas de batería aceleraron el despliegue de productos de gran capacidad por encima de 500 Ah, pero algunas líneas de producción encontraron problemas como la estabilidad del proceso, el rendimiento de fabricación y el control de calidad durante la construcción, la puesta a punto y el aumento de la producción, lo que provocó que el ritmo real de expansión quedara por debajo de las expectativas. Esto indica que una línea de producción de celdas grandes no puede formar una capacidad de suministro estable inmediatamente después de completar la expansión, ya que desde la instalación del equipo hasta el envío masivo se requiere un proceso más largo de depuración del equipo y un ciclo de validación con el cliente.
El soporte de pedidos también es un factor importante que afecta la aceleración de las líneas de producción de celdas grandes. Algunas empresas tienen pedidos relativamente limitados para productos superiores a 500 Ah, y las líneas de producción carecen de tareas continuas y estables, lo que desfavorece la optimización de parámetros de proceso, la mejora del rendimiento y la acumulación de datos de calidad. Si la escala de pedidos no coincide con el ritmo de la línea de producción, aunque las empresas hayan completado el despliegue de capacidad, es difícil formar rápidamente una oferta efectiva estable.
Al mismo tiempo, los productos de gran capacidad requieren una colaboración más profunda entre los fabricantes de celdas y las empresas de sistemas downstream. Las dimensiones de las celdas, los métodos de gestión térmica, el diseño estructural, las estrategias de control y la capacidad del sistema necesitan una readaptación, con ciclos de validación por parte del cliente e introducción de pedidos relativamente largos. Por lo tanto, que las celdas de batería de gran formato superiores a 500 Ah puedan alcanzar una entrega a escala depende no solo de la velocidad de construcción de las líneas de producción, sino también del rendimiento de fabricación, el control de calidad, la certeza de los pedidos y la capacidad de desarrollo conjunto y coordinación de entregas con los clientes downstream.
Desde esta perspectiva, el enfoque competitivo de la industria de celdas para almacenamiento de energía está pasando de la capacidad planificada a la capacidad de suministro efectivo. La captación de pedidos, la madurez de la línea de producción, el rendimiento de fabricación, el rendimiento del producto, el control de costes y la colaboración con el cliente determinarán conjuntamente si las empresas pueden convertir de manera constante la capacidad de celdas grandes en envíos reales.
IV. Se espera que el mercado de celdas de batería para almacenamiento de energía en el segundo semestre mantenga un alto crecimiento, la política fiscal podría impulsar la demanda anticipada y el ritmo de entregas
De cara al segundo semestre de 2026, respaldado por la liberación continua de la demanda de almacenamiento de energía en China y en el extranjero, se espera que los envíos mundiales de celdas para almacenamiento de energía sigan manteniendo un crecimiento relativamente rápido, con el almacenamiento del lado de la generación y la red y el C&I como principales fuentes de demanda. A medida que más celdas de gran formato superiores a 500 Ah completen la validación del cliente y entren en producción en serie, se espera que la escala de envíos y la tasa de penetración de mercado de los productos de gran capacidad aumenten aún más, y las actualizaciones de la estructura de productos seguirán siendo una línea principal importante en el mercado del segundo semestre.
Mientras tanto, los ajustes en la política fiscal pueden tener un impacto significativo en el ritmo de envíos por fases. A partir del 1 de septiembre de 2026, se aplicará un impuesto al consumo sobre las baterías de iones de litio a una tasa del 2 %; la tasa de devolución del IVA a la exportación de productos de baterías se redujo al 6 % en abril y se revocará a partir del 1 de enero de 2027. Ante la expectativa de aumento de las cargas fiscales y los costes de exportación, algunas empresas de celdas y clientes podrían adelantar la confirmación de pedidos, la recogida de mercancías, las declaraciones de aduana y las entregas de exportación, lo que daría cierto soporte a los envíos en el tercer trimestre y principios del cuarto.
En general, se espera que el mercado de celdas de baterías de almacenamiento de energía en el segundo semestre de 2026 mantenga un alto crecimiento, pero el ritmo operativo del mercado podría verse afectado conjuntamente por los ajustes en las políticas fiscales y las mejoras en la estructura de productos. La competencia en la industria evolucionará desde la mera expansión de escala hacia una competencia integral en fiabilidad del producto, estabilidad de fabricación, colaboración con clientes y capacidad de entrega continua. Que las empresas puedan aprovechar la ventana de oportunidad política, entregar de manera estable los pedidos existentes e impulsar las celdas de batería de gran formato superiores a 500 Ah hacia envíos continuos serán variables importantes que influirán en el desempeño empresarial y el panorama del mercado en el segundo semestre.
Apéndice: Metodología de SMM para la Clasificación de Envíos de Celdas de Baterías de Almacenamiento de Energía en el Primer Semestre de 2026: https://imgqn.smm.cn/production/expert/attachment/xGBNp20260806144327.pdf
Departamento de Investigación de la Industria de Nuevas Energías de SMM
Wang Cong 021-51666838
Ma Rui 021-51595780
Feng Disheng 021-51666714
Lü Yanlin 021-20707875
Zhang Haohan 021-51666752
Wang Zihan 021-51666914
Wang Jie 021-51595902
Xu Yang 021-51666760
Chen Bolin 021-51666836
Yang Le 021-51595898
Li Yisha 021-51666730
Huang Chencong 021-51595860