

Puntos clave: En la era de las baterías de litio de estado líquido, el ternario ha sido estructuralmente desplazado por el LFP, lo que dificulta que su cuota vuelva a ser mayoritaria. Las baterías de estado sólido están catalizando su «segundo posicionamiento»: los cátodos ternarios de alto níquel y los basados en manganeso ricos en litio son naturalmente compatibles con los sistemas de estado sólido, y las baterías semisólidas proporcionan un crecimiento transitorio. Escenarios como eVTOL, robots humanoides y vehículos eléctricos de gama alta, que tienen una demanda rígida de densidad energética y son insensibles al precio, se convertirán en una base sólida para la vía especializada de gama alta del ternario.

SMM revisó recientemente el futuro de las baterías de estado sólido y recopiló una serie de diez años. Tomando como referencia el desarrollo actual de la industria de baterías de litio, especialmente la entrelazada relación de amor-odio entre las rutas LFP y ternaria, se ha desplegado un capítulo épico a lo largo del tiempo. En el largo río de las baterías de litio líquidas convencionales, las baterías semisólidas y de estado sólido subirán al escenario, delineando una nueva generación de baterías de alta energía específica.
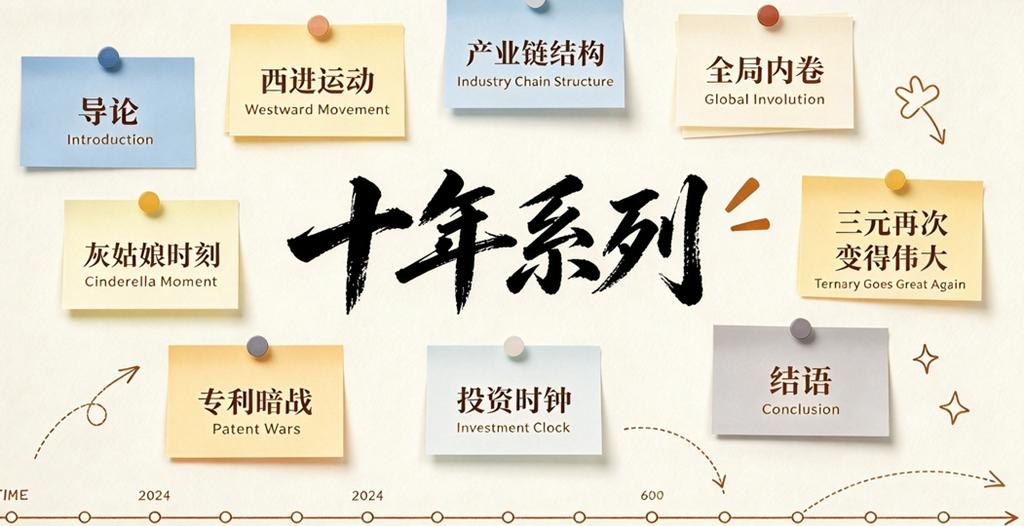
La serie de diez años se dividirá en nueve partes: introducción, marcha hacia el oeste, estructura de la cadena industrial, involución en toda la industria, momento Cenicienta, hacer grande al ternario de nuevo, guerra de sombras de patentes, reloj de inversión y conclusión.
Introducción: Los sueños seguramente brillarán en la realidad: por qué necesitamos volver a entender la lógica industrial de las baterías de estado sólido: la brecha entre el ideal y la realidad, y el resultado es que los sueños brillan en la realidad
Primera parte: ¿Replicará la marcha hacia el oeste de las baterías de estado líquido?: la lógica de la concentración en el oeste: ¿replicarán las baterías de estado sólido la «marcha hacia el oeste» de las baterías de litio líquidas?
Segunda parte: Una buena oportunidad para revertir la estructura de poder distorsionada de la cadena industrial: estructura de poder de la cadena industrial: ¿ganancias extraordinarias aguas arriba, presión en el medio, pagos retrasados aguas abajo?
Tercera parte: Una advertencia de involución en toda la industria al estilo fotovoltaico: ¿entrarán las baterías de estado sólido en una involución en toda la industria al estilo fotovoltaico?
Cuarta parte: El regreso de Cenicienta en las rutas tecnológicas: el «momento Cenicienta» de las baterías de estado sólido: ¿qué ruta tecnológica seguirá el camino de regreso del LFP?
Quinta parte: ¿Puede el ternario volver a ser grande? ¿Pueden las baterías ternarias "volver a ser grandes" con la ayuda de las baterías de estado sólido?
Sexta parte: Panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur
Séptima parte: Entrar temprano te permitirá verte dentro de diez años: reloj de inversión: el "modelo de cinco etapas" de la industrialización de las baterías de estado sólido
Conclusión: Una pista completamente nueva: las baterías de estado sólido no son una "secuela simple" de las baterías de litio líquidas
Este artículo es la quinta parte: ¿pueden las baterías ternarias "volver a ser grandes" con la ayuda de las baterías de estado sólido? En una industria de baterías de litio líquidas donde la cuota de las baterías LFP sigue aumentando mientras la cuota de mercado de las baterías ternarias disminuye gradualmente hasta un crecimiento nulo, el desarrollo de las baterías de estado sólido dará al ternario otra oportunidad de ser valorado. Los materiales catódicos ternarios de alto níquel y los basados en manganeso ricos en litio, apreciados por las baterías de estado sólido por su alta densidad energética, pueden recuperar cuota de mercado y "volver a ser grandes".
Recapitulación del artículo anterior, el quinto de nueve en la serie de diez años sobre baterías de estado sólido: "Momento Cenicienta": ¿qué ruta tecnológica seguirá el camino de regreso de las LFP? La ruta de óxidos es la más probable para replicar el regreso de las LFP: ignorada, fácil de ingeniería y de bajo coste, primero apuntará a vehículos comerciales, almacenamiento de energía y eVTOL, y luego contraatacará en vehículos de pasajeros. Pero la ventana es de solo 3 a 5 años, y las barreras de coste y escala deben establecerse antes de que madure la ruta de sulfuros; los cuellos de botella de rendimiento de las baterías totalmente de estado sólido y la presión de rentabilidad son los principales riesgos.
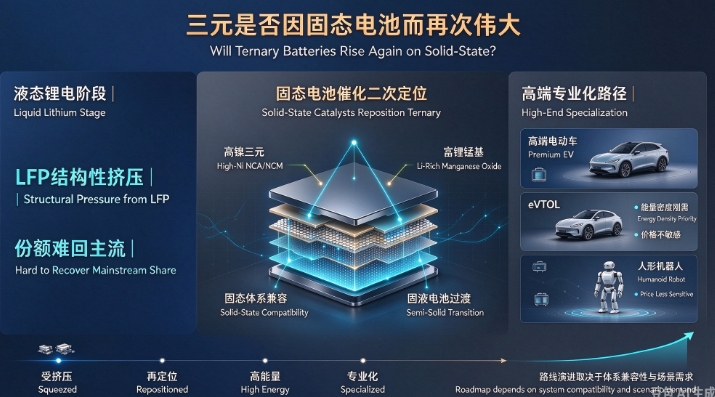
El "segundo posicionamiento" de las baterías ternarias es una vía especializada de gama alta catalizada por las baterías de estado sólido.
En la etapa de baterías de litio líquidas, las LFP exprimieron al ternario con sus ventajas de coste, seguridad y ciclo, dejando al ternario casi sin crecimiento. Las baterías de estado sólido cambian la lógica: los electrolitos de estado sólido son compatibles con cátodos de alto voltaje y alta energía específica, suprimiendo las reacciones secundarias interfaciales y el descontrol térmico, lo que permite que el potencial de densidad energética de los cátodos ternarios de alto níquel y los basados en manganeso ricos en litio se libere realmente. El ternario de alto níquel mejora la capacidad específica y la autonomía de conducción; los cátodos basados en manganeso ricos en litio combinan alto voltaje, alta energía específica y recursos de manganeso de bajo coste, y se espera que sus deficiencias de ciclo y seguridad en sistemas líquidos se alivien en sistemas de estado sólido. A medida que las baterías de estado sólido se desplieguen en vehículos eléctricos de gama alta, eVTOL y otros escenarios, el mercado volverá a pagar por una alta densidad energética, y los cátodos ternarios de alto níquel y los basados en manganeso ricos en litio pueden recuperar cuota, con la expectativa de que el sistema ternario "vuelva a ser grande".
I. Un hecho estructural: el declive del ternario no es cíclico
Los datos de baterías de potencia de China para 2025 trazan una línea divisoria clara. Las instalaciones acumuladas anuales de baterías de potencia alcanzaron los 770 GWh, de los cuales las LFP representaron 625 GWh, es decir, el 81 %, con un aumento interanual del 53 %; las baterías ternarias representaron 145 GWh, es decir, el 19 %, con un aumento interanual de solo el 4 %. La brecha de cuota de mercado entre ambas se amplió desde la ligera ventaja cuando las LFP superaron por primera vez al ternario en 2021 hasta más del cuádruple.
La implicación más profunda de este conjunto de datos es que el declive de la cuota del ternario no es el resultado del sentimiento del mercado ni de fluctuaciones de oferta y demanda a corto plazo, sino un cambio estructural. Aprovechando sus ventajas de coste y su rendimiento de seguridad, las LFP han completado su posicionamiento de "referencia" en el mercado principal de vehículos de pasajeros. Desde que la cuota de las LFP superó al ternario en julio de 2021, esta tendencia nunca se ha revertido; al contrario, se ha reforzado aún más en los datos de cada año.
El "declive" del ternario proviene de una contradicción fundamental que no puede eliminarse mediante mejoras de proceso : la alta densidad energética requiere alto níquel y alto cobalto, y el alto níquel y el alto cobalto significan altos costes, así como una química de materiales menos estable y mayores desafíos de seguridad. En el mercado principal de vehículos de pasajeros, la demanda marginal de autonomía de los consumidores ya ha sido satisfecha por la capacidad de carga rápida de las LFP y la creciente capacidad del paquete de baterías, y el espacio de prima para la "densidad energética adicional" que ofrece el ternario se ha comprimido al extremo.
Por lo tanto, cualquier debate sobre el futuro del ternario debe comenzar reconociendo una realidad:no puede volver a superar al LFP en el mercado de turismos convencionales. La brecha de costes es estructural y no desaparecerá con la introducción de las baterías de estado sólido. El camino del ternario no pasa por «recuperar el territorio perdido», sino por «abrir nuevos campos de batalla».
II. Tres oportunidades de crecimiento que las baterías de estado sólido abren para el ternario
2.1 Compatibilidad natural del sistema de cátodo
La hoja de ruta tecnológica de las baterías totalmente de estado sólido está convergiendo rápidamente. Ouyang Minggao, académico de la Academia China de Ciencias, ha declarado explícitamente: «La hoja de ruta tecnológica actual de las baterías totalmente de estado sólido debería centrarse en electrolitos de sulfuro como electrolito principal, combinados con cátodos ternarios de alto contenido en níquel y ánodos de carbono-silicio». Ronbay Technology también ha señalado en encuestas institucionales que los materiales de níquel ultraalto y los basados en manganeso ricos en litio se convertirán en la corriente principal para los cátodos de estado sólido.
Esto significa que los materiales ternarios tienen una compatibilidad natural con los sistemas de baterías de estado sólido. Las ventajas de alta capacidad específica y alta densidad energética de los materiales de cátodo ternarios de alto contenido en níquel, combinadas con la alta seguridad de los electrolitos de estado sólido, constituyen la combinación de materiales más prometedora para las baterías totalmente de estado sólido. En cambio, la compatibilidad del LFP en sistemas de estado sólido requiere en realidad una mayor inversión en I+D: su menor tensión de trabajo y su techo de densidad energética crean una tensión direccional con el objetivo técnico de «perseguir la máxima densidad energética» de las baterías de estado sólido.
Por supuesto, la compatibilidad interfacial entre el ternario de alto contenido en níquel y los electrolitos de estado sólido sigue siendo un reto técnico que debe superarse, e incluye cuestiones como el efecto de la capa de carga espacial, las reacciones secundarias interfaciales y el fallo del contacto mecánico. Sin embargo, estos problemas son retos de nivel de ingeniería y no una incompatibilidad fundamental del sistema de materiales. Empresas de materiales de cátodo como Zhenhua New Materials han declarado explícitamente que sus materiales de níquel alto/ultraalto «pueden adaptarse directamente a los sistemas de baterías de estado sólido».
2.2 El «presente progresivo» de las baterías semisólidas
Durante la transición hacia las baterías totalmente de estado sólido, las baterías semisólidas se están convirtiendo en un mercado de crecimiento realista para los materiales ternarios. SVOLT ha definido 2026 como «el año inaugural de las baterías semisólidas», y su director general, Yang Hongxin, predice que las baterías semisólidas se aplicarán primero en la economía de baja altitud y en turismos de gama alta.
La batería de estado condensado Qilin de CATL, presentada en abril de 2026, adopta una solución de cátodo de níquel ultraalto y una solución de ánodo basado en silicio, logrando una densidad energética de 350 Wh/kg y 760 Wh/L, con una autonomía de hasta 1.500 km para los modelos equipados. Las baterías semisólidas prismáticas de níquel medio y alto producidas en serie por SVOLT tienen una densidad energética en el rango de 247–270 Wh/kg, y su objetivo principal no es perseguir la máxima densidad energética, sino abordar los problemas de seguridad de las baterías ternarias. La batería de alto contenido en níquel híbrida semisólida de REPT Battero alcanza una densidad energética de 280–400 Wh/kg y ya ha entrado en producción en serie.
La importancia de las baterías semisólidas para el ternario radica en que proporcionan una salida incremental en «presente progresivo». Las empresas de materiales de cátodo ya han logrado envíos a escala de kilotoneladas de materiales específicos para baterías semisólidas, incluidos níquel medio, níquel alto y óxido de litio-níquel-manganeso, con productos relacionados presentados a múltiples clientes líderes de baterías de estado sólido y aplicados con éxito en lotes en vehículos eléctricos de gama alta. No se trata de una «opción a largo plazo» a la espera de que madure la tecnología totalmente de estado sólido, sino de pedidos e ingresos ya materializados.
2.3 Escenarios incrementales: extremadamente sensibles a la densidad energética, insensibles al precio
El aspecto más destacable del ternario bajo el impulso de las baterías de estado sólido es un conjunto de escenarios incrementales que comparten características comunes: extremadamente sensibles a la densidad energética e insensibles al precio.
2.3.1 La economía de baja altitud (eVTOL) es el escenario más típico entre ellos. El límite de peso al despegue del eVTOL convierte la densidad energética de la batería en un cuello de botella fundamental. En la actualidad, las baterías de aeronaves de baja altitud son predominantemente ternarias de alto contenido en níquel, con densidades energísticas de celda que alcanzan los 300–360 Wh/kg. La razón por la que el ternario de alto contenido en níquel es actualmente la opción principal radica en su excelente equilibrio entre alta densidad energética y alta potencia de salida. La batería suministrada por CALB para el coche volador de XPeng adopta celdas de alto silicio y alto níquel, logrando una densidad energética de 360 Wh/kg, aproximadamente 1,5 veces la de las baterías de vehículos eléctricos ordinarios. Farasis Energy ya ha conseguido designaciones de un cliente líder estadounidense de eVTOL, Shanghai TCab Tech, XPeng AeroHT, Zero Gravity y otros clientes de la economía de baja altitud.
2.3.2 Los robots humanoides representan otro mercado incremental en rápida expansión.Las baterías de litio ternarias de alto contenido en níquel son actualmente la opción principal para las baterías de robots: el Tesla Optimus Gen 2 está equipado con un sistema de batería ternaria de alto contenido en níquel de 2,3 kWh, que solo puede mantener aproximadamente dos horas de funcionamiento dinámico. El aumento del peso de la batería añade carga directamente a los motores articulares y actuadores del robot, por lo que el sistema ternario, con su mayor densidad energética y menor peso, ofrece ventajas que el LFP no puede sustituir. Farasis Energy ya ha contactado con múltiples clientes líderes de robots humanoides en China y en el extranjero para el envío de muestras.
La lógica común de estos dos escenarios es que no compiten dentro del marco de «coste-seguridad» del LFP, sino dentro del marco de «densidad energética-aligeramiento» del ternario. En los eVTOL, el peso de la batería determina directamente la capacidad de carga útil y la autonomía de la aeronave; en los robots humanoides, el peso de la batería afecta directamente a la carga articular y a la eficiencia del movimiento. Bajo estas restricciones, las «ventajas de coste» del LFP no pueden convertirse en valor, mientras que la «ventaja de densidad energética» del ternario se convierte directamente en competitividad del producto.
III. Los límites y el verdadero significado del resurgimiento
El ternario no volverá a ser «grande de nuevo» hasta el punto de recuperar el dominio de la era de las baterías de litio líquido. Su cuota del 19% en instalaciones nacionales en 2025 ya muestra que la posición del LFP en el mercado de turismos convencionales de China es difícil de sacudir. Para 2030, se espera que la cuota global de baterías de potencia de LFP frente a las ternarias aumente significativamente, pero dentro de ese crecimiento, la mayor parte del volumen incremental del ternario procederá de mercados fuera de China, modelos de gama alta y aplicaciones emergentes, en lugar del mercado de turismos convencionales de China. Los materiales basados en manganeso ricos en litio serán el material de cátodo principal para las futuras baterías de estado sólido, no el sistema ternario.
Se trata de un cambio de la «mercantilización» a la «especialización de gama alta». El futuro del ternario no reside en recuperar cuota de mercado, sino en establecer insustituibilidad en escenarios de crecimiento como la economía de baja altitud, los robots humanoides y los vehículos eléctricos de gama alta. En estos escenarios, la medida del valor del ternario no es el «coste por vatio-hora», sino la «energía por gramo de peso», una dimensión en la que el LFP no puede competir en un futuro previsible.
El director de tecnología de CATL, Gao Huan, dijo en una ocasión sin rodeos: «Elegir una batería LFP para un vehículo eléctrico de más de 250.000 yuanes es esencialmente una degradación encubierta». Esta afirmación revela un juicio clave: la demanda de densidad energética del mercado de gama alta es rígida, y el ternario es actualmente el único sistema de cátodo convencional capaz de satisfacer esa demanda rígida. La aparición de las baterías semisólidas reduce aún más el umbral de riesgo de seguridad para la aplicación del ternario en el mercado de gama alta, haciendo posible la combinación de «alta densidad energética + alta seguridad».
IV. Conclusión
Lo que están experimentando las baterías ternarias no es un «resurgimiento», sino un reposicionamiento. Están pasando de ser «competidoras en el mercado de turismos convencionales» a «facilitadoras de escenarios de gama alta y emergentes». Las baterías de estado sólido —ya sean semisólidas o totalmente de estado sólido— proporcionan la infraestructura tecnológica para este cambio: la compatibilidad natural del sistema de cátodo permite que el ternario entre en el sistema de estado sólido sin «modificaciones», mientras que las baterías semisólidas ofrecen un mercado de crecimiento transitorio que ya se está materializando.
El futuro del ternario no depende de si puede volver a superar al LFP, sino de si puede construir un foso suficientemente profundo en escenarios con demanda rígida de densidad energética y baja sensibilidad al precio. Los límites de peso al despegue de los eVTOL, las restricciones de carga articular de los robots humanoides y la búsqueda extrema de autonomía y aligeramiento en los vehículos eléctricos de gama alta: estas restricciones constituyen la base sólida del camino de «especialización de gama alta» del ternario.
El próximo artículo abordará: el panorama competitivo global: la «guerra de sombras de patentes» y la carrera de industrialización entre China, Japón y Corea del Sur, el progreso actual y las tendencias futuras.
Por último, me gustaría recomendar la conferencia premium de SMM, con los avances actuales y algunas empresas y representantes participantes:
Tel.: 021-20707860 (o añada WeChat 13585549799) Yang Chaoxing, ¡gracias!
Información relacionada



