

Destacados: El 6 de julio de 2026, Samsung SDI divulgó documentos regulatorios el 3 de julio, anunciando una inversión de aproximadamente 16 billones de wones surcoreanos (aproximadamente 88 mil millones de yuanes) en su planta de Ulsan para 2040 para construir un sitio de producción a gran escala para baterías de estado sólido, baterías LFP para ESS y baterías de iones de sodio. Un día antes (2 de julio), la compañía había anunciado una inversión de 9 billones de wones en su planta de Cheonan para construir una línea de producción madre de verificación de tecnología de baterías de próxima generación e instalaciones de I+D. Las dos inversiones suman 25 billones de wones, con un período de inversión de hasta 14 años, que se extiende hasta 2040.
,
[Seúl/Ulsan/Cheonan, 6 de julio de 2026] El 3 de julio, Samsung SDI divulgó documentos regulatorios, anunciando una inversión de aproximadamente 16 billones de wones surcoreanos (aproximadamente 88 mil millones de yuanes) en su planta de Ulsan para 2040 para construir un sitio de producción a gran escala para baterías de estado sólido, baterías LFP para ESS y baterías de iones de sodio. Un día antes (2 de julio), la compañía había anunciado una inversión de 9 billones de wones en su planta de Cheonan para construir una línea de producción madre de verificación de tecnología de baterías de próxima generación e instalaciones de I+D. Las dos inversiones suman 25 billones de wones, con un período de inversión de hasta 14 años, que se extiende hasta 2040.
El plan de inversión se presentó oficialmente el 3 de julio en el "Informe Nacional sobre la Visión para el Desarrollo de la Industria Avanzada en la Región de Yeongnam", organizado por el presidente Lee Jae-myung en Jinju, provincia de Gyeongsang del Sur. El presidente de Samsung Electronics, Roh Tae-moon, en representación del Grupo Samsung, anunció que el grupo invertirá 60 billones de wones en la región de Yeongnam para crear un ecosistema de fabricación centrado en la IA física y la robótica, siendo la inversión de 16 billones de wones de Samsung SDI en Ulsan un componente central.
1. Detalles de la inversión y diseño estratégico
1. Planta de Ulsan: Centro principal de producción en masa para baterías de próxima generación
La planta de Ulsan se encargará de la producción en masa de las baterías de próxima generación de Samsung SDI, centrándose en tres líneas de productos principales:
Cuadro 1: Tres líneas de productos principales de Samsung SDI
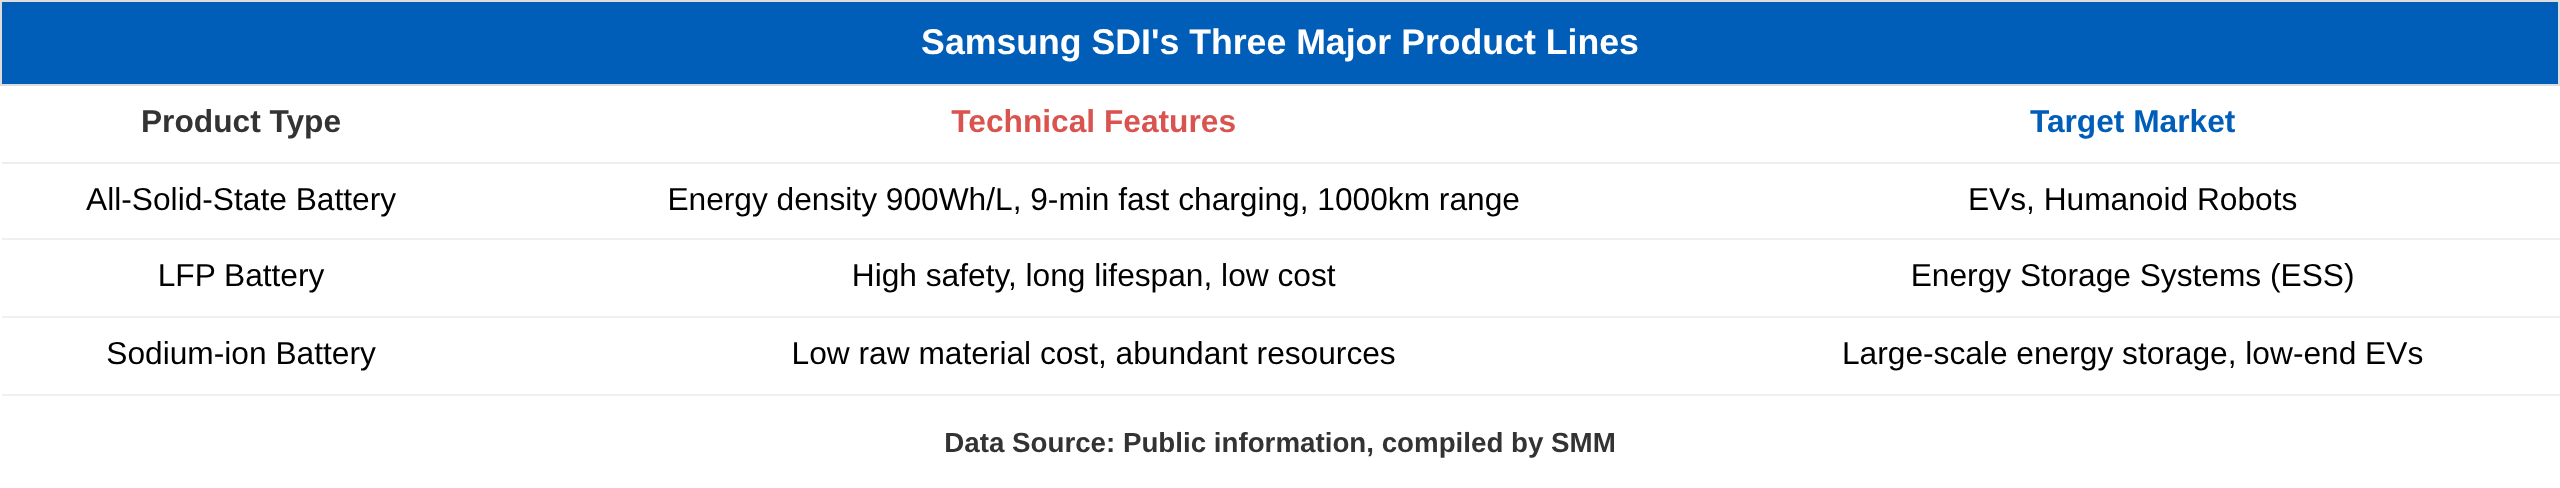
Samsung SDI destacó que esta inversión consolidará la posición de la compañía como base de fabricación global para baterías de próxima generación. La compañía planea lograr la producción en masa de baterías de estado sólido en el segundo semestre de 2027. Ya ha construido una línea piloto de producción "S-Line" de 6.500 m² en el Centro de Investigación SDI de Suwon y está proporcionando muestras a cinco importantes clientes OEM globales para la verificación del rendimiento.
2. Planta de Cheonan: Centro de I+D y verificación de baterías de próxima generación
La planta de Cheonan se posicionará como la fábrica matriz global de Samsung SDI, con funciones principales que incluyen:
Línea Madre: Se utiliza para validar la tecnología de baterías de próxima generación, garantizando la fiabilidad del proceso antes de la producción en masa.
Línea piloto DryEV: Supera el cuello de botella de costos de los procesos tradicionales de fabricación de electrodos húmedos, mejorando la eficiencia de producción.
Instalaciones de apoyo a la I+D: Respaldan el desarrollo continuo de tecnologías de vanguardia como las baterías de estado sólido y las baterías cilíndricas grandes de la serie 46.
La planta de Cheonan había emprendido previamente la construcción de la línea de producción de prueba para las baterías cilíndricas grandes 4680 de Samsung SDI, con una capacidad anual planificada de 1 GWh, y tras las pruebas exitosas se producirá en masa en la planta de Malasia (capacidad planificada de 8–12 GWh).
3. Estrategia de doble vía: Separación de I+D y producción en masa
Gráfico 2: Base de Samsung SDI
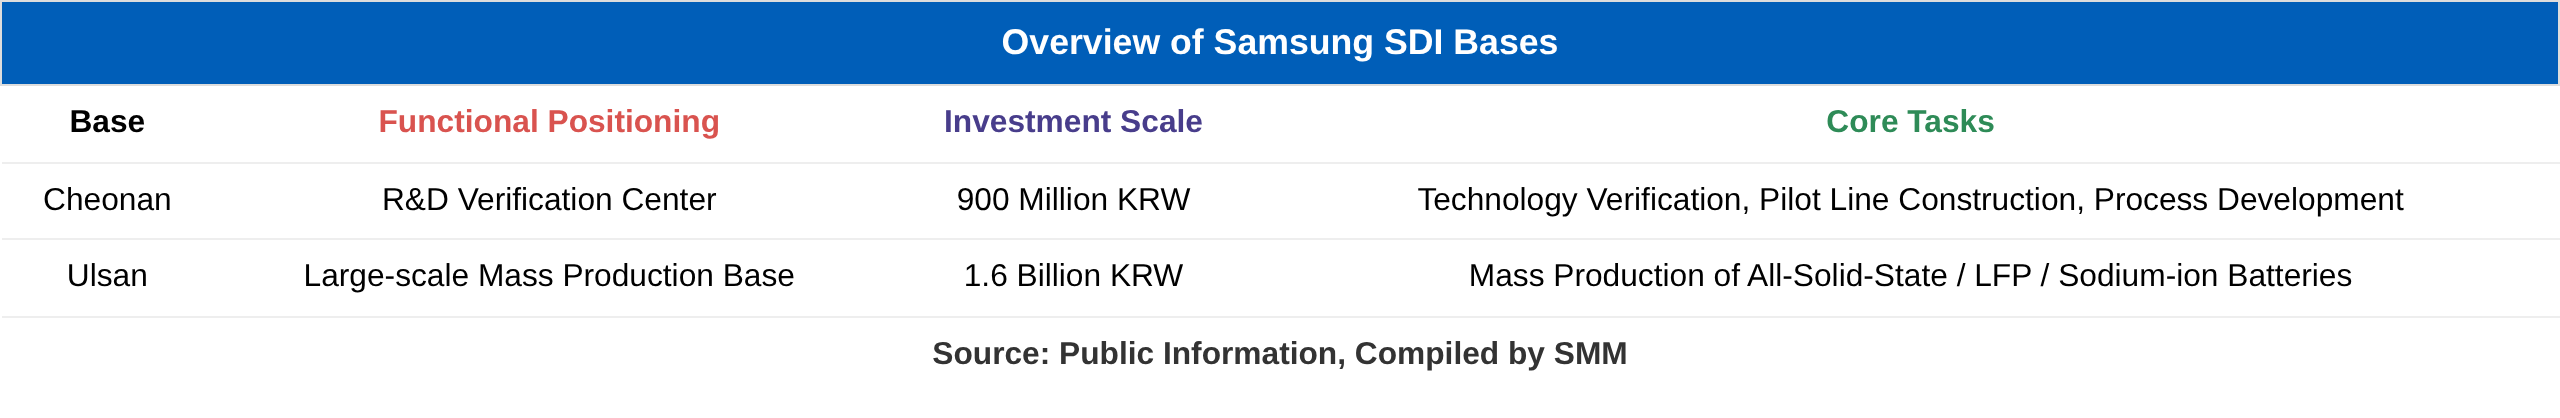
Este diseño refleja la estrategia de avance gradual de Samsung SDI de "I+D primero, producción en masa después": Cheonan se encarga de la madurez tecnológica y la validación de procesos, mientras que Ulsan maneja la producción en masa y la optimización de costos.
II. Análisis en profundidad: ¿Por qué apostar ahora?
1. Contexto de la inversión: De la "calma del VE" a la "revolución energética de la IA"
El momento elegido por Samsung SDI para esta inversión a gran escala es altamente estratégico.
1.1 Presiones a corto plazo
De 2024 a 2025, el mercado global de vehículos eléctricos experimentó un "período de enfriamiento" (EV Cacm), y los resultados de Samsung SDI se vieron presionados. En 2024, el beneficio operativo fue de solo 363,3 mil millones de wones, una caída interanual del 76,5 %; en 2025, la empresa incluso registró su primera pérdida trimestral en siete años (pérdida operativa del cuarto trimestre de 256,7 mil millones de wones).
1.2 Oportunidad a largo plazo
El aumento de la demanda de electricidad de los centros de datos de IA está impulsando un rápido crecimiento del mercado de ESS. SNE Research pronostica que el mercado global de ESS crecerá de 235 GWh en 2025 a 618 GWh en 2035, un incremento del 163 %. Los resultados del primer trimestre de 2026 de Samsung SDI mostraron que la demanda de baterías relacionadas con la energía, como ESS, UPS y BBU, aumentó un 13 % interanual, convirtiéndose en el motor principal de la mejora de los resultados.
1.3 Evaluación estratégica
La empresa considera 2026 como el "primer año de recuperación", logrando una recuperación del rendimiento a corto plazo mediante el negocio de ESS y el liderazgo tecnológico a medio y largo plazo a través de las baterías de estado sólido.
2. Ruta tecnológica: la apuesta total por las baterías de estado sólido basadas en sulfuro
Samsung SDI ha elegido la ruta del electrolito sólido basado en sulfuro (황화물계), actualmente la más desafiante técnicamente pero con el mayor potencial de rendimiento:
2.1 Ventajas técnicas
Conductividad iónica cercana a la de los electrolitos líquidos, lo que permite una alta potencia de salida.
Densidad energética de hasta 900 Wh/L (más del 40% superior a los productos actuales).
Carga rápida del 8% al 80% en 9 minutos.
Admite una autonomía de conducción de 1.000 km.
2.2 Desafíos técnicos
Los sulfuros reaccionan fácilmente con la humedad del aire para formar gas de sulfuro de hidrógeno, lo que requiere un entorno estrictamente seco.
La alta impedancia de la interfaz sólido-sólido necesita procesos de prensado a ultra-alta presión.
Se estima que el coste de fabricación es más de 400 veces superior al de las baterías de litio convencionales.
Samsung SDI ha superado algunos cuellos de botella mediante tecnología sin ánodo y la conversión al proceso de prensado por rodillo, y en 2025 cambió el proceso de prensado del tradicional WIP (prensado isostático) al prensado por rodillo, más adecuado para la producción en masa.
3. Escenarios de aplicación: de los vehículos eléctricos a la IA física
Samsung SDI está expandiendo la aplicación de las baterías de estado sólido de los vehículos eléctricos convencionales al campo de la IA física:
Robots humanoides: En marzo de 2026, presentó por primera vez muestras de baterías de estado sólido de tipo pouch, con el objetivo de producirlas en masa en el segundo semestre de 2027.
Robots móviles/industriales: Su alta densidad energética permite el funcionamiento autónomo a largo plazo.
Movilidad Aérea Urbana (UAM): Su alta seguridad satisface los requisitos de grado aeronáutico.
Estaciones de Plataforma a Gran Altitud (HAPS): Suministro de energía estable en entornos extremos.
Este giro estratégico refleja la apuesta total del Grupo Samsung por el ecosistema "IA+Robótica". El Grupo planea invertir 60 billones de wones en la región de Yeongnam, de los cuales Samsung Electronics y SDS invertirán 19 billones para construir centros de robótica y datos de IA, y la inversión de 16 billones de wones de Samsung SDI en baterías sirve como base de hardware.
III. Comparativa del panorama competitivo de la industria de baterías de estado sólido de Corea del Sur
Gráfico 3: Comparación de las hojas de ruta de baterías de estado sólido de las tres principales empresas surcoreanas de baterías
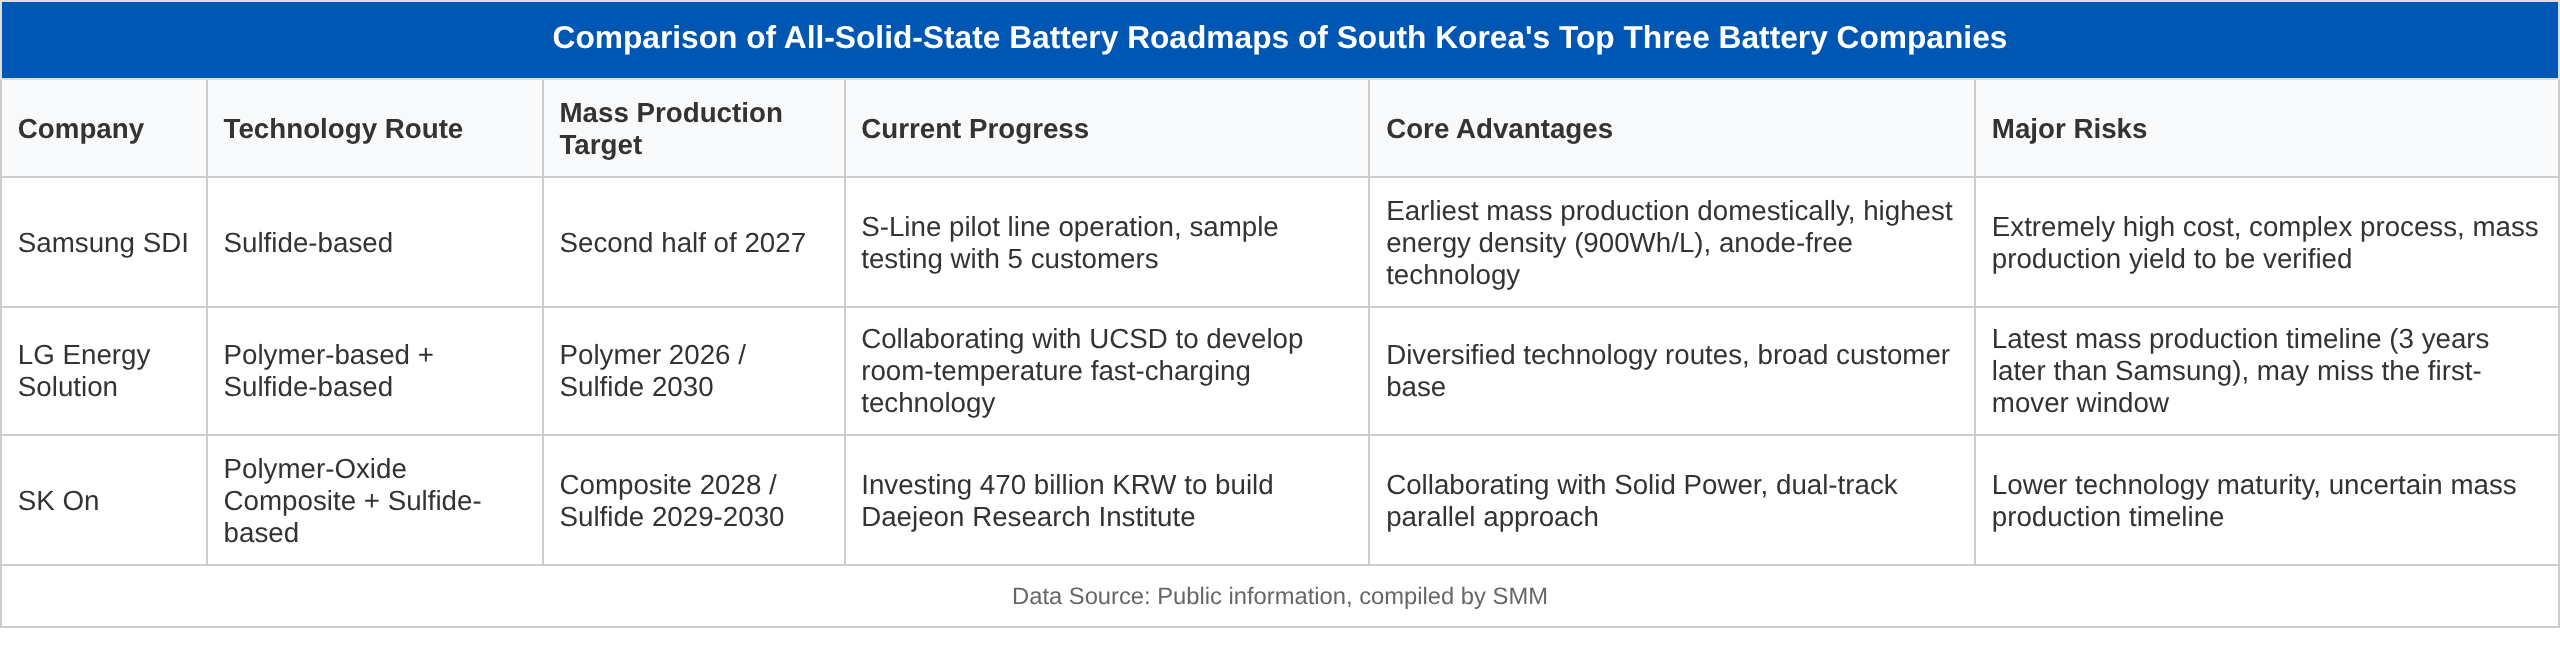
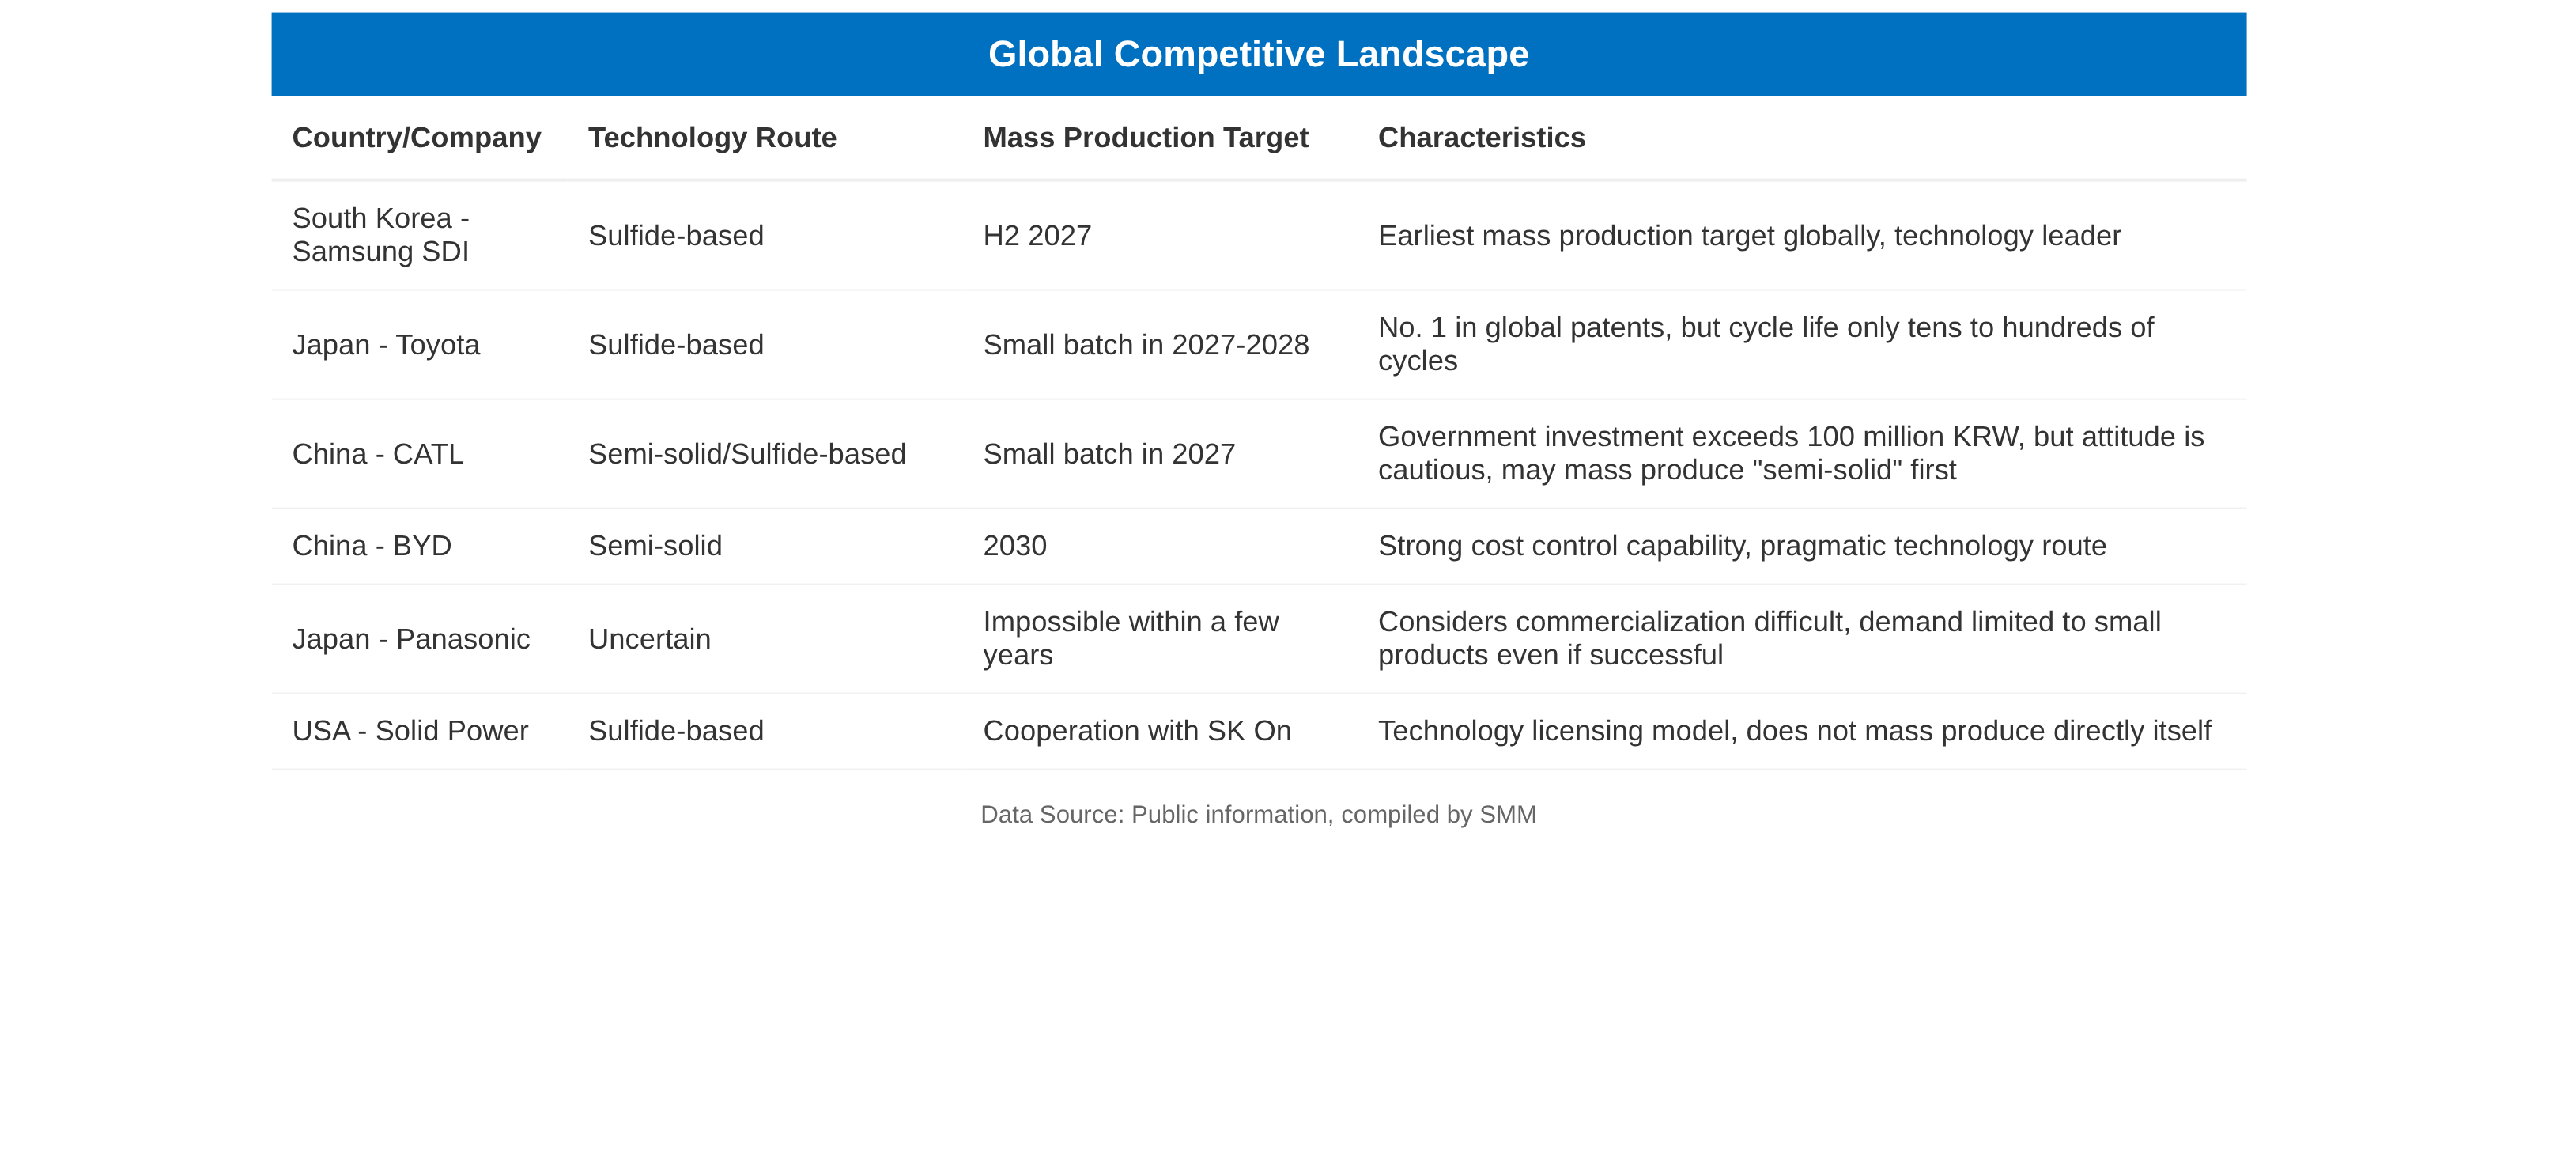
Gráfico 4: Panorama competitivo global
IV. Análisis de los factores competitivos clave
1. Ventana de tiempo para la producción en masa
El objetivo de Samsung SDI para el segundo semestre de 2027 le otorga un liderazgo mundial claro
De lograrse con éxito, obtendrá un período de monopolio tecnológico de 3 a 5 años, con potencial para definir los estándares de la industria
No obstante, el riesgo reside en que se espera que la tasa de penetración de las baterías de estado sólido sea solo del 4 % para 2030 y supere el 2 % recién en 2032
2. Curva de reducción de costes
Actualmente, el coste de la materia prima de los electrolitos sólidos de sulfuro es entre 50 y 60 veces superior al de los electrolitos líquidos
Samsung SDI prevé que la producción en masa pueda reducir esta diferencia a entre 10 y 20 veces
Aun así, los productos iniciales solo podrán equiparse en vehículos eléctricos de gama alta y robots, y la penetración en el mercado de masas requerirá más tiempo
3. Avances en la validación con clientes
Samsung SDI ha suministrado muestras a BMW, Hyundai Motor y otros, y planea realizar pruebas de montaje en vehículos a finales de 2026
LG Energy Solution mantiene vínculos técnicos con el Grupo Volkswagen (colaborando a través de QuantumScape)
SK On colabora con Solid Power, pero sus avances en la validación con clientes son relativamente lentos
4. Independencia de la cadena de suministro
Samsung SDI se ha comprometido a producir internamente los materiales básicos para reducir la dependencia externa
En marzo de 2025, captó aproximadamente 2 billones de wones mediante una ampliación de capital, destinados específicamente a la construcción de líneas de producción de baterías de estado sólido
V. Perspectivas del mercado
1. Impacto financiero en Samsung SDI
Presión a corto plazo: Las grandes inversiones en CAPEX agravarán la carga financiera de 2026 a 2027. La empresa ha suspendido los dividendos en efectivo durante dos años consecutivos (2025-2027) para concentrar los recursos en inversiones de futuro
Punto de inflexión a medio plazo: El sector de valores espera registrar beneficios trimestrales en el segundo semestre de 2026. Se prevé que los resultados mejoren significativamente en 2027 con la puesta en marcha de las plantas de empresas conjuntas de Stellantis y GM en EE. UU. y la producción en masa de baterías de estado sólido
Valor a largo plazo: Si la producción en masa de baterías de estado sólido tiene éxito en 2027, la empresa podría pasar de ser un «fabricante de baterías tradicional» a un «proveedor de soluciones energéticas de próxima generación», lo que conlleva una reestructuración de su sistema de valoración
2. Impacto en la industria de baterías de Corea del Sur
Equilibrio regional: Las inversiones en Ulsan (Yeongnam) y Cheonan (Chungcheong) impulsarán el desarrollo de clústeres de la industria de baterías en el sureste y centro de Corea del Sur, reduciendo la dependencia de la región capital
Soberanía tecnológica: Establecer una cadena industrial completa de baterías de estado sólido en Corea del Sur reduce la dependencia de materias primas y equipos chinos
Creación de empleo: Samsung Group prevé crear 200.000 empleos de alta calidad solo en la región de Yeongnam
3. Impacto en el panorama mundial de baterías
Poder de establecimiento de estándares: Si Samsung SDI es el primero en comercializar baterías de estado sólido, Corea del Sur está en posición de obtener un papel dominante en el establecimiento de estándares tecnológicos mundiales para baterías
Desafío chino: El gobierno chino ha invertido más de un billón de wones para apoyar la I+D de baterías de estado sólido. Empresas como CATL y BYD están acelerando sus esfuerzos de recuperación, aunque su enfoque técnico se está volviendo más pragmático (transición a semisólidas)
Contraataque japonés: Aunque Toyota y Panasonic tienen una profunda experiencia tecnológica, su enfoque conservador hacia la comercialización podría hacer que pierdan oportunidades críticas de mercado
VI. Riesgos y desafíos
Riesgos técnicos: Los principales cuellos de botella técnicos de las baterías de estado sólido, como los problemas de interfaz sólido-sólido y la vida útil en ciclos (actualmente alrededor de 1.000 ciclos, mientras que los vehículos eléctricos requieren más de 2.000 ciclos), aún no se han resuelto por completo
Riesgos de costos: Los costos de fabricación iniciales extremadamente altos pueden limitar estos productos al mercado de gama alta, y las economías de escala tardarán en formarse
Riesgos de competencia: Las empresas chinas ya han logrado la producción en masa en el sector de baterías semisólidas (por ejemplo, modelos NIO equipados con baterías semisólidas) y pueden captar cuota de mercado mediante la «innovación incremental»
Riesgo de políticas: Los cambios en la política IRA de EE. UU., las regulaciones de baterías de la UE y otras políticas comerciales pueden afectar la configuración de la cadena de suministro mundial.
Riesgo de rendimiento: En 2026, se espera que la empresa aún tenga alrededor de 967 mil millones de wones en pérdidas operativas, y si el crecimiento del negocio de ESS no cumple con las expectativas o se retrasa la producción en masa de baterías de estado sólido, la presión financiera se intensificará aún más.
Conclusión
El plan de inversión de 25 billones de wones de Samsung SDI es el mayor diseño prospectivo en la historia de la industria de baterías de Corea del Sur, lo que refleja la determinación de la empresa de pasar de ser un «seguidor» a un «líder». En un contexto de desaceleración a corto plazo del mercado de vehículos eléctricos y de inmadurez de la tecnología de baterías de estado sólido, esta «apuesta contracorriente» está llena de riesgos, pero también conlleva inmensas oportunidades.
7. Períodos clave
Finales de 2026: Resultados de las pruebas de integración del vehículo con batería de estado sólido de BMW.
2.º semestre de 2027: Si la línea de producción en masa de baterías de estado sólido de Ulsan comenzará a producir según lo previsto.
2028: Instalaciones reales de baterías de estado sólido en los campos de la robótica y los vehículos eléctricos.
2030: Si la tasa de penetración de mercado de las baterías de estado sólido alcanza el 4% esperado por la industria, mientras que SMM espera menos del 1%.
Si Samsung SDI logra alcanzar el objetivo de producción en masa de 2027 según lo previsto, no solo reconfigurará la competitividad global de la industria de baterías de Corea del Sur, sino que también podría redefinir los estándares energéticos para toda la industria de vehículos de nueva energía y robótica. Por el contrario, si no se pueden superar los cuellos de botella tecnológicos o las reducciones de costes no cumplen con las expectativas, esta inversión podría convertirse en una pesada carga que frene el desarrollo a largo plazo de la empresa.
Tel.: 021-20707860 (o añada WeChat: 13585549799) Yang Chaoxing, ¡gracias!
Información relacionada



