La producción de electrodos para baterías de iones de sodio se dispara en mayo: capacidad ajustada, presiones de costes, expansión en el tercer trimestre

Publicado: Jun 05, 2026 16:45 (GMT+8)
En mayo, los materiales clave para baterías de iones de sodio mantuvieron su fuerte impulso, con el cátodo y el ánodo de carbono duro registrando un marcado crecimiento interanual e intermensual. Los principales actores tenían la cartera de pedidos llena y las tasas de utilización de la capacidad se acercaban al límite. Por el lado de la oferta, se acentuó el patrón de volúmenes al alza con precios estables, aunque también aumentaba la presión para trasladar el encarecimiento de las materias primas.

En mayo, los materiales clave para baterías de iones de sodio mantuvieron su fuerte impulso, con tanto el cátodo como el ánodo de carbono duro registrando un fuerte crecimiento interanual e intermensual. Las carteras de pedidos de los principales actores estaban llenas y las tasas de utilización de capacidad se acercaban a sus límites. Por el lado de la oferta, se pronunció el patrón de volúmenes crecientes y precios estables, aunque también se acumulaba presión para repercutir el aumento de los costes de las materias primas. Mientras tanto, las expectativas de expansión de capacidad para el tercer trimestre se aclararon progresivamente, preparando el terreno para que la cadena industrial de baterías de iones de sodio se ampliara en el segundo semestre.

Material del cátodo: El aumento de la demanda impulsa la utilización de capacidad, las presiones de costes obligan a subir los precios

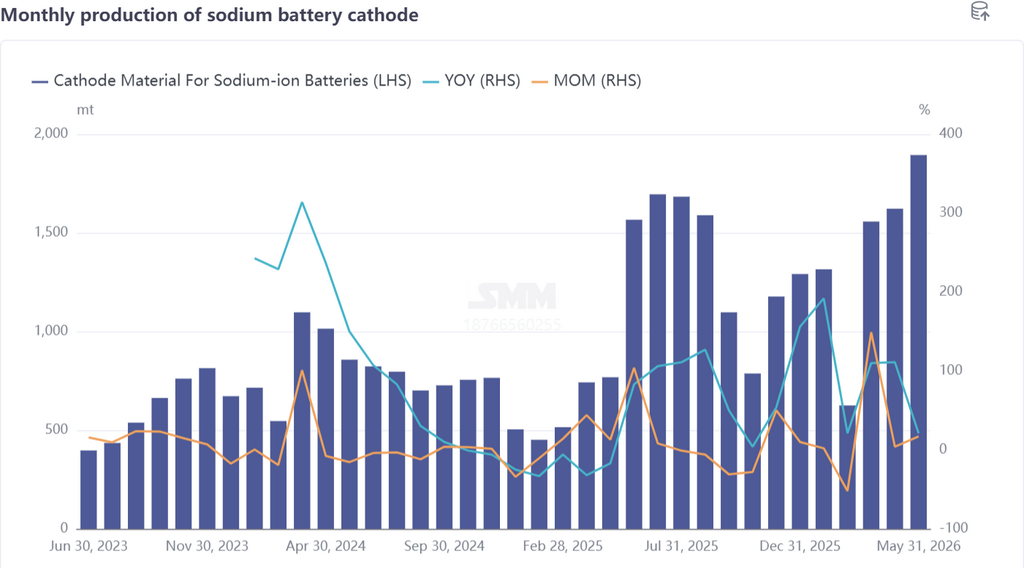
En mayo, la producción de material de cátodo para baterías de iones de sodio aumentó un 17% intermensual y un 21% interanual. La ruta de los polianiones representó hasta aproximadamente el 87% de la producción, con la cuota de NFPP subiendo 5 puntos porcentuales intermensuales, consolidando aún más su dominio. Las principales empresas de cátodos entregaron pedidos progresivamente, pero la capacidad disponible se había convertido en un cuello de botella, creando una situación de escasez de oferta. Simultáneamente, los actores líderes lanzaron intensivamente productos de próxima generación en mayo, ofreciendo mejoras integrales de rendimiento que aumentaron continuamente la competitividad de las baterías de iones de sodio en los escenarios de aplicación. Por el lado de la oferta, las plantas líderes de cátodos habían comenzado a prepararse para la expansión de capacidad, y se espera una liberación significativa de capacidad de cátodos para baterías de iones de sodio en el tercer trimestre.
Sin embargo, el auge actual de pedidos se concentró en gran medida entre los actores de primer nivel. Los productores de cátodos de la fase intermedia, limitados por la escala de capacidad, continuaron produciendo en función de la demanda, enviando muestras para validación y desarrollando clientes a un ritmo gradual, y aún no se habían beneficiado plenamente del aumento de la demanda.
En el lado de los costes, los costes de las materias primas de NFPP continuaron subiendo en mayo: los precios del fosfato de hierro subieron, y las sales de sodio como el fosfato monosódico y el pirofosfato de sodio también se dispararon. Aunque la escala de producción en masa había mejorado respecto a antes y los procesos de las líneas de producción se habían actualizado, el aumento generalizado de los precios de las materias primas siguió provocando un incremento significativo de los costes. En consecuencia, se espera que los precios del NFPP aumenten en el futuro para aliviar la presión de los costes. En cuanto a la estructura del producto, la cuota de los cátodos de óxido estratificado se redujo aún más, la concentración del mercado continuó aumentando y la demanda se concentró en aplicaciones de nicho como los vehículos de dos ruedas y las fuentes de alimentación de arranque y parada.

El segmento de óxido estratificado se enfrenta al desafío de una contracción acelerada. De cara a junio, la demanda de cátodos para baterías de iones de sodio mantiene una trayectoria ascendente, se espera que los programas de producción sigan creciendo y se prevé que la producción de junio aumente un 1% intermensual y un 24% interanual.

Ánodo de carbono duro: Utilización total de la capacidad, procesamiento por encargo para cubrir carencias, prima sostenida para productos de calidad

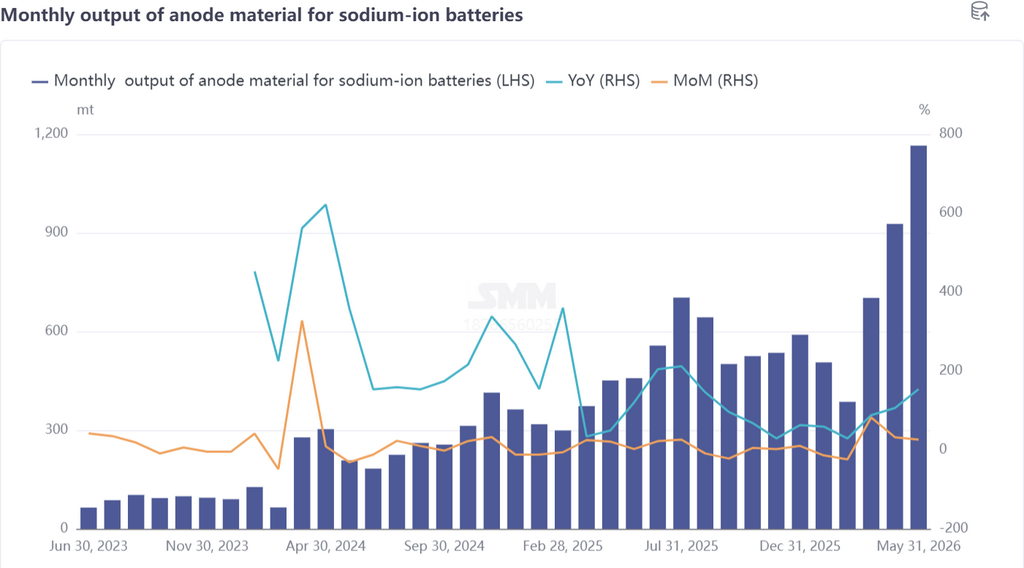
En mayo, la producción de materiales de ánodo para baterías de iones de sodio aumentó un 26% intermensual y se disparó un 154% interanual, en sintonía con el lado del cátodo. Las empresas líderes de carbono duro se encuentran en la fase de aumento de capacidad, con abundantes pedidos en cartera y nuevos pedidos que siguen mejorando. Las carencias por la insuficiente capacidad existente se están cubriendo mediante procesamiento externo por encargo. Recientemente, algunos productores de carbono duro han puesto en marcha nueva capacidad, y a medida que esta capacidad se vaya incrementando y liberando gradualmente, se espera que el lado de la oferta de ánodos para baterías de iones de sodio experimente un impulso notable en el tercer trimestre.
En el frente de los precios, las primas de los productos de carbono duro de alto rendimiento se mantienen firmes. Las calidades de carbono duro con una vida útil excepcional, rendimiento a bajas temperaturas y capacidades de tasa C se utilizan principalmente en almacenamiento de energía, arranque-parada y otras aplicaciones, con precios generalmente por encima de 30.000–40.000 yuan/t y productos de gama alta que alcanzan los 50.000–60.000 yuan/t.

La diferencia de precios entre el carbono duro de primera calidad y los productos ordinarios refleja la lógica de precios diferenciada del mercado basada en el rendimiento del material. De cara a junio, la demanda de ánodos de carbono duro sigue siendo favorable, con una producción que se espera aumente un 9% intermensual y un 128% interanual.

Resumen

En general, el mercado de materiales de cátodo y ánodo para baterías de iones de sodio en mayo mostró tres características principales: En primer lugar, un pronunciado efecto de primer nivel, con pedidos y expansión de capacidad concentrados en unas pocas empresas líderes, mientras que los productores intermedios y de cola aún no han entrado en la fase de aumento de volumen. En segundo lugar, presión por el lado de los costes, ya que el aumento de los precios de las materias primas aguas arriba está forzando al alza los precios de los productos de cátodo, poniendo a prueba la rentabilidad. En tercer lugar, el ritmo de expansión de la capacidad se está acelerando, y la liberación de capacidad en el tercer trimestre será una variable clave para el salto de escala de la cadena industrial de baterías de iones de sodio en el segundo semestre. Estructuralmente, el dominio de la ruta de los polianiones se ha reforzado aún más, mientras que el espacio para los cátodos de óxido estratificado sigue reduciéndose, haciendo que el panorama de divergencia tecnológica sea cada vez más claro. De cara a junio y al tercer trimestre, a medida que la capacidad se vaya incorporando gradualmente y la demanda siga llegando, se espera que el mercado de materiales para baterías de iones de sodio entre en una nueva fase de aumento de volúmenes y precios.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[Resumen de la reunión matutina sobre cobalto de SMM] Recuperación limitada de la demanda tras las vacaciones, debilitamiento del soporte de costes, precios de los materiales bajo presión
09 Oct 2026 10:31 (GMT+8)
[Resumen de la reunión matutina sobre cobalto de SMM] Recuperación limitada de la demanda tras las vacaciones, debilitamiento del soporte de costes, precios de los materiales bajo presión
Leer más
[Resumen de la reunión matutina sobre cobalto de SMM] Recuperación limitada de la demanda tras las vacaciones, debilitamiento del soporte de costes, precios de los materiales bajo presión
[Resumen de la reunión matutina sobre cobalto de SMM] Recuperación limitada de la demanda tras las vacaciones, debilitamiento del soporte de costes, precios de los materiales bajo presión
La cadena industrial del cobalto se mantuvo débil tras el feriado, con una demanda lenta y menores costos presionando los precios a la baja. El cobalto refinado se consolidó en mínimos, los operadores ampliaron los diferenciales entre precios spot y futuros, y las compras downstream siguieron siendo principalmente reposición según necesidad. Las negociaciones de productos intermedios se estancaron, con una clara brecha entre el precio mínimo de compra de 14,5 USD/lb y los precios de aceptación downstream por debajo de 13 USD/lb. Las ofertas de sulfato de cobalto se mantuvieron cerca de 60.000 yuanes/t, pero las transacciones fueron difíciles, y un menor coeficiente de materia prima debilitó aún más el soporte de costos. El cloruro de cobalto y el Co3O4 continuaron bajando gradualmente, las empresas ampliaron los recortes y suspensiones de producción, y las nuevas adquisiciones fueron insuficientes. Las ofertas líderes de polvo de cobalto cayeron a alrededor de 360.000 yuanes/t, mientras que las pequeñas y medianas empresas bajaron a 330.000–340.000 yuanes/t, con el inventario de alto precio downstream frenando las compras. Los precios de los precursores de cátodos ternarios se debilitaron, los pedidos de exportación fueron relativamente fuertes, la recuperación del programa de producción nacional fue limitada y se esperaba que los coeficientes de pedidos spot tendieran a la baja. Los materiales de cátodos ternarios se consolidaron en mínimos, los fabricantes de celdas de batería mantuvieron un inventario amplio y repusieron con cautela; el LCO estuvo presionado tanto por la caída de costos como por la débil demanda. En adelante, se debe prestar especial atención a la recuperación de los pedidos de usuarios finales, la reducción de inventarios y la sostenibilidad de la reposición.
09 Oct 2026 10:31 (GMT+8)
[SMM Resumen de la reunión matinal de cobalto y litio] Tendencias divergentes de los productos químicos de litio tras el festivo; mejora la demanda de LFP, mercado de materiales bajo presión
09 Oct 2026 10:21 (GMT+8)
[SMM Resumen de la reunión matinal de cobalto y litio] Tendencias divergentes de los productos químicos de litio tras el festivo; mejora la demanda de LFP, mercado de materiales bajo presión
Leer más
[SMM Resumen de la reunión matinal de cobalto y litio] Tendencias divergentes de los productos químicos de litio tras el festivo; mejora la demanda de LFP, mercado de materiales bajo presión
[SMM Resumen de la reunión matinal de cobalto y litio] Tendencias divergentes de los productos químicos de litio tras el festivo; mejora la demanda de LFP, mercado de materiales bajo presión
Las tendencias del mercado de materiales para baterías tras las vacaciones divergieron. Las cotizaciones del mineral de litio repuntaron ligeramente, los inventarios comerciales se redujeron y se espera que los precios del mineral se consoliden en línea con el carbonato de litio a corto plazo. Los futuros del carbonato de litio retrocedieron tras una subida rápida, cerrando en 117.300 yuanes/t, un 1,28 % menos; la producción nacional disminuyó, los inventarios intermedios se redujeron significativamente y las plantas de sal continuaron enviando principalmente bajo contratos a largo plazo. Las cotizaciones de pedidos al contado de hidróxido de litio subieron a 130.000–140.000 yuanes/t, pero las compras fueron cautelosas y las transacciones, escasas. Los productos de cobalto y el sulfato de níquel siguieron bajo presión, el soporte de costos se debilitó y la recuperación de la demanda de materiales ternarios para cátodos fue limitada. Los pedidos de LFP fueron relativamente fuertes, las líneas de producción líderes estuvieron casi a plena capacidad, los inventarios de productos terminados disminuyeron y el precio medio subió a 50.400 yuanes/t; la resistencia al aumento de precios del fosfato de hierro creció. El grafito artificial tuvo un fuerte soporte de costos, los separadores fueron impulsados por la demanda de vehículos de nueva energía, almacenamiento de energía y el adelanto de exportaciones, con un equilibrio oferta-demanda ajustado; los electrolitos subieron debido al traslado previo de costos. En el mercado de reciclaje, las consultas se recuperaron, pero las transacciones aún no repuntaron en volumen. De cara al futuro, se debe prestar atención a la sostenibilidad del reabastecimiento, la materialización de los programas de producción y los cambios en los precios de las materias primas.
09 Oct 2026 10:21 (GMT+8)
Temporada alta de septiembre-octubre para las baterías de iones de sodio en curso: la pausa por festivos no altera el equilibrio ajustado [Análisis de SMM]
08 Oct 2026 09:32 (GMT+8)
Temporada alta de septiembre-octubre para las baterías de iones de sodio en curso: la pausa por festivos no altera el equilibrio ajustado [Análisis de SMM]
Leer más
Temporada alta de septiembre-octubre para las baterías de iones de sodio en curso: la pausa por festivos no altera el equilibrio ajustado [Análisis de SMM]
[Análisis de SMM: La "temporada alta de septiembre-octubre" de las baterías de iones de sodio está en marcha: la pausa festiva no altera el equilibrio ajustado] SMM, 8 de octubre: Durante el feriado del Día Nacional, la cadena industrial de baterías de iones de sodio continuó en gran medida con el patrón previo al feriado, sin cambios significativos...
08 Oct 2026 09:32 (GMT+8)