Análisis de los Datos de Importación y Exportación de Aleación de Aluminio sin Obrar en 2025 [Análisis SMM]

Publicado: Jan 21, 2026 18:55 (GMT+8)
Fuente: SMM
[Análisis SMM] Análisis de los Datos de Importación y Exportación de Aleación de Aluminio sin Obrar en 2025

La Administración General de Aduanas publicó recientemente los datos de importación y exportación de diciembre de 2025. Los datos aduaneros mostraron que:
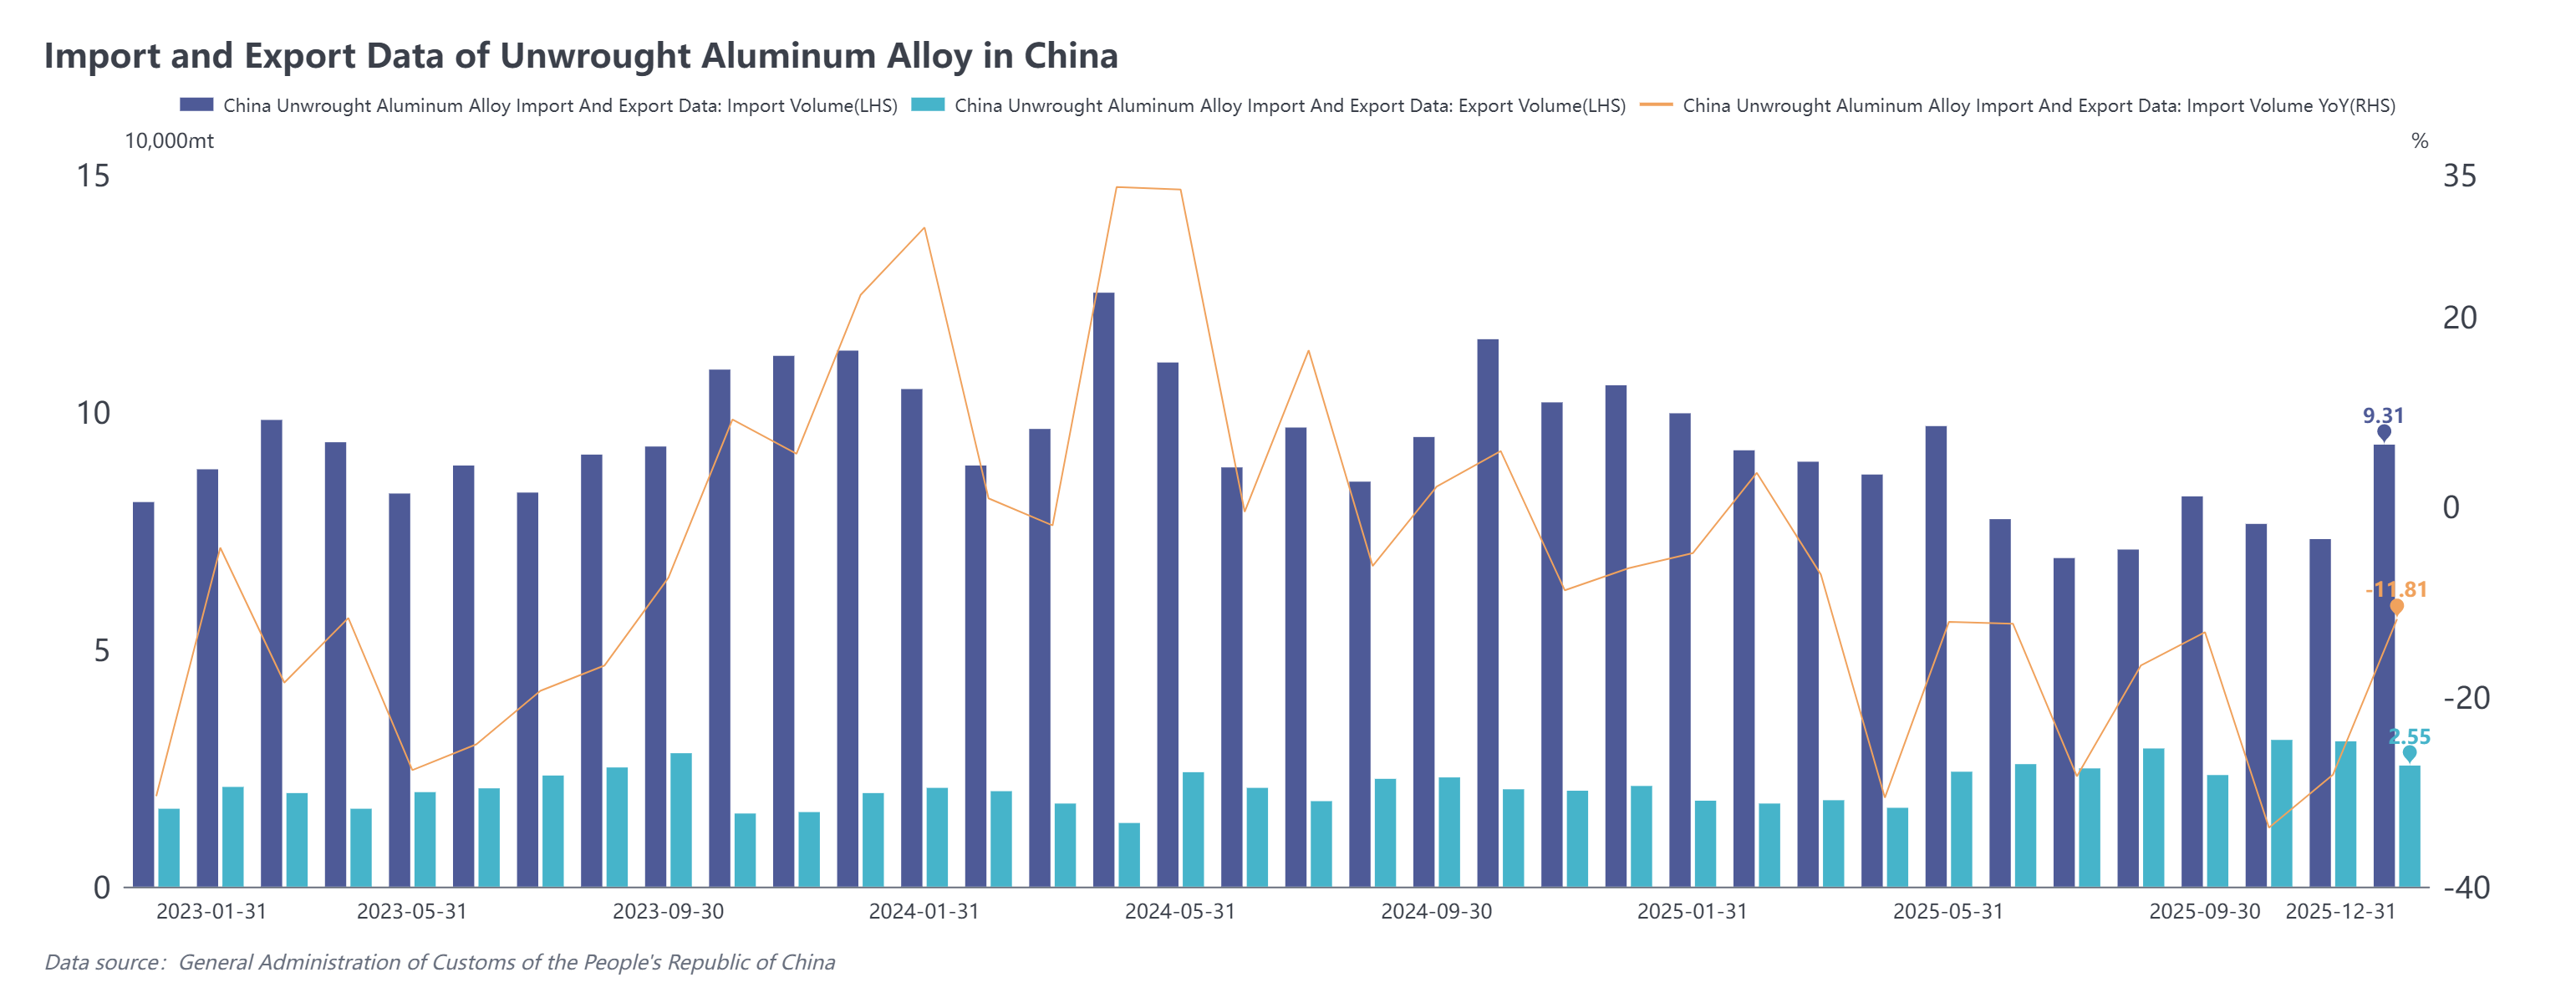
En diciembre de 2025, las importaciones de aleación de aluminio sin elaborar fueron de 93.100 toneladas, un 11,8 % menos interanual, pero un 27,2 % más respecto al mes anterior. Las importaciones acumuladas durante todo 2025 alcanzaron 1,0084 millones de toneladas, un 16,9 % menos interanual.
En diciembre de 2025, las exportaciones de aleación de aluminio sin elaborar fueron de 25.500 toneladas, un 20,0 % más interanual, pero un 16,8 % menos mensual. Las exportaciones acumuladas en 2025 totalizaron 284.700 toneladas, un 17,5 % más interanual.
Las importaciones totales de 2025 disminuyeron en 203.900 toneladas interanuales. Las importaciones de los principales proveedores generalmente cayeron: aunque las de Malasia se redujeron en 164.600 toneladas hasta 356.700 toneladas, siguió siendo el mayor importador; Tailandia, Vietnam, Corea del Sur y Pakistán también registraron disminuciones de entre 14.100 y 46.100 toneladas. En contraste, las importaciones de Rusia se dispararon, aumentando en 131.600 toneladas hasta 225.400 toneladas interanuales, escalando del cuarto puesto en 2024 al segundo. En cuanto a las características comerciales, las importaciones desde Rusia fueron principalmente mediante comercio de procesamiento con materiales importados (39 %), centradas en planchas de aleación de aluminio como las series 3003 y 5052; en términos de flujo, alrededor del 79 % de las mercancías ingresaron a Henan, supliendo eficazmente las necesidades productivas de empresas locales de chapas y flejes.

En 2025, los cinco principales provinces importadoras de aleación de aluminio sin elaborar de China fueron Zhejiang (415.800 t, 41 %), Shandong (129.200 t, 13 %), Henan (100.200 t, 10 %), Jiangsu (95.400 t, 9 %) y Guangdong (82.200 t, 8 %). Respecto a 2024, el panorama importador se diversificó: las importaciones en Zhejiang, Guangdong y Jiangsu cayeron en 171.700, 91.800 y 21.500 toneladas respectivamente; mientras que Shandong y Henan registraron aumentos significativos, sumando 63.700 y 59.300 toneladas respectivamente, ascendiendo al segundo y tercer puesto en el sector.

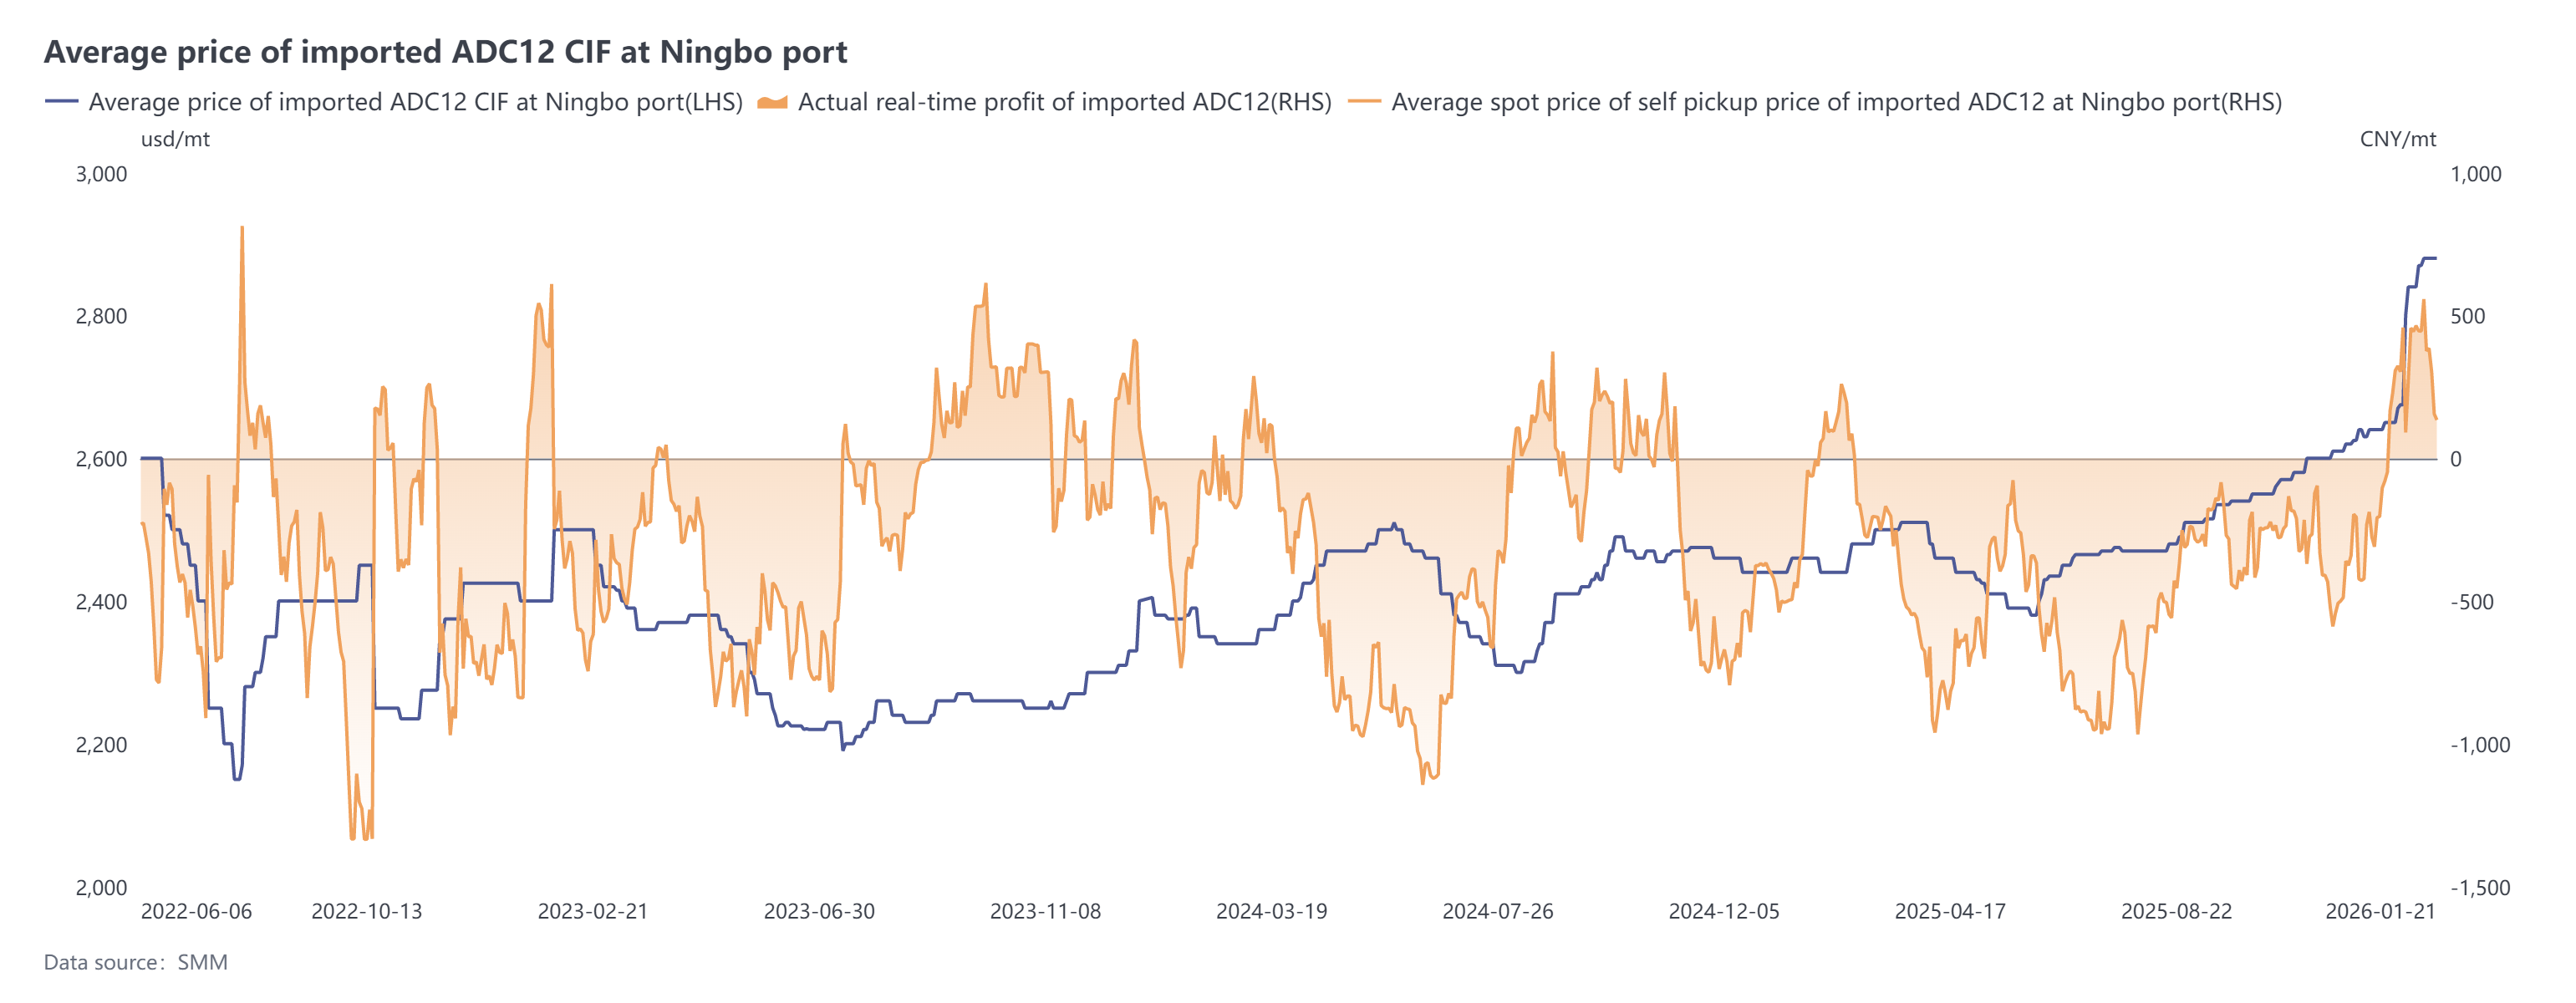
En general, en 2025, las aleaciones de aluminio sin elaborar de China mostraron una tendencia de importaciones en contracción y exportaciones en crecimiento. Las importaciones anuales disminuyeron un 16,9 % interanual hasta 1,0084 millones de toneladas; las exportaciones aumentaron un 17,5 %, alcanzando 284.700 toneladas. El débil desempeño importador se debió principalmente a dos factores: primero, la persistente inversión del diferencial de precios entre las aleaciones de aluminio nacionales y las extranjeras durante el año, debilitando la ventaja importadora y cerrando la ventana de ganancias; segundo, la escasez de oferta de chatarra de aluminio o la recuperación de la demanda en Japón, Corea del Sur e India, que impulsaron al alza los precios regionales de lingotes de aleación, reduciendo significativamente los recursos destinados a China. Desde finales de diciembre de 2025 hasta enero de 2026, los precios nacionales del ADC12 subieron abruptamente alineados con los del aluminio, alcanzando su nivel más alto desde octubre de 2021. Aunque los precios internacionales también escalaron rápidamente por encima de 2.850 USD/t, el aumento fue menor que en el mercado doméstico. El resultado inmediato de importación pasó de déficit a superar el punto de equilibrio, reabriendo teóricamente la ventana importadora. Se proyectó que las importaciones de enero de 2026 oscilarían entre 80.000 y 100.000 toneladas.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Las exportaciones de aluminio de China alcanzaron un máximo de tres meses en septiembre, con un aumento interanual del 25,9 %
hace 1 hora
Las exportaciones de aluminio de China alcanzaron un máximo de tres meses en septiembre, con un aumento interanual del 25,9 %
Leer más
Las exportaciones de aluminio de China alcanzaron un máximo de tres meses en septiembre, con un aumento interanual del 25,9 %
Según datos de la Administración General de Aduanas, las exportaciones de aluminio sin alear y semiproductos de aluminio alcanzaron 656.000 toneladas en septiembre de 2026, un aumento intermensual del 4,8% frente a las 626.000 toneladas de agosto (un incremento de 30.000 toneladas) y un aumento interanual del 25,9% frente a las 521.000 toneladas de septiembre de 2025, marcando el nivel mensual de exportación más alto de los últimos tres meses. Las exportaciones acumuladas en los primeros nueve meses totalizaron 5,32 millones de toneladas, un aumento interanual del 17,8% frente a los 4,516 millones de toneladas del mismo período del año anterior.
hace 1 hora
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
hace 2 horas
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
Leer más
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
El jefe del Fondo de Propiedad Estatal de Ucrania declaró que la subasta de privatización de la Planta de Alúmina de Mykolaiv está prevista para el primer trimestre de 2027, y que la fecha exacta de la subasta queda sujeta a la aprobación del Gobierno y se anunciará a finales de octubre de 2026. La privatización incluye un lote de activos sancionados, entre ellos la planta, centros de servicios y contabilidad, una empresa de seguridad, vehículos e inventarios de bauxita y alúmina, cuyos activos correspondientes se valorarán por separado. El precio de salida indicativo anunciado en junio de 2026 fue de 6.300 millones de grivnas ucranianas (140 millones de dólares).
hace 2 horas
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
hace 2 horas
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
Leer más
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
[El alto nivel del dólar estadounidense frena las valoraciones de los metales no ferrosos; el aluminio en la SHFE se consolida en mínimos con las medias móviles bajo presión] En el plano macroeconómico, el dólar estadounidense se mantiene elevado y persisten las expectativas de subidas de tipos de interés por parte de la Reserva Federal durante el año, lo que sigue lastrando las valoraciones de todo el sector de los metales no ferrosos. En el plano sectorial, la mejora de la demanda real durante la temporada alta tradicional en China no ha cumplido plenamente las expectativas previas, y las compras de los transformadores se han vuelto más prudentes en un entorno de precios altos, debilitando el soporte de los precios. Las existencias sociales de lingotes de aluminio en China han reanudado su reducción, lo que proporciona cierto soporte a los precios. En general, los factores alcistas y bajistas se entrelazan para los precios del aluminio a corto plazo, y se espera que los precios se consoliden en un tono moderado dentro de un rango en el futuro próximo.
hace 2 horas