I. Tendencias del precio del cobre y estructura de costes de los motores
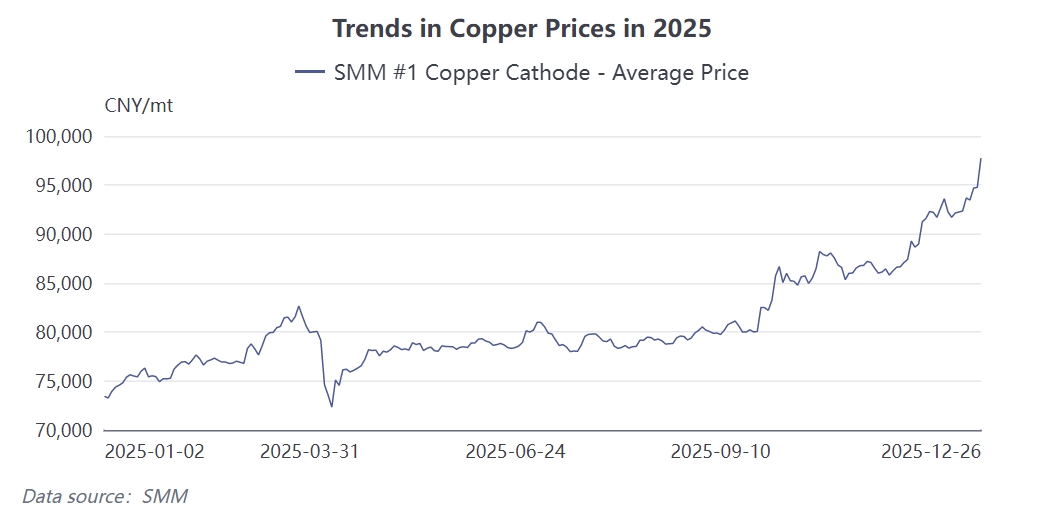
Recientemente, el precio del cobre ha mostrado una tendencia alcista sostenida, convirtiéndose en una fuente directa de presión para los productores de motores. Según datos del mercado, el precio del cátodo de cobre SMM #1 ha alcanzado los 97.740 yuanes por tonelada, con un aumento del 3,14% en un solo día. Este rápido incremento a corto plazo ha impactado directamente la estructura de costes de materias primas en la producción de motores. El cobre se utiliza ampliamente en motores—desde los motores de tracción para vehículos de nueva energía hasta los motores industriales pequeños y medianos, todos dependen de los productos semielaborados de cobre. Como producto derivado del cobre, más del 95% del coste del alambre esmaltado proviene de los semielaborados de cobre. Esto significa que cualquier fluctuación en el precio del cobre se traslada casi por completo al coste del alambre esmaltado, afectando así el coste total del motor.
La cantidad de cobre utilizada varía significativamente entre los distintos tipos de motores. Tomando como ejemplo los vehículos de nueva energía, el uso de cobre por motor de tracción es de aproximadamente 15 a 20 kg, mientras que el uso total de cobre por vehículo alcanza los 60 a 80 kg. Aunque el consumo unitario en los micromotores es relativamente pequeño, su gran cantidad aún genera una demanda total de cobre considerable.
II. Estrategias de respuesta de los productores de motores
Ante la presión de costes, los productores de motores han adoptado estrategias de mercado diferenciadas. El rango de ajuste de precios para los productos de motor estándar es relativamente uniforme, generalmente entre el 10% y el 20%. Estos productos están altamente estandarizados y tienen una gran transparencia de precios, lo que hace que la transferencia de costes sea relativamente directa. Sin embargo, para los motores personalizados, los productores adoptan estrategias de precios más cautelosas. Los motores personalizados suelen diseñarse según los planos del cliente, y a menudo existe una colaboración más estrecha entre el productor y el cliente, a veces incluso estableciendo empresas conjuntas para profundizar los lazos. Bajo este modelo de cooperación, las empresas de motores están más inclinadas a mantener relaciones estables con los clientes sacrificando parte de los beneficios del diseño. Algunas empresas también han adoptado una estrategia de "cotización del día" para responder con mayor flexibilidad a las fluctuaciones en los precios de las materias primas. Aunque este modelo de cotización en tiempo real aumenta la complejidad de las transacciones, refleja mejor las condiciones actuales de costes y evita pérdidas causadas por el desfase de precios.
III. Diferencias en el impacto de la volatilidad del precio del cobre en comparación con otras materias primas
En comparación con el aumento de los precios de las tierras raras, el mecanismo de transmisión de las subidas del precio del cobre es más directo e intenso. El impacto del alza de los precios de las tierras raras puede, hasta cierto punto, ser compartido y amortiguado por los fabricantes de materiales magnéticos, mientras que la transmisión de las subidas del precio del cobre es más volátil y difícil de predecir. Las fluctuaciones del precio del cobre están influenciadas por múltiples factores, incluidas las políticas macroeconómicas, los fundamentos del mercado, los mercados de futuros, las expectativas futuras e incluso los cambios en el panorama financiero internacional. Esta naturaleza impulsada por múltiples factores hace que predecir el precio del cobre sea excepcionalmente difícil, lo que genera una mayor incertidumbre para las empresas de motores. Por el contrario, aunque los imanes permanentes de tierras raras también son un componente significativo del coste del motor, representando del 30% al 45% de los gastos en materias primas, su volatilidad de precios puede amortiguarse parcialmente mediante la cooperación a largo plazo con fabricantes de materiales magnéticos y ajustes técnicos. Por ejemplo, las presiones de costes pueden aliviarse optimizando el diseño de los imanes o adoptando materiales alternativos.
IV. Colaboración en la cadena de suministro y vías de desarrollo futuro
Las empresas de motores se sitúan en la mitad de la cadena de suministro. Por un lado, se enfrentan a un mercado de usuarios finales que presiona continuamente a la baja sobre los precios y a un entorno económico internacional desfavorable. Por otro lado, deben hacer frente a los precios del cobre en alza persistente y a los costes persistentemente elevados de los imanes permanentes de tierras raras. Esta doble presión convierte a las empresas de motores en los "sandwich" de la cadena de suministro, que necesitan urgentemente salir del apuro mediante la innovación tecnológica y la optimización de la cadena de suministro. La innovación en materiales es una forma importante de abordar la presión de costes. Por ejemplo, la popularización de la tecnología de motores de cabello ha logrado optimizar costes aumentando el factor de llenado de las ranuras. Reducir el uso de materiales sin comprometer el rendimiento, o encontrar materiales alternativos más económicos, se ha convertido en una dirección ampliamente seguida en el sector. La colaboración en la cadena de suministro también es crucial. Los fabricantes de motores, los proveedores de materiales magnéticos y los proveedores de semielaborados de cobre necesitan establecer relaciones de cooperación más estrechas para hacer frente conjuntamente a las fluctuaciones de costes. Algunas empresas mejoran la resiliencia de la cadena de suministro y reducen los riesgos de volatilidad del mercado mediante la integración vertical o las asociaciones estratégicas a largo plazo. Al mismo tiempo, establecer mecanismos de precios flexibles también es un medio importante para equilibrar los intereses de todas las partes. Por ejemplo, algunos fabricantes de motores adoptan cláusulas de vinculación de precios, permitiendo que los precios de los productos reflejen parcialmente los cambios en los costes de las materias primas, logrando así un reparto de riesgos.
En el futuro, las empresas de motores pondrán mayor énfasis en diversificar sus disposiciones de cadena de suministro, compensando parte de las presiones de costes mediante actualizaciones tecnológicas y optimización de procesos. Soluciones innovadoras como los motores de hilo plano y las tecnologías de reducción de materiales magnéticos se acelerarán para su adopción generalizada. Mientras tanto, la integración vertical y las asociaciones estratégicas a largo plazo se convertirán en opciones clave para que las empresas estabilicen sus cadenas de suministro. En respuesta a las fluctuaciones de precios, establecer mecanismos de precios flexibles y modelos de gestión de inventarios también se convertirá en una competencia central para las empresas. En última instancia, aquellas empresas que logren un equilibrio entre el control de costes y la innovación tecnológica obtendrán una ventaja de pionero en esta transformación del sector.