Noticias SMM del 14 de octubre:
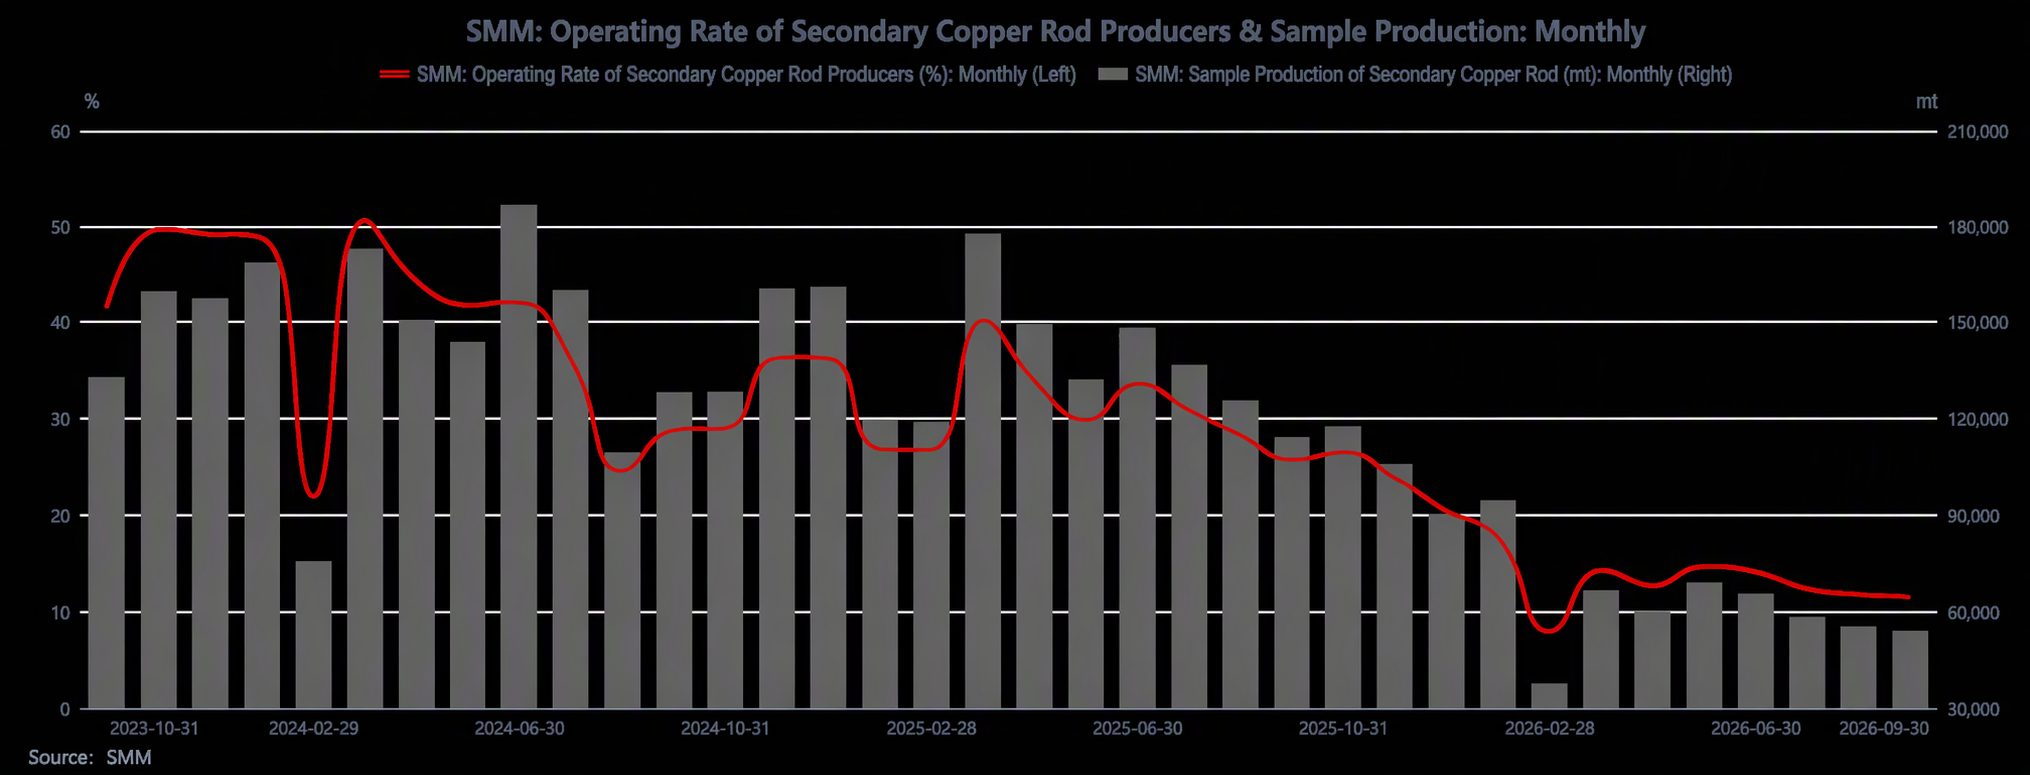
En septiembre de 2026, la tasa de operación de la varilla de cobre secundario fue del 11,55%, por debajo del 13,06% esperado, con una caída intermensual de 0,28 puntos porcentuales y una caída interanual de 14,23 puntos porcentuales. Durante todo el mes, el contrato de cobre más negociado de la SHFE superó el umbral de 110.000 yuanes por tonelada. El centro de los precios del cobre subió notablemente respecto a agosto y osciló con fuerza. La diferencia media de precios entre la varilla de cátodo de cobre y la varilla de cobre secundario fluctuó bruscamente entre 766 y 2.114 yuanes por tonelada. Las cotizaciones de la varilla de cobre secundario en Jiangxi frente a los futuros alternaron repetidamente entre una prima de 153 yuanes por tonelada y un descuento de 898 yuanes por tonelada. El margen bruto medio de ventas fluctuó en el rango de 493 a 1.113 yuanes por tonelada. Aunque los beneficios contables parecían moderados, la presión operativa real se mantuvo alta. En general, el mes se caracterizó por una “volatilidad elevada en la diferencia de precios, tasas de operación persistentemente bajas, transacciones en pulsos y fracaso en el acopio”.
Por el lado de la oferta, el mercado de chatarra de cobre siguió estructuralmente ajustado. La restricción subyacente fue una aplicación más estricta de la facturación inversa, seguida de controles locales sobre el volumen de negocio de “facturación inversa” para las empresas utilizadoras de chatarra. La oferta nacional libre de impuestos difícilmente pudo circular a gran escala debido a estándares inconsistentes, mientras que las materias primas con impuestos incluidos y conformes siguieron en escasez persistente. La tasa impositiva de facturación para los materiales con impuestos incluidos ha superado el 13%, y el inventario social de China era bajo. En cuanto al complemento de importaciones, las importaciones chinas de chatarra de cobre en agosto fueron de 177.400 toneladas, un 19,04% menos intermensual. Fuera de China, el indicador pagadero estaba cerca del límite superior aceptable para los compradores intermedios y la oferta era escasa, por lo que las importaciones incrementales proporcionaron un alivio limitado. Los envíos de los proveedores fueron muy sensibles a los precios del cobre: cuando los precios del cobre se dispararon, los proveedores aprovecharon para vender y la oferta fue en un momento abundante; después de digerir el inventario, durante la fase de retroceso pasaron a retener las ventas y mantener los precios firmes. Los precios de las materias primas mostraron el patrón anómalo de “seguir las caídas pero no las subidas”: subieron solo ligeramente cuando el cobre subió, pero en cambio siguieron las caídas y se ajustaron a la baja cuando los precios retrocedieron desde máximos, lo que resultó en una acumulación de inventario a precios altos y dificultad para ampliar los envíos. Los problemas de facturación derivados de la facturación inversa estallaron antes de las vacaciones del Festival del Medio Otoño y del Día Nacional. Como los proveedores no pudieron resolver la facturación, el volumen de compras de las empresas de utilización de chatarra fue extremadamente limitado y el lado de la oferta cayó en un estancamiento de “mercancías disponibles pero difíciles de vender, inventario de alto precio acumulándose y facturas que restringen la circulación”.
Desde el lado de la demanda, la demanda de almacenamiento para la temporada alta de septiembre sí comenzó. Los pedidos de las empresas de varillas y su disposición a reponer existencias mejoraron desde agosto, y la diferencia de precio entre la varilla de cátodo de cobre y la varilla de cobre secundario llegó a ampliarse a 2.200-2.590 yuanes/tm. Las ventas de varilla de cobre secundario fueron activas y algunas empresas necesitaron organizar programas de producción para aceptar pedidos. Sin embargo, el índice de sentimiento de compras se mantuvo en un bajo 1,68-2,03, con la actividad impulsada principalmente por la reposición para demanda rígida y la búsqueda de gangas en las caídas, y una preferencia por asegurar la prioridad de suministro mediante pago rápido. Un repunte del precio del cobre elevó los costos de materias primas, y la tasa impositiva de facturación persistentemente alta mantuvo elevados los costos de materias primas. Los costos de adquisición de las empresas de varillas estuvieron bajo presión; tras alcanzar el límite, rápidamente adoptaron una postura de espera, los volúmenes de aceptación de pedidos cayeron y las transacciones pasaron de calientes a frías. Cuando los precios del cobre retrocedieron a alrededor de 107.000, la disposición a reponer existencias se recuperó, pero el bajo inventario de materias primas y los precios firmes hicieron que la varilla terminada frente a futuros pasara de un descuento a una prima. La diferencia de precio entre la varilla de cátodo de cobre y la varilla de cobre secundario se comprimió a un rango no económico de 300-1.000 yuanes/tm, y las compras de los usuarios finales fueron débiles. Con la proximidad del largo feriado de fin de mes, los precios del cobre volvieron a superar los 110.000, lo que llevó a las empresas de varillas a comprar con cautela y esperar un retroceso por debajo de 110.000 antes de actuar. Las restricciones de facturación dejaron el almacenamiento efectivamente incumplido, y los inventarios de materias primas previos a las vacaciones de muchas empresas ni siquiera pudieron satisfacer las necesidades de producción durante las vacaciones, lo que las obligó a organizar vacaciones para los trabajadores e indicó que la insuficiencia de compras extendería la pausa. Las empresas de alambres y cables de los usuarios finales solicitaron entrega durante las vacaciones del Día Nacional, mientras que las empresas de varillas prefirieron enviar después de las vacaciones, y el desajuste en las demandas de los eslabones anteriores y posteriores suprimió las transacciones. Encuestas de terceros mostraron que antes del feriado, más del 70% de las empresas de varilla de cobre secundario no acumularon existencias, casi la mitad de la capacidad quedó inactiva y el número de empresas que tomaron un feriado completo de 7 días aumentó significativamente interanual. Este año, el Día Nacional presentó un patrón de "divergencia en el segmento primario, colapso en el secundario", con las empresas de varilla de cátodo de cobre promediando solo 4,4 días de feriado, mientras que los productores de varilla de cobre secundario extendieron generalmente los cierres a 7 días.
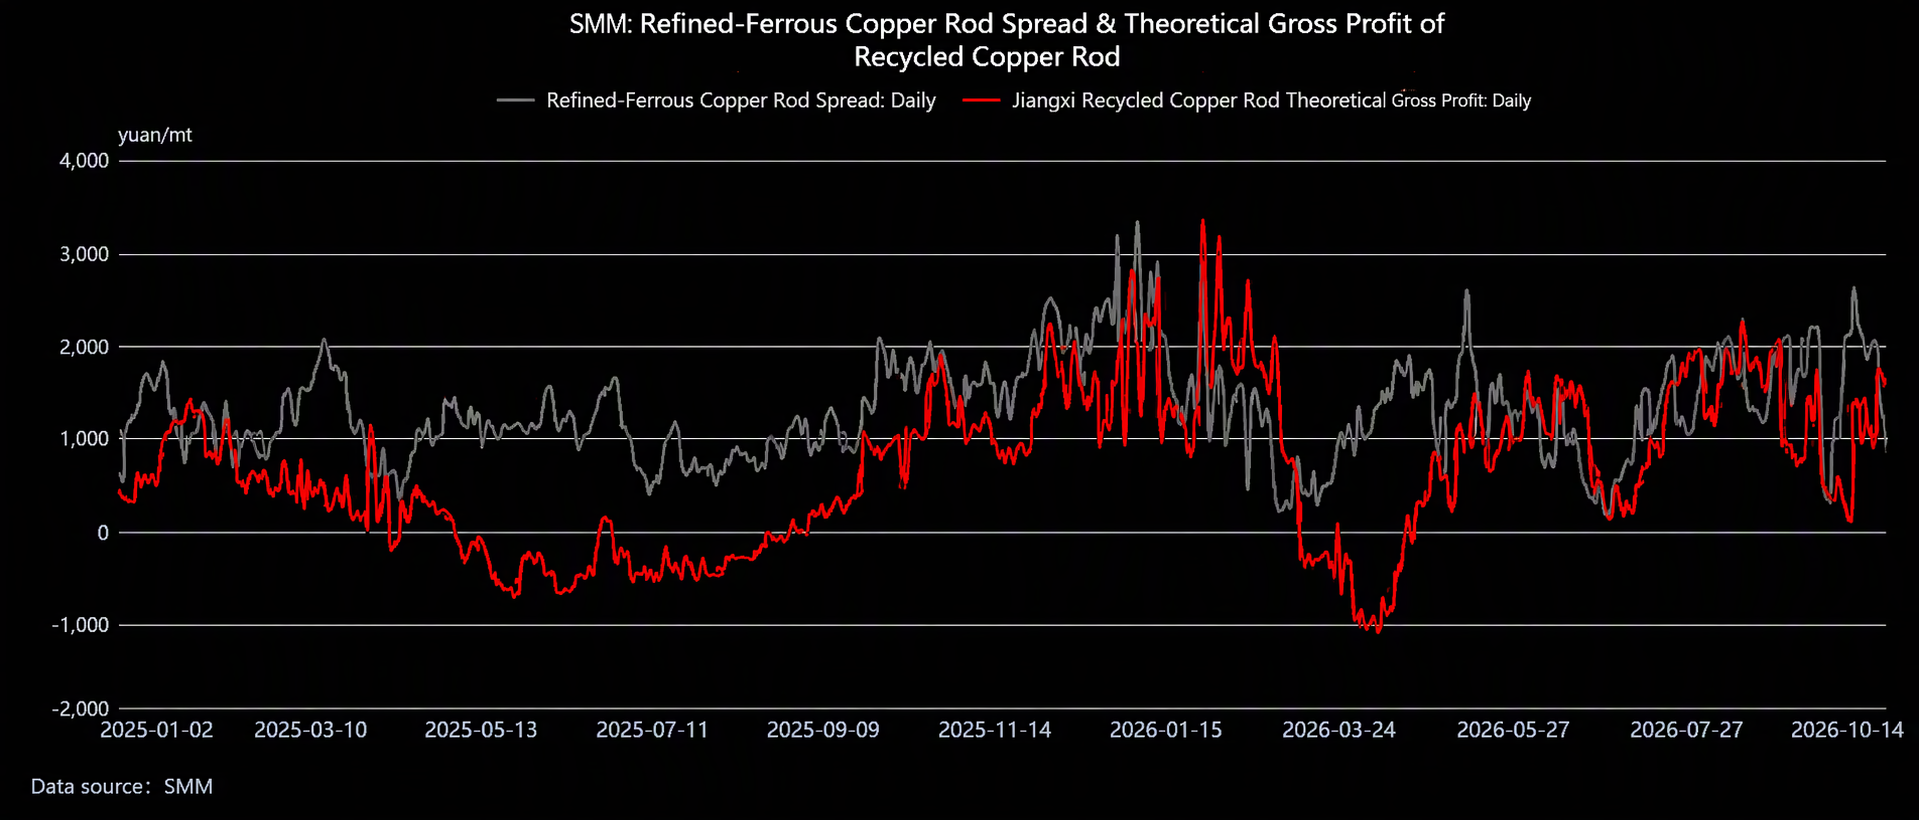
En general, la contradicción central en septiembre pasó de "los niveles de precios del cobre" a "la supresión combinada de la demanda física por los altos costos, las tasas impositivas de facturación y las restricciones de facturación": las ventajas del diferencial de precios se vieron erosionadas por los costos impositivos y de materias primas, dejando a las empresas de varilla sin otra opción que presionar por precios más bajos y realizar compras de oportunidad por demanda rígida. La demanda de temporada alta y el acopio previo al feriado no lograron liberarse de manera efectiva, y el mercado cayó en un equilibrio débil de "proveedores manteniendo precios firmes y reteniendo ventas, empresas de varilla esperando al margen caídas, bajas tasas de operación, transacciones pulsátiles y acopio estancado". De cara a octubre, si los precios del cobre retroceden por debajo de 110.000 para liberar la demanda de reposición, se aclaran las reglas de facturación inversa y la escasez de facturas se alivia marginalmente, se espera que la liquidez para mercancías conformes mejore y las transacciones repunten marginalmente. Sin embargo, antes de que se resuelvan los altos precios del cobre y las restricciones de facturación, el mercado seguirá mostrando un patrón de "diferenciales de precios inflados, empresas de varilla al margen y transacciones lentas", y es poco probable que el dilema de "pedidos sin facturas" se alivie a corto plazo. Una recuperación genuina del consumo físico aún requiere que los precios del cobre retrocedan a los niveles psicológicos de los compradores intermedios, o una disminución sustancial de los costos de facturación para reconstruir márgenes de beneficio razonables para las empresas de varilla.