Múltiples Factores Restringen, Se Espera una Ligera Disminución en la Tasa de Operación de Aleación de Aluminio Secundario en Diciembre [Análisis SMM]

Publicado: Dec 08, 2025 17:22 (GMT+8)
Fuente: SMM
[Análisis SMM] Respaldada por la demanda, la tasa de operación de los productores de aluminio secundario se mantiene alta, pero limitada por múltiples factores, se prevé que la tasa de operación de la aleación de aluminio secundario disminuya ligeramente en diciembre.

Datos de Encuesta sobre las Tasas de Operación de Empresas de Aleación de Aluminio Secundario por Región y Escala en Noviembre de 2025:
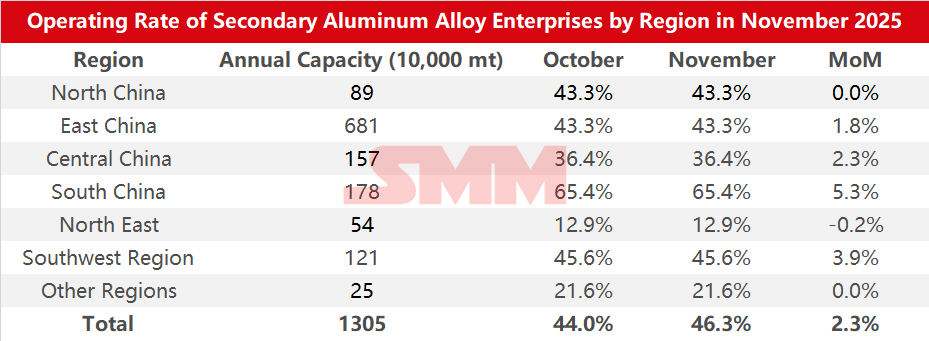
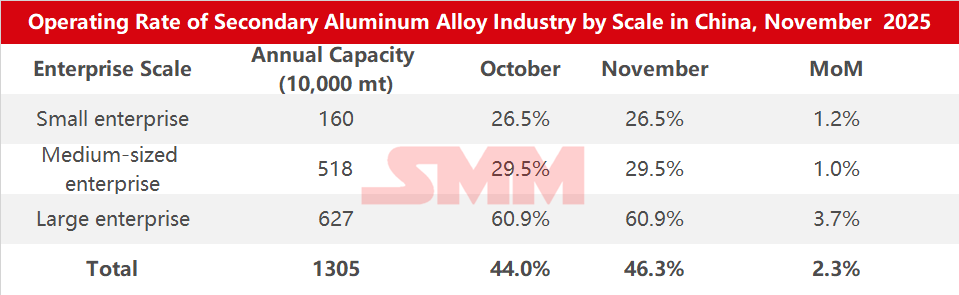
Según las estadísticas de la encuesta de SMM, la tasa de operación de la industria del aluminio secundario en noviembre de 2025 aumentó 2,3 puntos porcentuales en comparación con el mes anterior, alcanzando el 46,3%, lo que representa un incremento de 2,7 puntos porcentuales interanual.

Los impulsores del aumento de la tasa de operación en noviembre incluyeron:
1. Recuperación estacional de la producción: La interrupción causada por las festividades disminuyó, y después de las vacaciones del Doble Festival, las empresas nacionales de aluminio secundario reanudaron gradualmente su ritmo normal de producción.
2. Recuperación estructural de la demanda final: En particular, las empresas de primer nivel, impulsadas principalmente por pedidos automotrices, aceleraron la liberación de capacidad, impulsando efectivamente el nivel operativo general de la industria.

Sin embargo, la liberación de la capacidad industrial aún enfrenta múltiples restricciones prácticas, lo que resulta en que el aumento de la tasa de operación no cumple con las expectativas del mercado. Por un lado, la presión del lado de las materias primas sigue siendo alta, la situación de oferta ajustada en el mercado de chatarra de aluminio no se ha aliviado y, junto con los precios de las materias primas fluctuando en niveles altos, los costos de adquisición de las empresas se mantienen elevados. Algunas pequeñas y medianas empresas de aluminio secundario, limitadas por la escasez de materias primas, encuentran difícil expandir aún más su capacidad. Por otro lado, las incertidumbres políticas en regiones como Jiangxi y Henan suprimen el entusiasmo productivo de las empresas, llevando a algunas empresas locales de aluminio secundario a mantener operaciones cautelosas, como permanecer inactivas o implementar recortes de producción.

En diciembre, una demanda relativamente estable continuará apoyando la tasa de operación de la industria en un nivel relativamente alto. Sin embargo, factores como la disminución en el volumen de desmantelamiento en invierno y la reducción de recursos importados pueden llevar a una oferta de chatarra de aluminio persistentemente ajustada, dejando un espacio limitado para un mayor crecimiento en el inventario de materias primas. Además, los altos costos de la chatarra de aluminio, combinados con aumentos significativos en los precios de los materiales auxiliares de cobre (los precios recientes del cobre superaron los 92.000 yuanes por tonelada y repetidamente alcanzaron nuevos máximos), mantienen bajo presión el costo integral de la aleación de aluminio secundario. Mientras tanto, los riesgos potenciales de pérdidas, las expectativas de restricciones de producción impulsadas por la protección ambiental regional y las incertidumbres en las políticas fiscales pueden restringir aún más la liberación de capacidad. En general, se espera que la tasa de operación de la industria en diciembre disminuya ligeramente desde los niveles altos.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
hace 30 minutos
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
Leer más
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
El jefe del Fondo de Propiedad Estatal de Ucrania declaró que la subasta de privatización de la Planta de Alúmina de Mykolaiv está prevista para el primer trimestre de 2027, y que la fecha exacta de la subasta queda sujeta a la aprobación del Gobierno y se anunciará a finales de octubre de 2026. La privatización incluye un lote de activos sancionados, entre ellos la planta, centros de servicios y contabilidad, una empresa de seguridad, vehículos e inventarios de bauxita y alúmina, cuyos activos correspondientes se valorarán por separado. El precio de salida indicativo anunciado en junio de 2026 fue de 6.300 millones de grivnas ucranianas (140 millones de dólares).
hace 30 minutos
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
hace 1 hora
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
Leer más
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
[El alto nivel del dólar estadounidense frena las valoraciones de los metales no ferrosos; el aluminio en la SHFE se consolida en mínimos con las medias móviles bajo presión] En el plano macroeconómico, el dólar estadounidense se mantiene elevado y persisten las expectativas de subidas de tipos de interés por parte de la Reserva Federal durante el año, lo que sigue lastrando las valoraciones de todo el sector de los metales no ferrosos. En el plano sectorial, la mejora de la demanda real durante la temporada alta tradicional en China no ha cumplido plenamente las expectativas previas, y las compras de los transformadores se han vuelto más prudentes en un entorno de precios altos, debilitando el soporte de los precios. Las existencias sociales de lingotes de aluminio en China han reanudado su reducción, lo que proporciona cierto soporte a los precios. En general, los factores alcistas y bajistas se entrelazan para los precios del aluminio a corto plazo, y se espera que los precios se consoliden en un tono moderado dentro de un rango en el futuro próximo.
hace 1 hora
El inventario de lingotes de aluminio secundario de China cae en 133 toneladas hasta 9.976 toneladas en las principales áreas de consumo
hace 1 hora
El inventario de lingotes de aluminio secundario de China cae en 133 toneladas hasta 9.976 toneladas en las principales áreas de consumo
Leer más
El inventario de lingotes de aluminio secundario de China cae en 133 toneladas hasta 9.976 toneladas en las principales áreas de consumo
[SMM Aluminio Flash] El inventario social de lingotes de aluminio secundario de China en las tres principales áreas de consumo se situó en 9.976 toneladas hoy, 133 toneladas menos que el día de negociación anterior.
hace 1 hora