[Inventario de Materiales de Construcción SMM] Mayor reducción en la producción de acero crudo, disminución tanto en inventarios en planta como sociales

Publicado: Mar 13, 2025 18:21 (GMT+8)
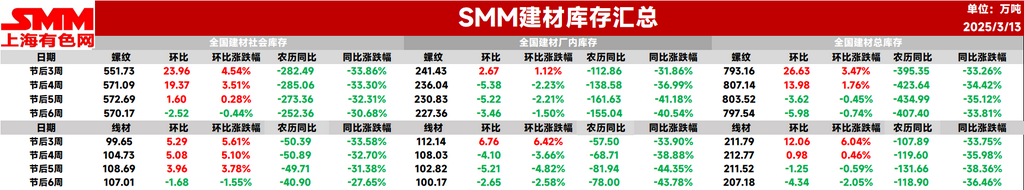
[Inventario de Materiales de Construcción SMM: Mayor Reducción en la Producción de Acero Crudo, Descenso en el Inventario en Planta y Social] Esta semana, el inventario total de barras de refuerzo fue de 7,975,400 toneladas, una disminución de 59,800 toneladas respecto a la semana anterior, una caída del 0.74% (valor previo: -0.45%). En comparación interanual, disminuyó en 4.074 millones de toneladas en comparación con el mismo período del año pasado según el calendario lunar, una caída del 33.81% (valor previo: -35.12%).

Esta semana, el inventario total de barras de refuerzo a nivel nacional continuó disminuyendo ligeramente, con el inventario social pasando de un aumento a una disminución. El inventario total de barras de refuerzo disminuyó un 0,74% intersemanal, mientras que el inventario total de alambrón cayó un 2,05% intersemanal. Durante la semana, los precios del mercado del acero para construcción fluctuaron a la baja, con baja actividad comercial en el mercado. Sin embargo, las noticias sobre recortes de producción llevaron a un ligero repunte, impulsando la demanda especulativa en el mercado. Mientras tanto, la demanda de uso final continuó recuperándose, resultando en una ligera disminución del inventario total de acero para construcción esta semana.

Esta semana, el inventario total de barras de refuerzo se situó en 7,975,400 toneladas, una disminución de 59,800 toneladas intersemanal, una caída del 0,74% (valor previo: -0,45%). En comparación con el mismo período del año pasado según el calendario lunar, disminuyó en 4,074,000 toneladas, una caída interanual del 33,81% (valor previo: -35,12%).

Tabla 1: Resumen del Inventario de Barras de Refuerzo
Fuente: SMM

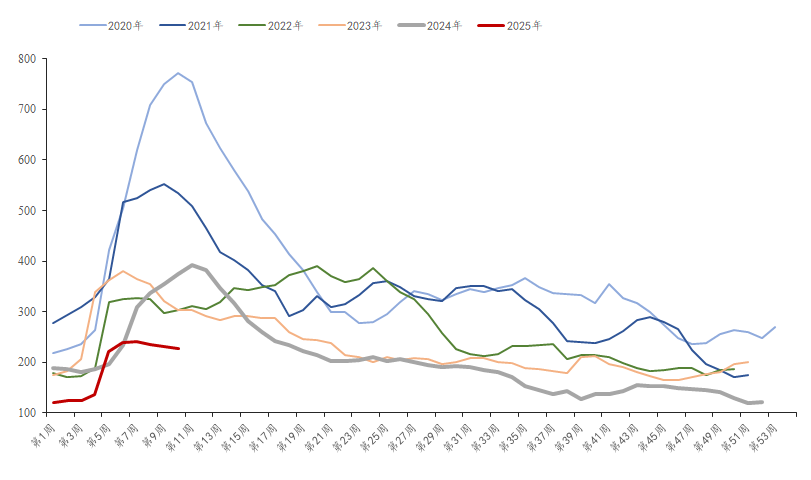
 Esta semana, el inventario de barras de refuerzo en planta fue de 2,273,600 toneladas, una disminución de 34,600 toneladas intersemanal, una caída del 1,5% intersemanal (valor previo: -2,21%). En comparación con el mismo período del año pasado según el calendario lunar, disminuyó en 1,550,400 toneladas, una caída interanual del 40,54% (valor previo: -41,18%). El suministro directo de las acerías se mantuvo relativamente estable. Sin embargo, los precios al contado se debilitaron durante la semana, lo que llevó a una reducción en el reabastecimiento por parte de los agentes, mientras que la producción aumentó ligeramente. Como resultado, la disminución del inventario en planta se redujo en comparación con la semana pasada.

Gráfico-1: Tendencias del Inventario en Planta de Barras de Refuerzo, 2019-2024
Fuente: SMM

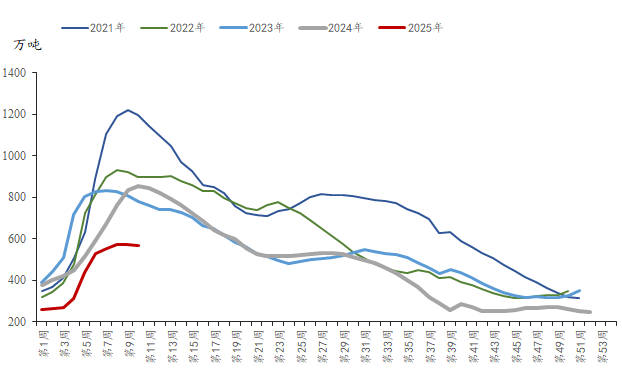
 Esta semana, el inventario social de barras de refuerzo fue de 5,701,700 toneladas, una disminución de 25,200 toneladas intersemanal, una caída del 0,44% intersemanal (valor previo: +0,28%). En comparación con el mismo período del año pasado, disminuyó en 2,523,600 toneladas, una caída interanual del 30,68% (valor previo: -32,31%). Con la recuperación acelerada de la demanda en las regiones del norte, el inventario al contado del mercado pasó de un aumento a una disminución, marcando un punto de inflexión en el inventario social esta semana.

Gráfico-2: Tendencias del Inventario Social de Barras de Refuerzo, 2019-2024
Fuente: SMM

De cara al futuro, las acerías de alto horno actualmente mantienen cierta rentabilidad, y algunos altos hornos en el noroeste de China están programados para reanudar la producción a mediados de mes después del mantenimiento. La tasa de utilización de capacidad de las acerías de horno de arco eléctrico se ha recuperado al 40,6%, pero su tasa de operación sigue limitada por la rentabilidad, lo que dificulta mayores aumentos. Se espera un ligero aumento en la producción de acero para construcción. En el lado de la demanda, con la recuperación acelerada en las regiones del norte, la intensidad de la demanda continúa mejorando. Aunque las Dos Sesiones no trajeron beneficios sustanciales, los recortes en la producción de minas de carbón y los controles de producción de acero están impulsando el sentimiento del mercado. Mientras tanto, el crecimiento de la oferta sigue siendo limitado. Se espera que el inventario de acero para construcción continúe disminuyendo la próxima semana, con un margen de reducción mayor.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[El carbón impulsará a la India hasta 2035-36: un impulso para el sector del acero y los hornos de inducción]
hace 45 minutos
[El carbón impulsará a la India hasta 2035-36: un impulso para el sector del acero y los hornos de inducción]
Leer más
[El carbón impulsará a la India hasta 2035-36: un impulso para el sector del acero y los hornos de inducción]
[El carbón impulsará a la India hasta 2035-36: un impulso para el sector del acero y los hornos de inducción]
El Ministerio de Energía de la India ha confirmado que el carbón seguirá suministrando casi la mitad de la electricidad del país hasta 2035-36, ya que el aumento de la demanda eléctrica y los límites del suministro renovable las 24 horas hacen que la energía térmica siga siendo esencial; para lograrlo, la India planea aumentar la capacidad de energía a carbón de unos 224 GW actuales a unos 315 GW para 2035-36, lo que es una buena noticia para el sector del acero y los hornos de inducción, pues significa un suministro eléctrico más estable y fiable para respaldar el funcionamiento continuo de los hornos y el crecimiento de la producción en la próxima década.
hace 45 minutos
[SMM Acero] Bobinas laminadas en caliente europeas: la escasez de oferta no logra impulsar los precios
hace 1 hora
[SMM Acero] Bobinas laminadas en caliente europeas: la escasez de oferta no logra impulsar los precios
Leer más
[SMM Acero] Bobinas laminadas en caliente europeas: la escasez de oferta no logra impulsar los precios
[SMM Acero] Bobinas laminadas en caliente europeas: la escasez de oferta no logra impulsar los precios
[Europa] A medida que las operaciones de las plantas siderúrgicas enfrentan interrupciones repetidas, la oferta interna en la Unión Europea ha registrado escaseces periódicas. Esta semana se reportaron tres interrupciones de producción en los Países Bajos, Alemania e Italia; en particular, ArcelorMittal Eisenhüttenstadt anunció un cierre parcial temporal de su alto horno 5A. A pesar de estos factores alcistas por el lado de la oferta, el interés de compra sigue siendo moderado, lo que deja a los precios de la bobina laminada en caliente (HRC) con solo ganancias marginales y cotizando en un rango estrecho en general. En el norte de Europa, agobiadas por los altos inventarios, las plantas cotizaron un precio base entregado de 760 EUR/tonelada DDP (~866 USD/tonelada) a compradores que actualmente dudan en reservar grandes volúmenes; para pedidos que alcanzan las 5.000 toneladas, los precios base entregados podrían negociarse a la baja hasta 730 EUR/tonelada DDP (~832 USD/tonelada). Los comerciantes informaron que la mayoría de las transacciones concluidas actualmente se sitúan entre 740 y 760 EUR/tonelada EXW (~844–866 USD/tonelada). El mercado interno italiano sigue estancado, donde el desafío principal radica en que las plantas luchan por trasladar los costos a los sectores intermedios mientras intentan asegurar volúmenes de venta suficientes.
hace 1 hora
[SMM Steel] Los cuellos de botella marítimos impulsan las rutas terrestres: el tocho y la bobina laminada en caliente de Irán imponen primas fronterizas mientras el desbaste se orienta al mercado interno
hace 1 hora
[SMM Steel] Los cuellos de botella marítimos impulsan las rutas terrestres: el tocho y la bobina laminada en caliente de Irán imponen primas fronterizas mientras el desbaste se orienta al mercado interno
Leer más
[SMM Steel] Los cuellos de botella marítimos impulsan las rutas terrestres: el tocho y la bobina laminada en caliente de Irán imponen primas fronterizas mientras el desbaste se orienta al mercado interno
[SMM Steel] Los cuellos de botella marítimos impulsan las rutas terrestres: el tocho y la bobina laminada en caliente de Irán imponen primas fronterizas mientras el desbaste se orienta al mercado interno
[Irán] Las exportaciones de acero iraníes mostraron una clara divergencia estructural entre una logística marítima restringida y un dinámico comercio fronterizo terrestre. La interrupción del suministro del mar Negro procedente de Rusia y Ucrania desvió el interés de compra de Asia Occidental hacia el material iraní. Los proveedores iraníes cerraron recientemente al menos 15.000 toneladas de palanquilla cuadrada a 420–430 USD/tonelada FCA en los pasos fronterizos iraníes, principalmente para su tránsito a través de Irak hacia Siria y Jordania; a pesar de que la congestión fronteriza infló los costes de transporte, los compradores pagaron sin reparos primas para asegurarse cargamentos inmediatos. En contraste, las exportaciones marítimas se vieron gravemente sofocadas por la vigilancia naval estadounidense, la escasez de buques y las elevadas primas de seguro, lo que dejó paralizada la liquidez para los envíos a granel (el flete a Sohar, Omán, se situó en 18–25 USD/tonelada). Con las principales acerías con la cartera completa hasta finales de noviembre, la liquidez al contado por vía marítima siguió siendo escasa, limitada a pequeños lotes de palanquilla vendidos a mercados vecinos del Golfo a 410–415 USD/tonelada FOB. Cabe destacar que la actividad exportadora de planchón se detuvo por completo, ya que las acerías centraron toda su atención en la demanda interna. En el segmento de acero plano, la bobina laminada en caliente se movió de manera constante a través del paso fronterizo de Shalamcheh hacia Irak a 540–560 USD/tonelada FCA; mientras tanto, en la ruta del mar Caspio, la falta de capacidad de buques disponible impidió que se concretara material ruso, lo que mantuvo la actividad importadora prácticamente congelada.
hace 1 hora