Stainless Steel Inventory During Chinese New Year Shows No Significant Increase Compared to Previous Years; Post-Holiday Prices May Face Relatively Small Pressure [SMM Analysis]

Publicado: Feb 06, 2025 16:40 (GMT+8)
[SMM Analysis: Stainless Steel Inventory Increase During Chinese New Year Not Significant Compared to Previous Years; Post-Holiday Prices May Face Relatively Small Pressure] In late January, the stainless steel market gradually entered a holiday state, and port arrivals in the Wuxi region decreased. Although large public warehouses continued to receive shipments, pre-holiday downstream purchasing was largely completed, leading to weak market demand and challenges in digesting inventory.

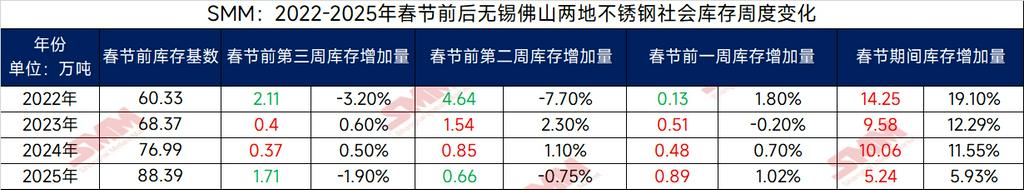
In late January, the stainless steel market gradually entered a holiday mode, with reduced port arrivals in the Wuxi region. Although large public warehouses still received shipments, market demand remained weak as downstream procurement was mostly completed before the holiday, posing challenges for inventory digestion. As of February 6, the total social inventory of stainless steel reached 883,900 mt, with an increase of approximately 52,400 mt during the Chinese New Year holiday, up by about 5.93% compared to pre-holiday levels, and a monthly increase of 37,600 mt. By series: the 200-series inventory increased by approximately 11,900 mt (up 4.48%); the 300-series inventory accumulated an increase of 37,300 mt (up 7.63%); and the 400-series inventory increased by 3,200 mt (up 2.47%). The 200-series saw the smallest inventory growth due to production cuts or shutdowns at several stainless steel mills, coupled with some downstream stockpiling completed before the holiday. Although the 300-series had the highest arrivals, its inventory growth during the Chinese New Year period was not significant compared to previous years. Post-holiday, market inquiries have been relatively inactive, and the pressure from holiday inventory increases on spot prices has yet to materialize. Most traders have not resumed operations, and close attention is still needed on how downstream consumption will digest the inventory.

In early February, social inventory is expected to continue to accumulate slightly. According to the SMM survey, despite the firm performance of spot prices, end-use consumption is expected to remain pessimistic. From late February to March, as inventory pressure rises, spot prices may face some downward pressure. However, since this year's inventory growth during the Chinese New Year period is relatively weaker than in previous years, the downward pressure may be relatively small.
》Click to View Historical SMM Stainless Steel Spot Prices


 

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
hace 20 horas
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Leer más
【Flash | Los recargos de tubos con molibdeno de Tubacex en octubre son mixtos】
Tubacex publicó sus recargos de aleación de octubre para tubos. En euros, el 316/316L acabado en caliente/frío bajó de 5,07 €/5,59 € por kg (5.070 €/5.590 € por tonelada) a 5,05 €/5,56 € por kg (5.050 €/5.560 € por tonelada). Los materiales con alto contenido de Mo, con Mo superior al 2,5 %, descendieron de 5,26 €/5,79 € a 5,23 €/5,76 € por kg. Los recargos para el 2205 y el 2507 se mantuvieron sin cambios, mientras que el 254 SMO subió de 9,64 €/10,62 € a 9,67 €/10,65 € por kg. Análisis de SMM: la mayoría de los grados de tubo con Mo se mantuvieron estables o ligeramente a la baja, mientras que el 254 SMO avanzó, lo que indica una transmisión de costes diferenciada entre grados.
hace 20 horas
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
hace 20 horas
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Leer más
【Flash | Metallus aumenta el recargo de molibdeno de octubre para el acero 300M】
Metallus fijó sus recargos de materia prima de octubre para el período del 1 al 30 de octubre. El componente de Mo para el acero 300M subió un 0,52 % hasta 15,176 $/cwt, unos 334,57 $/t de acero, desde 15,098 $/cwt, o 332,85 $/t. El recargo total publicado aumentó un 1,03 % hasta 45,054 $/cwt. La chatarra subió a 17,750 $/cwt, mientras que el recargo energético independiente para barras y tubos bajó de 1,296 $/cwt, unos 28,57 $/t, a 0,050 $/cwt, o 1,10 $/t.
hace 20 horas
【Flash | Alleima sube los recargos de octubre para los grados de tubo con molibdeno】
hace 20 horas
【Flash | Alleima sube los recargos de octubre para los grados de tubo con molibdeno】
Leer más
【Flash | Alleima sube los recargos de octubre para los grados de tubo con molibdeno】
Alleima aumentó los recargos de aleación de tubos en Europa, Asia, África y Oceanía a partir del 1 de octubre. Para productos acabados en caliente, el 316/316L subió de 5,26 €/kg (5.330 €/t) a 5,33 €/kg (5.330 €/t); el alto contenido de Mo pasó de 5,74 €/kg (5.740 €/t) a 5,81 €/kg (5.810 €/t); el SAF 2205 y el SAF 2507 aumentaron un 2,26 % y un 1,95 %; y el 254 SMO subió un 0,70 %. El recargo energético para productos acabados en caliente se duplicó con creces hasta 0,21 €/kg (210 €/t). Análisis de SMM: los recargos con contenido de Mo subieron en general, pero el ajuste energético implica que el aumento total no puede atribuirse únicamente al molibdeno.
hace 20 horas

