Does the Active Market Drive Prices Upward? Q3 Review and Q4 Outlook for the Iron Phosphate Market

Publicado: Sep 24, 2024 19:51 (GMT+8)
Fuente: SMM
Recently, an SMM survey revealed the following about the iron phosphate market: (1) Due to strong downstream demand, iron phosphate companies have experienced delays in order deliveries, with some orders not being fulfilled on time, leading to prices remaining firm or slightly increasing. Meanwhile, some LFP companies have expanded their capacity, seeking outsourcing and other methods, which have driven up the operating rates of some small and medium-sized LFP companies. (2) During the October negotiation season in the fourth quarter, iron phosphate companies generally hold an optimistic view of the market and maintain a bullish stance; however, LFP companies tend to adopt a wait-and-see approach, expecting the market to remain stable.

Recent market conditions: (1) Due to strong downstream demand, iron phosphate companies have experienced delays in order deliveries, with some orders not being fulfilled on time, leading to firm or slightly rising prices. Meanwhile, some LFP companies have increased capacity, seeking outsourcing and other methods, which has driven up the operating rates of some small and medium-sized LFP companies. (2) In the October negotiation season of Q4, iron phosphate companies generally hold an optimistic outlook on the market, maintaining a bullish stance; whereas LFP companies mostly adopt a wait-and-see attitude, expecting the market to remain stable.
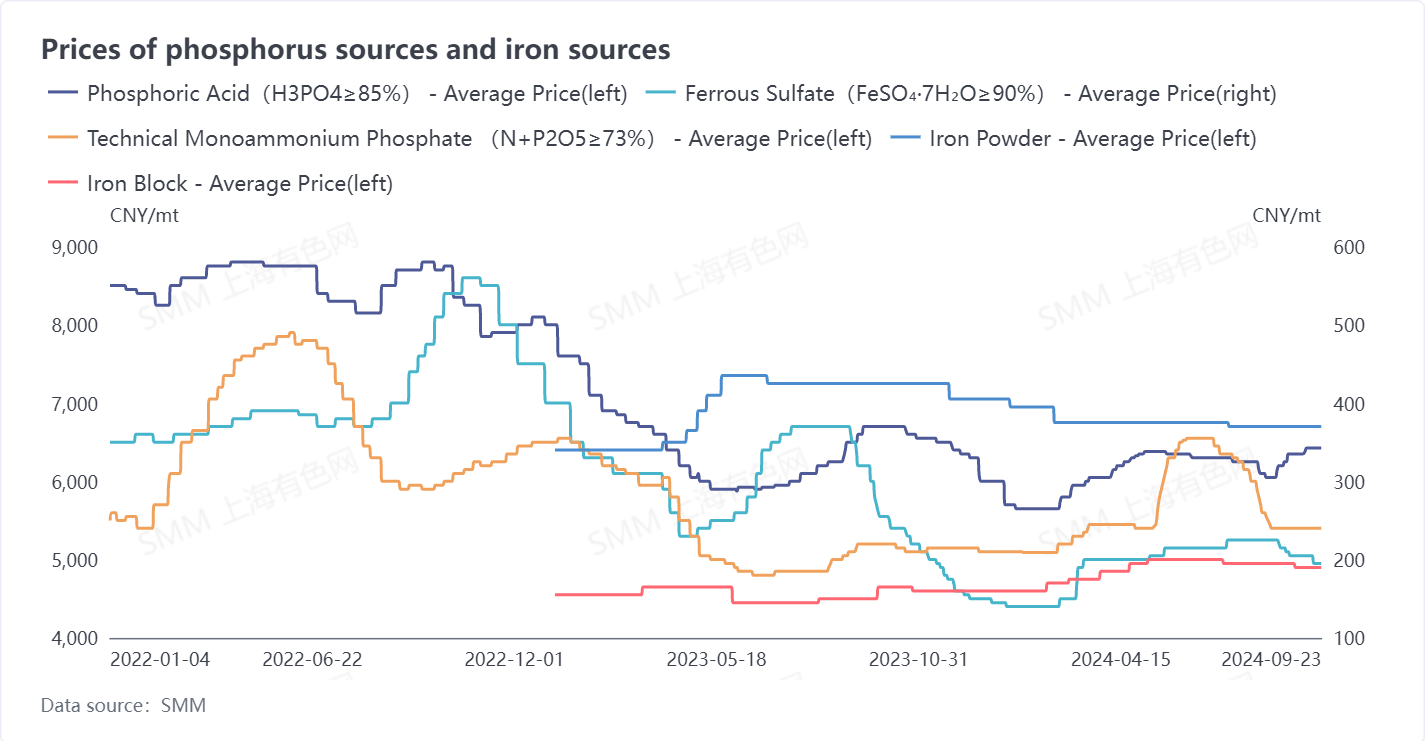
In Q3 2024, the price of phosphorus sources, the main raw material for iron phosphate, fluctuated due to the supply of phosphate rock, demand in the agricultural fertilizer market, and fertilizer export market. Driven by the demand for autumn fertilization and strong demand in the new energy market, the price of phosphorus resources remained firm. In Q2, the demand for monoammonium phosphate in the agricultural market increased, leading to a rise in industrial monoammonium phosphate prices. However, as Q3 began, the demand in the water-soluble fertilizer market declined, causing monoammonium phosphate prices to decrease accordingly.


The price of phosphoric acid (85%) showed a stable upward trend in Q3, with price changes of about 100 yuan per mt, affecting production costs as follows: an increase of about 80 yuan per mt for the iron and sodium processes, and an increase of 10 yuan per mt for the ammonium process. Meanwhile, the iron source market prices remained stable, but ferrous sulfate might experience slight regional price fluctuations due to resource adaptation issues. It is expected that in Q4, the prices of phosphorus sources and iron will first remain stable and then show a slight downward trend.
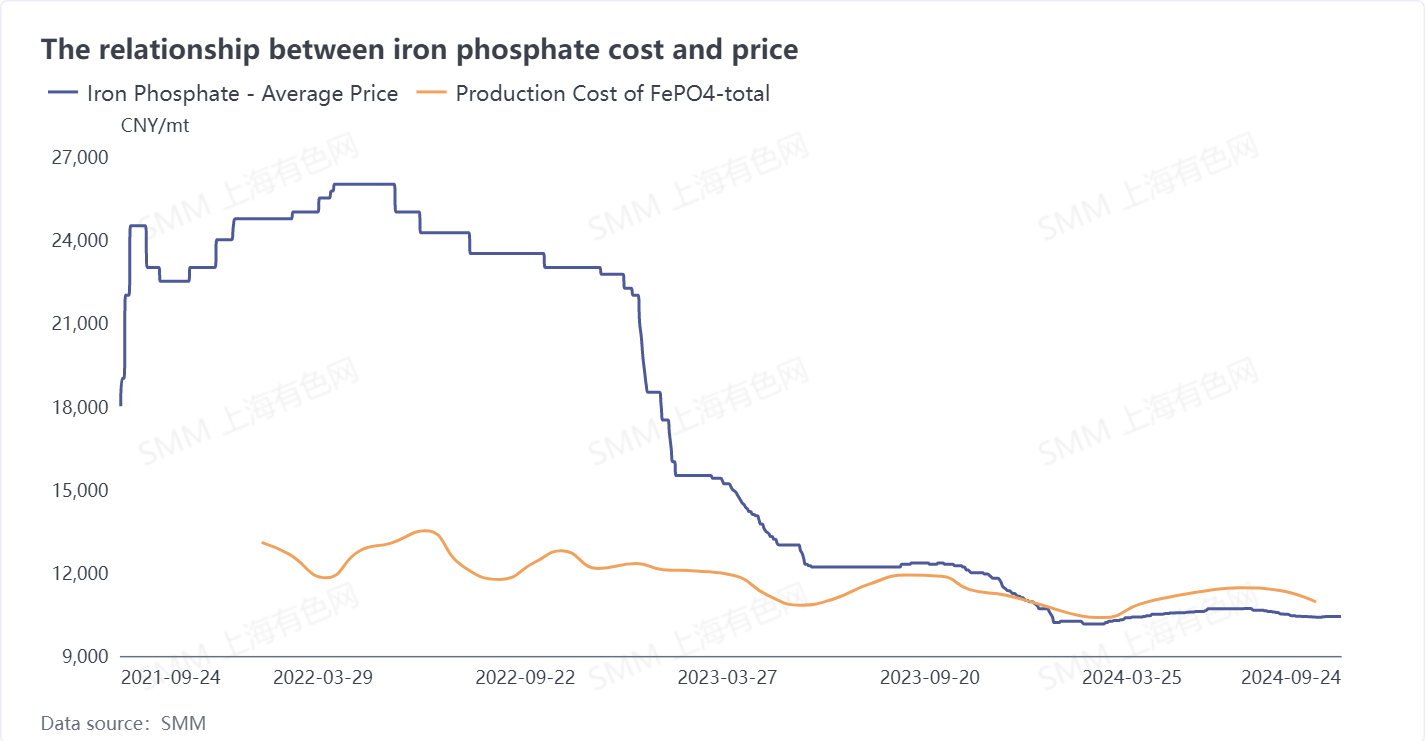


In Q3 2024, the production cost of iron phosphate decreased compared to Q2, showing a trend of falling back from highs. The main reasons were the high operating rate during the quarter, reduced depreciation and cost per mt, and the decline in some raw material prices, leading to an overall reduction in production costs. However, despite adopting low-price strategies to stabilize market share, iron phosphate companies still faced losses, though the extent of the losses decreased.
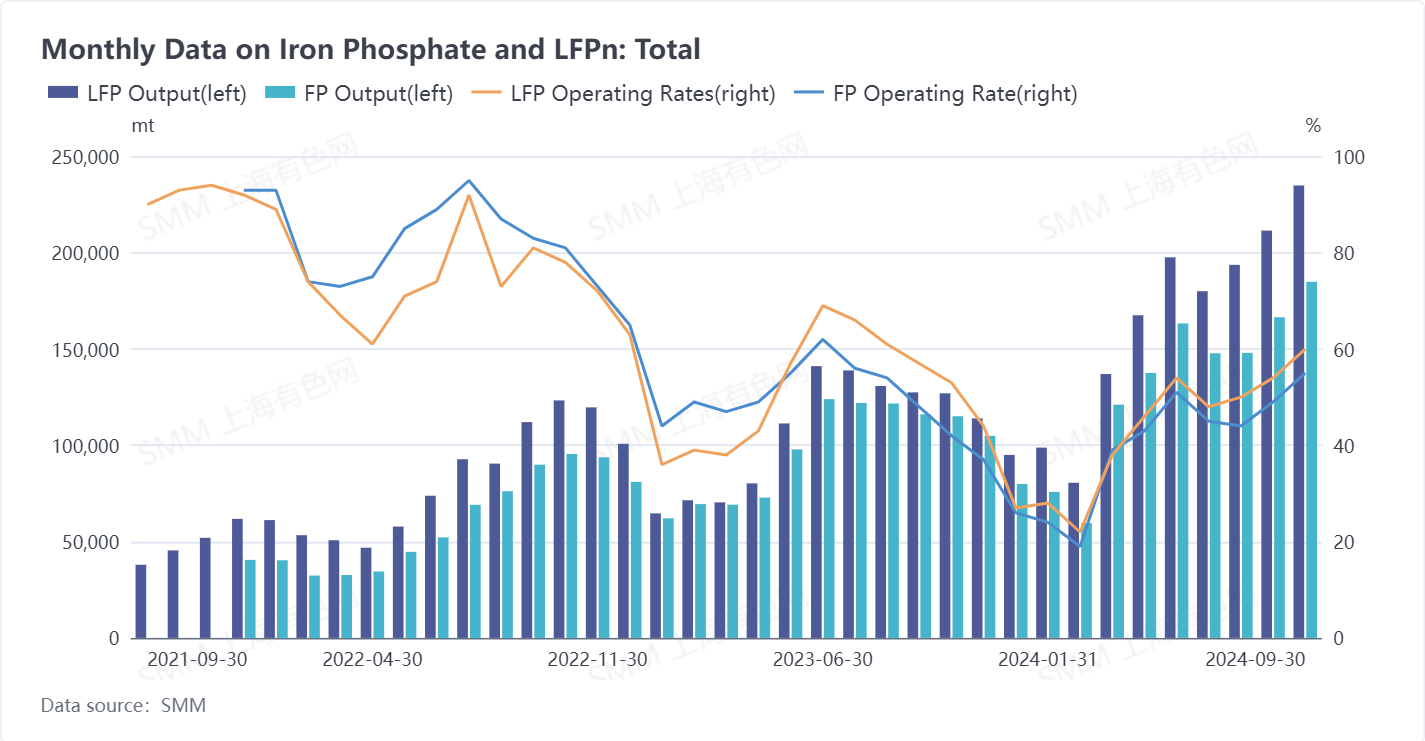


The high operating rate in the LFP industry drove the demand for iron phosphate. Meanwhile, LFP companies seeking low costs actively purchased lower-priced supplies, significantly reducing the inventory of iron phosphate companies. Some iron phosphate companies sold large quantities of B-grade products at low prices.
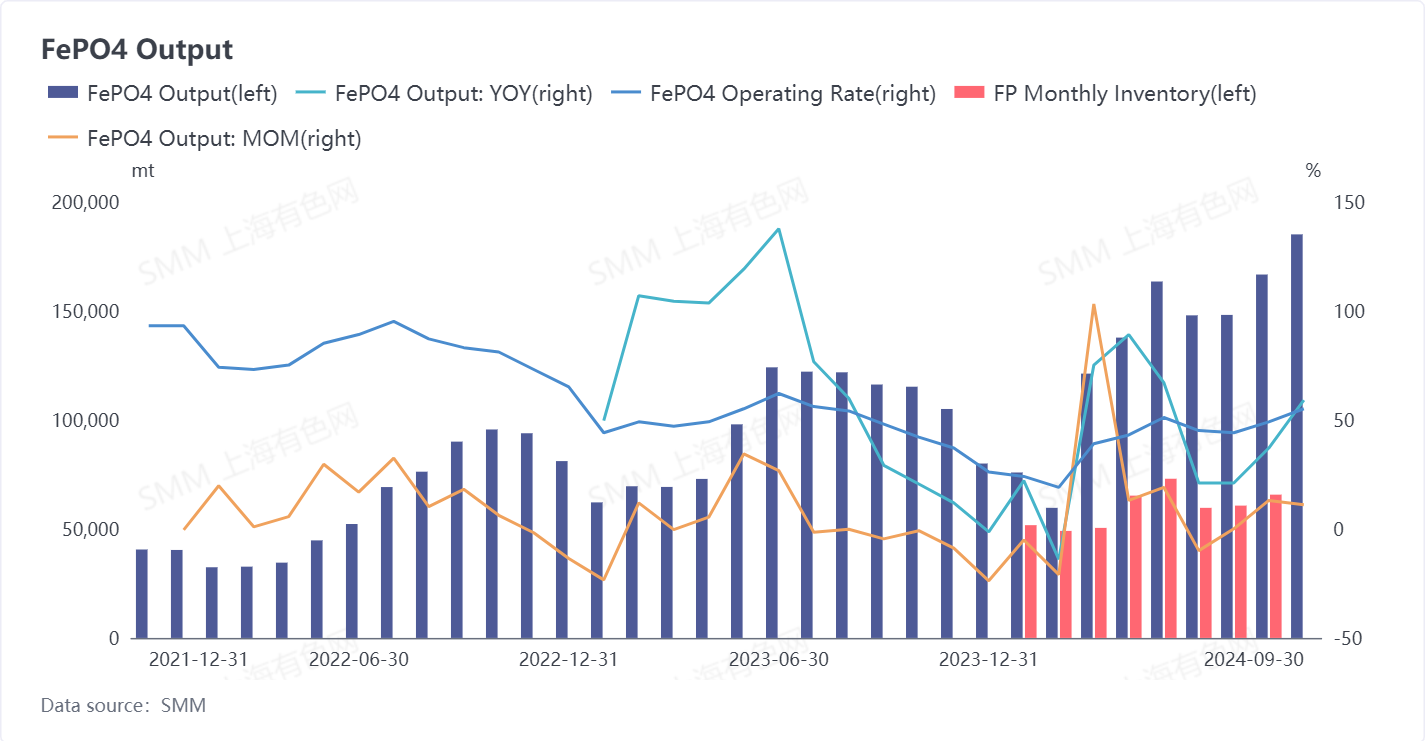


Looking ahead to Q4, downstream demand may fall back from highs, and some iron phosphate companies with high production costs and limited funding channels may face cash flow shortages. However, this situation will have limited impact on the market landscape in H2 2024, and companies can still maintain relatively stable operations.

Looking ahead to 2025, market competition will become more intense, and some companies may struggle to sustain themselves in the market, facing the risk of acquisition or elimination.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
【Noticias SMM】Glencore anuncia la fecha de cotización secundaria en la ASX y eleva su guía de resultados para el negocio de marketing del año completo
hace 24 minutos
【Noticias SMM】Glencore anuncia la fecha de cotización secundaria en la ASX y eleva su guía de resultados para el negocio de marketing del año completo
Leer más
【Noticias SMM】Glencore anuncia la fecha de cotización secundaria en la ASX y eleva su guía de resultados para el negocio de marketing del año completo
【Glencore anuncia la fecha de cotización secundaria en la Bolsa de Valores de Australia y eleva su guía de resultados para el negocio de comercialización del año completo】Glencore anunció que se espera que su cotización secundaria en la Bolsa de Valores de Australia comience a negociarse el miércoles 14 de octubre de 2026, con el código de valores GLC, listada en forma de certificados de depósito, donde cada certificado de depósito corresponde a una acción ordinaria. La compañía también elevó su guía de resultados, esperando que el EBIT ajustado del negocio de comercialización para todo el año 2026 supere los 5.000 millones de dólares, por encima de la estimación anterior de aproximadamente 4.900 millones de dólares proporcionada junto con los resultados semestrales. La compañía también restableció su guía a largo plazo para el negocio de comercialización a través de ciclos a partir de 2027, ajustando el rango de 2.300 a 3.500 millones de dólares a aproximadamente 2.800 a 4.200 millones de dólares, con una mediana de alrededor de 3.500 millones de dólares, basada en el supuesto de un inventario disponible de 32.200 millones de dólares y un costo de financiamiento de aproximadamente el 5%. Glencore posee importantes activos de cobalto en la República Democrática del Congo y es uno de los principales productores mundiales de cobalto.
hace 24 minutos
Serie sobre baterías de estado sólido para la próxima década, parte 7 de 9: panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur [Análisis de SMM]
hace 1 hora
Serie sobre baterías de estado sólido para la próxima década, parte 7 de 9: panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur [Análisis de SMM]
Leer más
Serie sobre baterías de estado sólido para la próxima década, parte 7 de 9: panorama competitivo global: la "guerra de patentes en la sombra" y la carrera por la industrialización entre China, Japón y Corea del Sur [Análisis de SMM]
[SMM Analysis: Solid-State Battery Next Decade Series, 7 of 9: Global Competitive Landscape—The "Patent Shadow War" and Industrialisation Race Among China, Japan, and South Korea] ¿Se mide el desarrollo de las baterías de estado sólido a nivel mundial por patentes, determinando el punto final de la ruta tecnológica de cada país? Actualmente, la competencia global presenta a China liderando en cantidad, mientras que Japón y Corea del Sur ocupan posiciones clave en patentes. China está siguiendo un enfoque de doble vía, con baterías sólido-líquido ya en producción en masa y baterías totalmente de estado sólido alcanzando terreno; Japón está apostando por el sulfuro, Corea del Sur apunta a mercados duales, y Europa y Estados Unidos están adoptando importación de tecnología más fabricación local. 2027-2028 es una ventana crítica, con patentes, velocidad de industrialización y capacidad de sulfuro de litio decidiendo el resultado.
hace 1 hora
Las gafas inteligentes Ray-Ban Meta de tercera generación llegan a la India y se adelanta un modelo de audio sin cámara
02 Oct 2026 14:04 (GMT+8)
Las gafas inteligentes Ray-Ban Meta de tercera generación llegan a la India y se adelanta un modelo de audio sin cámara
Leer más
Las gafas inteligentes Ray-Ban Meta de tercera generación llegan a la India y se adelanta un modelo de audio sin cámara
【Las gafas inteligentes Ray-Ban Meta de tercera generación se lanzan en India y se adelanta un modelo de audio para su entrada al mercado】Meta anunció que las gafas inteligentes Ray-Ban Meta de tercera generación ya están a la venta en India, desde 44.300 rupias, disponibles a través de su sitio web oficial, el sitio oficial de Ray-Ban India y minoristas locales de electrónica de consumo y ópticas. El modelo ofrece hasta 9 horas de autonomía por carga —una hora más que su predecesor— junto con una cámara de 12 megapíxeles compatible con grabación de vídeo en ultra alta definición 3K y un conjunto de seis micrófonos capaz de eliminar más del 90 % del ruido de fondo, con 27 combinaciones de montura y lentes disponibles. Meta también adelantó el próximo lanzamiento en India de las Ray-Ban Meta Audio, sin cámara, que pesan 43 g y ofrecen hasta 12 horas de autonomía por carga, con 48 horas adicionales mediante el estuche de carga; no se revelaron el precio ni la fecha de lanzamiento para India.
02 Oct 2026 14:04 (GMT+8)

