MMi Daily Iron Ore Report (June 6)

Publicado: Jun 06, 2023 18:07 (GMT+8)
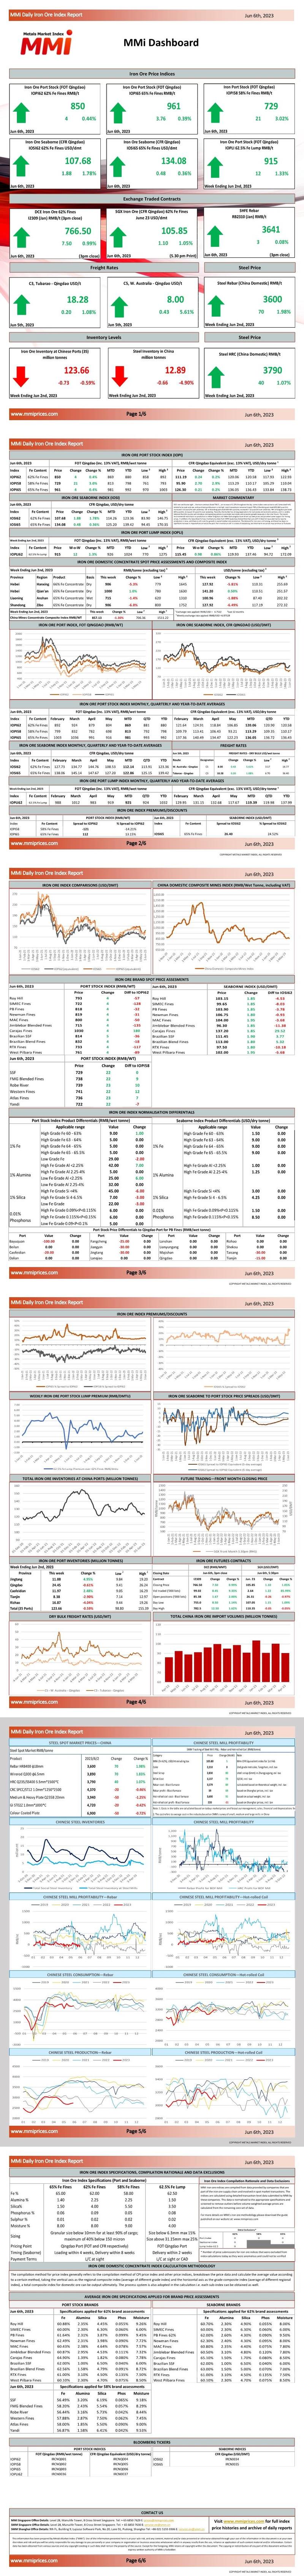
DCE iron ore futures tight,the main contract closed 766.5,an increase of 1.32% throughout the day. some traders were active to sell, Some steel mills tended to be wait-and-see, and purchasing enthusiasm is not high. total transactions remained insipid

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[Presidente de IREPAS: las tensiones geopolíticas y los mayores costos reconfiguran los mercados mundiales del acero]
hace 9 minutos
[Presidente de IREPAS: las tensiones geopolíticas y los mayores costos reconfiguran los mercados mundiales del acero]
Leer más
[Presidente de IREPAS: las tensiones geopolíticas y los mayores costos reconfiguran los mercados mundiales del acero]
[Presidente de IREPAS: las tensiones geopolíticas y los mayores costos reconfiguran los mercados mundiales del acero]
Ioannis Manessis, presidente de IREPAS, declaró en la Conferencia de Otoño 2026 de SteelOrbis y en la 95.ª Reunión de IREPAS celebrada en Belgrado (27-29 de septiembre) que el acero se enfrenta a conflictos geopolíticos, cambios en los flujos comerciales, mayores costes y una demanda débil. El deterioro de las condiciones en el mar Negro e Irán está perturbando el comercio: los puertos dañados y los armadores reacios hacen que el negocio en el mar Negro sea extremadamente difícil, mientras que los ataques a graneleros y petroleros obstaculizan los flujos en Oriente Medio. El aumento de los precios del petróleo, el gas y el carbón eleva los costes para los productores, los proveedores de chatarra y los transportistas. Las normas comerciales se endurecen mediante el CBAM de la UE y las salvaguardias posteriores al 1 de julio, los aranceles de EE. UU., las restricciones a la chatarra en 40 países y los límites de China a la fijación de precios que generan pérdidas. La demanda sigue débil, salvo en los centros de datos de IA, por lo que ahora son los costes, y no la demanda, los que empujan los precios al alza en casi todos los mercados.
hace 9 minutos
[¿Puede sobrevivir la industria siderúrgica canadiense a los aranceles de Trump?]
hace 9 minutos
[¿Puede sobrevivir la industria siderúrgica canadiense a los aranceles de Trump?]
Leer más
[¿Puede sobrevivir la industria siderúrgica canadiense a los aranceles de Trump?]
[¿Puede sobrevivir la industria siderúrgica canadiense a los aranceles de Trump?]
Los aranceles de EE. UU. están agravando la crisis en la industria siderúrgica canadiense. Stelco planea paralizar parte de su planta de Hamilton y recortar cientos de empleos, después de que Algoma Steel anunciara unos 1.000 despidos en Sault Ste. Marie. El director de United Steelworkers, Marty Warren, advirtió que la industria está en riesgo si no hay cambios. En marzo de 2025, el presidente Donald Trump impuso aranceles del 25 % al acero y al aluminio canadienses, elevándolos al 50 % en junio. Canadá envió aproximadamente 13.000 millones de dólares en acero a EE. UU. en 2024, más que cualquier otro país, según datos del censo estadounidense. Washington también anunció esta semana una megaplanta de 15.000 millones de dólares en Iowa. El primer ministro Mark Carney afirmó que Ottawa usará todos los poderes legales para obligar a Cleveland-Cliffs, propietaria de Stelco, a cumplir sus compromisos vinculantes de empleo de cinco años asumidos a finales de 2024.
hace 9 minutos
[La producción de carbón coquizable de la India se duplicará para 2030; IEEFA insta a planificar el metano]
hace 9 minutos
[La producción de carbón coquizable de la India se duplicará para 2030; IEEFA insta a planificar el metano]
Leer más
[La producción de carbón coquizable de la India se duplicará para 2030; IEEFA insta a planificar el metano]
[La producción de carbón coquizable de la India se duplicará para 2030; IEEFA insta a planificar el metano]
India planea duplicar la producción de carbón de coque hasta unos 140 millones de toneladas en 2030, frente a los 66 millones de toneladas del ejercicio 2025, lo que respaldará el crecimiento de la capacidad siderúrgica hasta 300 millones de toneladas anuales; actualmente se importa alrededor del 90 % del carbón de coque de calidad siderúrgica. IEEFA advierte de que la gestión del metano debe integrarse en la planificación para evitar décadas de emisiones bloqueadas: el carbón de coque es aproximadamente un 50 % más intensivo en metano que el carbón térmico, y el 41 % de las reservas se encuentra por debajo de los 300 metros, donde la minería subterránea genera el 85 % del metano mundial procedente del carbón de coque. Siete de las 30 minas en operación, en su mayoría en Jharkhand, emiten el 81 %; siete minas previstas elevarían las emisiones de 2025 a 234,7 kilotoneladas. Alrededor del 87 % del metano reducible puede eliminarse por debajo de 20 USD/tCO2e, un potencial de 125 kilotoneladas. El horno de arco eléctrico basado en chatarra necesita solo 12 kg de carbón de coque por tonelada de acero, frente a los 770 kg del alto horno con convertidor; India aspira a un 50 % de carga de chatarra para 2047, desde el 23 % actual.
hace 9 minutos