Ukraine Crisis Affects Russia Exports of Copper

Publicado: Mar 01, 2022 11:25 (GMT+8)
Fuente: SMM
Packages of sanctions imposed by the US and the Europe on Russia are adopted along with the serious Ukraine crisis. In addition to nickel, aluminium, tin and other varieties with more local output in Russia, the market is also concerned about the impact of the copper industry.

SHANGHAI, Mar 1 (SMM) - Packages of sanctions imposed by the US and the Europe on Russia are adopted along with the serious Ukraine crisis. In addition to nickel, aluminium, tin and other varieties with relatively high output in Russia, the market is also concerned about the impact of the copper industry. Russia is a big exporter of copper resources. Russia's refined copper output accounts for 4% of the world. However, due to the limited consumption in Russia, it has long been a net exporter of copper concentrate and refined copper.
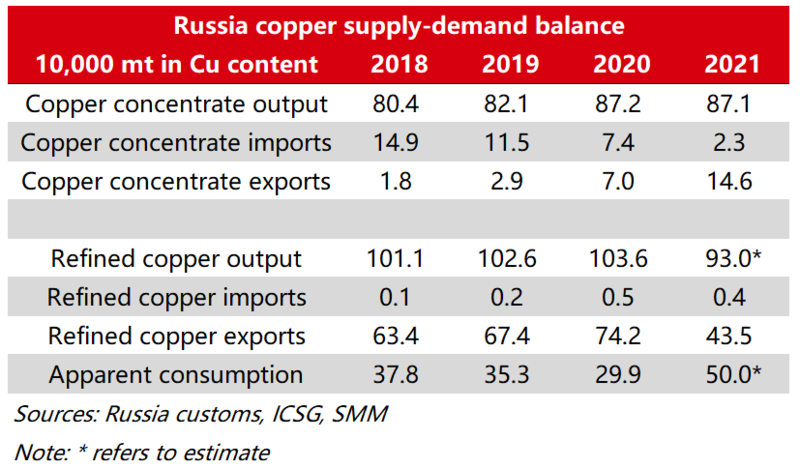
Russia’s refined copper mainly goes to Europe. Except for local consumption in Europe, a certain amount of copper will flow into LME warehouses in Europe.

Besides Europe, Russia refined copper is also exported to China and Netherlands. Moreover, the proportion of refined copper exported to China is expanding rapidly. In 2021, China surpassed the Netherlands and became Russia’s first trading partner in terms of refined copper exports. In 2021, the Russia refined copper exported directly to China was 140,000 mt, accounting for 32% of Russia’s total exports.
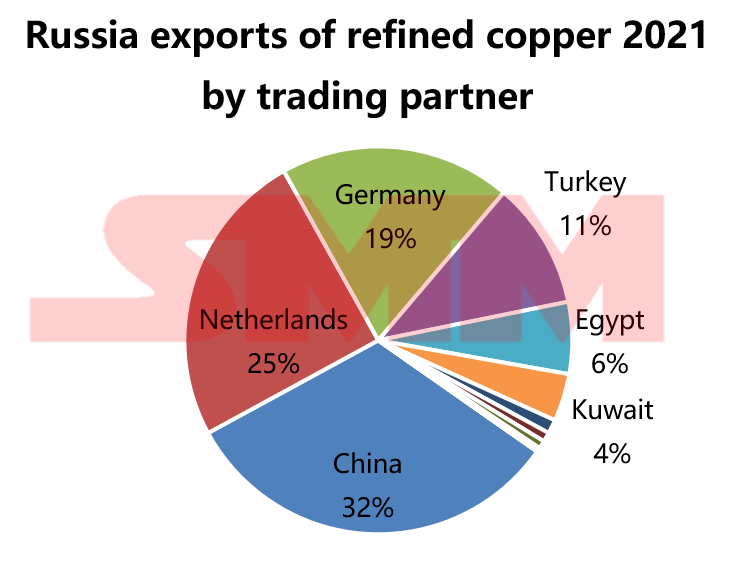
For China, Russia is also a very important trading partner. In 2021, China’s imports of Russian copper accounted for 11.4% of the annual imports, about 390,000 mt. The gap between this figure and the above-mentioned 140,000 mt of refined copper exported by Russia directly to China in 2021 probably shows that the Russia copper exports to some countries and part of the LME stocks were finally transported to China.

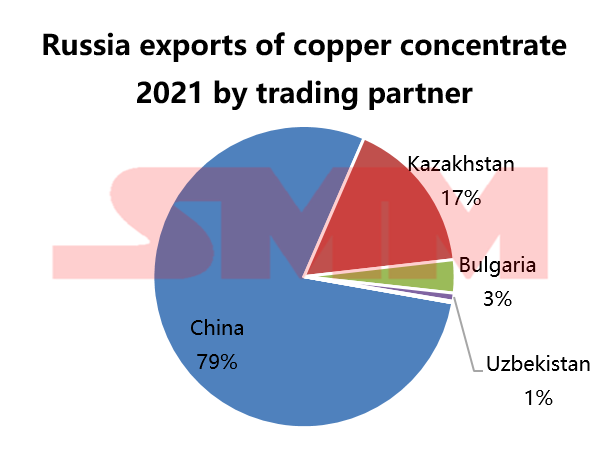
Russia also exports copper concentrate to China, and China is its main trading partner. According to China's customs statistics, China imported 429,000 mt of copper concentrate from Russia in 2021, but it only accounted for 0.18% of China's total imports. The imported copper concentrate from Russia was transported to Gansu, Henan, Inner Mongolia, Yunnan, Fujian and other regions.
The Russia-Ukraine conflicts and packages of sanctions imposed by the US and the Europe against Russia have the following impact on copper transaction in the world:

First of all, overseas demand, especially in Europe and the US, for Russian copper-related products will decline. Besides, Russia's export of copper will also decrease in the short term, because Russia’s efficiency in customs clearance and logistics of export commodities will drop in such a period. Moreover, Russian copper smelters may reduce their output amid the influence of temporary export tariff policy last year and the increased inventories in Russia.

Secondly, the overseas financing role of Russian copper will drop sharply. According to Bloomberg, some banks stopped opening US dollar letters of credit for purchasing Russian commodities ready for export. This action will lead to a sharp drop in the importer’s demand for Russian brands. According to SMM, some Russian copper was transferred to LME warehouses for delivery. However, the shipment of copper was very limited due to less containers and ships available.

Finally, Russia-Ukraine conflict directly leads to the decline of copper cathode supply in Europe in the short term. The serious logistics problem in the Black Sea caused by the conflict hindered the export of refined copper from Kazakhstan and Uzbekistan to Turkey, France, Britain and other European countries.

In the short term, the number of Russian copper absent in the supply of copper cathode in Europe and Asia is greater than the quantity of copper in other regions exported to LME for delivery, which means the relative shortage of overseas supply will be aggravated. The low LME inventory is also likely to decline further. The spot premiums of LME copper is expected to remain at the current level, and the situation that the copper prices are strong overseas and weak in domestic is also difficult to break in the short term.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
La ampliación del backwardation intermensual y las expectativas de crecimiento de la oferta pueden mantener las primas al contado bajo presión [SMM cobre al contado de Shanghái]
hace 1 hora
La ampliación del backwardation intermensual y las expectativas de crecimiento de la oferta pueden mantener las primas al contado bajo presión [SMM cobre al contado de Shanghái]
Leer más
La ampliación del backwardation intermensual y las expectativas de crecimiento de la oferta pueden mantener las primas al contado bajo presión [SMM cobre al contado de Shanghái]
[SMM Cobre Spot SHFE] De cara a la próxima semana, el diferencial BACK entre meses se ha ampliado significativamente y la disposición de los proveedores a vender se ha fortalecido claramente, con cotizaciones intradía rebajadas repetidamente para facilitar las transacciones. Por el lado de la oferta, se espera que parte del cobre importado llegue gradualmente la próxima semana y la oferta disponible en el mercado podría aumentar. Mientras tanto, a medida que se acerca la fecha de entrega, los contratos del mes cercano están brindando un soporte relativamente fuerte y se espera que el diferencial BACK entre meses se mantenga en un nivel relativamente alto, con la posibilidad de ampliarse aún más en ciertas etapas, lo que seguirá presionando las primas spot. Por el lado de la demanda, bajo el patrón actual de precios altos del cobre, un diferencial BACK amplio y el spot aún cotizando con prima, algunas empresas transformadoras downstream muestran una disposición de compra cautelosa, con un fuerte sentimiento de espera en el mercado y algunos compradores inclinados a esperar a que las primas spot retrocedan aún más antes de comprar. En general, con expectativas de aumento de la oferta en el margen combinadas con la presión de la estructura BACK elevada, se espera que las primas spot en la región de Shanghái sigan bajo presión la próxima semana, continuando la tendencia bajista general. En adelante, se debe prestar especial atención a las llegadas reales de cargamentos importados, a los cambios en el diferencial entre meses antes y después de la entrega y a la reposición de inventarios downstream a precios más bajos.
hace 1 hora
Southwire inicia la ampliación de su planta en Misisipi con una inversión de 256 millones de dólares para aumentar la producción de cables
hace 1 hora
Southwire inicia la ampliación de su planta en Misisipi con una inversión de 256 millones de dólares para aumentar la producción de cables
Leer más
Southwire inicia la ampliación de su planta en Misisipi con una inversión de 256 millones de dólares para aumentar la producción de cables
Southwire, el mayor fabricante de alambres y cables de Estados Unidos, celebró el 1 de octubre la ceremonia de colocación de la primera piedra para la ampliación de su planta en Starkville, Misisipi, con una inversión de 256 millones de dólares. Una vez finalizada, se espera que la producción mensual de cables y alambres de la planta crezca aproximadamente un 300%, alcanzando entre 15 y 20 millones de libras (unas 6.800 a 9.100 toneladas métricas), y se prevé que la capacidad total se libere en 2028. La ampliación responde a dos tendencias convergentes: por un lado, las empresas de servicios públicos aceleran la modernización de la envejecida infraestructura de la red eléctrica y, por otro, la rápida construcción de centros de datos e instalaciones de computación con IA impulsa el crecimiento de la demanda de equipos de conducción y distribución de energía con uso intensivo de cobre.
hace 1 hora
Cobre y plata en el punto de mira: la carrera por los metales necesarios para la IA y la transición energética
hace 1 hora
Cobre y plata en el punto de mira: la carrera por los metales necesarios para la IA y la transición energética
Leer más
Cobre y plata en el punto de mira: la carrera por los metales necesarios para la IA y la transición energética
hace 1 hora