Silicon prices trended lower in December amid weakened demand and capital pressure of cargo holders

Publicado: Jan 14, 2021 14:30 (GMT+8)
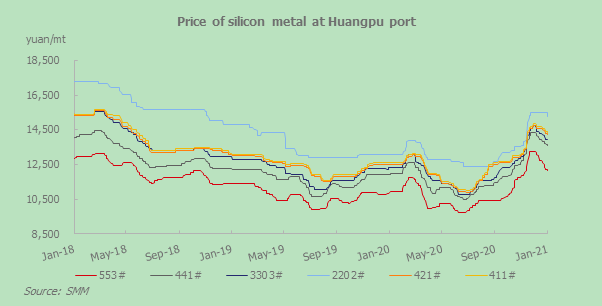
Silicon prices of various grades started to decline after a short period of stability in December 2020. The pressure on the supply side began to appear after the demand fell with high stocks of downstream raw material.

SHANGHAI, Jan 14 (SMM) — Silicon prices of various grades started to decline after a short period of stability in December 2020. The pressure on the supply side began to appear after the demand fell with high stocks of downstream raw material. Traders who stockpiled a large number of low-priced goods continued to cut prices in order to deplete inventories.

In addition, silicon plants were under capital shortage before year-end, and individual large plants were still under pressure to reduce their stocks. Under the combined effects of various negative factors, silicon prices gradually fell.
Operating rates of primary aluminium alloy declined slightly in December due to the decline in end-user automobile demand. Operating rates of secondary aluminium alloy basically maintained, while most aluminium alloy factories actively stockpiled from October to November, so there were only a few orders for rigid demand in December. Most of them are to digest low-priced inventories in the hands of holders, and the overall market turnover weakened significantly.

Secondary aluminium alloy companies in Guangdong, Zhejiang and other regions that rely on imported scrap aluminium as raw materials are facing the dilemma of lack of raw materials in 2021 due to changes in the import of scrap aluminium policies. Sluggish sentiment about future operating rates is also a reason for limiting purchases.

Silicone procurement was relatively stable in December, and two unexpected maintenance companies have not resumed production. Part of the monomer production capacity is planned to be shut down for maintenance before and after Chinese New Year. However, considering the pandemic outbreak and the CNY holiday, most of the organic silicon monomer plants are able meet the production volume of one and a half months to two months in January. Most of chemical-grade silicon is signed in the monthly order, and the price change lags behind that of metallurgical-grade silicon. Therefore, the monthly prices of 421# silicon was basically stable at 14,800-14,900 yuan/mt in early January.

On the export side, large-scale foreign aluminium companies successively restocked in December and released orders for Q2 2021. The number of orders allocated to the Chinese market decreased sharply compared with the previous quarter due to the high domestic silicon prices, the sharp rise in the exchange rate of RMB against the US dollar, and the soaring ocean freight. One of them all transferred to overseas procurement.

The two major downstreams of organic silicon and polysilicon had the willingness to restock in January before CNY. In addition, the overall transaction of the stocks of some aluminium alloy factories was better than that in December. The downstream areas of Hebei, Shandong and other regions were affected by the Covid-19 driven lockdowns in Hebei and completed stockpiling in early January. Inventories plus goods in transit are sufficient until at least the end of February. The pandemic has worsened and CNY is approaching, major Xinjiang manufacturers are worried about shipments, so they continue to cut prices for shipments in January to reduce the inventory pressure caused by the stagnation of transportation.

Domestic transportation vehicles were already less than the same period in previous years in mid-January. It is expected that domestic transactions will basically end around January 20, and the slight downward trend will continue. If the pandemic does not hinder the recovery of domestic automobile transportation after CNY, the inventory pressure accumulated by some small factories during CNY will be gradually released, and it will take time for domestic and overseas demand to recover. Silicon prices are likely to maintain a downward trend in the following weeks.

For more information on the silicon metal sector, please subscribe to China Silicon Metal Monthly database.


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Flash de Cromo] La previsión de demanda mundial de acero se estanca en 2026 por la debilidad de China, con recuperación prevista en 2027
hace 21 horas
[SMM Flash de Cromo] La previsión de demanda mundial de acero se estanca en 2026 por la debilidad de China, con recuperación prevista en 2027
Leer más
[SMM Flash de Cromo] La previsión de demanda mundial de acero se estanca en 2026 por la debilidad de China, con recuperación prevista en 2027
[SMM Flash de Cromo] La previsión de demanda mundial de acero se estanca en 2026 por la debilidad de China, con recuperación prevista en 2027
La Asociación Mundial del Acero (worldsteel) revisó el 12 de octubre sus perspectivas de demanda mundial de acero, pronosticando que la demanda se mantendrá prácticamente sin cambios en 1.722 millones de toneladas en 2026, antes de aumentar un 1,7% hasta 1.752 millones de toneladas en 2027. La rebaja refleja en gran medida una demanda más débil de lo esperado en China, donde se prevé que la demanda de acero se contraiga un 2,0% en 2026 y otro 1,0% en 2027. Fuera de China, se espera que la demanda crezca un 1,5% en 2026 y se acelere hasta el 4,0% en 2027. Para el mercado del cromo, las moderadas perspectivas mundiales del acero sugieren que una recuperación generalizada de la demanda relacionada con el acero podría tardar más en materializarse, aunque las perspectivas varían según la región. Se prevé que la demanda de acero de la India crezca un 7,9% en 2026, mientras que la de Estados Unidos aumente un 2,0%. Estas tendencias regionales divergentes proporcionan un contexto importante para los productores de mineral de cromo y ferrocromo que evalúan las condiciones del mercado final. Sin embargo, el pronóstico abarca la demanda total de acero y no específicamente el acero inoxidable, por lo que no cuantifica directamente el consumo futuro de cromo.
hace 21 horas
[SMM Flash de Cromo] Las exportaciones sudafricanas de mineral de cromo caen un 11% en agosto, mientras que los envíos de ferrocromo repuntan un 20%
hace 21 horas
[SMM Flash de Cromo] Las exportaciones sudafricanas de mineral de cromo caen un 11% en agosto, mientras que los envíos de ferrocromo repuntan un 20%
Leer más
[SMM Flash de Cromo] Las exportaciones sudafricanas de mineral de cromo caen un 11% en agosto, mientras que los envíos de ferrocromo repuntan un 20%
[SMM Flash de Cromo] Las exportaciones sudafricanas de mineral de cromo caen un 11% en agosto, mientras que los envíos de ferrocromo repuntan un 20%
Las exportaciones sudafricanas de mineral de cromo cayeron un 10,75 % intermensual hasta 2,36 millones de toneladas en agosto de 2026, mientras que las de ferrocromo con alto contenido de carbono aumentaron un 20,0 % hasta 117.180 toneladas, lo que pone de relieve tendencias divergentes en el comercio de cromo del país. China siguió siendo el principal destino del mineral de cromo, con 1,67 millones de toneladas, es decir, el 70,8 % del total de los envíos, pese a un descenso mensual del 6,09 %. Por su parte, las exportaciones de ferrocromo se vieron respaldadas por un aumento de los envíos a Norteamérica: Canadá recibió 26.373 toneladas y Estados Unidos 26.029 toneladas, que en conjunto representaron el 44,7 % de las exportaciones sudafricanas de ferrocromo. Estos movimientos contrapuestos apuntan a una demanda exterior más débil de mineral de cromo en bruto, junto con una recuperación de los envíos de ferrocromo, en particular hacia Norteamérica. Sin embargo, el repunte mensual de las exportaciones de ferrocromo no establece todavía una recuperación sostenida de la fundición nacional, mientras que el predominio de China en las exportaciones de mineral deja los envíos sudafricanos expuestos a los cambios en la actividad compradora china.
hace 21 horas
[Resumen semanal del cromo de SMM] Los flujos de exportación repuntan mientras aumentan las existencias portuarias de China y los precios africanos divergen
hace 22 horas
[Resumen semanal del cromo de SMM] Los flujos de exportación repuntan mientras aumentan las existencias portuarias de China y los precios africanos divergen
Leer más
[Resumen semanal del cromo de SMM] Los flujos de exportación repuntan mientras aumentan las existencias portuarias de China y los precios africanos divergen
[Resumen semanal del cromo de SMM] Los flujos de exportación repuntan mientras aumentan las existencias portuarias de China y los precios africanos divergen
Publicado: 16 de octubre de 2026.
hace 22 horas

