Galaxy Resources produces 14306 dry tons of Lithium concentrate in the first quarter, resulting in a decline in output and an increase in Transportation costs in the quarter

Publicado: Apr 23, 2020 11:28

SMM: recent conditions show that Galaxy Resources Mining is taking a more flexible strategy to deal with the lithium market in 2020.

Production and sales situation in the first quarter of 2020 and production Plan for the whole of 2020
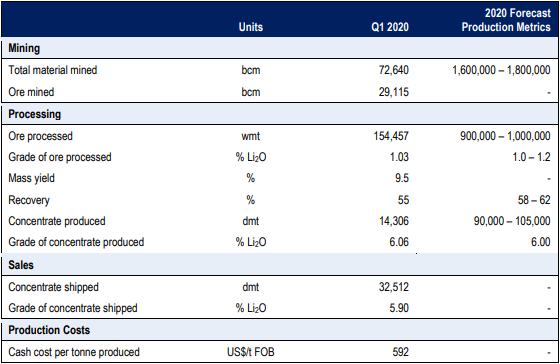
Due to the reduction in production in February, the unit transportation (FOB) cost of lithium concentrate in the quarter was $592 / dry ton, but quarterly production was on the rise, with a unit transportation (FOB) cost of $399 / dry ton in March.

As new refining equipment will be built by the end of February and put into production at the end of the summer overhaul, production is expected to gradually rise in the second quarter to meet full-year expectations.

Galaxy Resources produced 14306 dry tons of lithium concentrate in the first quarter. Meet the target production target of 14000-17000 dry tons in the previous production guidelines. On March 11, 32512 dry tons of lithium concentrate were shipped at Esperance Port, after 15000 dry tons of lithium concentrate reached a sales agreement in the fourth quarter of 2019, but was not shipped and is expected to be shipped at the end of April.

Galaxy Resources second quarter lithium concentrate production is expected to be 25000-30000 dry tons, as of the end of March, there are 46000 dry tons of inventory, can meet the needs of existing contracts, if customers have additional demand, the company can also increase production quickly.

The production of lithium carbonate is mainly carried out by Galactic Resources in the first phase of the project located in SAL DE VIDA Salt Lake.

At the end of the first quarter, Galaxy Resources had $129 million in assets and no debt. In addition, due to the current market uncertainty, management applied for a 20% pay cut.

"Click to sign up:" 2020 (Fifth) China International Nickel Cobalt Lithium Summit Forum "
To sign up for the Nickel Cobalt Lithium Summit or apply to enter the industry exchange group, please scan the code:


Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[Resumen de la reunión matutina de SMM sobre cobalto] La débil demanda y la caída de los costos mantienen conjuntamente los precios de la cadena industrial en la depresión
hace 1 hora
[Resumen de la reunión matutina de SMM sobre cobalto] La débil demanda y la caída de los costos mantienen conjuntamente los precios de la cadena industrial en la depresión
Leer más
[Resumen de la reunión matutina de SMM sobre cobalto] La débil demanda y la caída de los costos mantienen conjuntamente los precios de la cadena industrial en la depresión
[Resumen de la reunión matutina de SMM sobre cobalto] La débil demanda y la caída de los costos mantienen conjuntamente los precios de la cadena industrial en la depresión
La cadena industrial del cobalto siguió bajo presión esta semana. El cobalto refinado subió con fuerza y luego retrocedió en medio de compras escalonadas, con el precio de negociación electrónica cayendo de 289.000 yuanes/tm a alrededor de 275.000 yuanes/tm. Las cotizaciones y transacciones de productos intermedios siguieron ausentes, y la presión de venta sobre los mineros se acumuló gradualmente. La demanda de sales de cobalto fue débil, y el sulfato de cobalto cayó en un círculo vicioso de "recortes de precios—pérdidas—caída de materias primas—menores costos", con algunas cotizaciones de origen reciclado bajando a 57.000–58.000 yuanes/tm. El cloruro de cobalto y el Co3O4 continuaron debilitándose ante los recortes de producción aguas abajo y el lento consumo final. Los usuarios aguas abajo de polvo de cobalto seguían digiriendo inventarios de alto precio, y las nuevas compras aún no habían comenzado. Los precios de los precursores de cátodos ternarios y de los materiales de cátodos ternarios cayeron junto con las materias primas de níquel, cobalto y litio, y la débil demanda de energía llevó a las empresas a mostrarse cautelosas en las cotizaciones y compras. Las expectativas de "temporada alta de septiembre" para el LCO no se cumplieron, con un debilitamiento del soporte de costos y un acopio insuficiente por parte de los usuarios finales, lo que deja a los precios a corto plazo aún en riesgo de nuevas caídas. Algunas empresas podrían realizar acopios a pequeña escala antes del feriado del Día Nacional, pero la estabilización de la cadena industrial aún depende de la recuperación de la demanda final y del ritmo de reducción de inventarios.
hace 1 hora
El regulador de la RDC ordena a KCC y Mutanda, de Glencore, rescindir contratos con subcontratistas no conformes
hace 1 hora
El regulador de la RDC ordena a KCC y Mutanda, de Glencore, rescindir contratos con subcontratistas no conformes
Leer más
El regulador de la RDC ordena a KCC y Mutanda, de Glencore, rescindir contratos con subcontratistas no conformes
Según una decisión publicada por la Autoridad Reguladora de la Subcontratación en el Sector Privado de la República Democrática del Congo (ARSP) el 15 de septiembre, se ha ordenado a Kamoto Copper Company (KCC) y Mutanda Mining (MUMI), de Glencore, rescindir los contratos existentes con subcontratistas que no cumplan los requisitos legales de elegibilidad locales y eliminarlos de sus listas de proveedores. La decisión se produjo tras una revisión regulatoria de los proveedores y prestadores de servicios de ambas empresas. De los 1.427 proveedores y prestadores de servicios presentados por KCC, solo 472 fueron registrados por la ARSP como elegibles, mientras que 955 no cumplieron las condiciones exigidas. En Mutanda, 548 de los 1.133 proveedores presentados fueron considerados elegibles, mientras que 585 no calificaron. Ambas empresas también deben presentar planes de remediación a la ARSP en un plazo de 30 días desde la recepción de la notificación y tienen prohibido firmar nuevos acuerdos de subcontratación con las empresas afectadas hasta que logren el cumplimiento. KCC y Mutanda son importantes activos de cobre y cobalto en la RDC. La aplicación continua de las medidas podría aumentar las presiones de ajuste de la cadena de suministro y de gestión del cumplimiento para ambas operaciones. La fuente original es la Decisión oficial n.º 020/ARSP/DG/2026 de la ARSP, fechada el 11 de septiembre y publicada el 15 de septiembre. Para su publicación, mantener "KCC y Mutanda" en el titular haría inmediatamente clara para los lectores del mercado del cobalto la conexión directa con los principales activos de cobre y cobalto de Glencore en la RDC.
hace 1 hora
L&F Signs firma un acuerdo de suministro de cátodos LFP por 161.700 millones de wones con SK On
hace 2 horas
L&F Signs firma un acuerdo de suministro de cátodos LFP por 161.700 millones de wones con SK On
Leer más
L&F Signs firma un acuerdo de suministro de cátodos LFP por 161.700 millones de wones con SK On
L&F firmó un contrato por valor de 161.730 millones de wones para suministrar materiales de cátodo de fosfato de hierro y litio a SK On y sus filiales designadas. El acuerdo estará vigente desde el 17 de septiembre de 2026 hasta el 31 de diciembre de 2028 y representa el 7,51 % de los ingresos consolidados de L&F en 2025. L&F suministrará su material de cátodo LFP de tercera generación de alta densidad. La empresa tiene previsto iniciar la producción con una capacidad anual de 30.000 toneladas a finales del tercer trimestre de 2026 y ampliar la planta de Daegu hasta 60.000 toneladas anuales en el primer semestre de 2027. SK On planea utilizar el material en sus líneas de baterías LFP orientadas a sistemas de almacenamiento de energía en Seosan (Corea del Sur) y Georgia (Estados Unidos). La empresa está convirtiendo 3 GWh de sus 7 GWh de capacidad en Seosan para la producción de LFP para ESS, con entregas programadas para comenzar en el primer semestre de 2027.
hace 2 horas


