Coronavirus provides an opportunity for Chinese EV makers

Publicado: Apr 03, 2020 15:31 (GMT+8)
The coronavirus crisis is providing Chinese manufacturers of electric vehicles and EV batteries with more time to brace for competition from foreign rivals, as factories outside China are shuttered and Beijing would extend subsidies for new energy vehicles to 2022. The State Council, China’s cabinet, on Tuesday announced the two-year extension, among other measures, aimed at reviving its car market which has been hit hard by the pandemic outbreak and slumping demand. Originally, the subsidies were to be terminated at the end of this year.

SHANGHAI, Apr 2 (SMM) – The coronavirus crisis is providing Chinese manufacturers of electric vehicles and EV batteries with more time to brace for competition from foreign rivals, as factories outside China are shuttered and Beijing would extend subsidies for new energy vehicles to 2022.


The State Council, China’s cabinet, on Tuesday announced the two-year extension, among other measures, aimed at reviving its car market which has been hit hard by the pandemic outbreak and slumping demand. Originally, the subsidies were to be terminated at the end of this year.


In February, retail sales of passenger vehicles in China plummeted 78.5% year on year in February, while wholesale sales of new energy passenger vehicles tumbled 77.7%, according to data from the China Passenger Car Association (CPCA).


The government will also compensate for the replacement of diesel vehicles in major population centers like Beijing, Hebei and Tianjin and impose a 0.5% value-added-tax (VAT) waiver for used cars between May 1 to end of 2023.


Aside from efforts by the central government, local governments, including Foshan, Xiangtan, Guangzhou, Zhejiang, Nanchang and Chongqing, have already introduced a raft of measures to support the car market.


For the NEV sector, Tuesday’s announcement came after the Minister of Industry and Information Technology said January that China will not make significant cuts in subsidies for NEVs this year.


Those support measures can no doubt provide some relief to Chinese EV and battery makers, especially those on the verge of collapse following a significant cut to government subsidies and grants last year.


Meanwhile, foreign rivals, with advanced technology, may have to delay new EV model launch and slow their business expansion in the vast Chinese market, as their factories in Europe and the US have been shuttered with the pandemic raging on.


Chinese EV giant BYD is expected to launch its Han flagship sedan model, which will be equipped with the closely-watched Blade Battery, in June. The new model will lead the brand's Dynasty Family, boasting a cruising range of 605 kilometers and an acceleration of 0 to 100km/h in just 3.9 seconds, while the blade-shaped battery is said to solve the safety hazards associated with electric cars.


Other Chinese EV makers including NIO, Xiaopeng Motors and Weltmeister (WM Motor) will also launch new models in the second half of this year.


China’s EV sales look set to pick up in H2, on policy support, performance advances and launch of new models, and as the economy will recover from the pandemic and deployment of charging infrastructure accelerates.


Despite a temporary shutdown because of the pandemic, Tesla’s Shanghai Gigafactory reportedly did not miss its original plan for the first quarter. The factory currently has a production capacity of 3,000 units per week, and foundation buildout for the Phase 2 area has been completed.


The US EV maker cut the starting price of its Shanghai-built Model 3 sedans by 9% at the beginning of the year, and a further cut is expected in H2 as adoption of cobalt-free lithium-iron-phosphate (LFP) batteries and improved supply chain operations will bring costs down. That is expected to attract more buyers and help boost EV sales in China.


With the pandemic raging on and hitting global economy, Chinese consumers’ outlay on big-ticket items like cars is expected to remain subdued into at least the second quarter, trumping policy support and deterring EV sales from substantially picking up before H2.


Compared to individual buyers, taxi and ride-hailing are expected to remain the stronger driver of EV sales in China this year. In the first three quarters of 2019, EV sales in taxi and ride-hailing sector jumped 213% year on year, much stronger than a 35% increase in sales in individual buyers.


China wants all taxis on its roads to be electrified by 2023, with large cities such as Beijing, Shanghai and Guangdong aiming for a 2020 deadline.


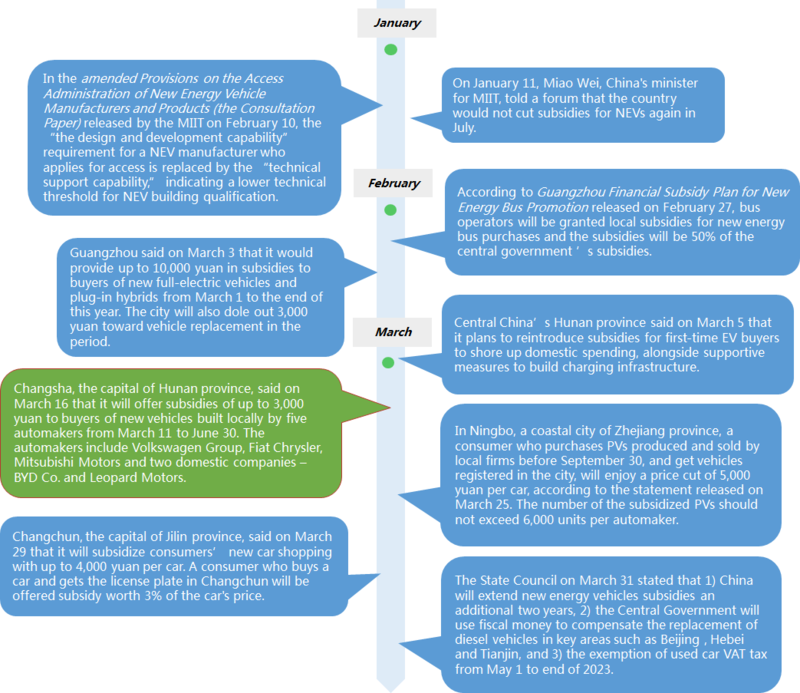
Timeline—China’s stimulus policies for the auto sector in 2020
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Noticias del Acero Inoxidable] India prorroga 6 meses la investigación antidumping sobre bobinas laminadas en frío de acero inoxidable procedentes de China, Indonesia y Vietnam
25 Sep 2026 15:45 (GMT+8)
[SMM Noticias del Acero Inoxidable] India prorroga 6 meses la investigación antidumping sobre bobinas laminadas en frío de acero inoxidable procedentes de China, Indonesia y Vietnam
Leer más
[SMM Noticias del Acero Inoxidable] India prorroga 6 meses la investigación antidumping sobre bobinas laminadas en frío de acero inoxidable procedentes de China, Indonesia y Vietnam
[SMM Noticias del Acero Inoxidable] India prorroga 6 meses la investigación antidumping sobre bobinas laminadas en frío de acero inoxidable procedentes de China, Indonesia y Vietnam
La Dirección General de Recursos Comerciales (DGTR) de la India emitió una notificación el 22 de septiembre, confirmando la aprobación del gobierno central para prorrogar por seis meses el plazo de la investigación antidumping sobre productos planos laminados en frío de acero inoxidable originarios o exportados de China, Indonesia y Vietnam, del 28 de septiembre de 2026 al 28 de marzo de 2027. La prórroga mantiene el alcance original del producto, que abarca bobinas, flejes, chapas, planchas y discos de las series 300 y 400, sin emitir conclusiones ni derechos preliminares. La investigación, iniciada el 29 de septiembre de 2025, cubre grados austeníticos, ferríticos y martensíticos específicos, excluyendo los productos planos laminados en caliente, los grados dúplex y los productos de la serie 200 con determinados niveles de contenido de níquel.
25 Sep 2026 15:45 (GMT+8)
[Análisis de SMM] Los recortes de producción en Indonesia y la cautela previa a las festividades frenan la caída de los precios del NPI
24 Sep 2026 16:47 (GMT+8)
[Análisis de SMM] Los recortes de producción en Indonesia y la cautela previa a las festividades frenan la caída de los precios del NPI
Leer más
[Análisis de SMM] Los recortes de producción en Indonesia y la cautela previa a las festividades frenan la caída de los precios del NPI
[Análisis de SMM] Los recortes de producción en Indonesia y la cautela previa a las festividades frenan la caída de los precios del NPI
Los recortes de producción en Indonesia frenaron la caída de los precios del NPI, pero el aumento de los inventarios portuarios y la débil demanda de acero inoxidable mantuvieron la cautela entre los compradores. El descuento del NPI frente al níquel refinado se amplió, mejorando ligeramente la rentabilidad de la conversión a mata de alta ley, aunque la venta directa de NPI siguió siendo más rentable.
24 Sep 2026 16:47 (GMT+8)
[Análisis de SMM] La demanda downstream no muestra mejoría mientras los precios de los productos intermedios de níquel divergen
24 Sep 2026 16:35 (GMT+8)
[Análisis de SMM] La demanda downstream no muestra mejoría mientras los precios de los productos intermedios de níquel divergen
Leer más
[Análisis de SMM] La demanda downstream no muestra mejoría mientras los precios de los productos intermedios de níquel divergen
[Análisis de SMM] La demanda downstream no muestra mejoría mientras los precios de los productos intermedios de níquel divergen
Los pagables de MHP se debilitaron en medio de una oferta abundante y compras cautelosas de los consumidores intermedios, mientras que los pagables de mata de níquel de alta ley se mantuvieron estables. A pesar del repunte de los precios de referencia del níquel, los precios de los componentes de níquel y cobalto del MHP cayeron. Se espera que los productos intermedios de níquel sigan bajo presión en el corto plazo.
24 Sep 2026 16:35 (GMT+8)