Sau khi giá lưu huỳnh quốc tế phá vỡ mốc 800 USD/tấn, thị trường chia thành hai phe về triển vọng: một phe cho rằng nhu cầu hạ nguồn đã bị tổn thương sâu sắc và giá sẽ tiếp tục trượt dài; phe còn lại cho rằng nhu cầu chỉ bị trì hoãn và kìm nén, và vẫn còn hỗ trợ giảm giá do tồn kho thấp. Việc xác định ai đúng không phải là chuyện đếm bằng chứng mỗi bên, mà là phân biệt nhu cầu nào "thực sự biến mất" và nhu cầu nào "chỉ là chưa mua."
Trước tiên, phần "thực sự biến mất" — đây là sự sụt giảm tồn kho nhu cầu, một sự hủy diệt thực sự. Trường hợp điển hình nhất là cắt giảm sản lượng tự nguyện do kinh tế sản phẩm cuối xấu đi: ở mảng HPAL Indonesia, cân bằng cung cầu MHP đã chuyển từ thiếu hụt sang dư thừa từ cuối quý 3 sang đầu quý 4, các nhà sản xuất chìm trong đảo ngược chi phí tức thời và có ý chí cắt giảm sản lượng mạnh nhất; tại Trung Quốc, hạ nguồn phốt phát yếu, xuất khẩu phân bón phốt phát giảm về 0, và các nhà sản xuất ngày càng có xu hướng kiểm soát sản lượng trong bối cảnh thua lỗ kéo dài ở axit từ lưu huỳnh. Đặc điểm chung của nhu cầu này là sản lượng bị cắt giảm không phải vì không mua được lưu huỳnh, mà vì sản phẩm cuối không có lãi — giá lưu huỳnh thấp hơn cũng không cứu được họ. Từ tháng 11, lưu huỳnh trải qua chu kỳ "giảm–tăng–giảm lại" trong khi giá chào axit phốtphoric ướt không hề thay đổi lần nào, cho thấy quyền định giá hiện nằm không phải ở phía chi phí, mà ở cân bằng giữa tồn kho và nhu cầu. Sự kìm nén giá lưu huỳnh do nhu cầu cuối yếu là thực tế và mang tính cấu trúc — đây là nền tảng của quan điểm giảm giá.
Tuy nhiên, đánh đồng điều này với "sự hủy diệt nhu cầu sâu sắc" có thể phóng đại mức độ tổn thương. Một phần đáng kể của việc "không mua" không phải là nhu cầu biến mất, mà là nhu cầu bị kìm nén, trì hoãn hoặc chuyển hướng — đây là dòng chảy, không cấu thành điều kiện đủ cho sự phục hồi, nhưng tạo thành lớp đệm bên dưới giá. Cụ thể, có ba loại:
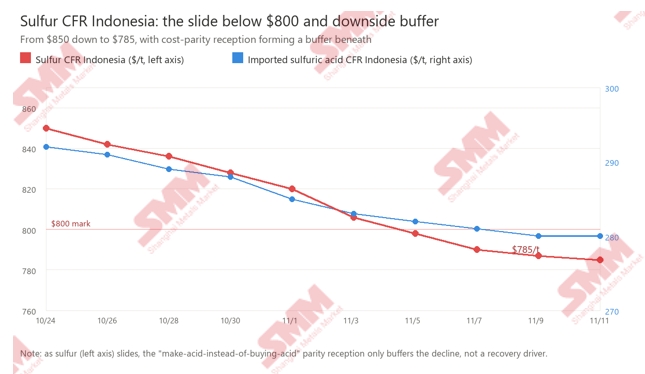
Thứ nhất, nhu cầu chờ đợi bị kìm nén. Người mua Indonesia và Trung Quốc đang theo dõi giá và chỉ mua khi cần thiết. Đây không phải là từ chối mua mà là chờ đợi tín hiệu giá rõ ràng hơn — khi lưu huỳnh CFR Indonesia trượt từ 850 USD xuống tận 785 USD, người mua có đủ lý do để trì hoãn. Nhu cầu này đang “tích lũy” chứ không “rời bỏ”, nhưng nó chỉ chuyển thành giao dịch mua khi tín hiệu giá xuất hiện.
Thứ hai, tiềm năng bổ sung tồn kho trong điều kiện tồn kho thấp. Tồn kho cảng Trung Quốc tăng là yếu tố ngắn hạn đang đè nặng lên thị trường, nhưng mức “tăng” này là sự phục hồi từ mức tồn kho cực thấp của giai đoạn trước và mức tuyệt đối không cao; quan trọng hơn, nhập khẩu lưu huỳnh của Indonesia tăng vọt 155,9% so với tháng trước lên 704.500 tấn trong tháng 9, cho thấy khối lượng mua của phía cầu có khả năng quay trở lại nhanh chóng. Tồn kho thấp tự nó không tạo ra nhu cầu cũng như không tạo đà phục hồi, nhưng nó có nghĩa là một khi giá giảm đủ sâu, việc bổ sung tồn kho có thể xuất hiện bằng “khối lượng thực” thay vì “ý chí trên giấy”, qua đó hỗ trợ giá.
Thứ ba, dòng chảy thương mại được định tuyến lại. Nguồn nhập khẩu lưu huỳnh của Indonesia đã chuyển từ mô hình tập trung trước đây sang hỗn hợp đa dạng gồm Malaysia (475.900 tấn trong tháng 9) + Canada (90.200 tấn) + UAE (73.800 tấn), trong khi xuất khẩu lưu huỳnh của Canada tăng gần 20% so với cùng kỳ trong tháng 1–9. Khối lượng không biến mất — chỉ có tuyến đường và nguồn cung thay đổi. Đây không phải là sự hủy hoại nhu cầu mà là tái cấu trúc dòng chảy thương mại — nó đã kéo giá xuống, nhưng đồng thời cũng củng cố sức mạnh đàm phán và tính linh hoạt trong mua hàng của người mua, khiến nhà cung cấp khó tiếp tục nhượng bộ ở mức thấp.
Ba dòng chảy này, xét tổng thể, không “thúc đẩy phục hồi” mà “tạo đệm cho giá”. Lớp đệm này đến từ cơ chế ngang giá chi phí: giá lưu huỳnh là “công tắc” định giá axit sulfuric; khi lưu huỳnh phá vỡ điểm tới hạn và đường chi phí axit từ lưu huỳnh gắn lại bên dưới đường axit luyện kim, axit từ lưu huỳnh lại trở thành nguồn cung biên và kéo giá axit xuống — tức là lưu huỳnh giảm kéo giá axit xuống theo chuỗi chi phí, nhưng bản thân giá axit không thể ngược lại kéo lưu huỳnh tăng trở lại. Indonesia là thị trường duy nhất trên thế giới nhập khẩu cả lưu huỳnh và axit sulfuric với quy mô lớn, hai loại này cạnh tranh trực tiếp với nhau, nên người mua luôn tính toán "mua lưu huỳnh để tự sản xuất axit, hay mua axit trực tiếp", điều này khiến giá lưu huỳnh trở thành mỏ neo ngầm của giá axit quốc tế. Khi giá lưu huỳnh giảm đủ sâu để khoảng cách giữa chi phí axit tự sản xuất và axit sulfuric nhập khẩu nới rộng, và việc mua lưu huỳnh để sản xuất axit trở nên kinh tế hơn rõ rệt, người mua sẽ chuyển dần sang mua lưu huỳnh thay vì axit nhập khẩu — điều này chỉ tạo ra một lực đỡ cầu nhẹ ở mức giá thấp, làm chậm đà giảm của lưu huỳnh. Tổ hợp hiện tại gồm lưu huỳnh CFR Indonesia ở mức 785 USD và axit sulfuric nhập khẩu CFR Indonesia khoảng 280 USD có nghĩa là nếu lưu huỳnh tiếp tục trượt sâu, sẽ dần kích hoạt lực đỡ cân bằng "tự sản xuất axit thay vì mua axit" này, tạo ra lớp đệm cho đà giảm; nhưng lớp đệm này chỉ một chiều và nhẹ — nó có thể làm phẳng độ dốc của đà giảm, nhưng không thể đẩy giá tăng trở lại.
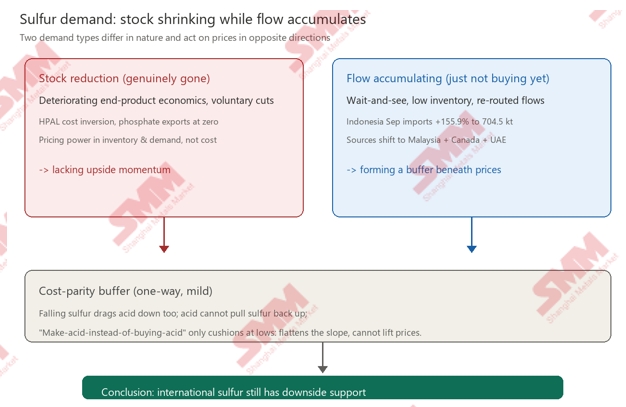
Vì vậy, kết luận không phải là lựa chọn nhị phân giữa "phá hủy" và "phục hồi", mà là một đánh giá phân tầng: sự phá hủy cầu từ việc cắt giảm sản lượng thực tế có tồn tại, tập trung ở phần có kinh tế sản phẩm cuối suy giảm (HPAL, phân lân), và đó là sự giảm tồn kho mà "giá lưu huỳnh thấp hơn không thể cứu vãn" — điều này quyết định giá thiếu động lực tăng; trong khi đó, phần cầu bị kìm nén bởi tâm lý chờ đợi, tồn kho thấp và dòng chảy bị định tuyến lại vẫn chưa biến mất — nó không tạo thành động lực đảo chiều, nhưng cùng nhau tạo thành lớp đệm bên dưới giá.
Do đó, triển vọng hội tụ về một đường duy nhất: cầu lưu huỳnh hiện tại không phải là "phá hủy sâu", mà là "tồn kho co lại trong khi dòng chảy tích lũy" — thiếu động lực tăng, nhưng vẫn còn hỗ trợ ở phía dưới.Trong ngắn hạn, cầu cuối yếu và sự nhượng bộ của người bán tiếp tục gây áp lực lên giá, và lưu huỳnh có thể dao động yếu trong khoảng 720–800 USD với vẫn còn dư địa giảm nhẹ; nhưng giá càng giảm sâu, sự ràng buộc của mỏ neo chi phí và dòng chảy bị kìm nén càng dày, và không gian cho các đợt giảm sâu thêm càng hạn chế. Tóm lại trong một dòng: giá lưu huỳnh quốc tế vẫn còn hỗ trợ giảm — nhu cầu chưa biến mất, chỉ bị kìm nén tạm thời; điều giảm xuống là sự dịch chuyển xuống của trung tâm giá, chứ không phải sự biến mất của nhu cầu.