

Báo cáo quặng sắt hằng ngày MMi (ngày 5 tháng 11)
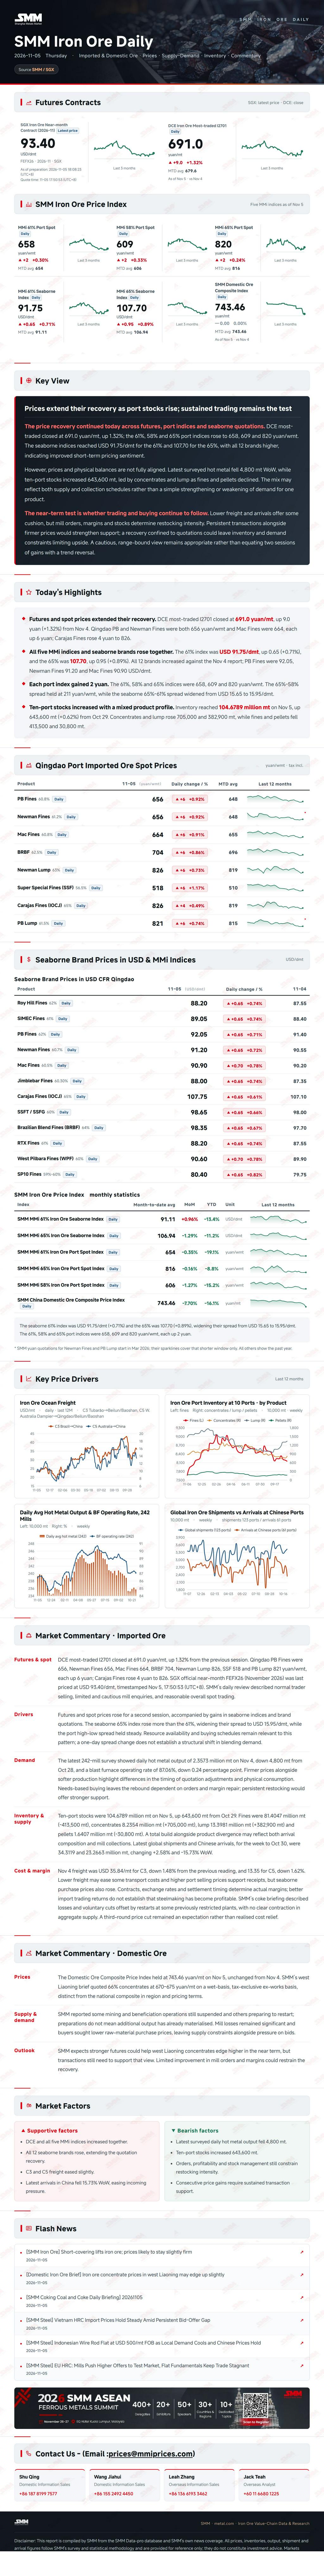
Giá quặng sắt tương lai hôm nay suy yếu. Hợp đồng giao dịch nhiều nhất trên Sở Giao dịch Hàng hóa Đại Liên chốt ở mức 669 nhân dân tệ/tấn, giảm 1,83% so với phiên trước. Giá giao ngay tại cảng Thanh Đảo giảm trung bình khoảng 9–15 nhân dân tệ/tấn. Thương nhân không muốn chào hàng, trong khi nhu cầu hỏi mua từ các nhà máy ở mức hợp lý.
Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.
Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
1 giờ trước
[SMM Quặng sắt] Hoạt động mua bù khống đẩy giá quặng sắt tăng; giá có khả năng duy trì ở mức tăng nhẹ
Đọc thêm
[SMM Quặng sắt] Hoạt động mua bù khống đẩy giá quặng sắt tăng; giá có khả năng duy trì ở mức tăng nhẹ
1 giờ trước
6 giờ trước
[Nippon Steel sản xuất thành công DRI bằng 100% hydro]
Đọc thêm
[Nippon Steel sản xuất thành công DRI bằng 100% hydro]
Nippon Steel đã sản xuất thành công hơn 100 triệu tấn sắt hoàn nguyên trực tiếp (DRI) sử dụng 100% hydro làm chất khử trong lò trục quy mô thí điểm. Thử nghiệm kéo dài hơn 300 giờ vận hành liên tục với quặng sắt cấp thấp, đánh dấu tiến bộ hướng tới thương mại hóa công nghệ luyện sắt dùng hydro. Công ty dự kiến tiếp tục thử nghiệm và phát triển công nghệ mở rộng quy mô từ năm tài khóa 2027, đặt mục tiêu hoàn thiện công nghệ vào khoảng năm 2040. Bước phát triển này có ý nghĩa với ngành thép Ấn Độ vì công nghệ DRI dùng hydro có thể giúp giảm phát thải carbon từ quá trình luyện sắt và cải thiện việc sử dụng quặng sắt cấp thấp, hỗ trợ quá trình chuyển đổi thép xanh dài hạn của ngành.
6 giờ trước

8 giờ trước
[Warrior Met Coal lợi nhuận ròng quý 3 năm tài chính 2026 tăng 32% so với cùng kỳ lên 49 triệu đô la]
Đọc thêm
[Warrior Met Coal lợi nhuận ròng quý 3 năm tài chính 2026 tăng 32% so với cùng kỳ lên 49 triệu đô la]
Nhà sản xuất than luyện kim Mỹ Warrior Met Coal báo cáo lợi nhuận ròng quý III năm tài chính 2026 đạt 49 triệu USD, tăng 32% so với cùng kỳ năm ngoái từ mức 37 triệu USD. Tổng doanh thu tăng 54% so với cùng kỳ lên 508 triệu USD, chủ yếu nhờ sản lượng bán hàng tăng 48% lên 3,5 triệu tấn ngắn khi mỏ Blue Creek tăng tốc trước kế hoạch. EBITDA điều chỉnh tăng 76% lên 124 triệu USD, với biên lợi nhuận mở rộng từ 22% lên 24%. Giá bán ròng trung bình đạt 144 USD/tấn ngắn, tăng 6% so với cùng kỳ, trong khi chi phí tiền mặt tăng 4% lên 105 USD/tấn ngắn. Than High Vol A chiếm 68% sản lượng bán hàng, tăng 25 điểm phần trăm so với cùng kỳ. Sản lượng Mỏ 7 giảm 22% so với quý trước do điều kiện địa chất khó khăn và việc di chuyển lò chợ, làm tăng thêm khoảng 11 USD/tấn vào tổng chi phí tiền mặt. Chỉ số PLV FOB Australia trung bình đạt 225 USD/tấn ngắn trong quý, tăng 9 USD so với quý trước. Tỷ lệ thực hiện giá gộp giảm từ 83% một năm trước xuống 66%, do cước vận tải và phí lưu bãi tăng lần lượt 22% và 44% so với cùng kỳ, cùng với việc tiền tệ hóa một lần lượng tồn kho dư thừa theo giá cố định, tạo ra 49 triệu USD tiền mặt nhưng làm giảm EBITDA điều chỉnh khoảng 27 triệu USD so với giá theo chỉ số. Hội đồng quản trị công bố cổ tức đặc biệt 2 USD/cổ phiếu. Thanh khoản tăng lên 578 triệu USD, và dòng tiền tự do sau chi tiêu vốn đạt 139 triệu USD. Công ty tái khẳng định hướng dẫn cả năm; quyết định mở rộng lò chợ thứ hai của Blue Creek phụ thuộc vào khả năng hấp thụ của thị trường. Chi phí lưu bãi và cước vận tải dự kiến vẫn ở mức cao đến cuối năm. [SMM Iron Ore]
8 giờ trước
Tin Liên Quan
[SMM Quặng sắt] Hoạt động mua bù khống đẩy giá quặng sắt tăng; giá có khả năng duy trì ở mức tăng nhẹ
Nov 05, 2026 17:12 (GMT+8)
[Nippon Steel sản xuất thành công DRI bằng 100% hydro]
Nov 05, 2026 12:26 (GMT+8)
[Warrior Met Coal lợi nhuận ròng quý 3 năm tài chính 2026 tăng 32% so với cùng kỳ lên 49 triệu đô la]
Nov 05, 2026 10:26 (GMT+8)

[Ấn Độ giảm phụ thuộc nhập khẩu than cốc từ Australia xuống 54%]
Nov 05, 2026 10:26 (GMT+8)