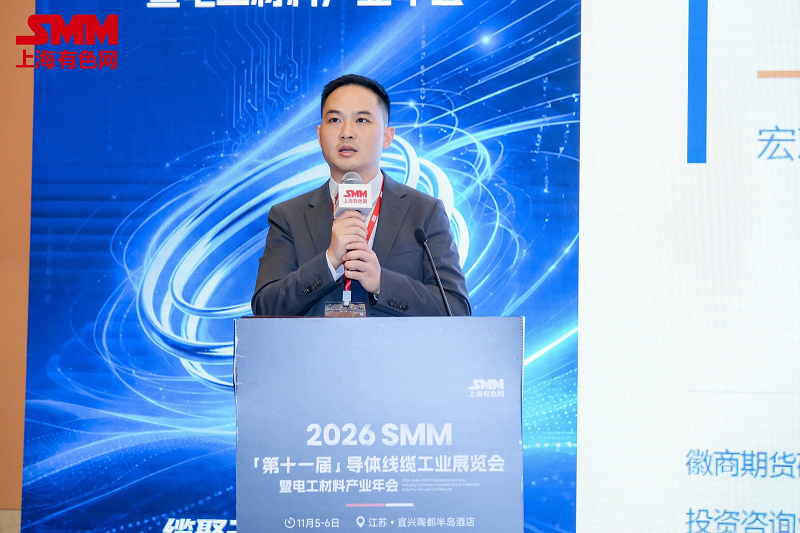
Ngày 5 tháng 11, tại hội nghị do Công ty TNHH Vật liệu mới dẫn điện cao Thường Châu Tongtai, Công ty TNHH Công nghệ & Thông tin SMM (SMM) và Công ty TNHH Công nghệ thông tin Sơn Đông Aisi đồng tổ chức, với sự hỗ trợ của Công ty TNHH Công nghệ vật liệu mới nền đồng Sơn Đông Xinghui, cùng sự hỗ trợ đặc biệt từ Liên đoàn doanh nghiệp dây và cáp thuộc Hiệp hội doanh nhân Nghi Hưng, Phòng thương mại ngành quang điện Tô Châu, Hiệp hội cáp đặc biệt Vô Vi An Huy và Phòng thương mại dây và cáp Ninh Ba, ông Jiang Xianhui, Viện trưởng viện nghiên cứu của Công ty TNHH Huishang Futures, đã chia sẻ với các đại biểu chủ đề "Phân tích kinh tế vĩ mô hiện tại và logic đầu tư theo loại tài sản."
Định vị chu kỳ—Chu kỳ trung hạn · Chu kỳ tồn kho thứ hai · Phân kỳ Trung-Mỹ
Năm làn sóng Kondratiev trong lịch sử kinh tế thế giới
Ông đã trình bày chi tiết dựa trên năm làn sóng Kondratiev trong lịch sử kinh tế thế giới (1782–nay).
Mô hình vận hành chu kỳ trung hạn
Ông giới thiệu chủ đề từ các góc độ bao gồm biến động tiêu thụ vốn cố định của Mỹ (điều chỉnh theo mùa, so cùng kỳ năm trước) và mô hình vận hành chu kỳ trung hạn của Mỹ.
Mô hình vận hành chu kỳ tồn kho của Mỹ
Ông phân tích khoảng cách sản lượng công nghiệp tổng thể của Mỹ từ năm 1977 và mô hình vận hành chu kỳ tồn kho của Mỹ được tổng kết từ năm 1975.
Lồng ghép chu kỳ
Lồng ghép chu kỳ định vị hiện tại:
1. Một chu kỳ trung hạn chứa ba chu kỳ ngắn (chu kỳ tồn kho).
2. Trước khi mỗi chu kỳ trung hạn kết thúc, chu kỳ tồn kho chạm đáy trước.
3. Chu kỳ trung hạn này bắt đầu vào tháng 10 năm 2020; chu kỳ tồn kho đầu tiên bắt đầu vào tháng 6 năm 2020 và chạm đáy vào tháng 10 năm 2024.
4. Tính từ tháng 6 năm 2020 đến tháng 10 năm 2024, chu kỳ tồn kho đầu tiên kéo dài 53 tháng, vượt quá thời lượng lịch sử.
5. Tính từ tháng 11 năm 2024, kết hợp với mô hình vận hành chu kỳ trung hạn, thị trường hiện đã bước vào giai đoạn tăng của chu kỳ tồn kho thứ hai trong chu kỳ trung hạn, đã vận hành được 23 tháng.
6. Động lực tăng chưa có dấu hiệu suy yếu; quý 4 và đầu năm 2027 được đánh giá vẫn trong giai đoạn tăng bổ sung tồn kho. Dựa trên chu kỳ tồn kho trung bình của Mỹ là 35 tháng, đáy dự kiến vào khoảng tháng 10 năm 2027.
7. Rủi ro: Theo dõi điểm uốn của quá trình tái tích trữ chủ động tại Mỹ.
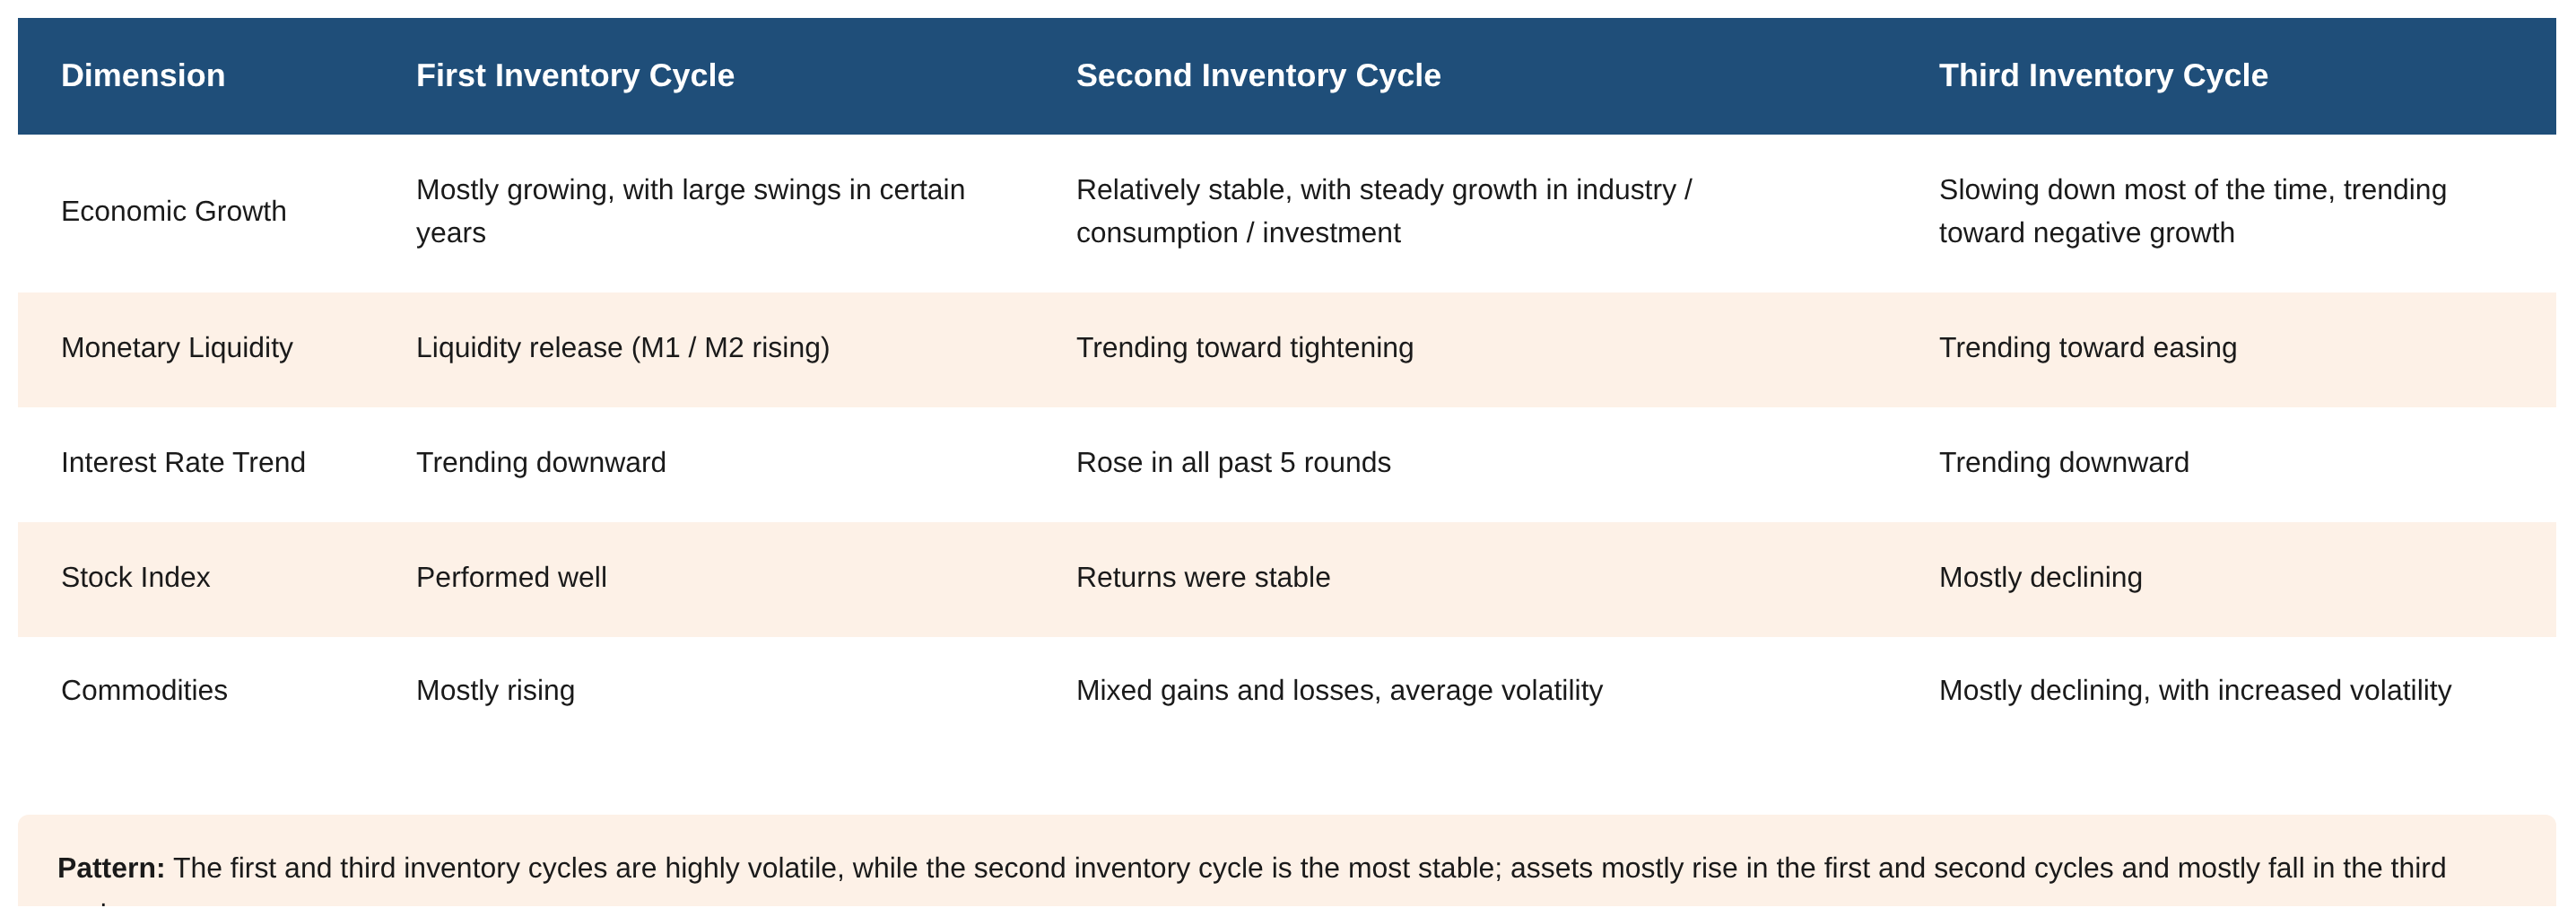
Ông giới thiệu chủ đề từ các góc độ bao gồm các chỉ số kinh tế và hiệu suất các loại tài sản tương ứng với các giai đoạn khác nhau của chu kỳ tồn kho, các chỉ số kinh tế và hiệu suất các loại tài sản tương ứng với các giai đoạn khác nhau của chu kỳ tồn kho (tiếp theo), đặc điểm chu kỳ tồn kho thứ nhất, đặc điểm chu kỳ tồn kho thứ hai và đặc điểm chu kỳ tồn kho thứ ba.
Tóm tắt đặc điểm chu kỳ tồn kho thứ nhất, thứ hai và thứ ba
Mô hình vận hành chu kỳ tồn kho của Trung Quốc
Chu kỳ tồn kho của Trung Quốc có những mô hình tương đồng với châu Âu và Mỹ, nhưng có những khác biệt sau:
1. Thời gian chu kỳ trung bình dài hơn so với châu Âu và Mỹ, với các giai đoạn tăng kéo dài đáng kể.
2. Đáy chu kỳ tồn kho xuất hiện sớm hơn so với châu Âu và Mỹ.
(1) Năm 2009, chu kỳ tồn kho của Trung Quốc chạm đáy vào tháng 1 năm 2009, sớm hơn Mỹ bốn tháng. (2) Năm 2020, chu kỳ tồn kho của Trung Quốc chạm đáy vào tháng 2 năm 2020, sớm hơn Mỹ bốn tháng. (3) Vào tháng 2 năm 2024, chu kỳ tồn kho của Trung Quốc chạm đáy, sớm hơn Mỹ sáu tháng. Chu kỳ tồn kho của Trung Quốc hiện đã bước vào giai đoạn tái tích trữ thụ động (suy giảm).
Định vị hiện tại
Dự báo:
1. Trung Quốc: Tính từ tháng 3 năm 2024, giai đoạn tăng đến đỉnh (tháng 2 năm 2026) kéo dài 22 tháng, sau đó là giai đoạn suy giảm. Tính đến tháng 10, giai đoạn suy giảm đã kéo dài 8 tháng. Dựa trên mô hình vận hành chu kỳ tồn kho của Trung Quốc, với giai đoạn suy giảm được tính là 18 tháng, đáy dự kiến xuất hiện vào khoảng tháng 8 năm 2027.
2. Chu kỳ tồn kho của Trung Quốc hiện đang phân kỳ so với châu Âu và Mỹ (châu Âu và Mỹ tăng, Trung Quốc giảm). Dựa trên mô hình chu kỳ tồn kho của Trung Quốc, Mỹ và châu Âu, đáy chung dự kiến xuất hiện vào tháng 8-10 năm 2027, đánh dấu sự khởi đầu của chu kỳ tồn kho thứ ba trong chu kỳ trung hạn.
Vĩ mô quốc tế—Khả năng phục hồi kinh tế · Chính sách thắt chặt · Căng thẳng địa chính trị
► Tổng quan vĩ mô quốc tế: Ba luồng đan xen
Kể từ quý 2, bối cảnh quốc tế có thể tóm tắt bằng ba cụm từ—khả năng phục hồi kinh tế, chính sách thắt chặt và căng thẳng địa chính trị—đan xen và củng cố lẫn nhau, tạo thành bối cảnh nền tảng cho việc định giá các loại tài sản toàn cầu.
① Khả năng phục hồi kinh tế: Tăng trưởng, tâm lý doanh nghiệp và lạm phát đồng thời mạnh lên trên ba phương diện. PMI sản xuất toàn cầu tăng lên 53,0% vào tháng 9 (mức cao nhất kể từ tháng 2/2022, đánh dấu 14 tháng liên tiếp mở rộng). Mỹ, châu Âu, Nhật Bản và các thị trường mới nổi cùng tăng.
② Chính sách thắt chặt: Fed Mỹ đã chuyển từ cắt giảm lãi suất sang tăng lãi suất. Cuộc họp FOMC tháng 9 đã tăng lãi suất 25 điểm cơ bản, với EFFR tăng lên 3,88%; thị trường kỳ vọng khoảng 4,8% vào cuối năm 2027, hàm ý mức tăng lũy kế khoảng 125 điểm cơ bản.
③ Căng thẳng địa chính trị: Rủi ro "eo biển kép" đang đẩy giá năng lượng tăng cao. Sự gián đoạn đồng thời tại Hormuz và Bab el-Mandeb đang duy trì lạm phát năng lượng ở mức cao.
► Khả năng phục hồi kinh tế ①: Phục hồi tăng trưởng trên diện rộng
Tăng trưởng của các nền kinh tế lớn đã phục hồi trên diện rộng, trong đó các nền kinh tế mới nổi cho thấy lợi thế tăng trưởng rõ rệt và là nguồn cầu gia tăng quan trọng của toàn cầu.
• GDP quý 3/2026 của Mỹ tăng 3,4% so với quý trước theo chuẩn hóa năm, tăng 1,2 điểm phần trăm so với mức 2,2% của quý 2/2026, cao hơn đáng kể so với mức đáy 0,2% của quý 4/2025, duy trì trên 2% trong ba quý liên tiếp. Tiêu dùng đã lấy lại vai trò động lực chính (đóng góp 2,51 điểm phần trăm vào tăng trưởng GDP), đầu tư cũng mạnh mẽ (đóng góp 3,27 điểm phần trăm vào tăng trưởng GDP).
• GDP quý 2/2026 của khu vực đồng euro tăng 1,2% so với cùng kỳ năm trước, duy trì tăng trưởng ổn định 1,1%–1,2% trong bốn quý liên tiếp kể từ quý 3/2025. GDP quý 2/2026 của Nhật Bản tăng 1,4% so với quý trước theo chuẩn hóa năm, duy trì tăng trưởng dương trong ba quý liên tiếp.
• Các nền kinh tế mới nổi cho thấy lợi thế tăng trưởng rõ rệt hơn: Hàn Quốc tăng 3,4% so với cùng kỳ năm trước trong quý 3/2026, Indonesia tăng 5,3% so với cùng kỳ năm trước trong quý 2/2026, Brazil tăng 2,0% so với cùng kỳ năm trước trong quý 2/2026, Mexico tăng 1,9% so với cùng kỳ năm trước trong quý 2/2026 và Ấn Độ tăng 7,8% so với cùng kỳ năm trước trong quý 2/2026—nhìn chung đều cao hơn trung tâm tăng trưởng trước đại dịch, là nguồn cầu gia tăng quan trọng của toàn cầu.
► Khả năng phục hồi kinh tế ②: Tâm lý doanh nghiệp trở lại trạng thái mở rộng
PMI sản xuất và dịch vụ hầu hết đã trở lại vùng mở rộng.
• PMI sản xuất toàn cầu tăng hai tháng liên tiếp lên 51,0% và 51,2% trong tháng 1 và tháng 2 năm 2026, quay lại vùng mở rộng, và tiếp tục tăng lên 53% vào tháng 9 năm 2026 (52,3% trong tháng 8, mức cao nhất kể từ tháng 2 năm 2022, đánh dấu 14 tháng mở rộng liên tiếp).
• PMI sản xuất khu vực đồng euro tăng lên 52,9% trong tháng 9 năm 2026 (sơ bộ: 52,7%), PMI dịch vụ tăng lên 53,0%, và PMI tổng hợp tăng lên 53,1% (mức cao nhất kể từ tháng 4 năm 2023), quay lại vùng mở rộng và phản ánh sự lan tỏa của quá trình phục hồi châu Âu từ sản xuất sang dịch vụ cũng như đà phục hồi nhu cầu nội địa đang tăng tốc. PMI sản xuất tháng 9 năm 2026 của Nhật Bản đạt 54,1% (chính thức), PMI dịch vụ ở mức 51,3%, đều trong vùng mở rộng, với tâm lý sản xuất mạnh nhất trong số các nền kinh tế phát triển.
• PMI sản xuất Markit của Mỹ tăng lên 55,9% trong tháng 9 năm 2026, chỉ số hoạt động kinh doanh dịch vụ tăng lên 58,8%, PMI sản xuất ISM đạt 55,5%, và PMI phi sản xuất ISM đạt 54,9%. Cả bốn chỉ báo tâm lý chính đều nằm trong vùng mở rộng và tăng dần qua từng tháng. Chỉ số đơn đặt hàng mới của ISM sản xuất đạt 55,5% và chỉ số sản lượng đạt 59,0%, với mức cải thiện phía cầu vượt xa tốc độ điều chỉnh tồn kho, và đà tái tích trữ hàng tồn kho trong sản xuất đang hình thành.
► Sức chống chịu kinh tế ③: Lạm phát phục hồi, dẫn dắt bởi năng lượng
Lạm phát tại các nền kinh tế lớn đã phục hồi trên diện rộng từ mức thấp, với giá năng lượng là động lực chung. Sự phục hồi này mang tính ngoại sinh rõ rệt, định hình lộ trình chính sách và hướng định giá tài sản sau đó.
· CPI tháng 9 của Mỹ: 3,7% (lõi 2,6%, thành phần năng lượng 20,4%).
· HICP khu vực đồng euro: từ 1,7% trong tháng 1 lên 4,0% vào tháng 10 (HICP lõi so cùng kỳ tăng từ 2,2% lên 2,5%).
· CPI Nhật Bản: từ 1,3% trong tháng 2 lên 2,1% vào tháng 9; Ấn Độ: từ 2,7% lên 5,5% vào tháng 9.
Sự tăng cường đồng bộ của tăng trưởng, tâm lý kinh doanh và lạm phát cho thấy “sức chống chịu kinh tế”, nhưng lạm phát được thúc đẩy bởi các yếu tố năng lượng địa chính trị thay vì nhu cầu quá nóng.
► Kinh tế Mỹ ①: Việc làm vững vàng với những lo ngại tích tụ
Tổng thể cho thấy sự vững vàng (tỷ lệ thất nghiệp 4,2%, quy tắc Sahm về 0), nhưng không thể bỏ qua những lo ngại về cơ cấu và xu hướng.
► Kinh tế Mỹ ②: Cấu trúc lạm phát phân hóa
Lạm phát phục hồi do yếu tố năng lượng địa chính trị dẫn dắt, trong khi lạm phát dịch vụ (bao gồm tiền thuê nhà) – hạng mục có tỷ trọng lớn nhất – tiếp tục hạ nhiệt, đóng vai trò “hòn dằn” cho lạm phát.
Giá năng lượng tăng 20,4% so với cùng kỳ trong tháng 9 là động lực chính của đợt phục hồi (hàng hóa năng lượng tăng 35,3% so với cùng kỳ, đỉnh tháng 5 là 40,6%; nhiên liệu động cơ (xăng) tăng 34,9% so với cùng kỳ). CPI lõi tăng 2,6% so với cùng kỳ, giảm trong hai năm liên tiếp. Chi phí nhà ở ở mức 3,2% và tiền thuê tương đương chủ sở hữu ở mức 3,3% tiếp tục giảm, với trung tâm dài hạn ổn định.
► Chính sách thắt chặt: Fed Mỹ chuyển từ cắt giảm sang tăng lãi suất
Năm 2026, chính sách của Fed Mỹ đảo chiều: từ cắt giảm sang tăng lãi suất, lãi suất cao kéo dài hơn và trung tâm lãi suất phi rủi ro toàn cầu theo đó dịch chuyển lên.
► Căng thẳng địa chính trị: Rủi ro eo biển kép và giá dầu
Địa chính trị hình thành vòng lặp tiêu cực tự củng cố thông qua “giá năng lượng → lạm phát → chính sách → định giá”, trở thành biến số lan tỏa lớn nhất.
· Xung đột Mỹ-Iran đã lan sang Houthi và Saudi Arabia, gây gián đoạn đồng thời tại “hai eo biển” Hormuz và Bab el-Mandeb.
· Khoảng 30% thương mại dầu toàn cầu, tương đương trung bình 17–20 triệu thùng mỗi ngày, đi qua Hormuz; tuyến đường vòng qua Mũi Hảo Vọng ở Biển Đỏ đang làm tăng chi phí vận tải.
Tổng kết bên ngoài: Vòng lặp tiêu cực tự củng cố
Ba mạch chính tạo thành vòng khép kín: kinh tế phục hồi → chính sách thắt chặt (trung tâm lãi suất phi rủi ro toàn cầu dịch chuyển lên) → căng thẳng địa chính trị (lạm phát năng lượng dai dẳng) → củng cố thắt chặt chính sách và kìm hãm định giá.
Hàm ý tài sản: Trung tâm định giá lãi suất phi rủi ro toàn cầu đã dịch chuyển lên một cách hệ thống, hạn chế độ co giãn định giá của tài sản rủi ro, trong khi tỷ trọng của tài sản năng lượng và trú ẩn an toàn tăng theo. Chìa khóa để “gỡ nút thắt” nằm ở địa chính trị và giá năng lượng.
Vĩ mô trong nước—Chuyển đổi động lực tăng trưởng cũ sang mới và tái cân bằng
► Tổng quan vĩ mô trong nước: Hội tụ + Thoát ly
Chu kỳ nội tại của Trung Quốc đang phân kỳ với chu kỳ toàn cầu, thể hiện “hội tụ + thoát ly”—biến động vĩ mô hội tụ trong khi phân hóa cấu trúc gia tăng. Ông phân tích điều này từ sáu khía cạnh: tăng trưởng, giá cả và lợi nhuận, tồn kho (chủ động giảm tồn kho), tài chính, tài khóa (tăng thu giảm chi) và định giá bên ngoài (chênh lệch lãi suất và phi liên kết tỷ giá).
Sáu mâu thuẫn cấu trúc chính và mạch chính cốt lõi
Ông giới thiệu sáu cặp mâu thuẫn ràng buộc lẫn nhau và kết luận về mạch chính cốt lõi.
Triển vọng và logic phân bổ tài sản
Mạch chính
Thế giới năm 2026 không phải là “phục hồi đồng bộ toàn cầu”, mà là sự phân kỳ hai chiều “toàn cầu đi lên, Trung Quốc hội tụ”—đây là mạch chính chi phối toàn bộ câu chuyện.
Triển vọng thị trường (theo quý đến 1 năm)
Sự không khớp giữa sức phục hồi ngoại sinh toàn cầu và sự hội tụ nội sinh của Trung Quốc sẽ kéo dài ít nhất đến giữa năm 2027; các ràng buộc bên ngoài là “lãi suất cao + phí bảo hiểm năng lượng + trọng số trú ẩn an toàn gia tăng”.
Nguyên tắc phân bổ chung: Cổ phiếu, Trái phiếu
Nguyên tắc chung: Từ bỏ ảo tưởng về Beta tổng hợp. Lấy “phần bù chắc chắn” làm mạch chính, và trong phân kỳ cấu trúc, mua vào sự chắc chắn, kiểm soát biến động và giữ tài sản trú ẩn an toàn.
• Cổ phiếu: Đối với cổ phiếu A, cấu trúc quan trọng hơn tổng hợp. Chiến lược tạ đôi: cổ phiếu cổ tức cao (phòng thủ + lãi suất phi rủi ro thấp 1,69% nâng định giá) và chuỗi xuất khẩu/sản xuất cao cấp tạo thành tạ đôi. Các chỉ số tổng hợp thiếu Beta hệ thống; cơ hội phụ thuộc vào thời điểm và cường độ kích thích tài khóa quy mô lớn. Theo dõi sửa chữa giá chống nội quyển, chuỗi phần cứng AI, đóng tàu và máy xây dựng, đồng thời tránh chuỗi bất động sản và đuôi tín dụng yếu. Cổ phiếu toàn cầu bị đè nén bởi lợi suất trái phiếu kho bạc Mỹ cao, dùng sự chắc chắn về lợi nhuận để phòng ngừa lãi suất chiết khấu tăng.
• Trái phiếu: Xu hướng giảm của trung tâm lợi suất chưa kết thúc nhưng bị ràng buộc bởi chênh lệch cực đoan—nhu cầu tài trợ không đủ (hộ gia đình trả nợ ròng 1,03 nghìn tỷ nhân dân tệ, cho vay trung và dài hạn doanh nghiệp ở mức -23,6%) và sửa chữa yếu quyết định hướng giảm, nhưng chênh lệch lãi suất Trung-Mỹ khoảng -3,5% và lợi suất trái phiếu kho bạc Mỹ cao tạo thành ràng buộc bên ngoài. Thời hạn nên ở mức trung tính đến hơi dài.
Hàng hóa, FX, Vàng
• Hàng hóa: Tăng tỷ trọng kim loại màu và kim loại quý, giảm tỷ trọng kim loại đen; năng lượng biến động mạnh. Chi tiêu vốn toàn cầu và hạn chế nguồn cung hỗ trợ kim loại công nghiệp như đồng và nhôm, cũng như vàng. Địa chính trị + OPEC+ chi phối biến động cao của dầu thô (độ co giãn theo sự kiện cao, khó dự đoán hướng đi). Kim loại đen chịu áp lực từ nhu cầu yếu của Trung Quốc và "chống nội quyển"
Cuộc chơi cung-cầu có hai mặt, hướng đi phụ thuộc vào sức mạnh thực tế của kích thích tài khóa.
• FX: Nhân dân tệ dao động ngang trong biên độ 6,7–6,9. Sau khi neo định giá chuyển sang cán cân thanh toán, chênh lệch lãi suất khoảng -3,5% không còn chi phối; kịch bản cơ sở là tăng giá nhẹ rồi dao động trong biên độ. Ngân hàng trung ương lo ngại tăng giá quá mức có thể gây hại cho xuất khẩu, với ranh giới ngầm gần 6,7. Theo dõi hai tín hiệu (dòng tiền kết hối cạn dần, và tỷ giá trung tâm chuyển hướng dẫn dắt theo hướng mất giá). Nếu lợi suất trái phiếu kho bạc Mỹ duy trì trên 5,2%, khả năng "miễn nhiễm" của tỷ giá với chênh lệch lãi suất có thể suy yếu ở biên.
• Vàng: phân bổ chiến lược trung hạn. Ba yếu tố cộng hưởng—kỳ vọng lãi suất thực giảm, ngân hàng trung ương tiếp tục mua vàng, và địa chính trị cộng với phi đô la hóa. Vàng đóng vai trò phòng ngừa rủi ro và thay thế tiền tệ trong danh mục, phù hợp hơn với phân bổ trung hạn so với giao dịch ngắn hạn.
Tổng quan logic phân bổ tài sản trên các loại tài sản chính
Nguyên tắc phân bổ tổng thể: từ bỏ ảo tưởng về Beta tổng hợp, tập trung vào "phần bù chắc chắn" làm chủ đề chính, và trong phân hóa cấu trúc, mua vào sự chắc chắn, kiểm soát biến động, và giữ lại phòng hộ.
Tóm tắt logic phân bổ cho từng tài sản theo bốn chiều: loại tài sản, độ nghiêng phân bổ, động lực cốt lõi (neo dữ liệu), và rủi ro chính.
Triển vọng thị trường (2–3 năm)
Trong bối cảnh suy thoái sóng dài, đỉnh chu kỳ giữa và đỉnh chu kỳ tồn kho thứ hai sẽ nhường chỗ cho chu kỳ tồn kho thứ ba, sau đó ba chu kỳ sẽ đồng loạt quay đầu đi xuống, làm gia tăng biến động kinh tế và giá tài sản.
• Nhìn hiện tại từ quá khứ, từ góc độ chu kỳ sóng dài, chu kỳ giữa này đang trong giai đoạn suy thoái sóng dài. Dựa trên các quy luật lịch sử, các chỉ số kinh tế ổn định trong chu kỳ tồn kho thứ hai, và hiệu suất của các tài sản chính tương đối bình lặng. Nước ngoài hiện đang trong giai đoạn bổ sung hàng tích cực của chu kỳ tồn kho thứ hai, với đỉnh dự kiến vào quý 4 hoặc đầu năm 2027 và đáy vào quý 4 năm 2027 hoặc đầu năm 2028, khi chu kỳ tồn kho thứ ba bắt đầu tăng. Trong chu kỳ tồn kho thứ ba, các chỉ số kinh tế trở nên bất ổn và biến động của các tài sản chính gia tăng. Sau khi chu kỳ tồn kho thứ ba đạt đỉnh, suy thoái sóng dài và sự bùng nổ sau giữa chu kỳ cuối cùng dẫn đến suy thoái đồng bộ trên cả ba chu kỳ.
Cảnh báo rủi ro và kết luận
Cảnh báo rủi ro (rủi ro giảm): bên ngoài—căng thẳng địa chính trị vượt kỳ vọng, lạm phát dai dẳng vượt kỳ vọng, chính sách Fed vượt kỳ vọng, phát triển AI không đạt kỳ vọng; bên trong—thay đổi chính sách không đạt kỳ vọng, sụp đổ nhu cầu bên ngoài.
Tuyên bố miễn trừ trách nhiệm
Thông tin trong báo cáo này được thu thập hoặc biên soạn từ các nguồn mà chúng tôi cho là đáng tin cậy, nhưng Huishang Futures không đảm bảo tính chính xác, hiệu lực hoặc đầy đủ của thông tin hoặc dữ liệu trong báo cáo. Các quan điểm trong báo cáo này không nên được coi
là cơ sở trực tiếp cho bất kỳ giao dịch hàng hóa tương lai hoặc quyền chọn nào. Không ai được phép công bố hoặc sao chép toàn bộ hoặc một phần nội dung của báo cáo này dưới bất kỳ hình thức nào mà không có sự cho phép của Huishang Futures.