I. Hai điểm chính từ quý IV: các xuất xứ cạnh tranh hết hạn ngạch trong vài ngày, phần còn lại chỉ dùng một phần mười
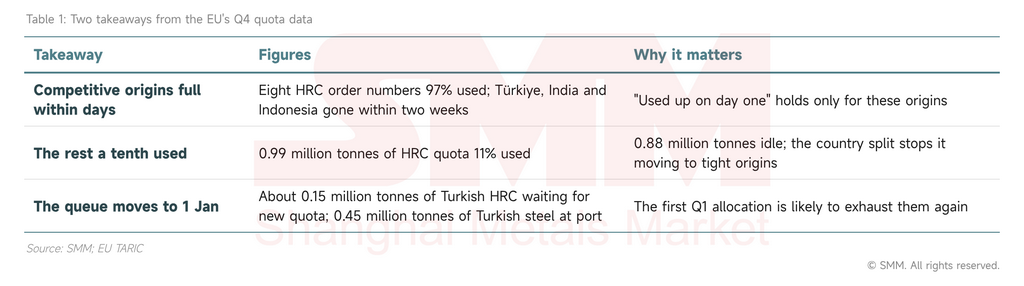
Hai điều nổi bật trong dữ liệu hạn ngạch quý IV của EU: các xuất xứ cạnh tranh nhất đã dùng hết hạn ngạch trong vòng hai tuần trong khi phần còn lại phần lớn không được sử dụng, và hàng chờ hiện đã chuyển sang ngày 1 tháng 1.
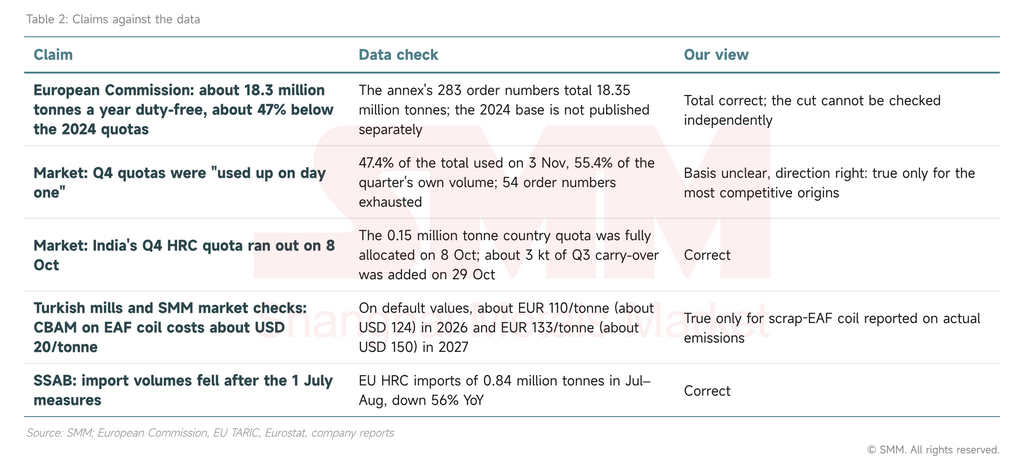
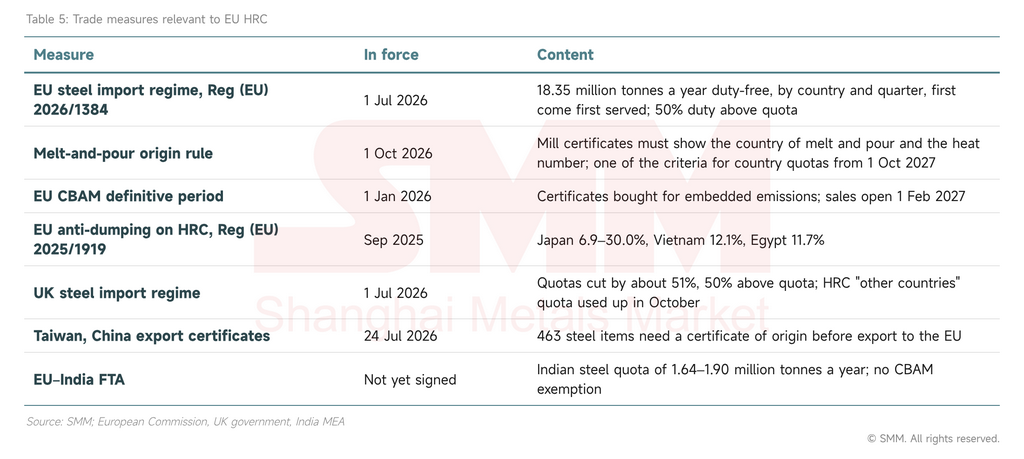
Thứ nhất, hạn ngạch được ràng buộc theo từng quốc gia, không phải theo tổng. Đến ngày 3 tháng 11, tức 37% chặng đường của quý, 47,4% tổng hạn ngạch đã được sử dụng (55,4% khối lượng riêng của quý, không tính phần chuyển tiếp từ quý III), và 54 trong số 283 mã đơn hàng đã hết. HRC (loại 1A) chia thành hai thị trường. Tám mã đơn hàng bao gồm Thổ Nhĩ Kỳ, Ấn Độ, Indonesia, Việt Nam và hai nhóm FTA nắm giữ 0,59 triệu tấn và đã sử dụng 97%; các xuất xứ còn lại nắm giữ 0,99 triệu tấn và mới sử dụng 11%.
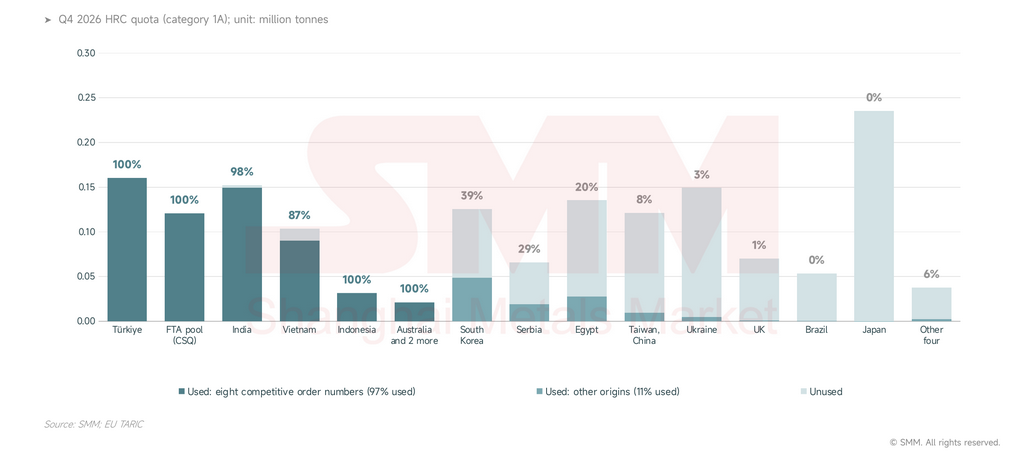
Thứ hai, hàng chờ đã chuyển sang ngày 1 tháng 1. Hạn ngạch HRC 0,16 triệu tấn của Thổ Nhĩ Kỳ đã hết vào ngày 5 tháng 10, nhóm FTA 0,12 triệu tấn được phân bổ hết trong một lần duy nhất vào ngày 15 tháng 10, và 0,15 triệu tấn của Ấn Độ đã được phân bổ đầy đủ vào ngày 8 tháng 10. Kiểm tra thị trường của SMM cho thấy khoảng 0,15 triệu tấn HRC Thổ Nhĩ Kỳ bán cho giao hàng tháng 12 được tính thời gian để đến các khu neo đậu của EU sau ngày 1 tháng 1, và thêm 0,45 triệu tấn thép Thổ Nhĩ Kỳ, chưa rõ cơ cấu sản phẩm, đang ở cảng chờ thông quan.
II. Cân bằng HRC của EU: hạn ngạch bao phủ một nửa nhập khẩu năm ngoái, và việc giảm tồn kho tạm thời lấp khoảng trống
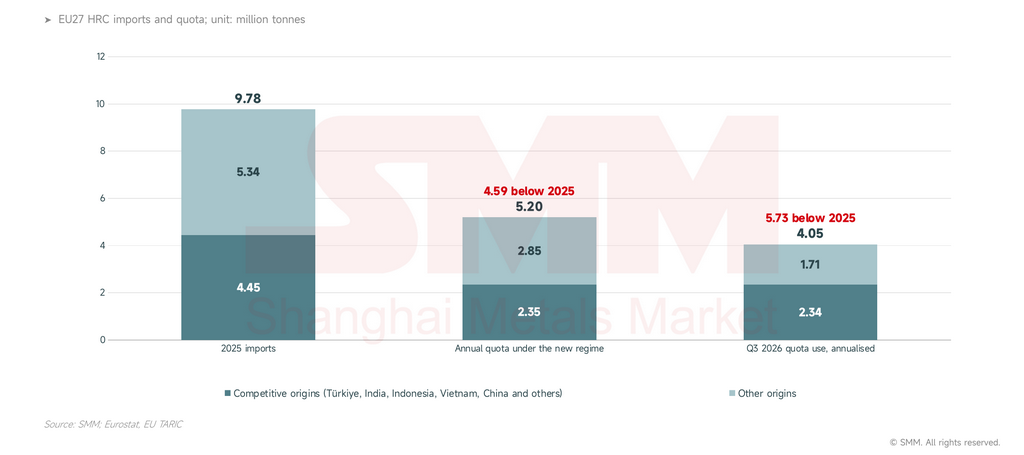
Hạn ngạch HRC hàng năm của EU là 5,20 triệu tấn, thấp hơn 4,59 triệu tấn so với nhập khẩu năm 2025. Nhập khẩu giảm 1,06 triệu tấn so với cùng kỳ trong tháng 7–8, nhưng sản lượng thép thô của EU vẫn đang giảm, do đó khoảng trống đang được hấp thụ bởi việc giảm tồn kho và nhu cầu yếu; các nhà máy sẽ chỉ cần tăng sản lượng khi nhu cầu phục hồi vào năm 2027.
Hạn ngạch chỉ bao phủ hơn một nửa nhập khẩu năm ngoái. EU đã nhập khẩu 9,78 triệu tấn HRC trong năm 2025. Quy định (EU) 2026/1384, áp dụng từ ngày 1 tháng 7, đặt hạn ngạch HRC (1A) hàng năm ở mức 5,20 triệu tấn, tức 53% mức đó. Thổ Nhĩ Kỳ, Ấn Độ, Indonesia, Việt Nam và Trung Quốc đã xuất khẩu 4,45 triệu tấn trong năm 2025 nhưng hiện chỉ được chia sẻ 2,35 triệu tấn mỗi năm trên tám mã đơn hàng.
Nhập khẩu đã giảm, và sản lượng của EU không thay thế được lượng nhập khẩu đó. Nhập khẩu HRC giảm 1,06 triệu tấn so với cùng kỳ năm ngoái trong tháng 7–8; sản lượng thép thô của EU giảm 5,0% so với cùng kỳ năm ngoái trong tháng 9 và giảm 0,8% trong giai đoạn tháng 1–9; và EUROFER dự kiến tiêu thụ thép biểu kiến của EU chỉ tăng 0,1% trong năm nay. Hiện tại, lượng nhập khẩu bị thiếu hụt được bù đắp bằng việc giảm tồn kho và nhu cầu yếu: các nhà phân phối đang mất biên lợi nhuận, chứ không thiếu thép cuộn.
Sự thiếu hụt có hai nguồn, đều bắt nguồn từ sự phân chia theo quốc gia. Thứ nhất, các nguồn cạnh tranh có hạn ngạch quá ít: hạn ngạch 0,16 triệu tấn mỗi quý của Thổ Nhĩ Kỳ tương đương khoảng một tháng lượng xuất khẩu sang EU năm 2025 của nước này, và hạn ngạch 31,8 nghìn tấn mỗi quý của Indonesia so với 1,70 triệu tấn đã xuất khẩu trong năm 2025. Thứ hai, các nguồn có hạn ngạch lại không thể sử dụng: Nhật Bản phải đối mặt với thuế chống bán phá giá 6,9–30,0%, Ukraine gặp gián đoạn nguồn cung, và Đài Loan, Trung Quốc chào giá cao hơn giá nội địa EU, khiến 0,49 triệu tấn không được sử dụng trong quý 4 ở cả ba nguồn này. Lượng hạn ngạch không dùng đến đó sẽ chuyển sang quý 1 vào khoảng cuối tháng 1, nhưng chỉ theo mã số đơn hàng của chính nguồn đó, nên không có phần nào đến được Thổ Nhĩ Kỳ hay Ấn Độ.
Các nhà máy EU có công suất để lấp khoảng trống nhưng chưa bắt đầu; đến nay họ đã được lợi về giá. Tỷ lệ sử dụng công suất là 67% trong tháng 5, và theo ước tính sơ bộ của chúng tôi, việc thay thế 4,59 triệu tấn HRC chỉ cần thêm khoảng 2,4 điểm phần trăm. EBITDA quý 3 của SSAB Europe cao gấp 2,6 lần so với cùng kỳ năm trước.
Tuyên bố cần được xác định rõ nhất là hạn ngạch đã "hết ngay trong ngày đầu tiên".
III. Nhập khẩu: khối lượng giảm một nửa, nguồn cung thu hẹp về Thổ Nhĩ Kỳ và Ấn Độ
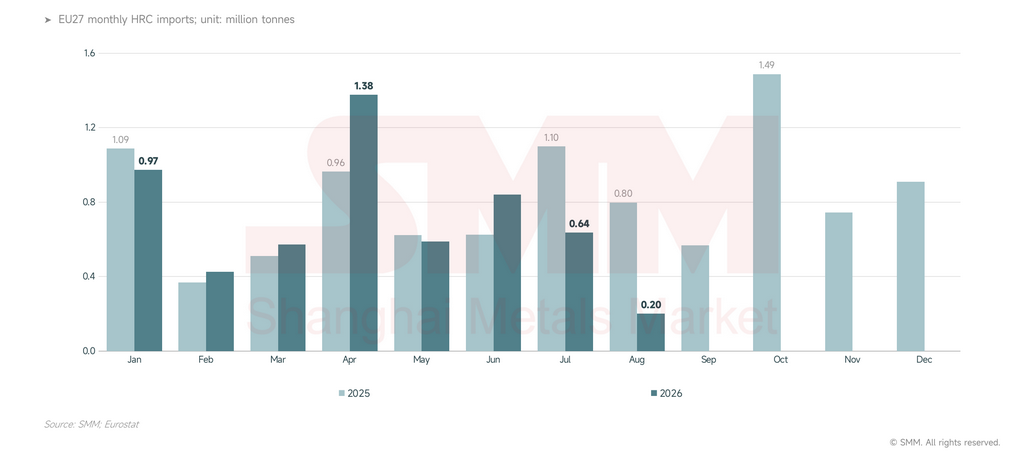
Nhập khẩu HRC của EU luôn dồn vào tháng đầu tiên của mỗi quý; theo cơ chế mới, nhập khẩu tháng 7–8 giảm 56% so với cùng kỳ năm ngoái, nguồn cung thu hẹp về Thổ Nhĩ Kỳ và Ấn Độ, và giá nhập khẩu tăng lên mức chênh lệch khoảng 120 USD/tấn so với giá nội địa EU.
Đỉnh mở quý tháng 7 thấp hơn nhiều so với một năm trước. Nhập khẩu tháng 7 là 0,64 triệu tấn so với 1,10 triệu tấn vào tháng 7 năm 2025, và nhập khẩu tháng 8 là 0,20 triệu tấn so với 0,80 triệu tấn.
Ba loại thép cuộn vẫn đang được nhập khẩu:
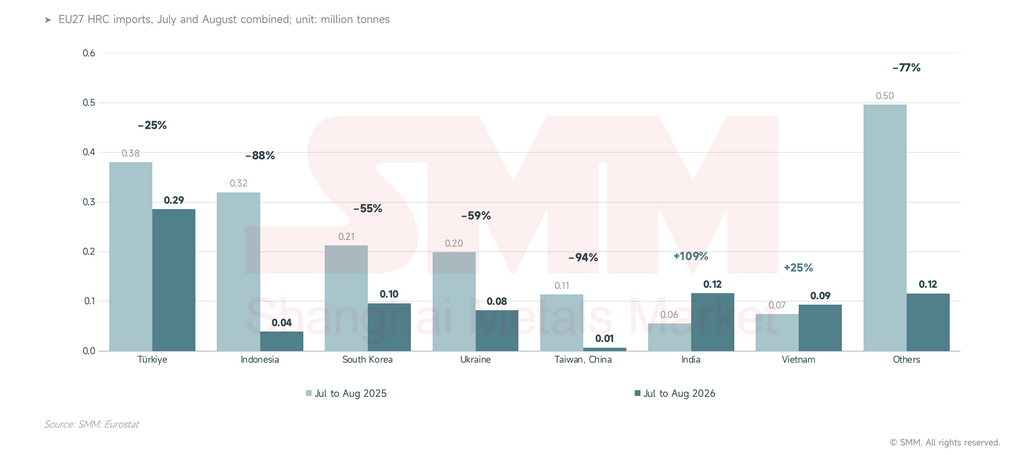
- Thép cuộn Thổ Nhĩ Kỳ: hạn ngạch lớn nhất và hành trình vận chuyển ngắn nhất; nhập khẩu tháng 7–8 đạt 0,29 triệu tấn, giảm 25% so với cùng kỳ năm ngoái, mức giảm nhỏ nhất trong số các nguồn chính.
- Thép cuộn Ấn Độ: từ mức nền thấp năm 2025, nhập khẩu tháng 7–8 đạt 0,12 triệu tấn, tăng 109%.
- Thép cuộn Việt Nam: nhập khẩu tháng 7–8 đạt 94 nghìn tấn, tăng 25%, so với hạn ngạch quý là 0,10 triệu tấn.
Mức giảm lớn nhất đến từ Indonesia, Hàn Quốc, Ukraine và Đài Loan, Trung Quốc, tổng cộng giảm 0,62 triệu tấn trong tháng 7–8; chỉ Indonesia bị loại do hết hạn ngạch, còn ba nơi kia không sử dụng hết hạn ngạch.
Hạn ngạch đã đẩy giá nhập khẩu lên gần mức chênh khoảng 120 USD/tấn so với giá nội địa EU. Ở mức giá mới nhất đầu tháng 11:
- Nội địa: 753 EUR/tấn EXW Tây Bắc Âu (khoảng 848 USD/tấn) và 746 EUR/tấn EXW Ý (khoảng 841 USD/tấn), tăng 30 EUR và 24 EUR/tấn kể từ đầu tháng 8.
- Nhập khẩu: HRC Ấn Độ ở mức 730 USD/tấn CFR Bắc Âu, so với 640 USD/tấn đầu tháng 8; nhập khẩu vào Ý ở mức 718 USD/tấn CIF, so với 660 USD/tấn.
- Chênh lệch: khoảng cách giữa giá EXW Tây Bắc Âu và giá CFR Ấn Độ thu hẹp từ khoảng 190 USD/tấn đầu tháng 8 xuống còn khoảng 120 USD/tấn, và giảm xuống khoảng 60 USD/tấn vào đầu tháng 10 khi hàng Ấn Độ đổ dồn để tranh hạn ngạch quý 4.
- Chào giá xuất khẩu: HRC Thổ Nhĩ Kỳ tăng từ 570 lên 615 USD/tấn FOB, trong khi chào giá xuất khẩu Trung Quốc từ Jingtang không tăng theo.
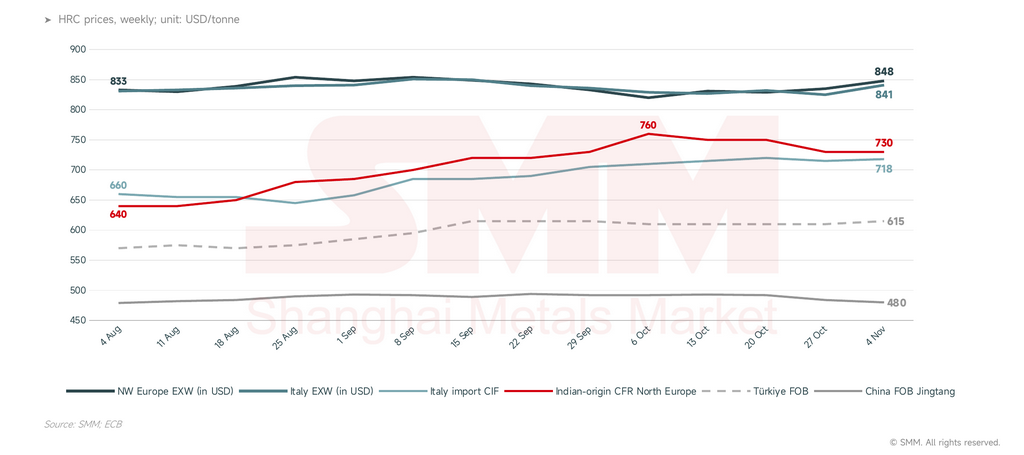
Phần lợi từ hạn ngạch chủ yếu thuộc về các nhà xuất khẩu và nhập khẩu nắm giữ hạn ngạch: kể từ đầu tháng 8, giá CFR Ấn Độ tăng 14%, trong khi giá EXW Tây Bắc Âu chỉ tăng 4%. Giá nhập khẩu biến động theo lịch hạn ngạch, tăng khi quý mới mở và hạ nhiệt khi hết hạn ngạch; các nhà máy EU đang chào hàng giao tháng 1 ở mức 770–800 EUR/tấn DAP (khoảng 868–901 USD/tấn).
IV. Chi phí thực của CBAM: giá trị mặc định xóa sổ biên lợi nhuận của Ấn Độ
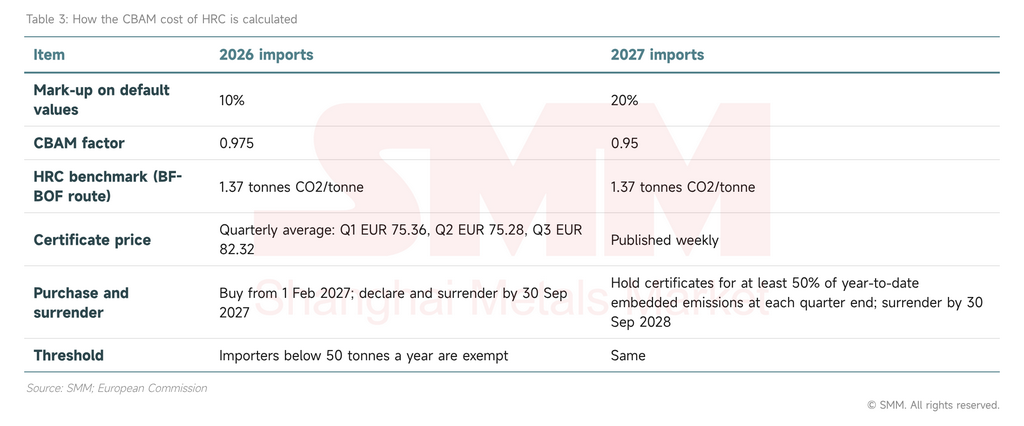
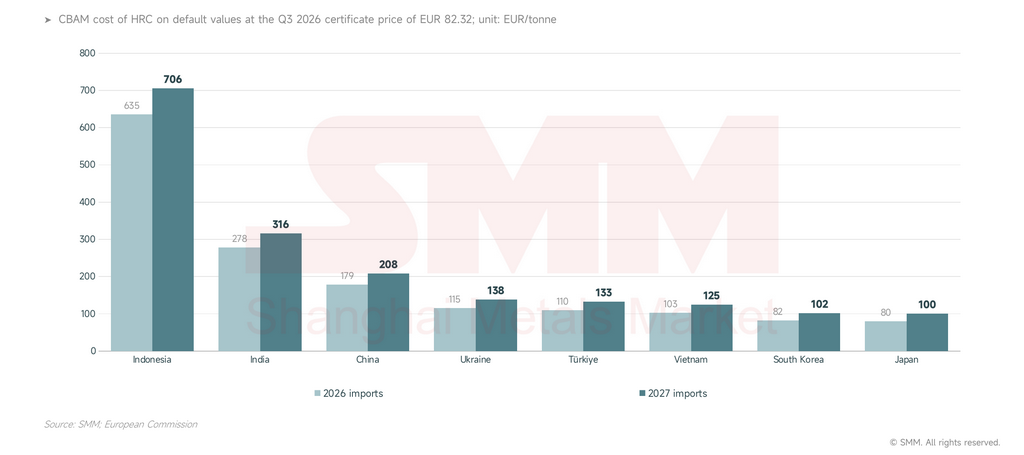
Theo giá trị mặc định, CBAM cộng thêm khoảng 316 EUR/tấn (khoảng 356 USD/tấn) vào HRC Ấn Độ nhập khẩu năm 2027, đủ để xóa sổ biên lợi nhuận tại châu Âu; thép cuộn Thổ Nhĩ Kỳ từ lò hồ quang phế liệu kê khai theo phát thải thực tế chỉ phải trả khoảng 20 USD/tấn, đó là lý do hàng Thổ Nhĩ Kỳ sẵn sàng xếp hàng chờ đến ngày 1 tháng 1.
Hóa đơn CBAM phụ thuộc vào giá trị mặc định, mức khấu trừ phân bổ miễn phí và giá chứng chỉ. Ở mức giá chứng chỉ quý 3 năm 2026 là 82,32 EUR/tấn CO2 và theo giá trị mặc định quốc gia, HRC Ấn Độ nhập khẩu năm 2027 chịu chi phí khoảng 316 EUR/tấn, gấp 2,4 lần mức của Thổ Nhĩ Kỳ; giá trị mặc định của Indonesia là 8,23 tấn CO2 mỗi tấn khiến mức phí lên tới khoảng 706 EUR/tấn.
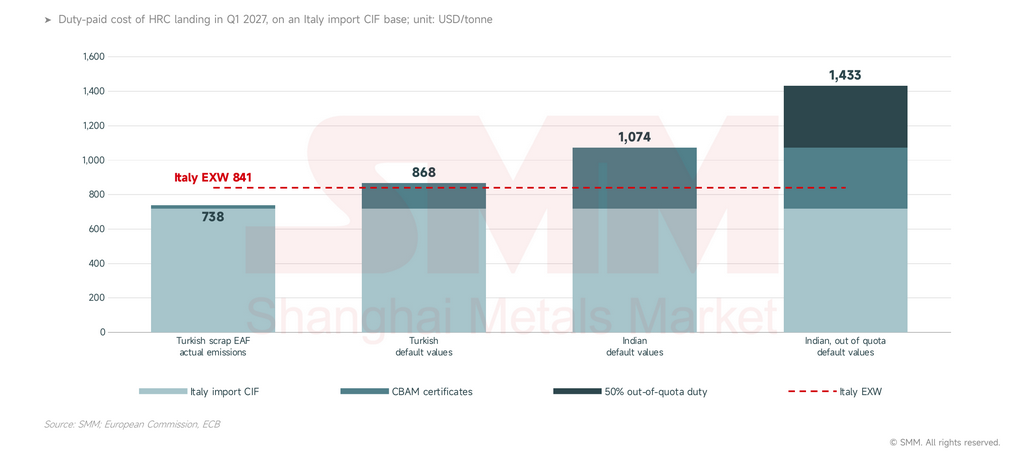
Thép cuộn Ấn Độ cần cả hạn ngạch và lượng phát thải thực tế đã được xác minh để cạnh tranh. Lấy giá nhập khẩu của Ý là 718 USD/tấn CIF làm cơ sở chung (chủ yếu là thép cuộn của các nhà máy Ấn Độ và Thổ Nhĩ Kỳ, trước chi phí cảng), đối với hàng đến quý 1 năm 2027 theo giá đầu tháng 11 mới nhất:
- Biên lợi nhuận: Giá xuất xưởng nội địa Ý khoảng 841 USD/tấn, cao hơn giá nhập khẩu khoảng 123 USD/tấn (khoảng 109 EUR).
- Thép cuộn phế liệu-EAF Thổ Nhĩ Kỳ: Kiểm tra thị trường của SMM cho thấy CBAM khoảng 20 USD/tấn theo lượng phát thải thực tế, tổng cộng khoảng 738 USD/tấn, thấp hơn giá nội địa khoảng 100 USD.
- Thép cuộn Thổ Nhĩ Kỳ theo giá trị mặc định: khoảng 868 USD/tấn, cao hơn giá xuất xưởng nội địa 27 USD nhưng không cao hơn chào giá quý 1 của các nhà máy EU.
- Thép cuộn Ấn Độ theo giá trị mặc định: khoảng 1.074 USD/tấn, cao hơn giá nội địa 233 USD; theo chuẩn BF-BOF, lượng phát thải thực tế cần dưới khoảng 2,6 tấn CO2 mỗi tấn để hòa vốn.
- Ngoài hạn ngạch: thuế 50% làm tăng thêm khoảng 359 USD/tấn, tổng cộng khoảng 1.433 USD/tấn, cao hơn nhiều so với giá nội địa và hầu như không còn dư địa giao dịch.
Thép cuộn Ấn Độ nhập khẩu trong quý 4 đã phải chịu khoảng 313 USD/tấn theo giá trị mặc định năm 2026, nhưng hạn ngạch đã hết trong tám ngày. Người mua hoặc đang định giá theo lượng phát thải thực tế hoặc chưa tính CBAM vào giá; chi phí sẽ được ghi nhận khi việc bán chứng chỉ mở vào tháng 2 năm 2027 và đợt nộp chứng chỉ đầu tiên đến hạn vào tháng 9.
V. Hàng chờ quý 1 và tác động lan sang châu Á
Khi quý 1 mở vào ngày 1 tháng 1, hạn ngạch HRC của Thổ Nhĩ Kỳ và Ấn Độ có khả năng lại cạn kiệt ngay trong đợt phân bổ đầu tiên; tác động lan sang thị trường Trung Quốc đến nay đến từ Indonesia, chưa có dấu hiệu thép cuộn Ấn Độ hay Thổ Nhĩ Kỳ chuyển hướng sang châu Á.
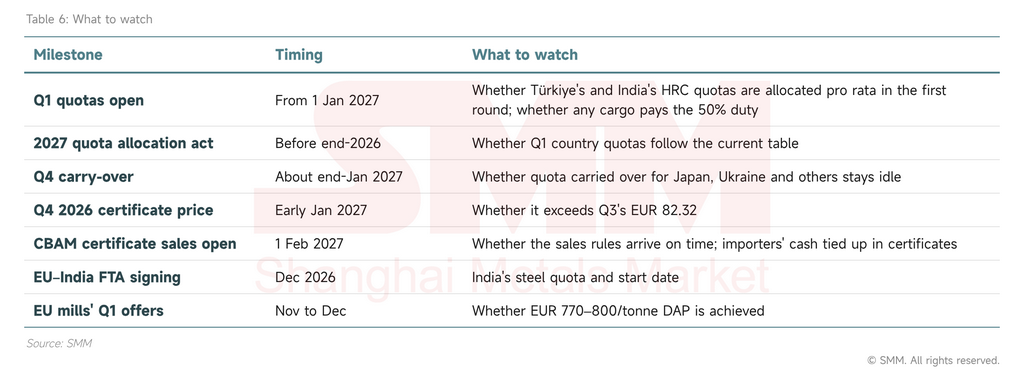
Hạn ngạch quý 1 của Thổ Nhĩ Kỳ và Ấn Độ có khả năng sẽ đầy ngay khi mở. SMM dự kiến khoảng 0,30 triệu tấn HRC Thổ Nhĩ Kỳ trong hạn ngạch vào quý 1, xấp xỉ hạn ngạch quốc gia cộng với nhóm FTA, và gần 0,20 triệu tấn HRC Ấn Độ, cao hơn hạn ngạch quốc gia của Ấn Độ khoảng 50 nghìn tấn. Theo quy tắc hạn ngạch ai đến trước được phục vụ trước của EU, các yêu cầu nộp cùng ngày vượt quá số dư sẽ được phân bổ theo tỷ lệ, và phần không được phân bổ phải chịu thuế 50%, vì vậy các tàu đang xếp hàng không an toàn.
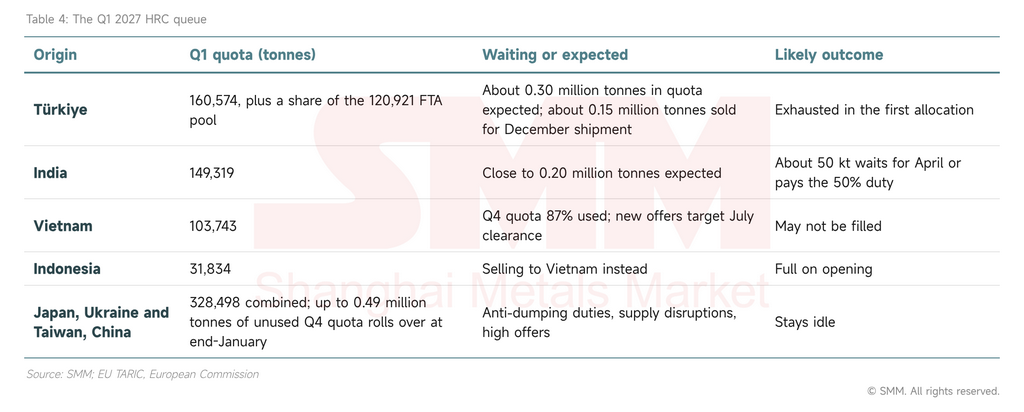
Khối lượng quý 1 giả định bảng phân bổ hiện tại vẫn tiếp tục: IR (EU) 2026/1457 hết hạn vào ngày 31 tháng 12 và văn bản năm 2027 chưa được công bố.
Xuất khẩu của Thổ Nhĩ Kỳ sang EU đang giảm. Hiệp hội các nhà sản xuất thép Thổ Nhĩ Kỳ báo cáo xuất khẩu sang EU đạt 3,70 triệu tấn trong tháng 1–9, giảm 23% so với cùng kỳ năm trước, trong khi tổng xuất khẩu tăng 1,9%; khối lượng bị mất đi đã chuyển hướng sang đâu thì chưa được công bố.
Tác động trực tiếp đến Trung Quốc là nhỏ. Trung Quốc không có hạn ngạch quốc gia đối với HRC (1A), và EU chỉ nhập khẩu 2,2 nghìn tấn HRC Trung Quốc trong tháng 7–8; tổng hạn ngạch quốc gia của Trung Quốc trên tất cả các danh mục không gỉ chỉ đạt khoảng 0,18 triệu tấn mỗi quý.
Tác động gián tiếp cho đến nay đến từ Indonesia. Nhập khẩu HRC Indonesia của EU giảm 0,28 triệu tấn trong tháng 7–8, và vào cuối tháng 10, hai nhà máy Indonesia đã bán khoảng 90 nghìn tấn cho Việt Nam với giá 530–535 USD/tấn CFR, cạnh tranh cùng nhóm người mua với thép cuộn Trung Quốc ở mức 480 USD/tấn FOB Jingtang. Các nhà máy Ấn Độ, với nhu cầu nội địa mạnh, vẫn chưa chuyển hướng mạnh sang Việt Nam hay Trung Đông, nơi thép cuộn Ấn Độ giữ ở mức 620–630 USD/tấn CFR.
VI. Triển vọng: hạn ngạch quốc gia và chi phí carbon hiện đang giới hạn nhập khẩu của EU
Chúng tôi kỳ vọng hạn ngạch quốc gia và chi phí carbon, chứ không phải giá, sẽ giới hạn nhập khẩu HRC của EU từ nay trở đi: khối lượng quý 1 bị giới hạn bởi hạn ngạch nhưng sẽ được thông quan vào đầu tháng 1, và giá nhập khẩu sẽ tiếp tục bám sát giá nội địa EU.
Quý 1 sẽ lặp lại quý 4. Hạn ngạch của Thổ Nhĩ Kỳ và Ấn Độ có khả năng hết sau đợt phân bổ đầu tiên của tháng 1, với giá nhập khẩu tăng vọt rồi hạ nhiệt; nếu hạn ngạch nhàn rỗi vẫn không được sử dụng, các chào giá quý 1 của các nhà máy EU có khả năng sẽ giữ vững. CBAM bổ sung thêm một tầng sàng lọc: theo giá trị mặc định, thép cuộn Ấn Độ, Indonesia và Trung Quốc mất lợi thế, trong khi các nhà máy EAF có dữ liệu phát thải được xác minh sẽ hưởng lợi. Ba yếu tố có thể thay đổi điều này: Nhật Bản hoặc Đài Loan, Trung Quốc giảm giá để sử dụng hạn ngạch nhàn rỗi; các điều khoản hạn ngạch của FTA EU–Ấn Độ; và đánh giá của Ủy ban về cơ chế mới.
Đối với Trung Quốc, thị trường cần theo dõi là châu Á, không phải châu Âu.HRC Trung Quốc vốn ít tiếp cận được EU trước cơ chế mới, và tác động lan tỏa cho đến nay đến từ Indonesia. Nếu nhu cầu nội địa của Ấn Độ suy yếu, hoặc khối lượng Thổ Nhĩ Kỳ không còn bán cho EU chuyển sang châu Á và Trung Đông, giá giao hàng tại các thị trường đó sẽ chịu thêm áp lực, và các nhà xuất khẩu Trung Quốc sẽ phải cạnh tranh ở mức giá thấp hơn.
Phương pháp và định nghĩa: Nhập khẩu HRC sử dụng phân nhóm của SMM (HS 7208 trừ 7208 51, cộng 7225 30 và 7225 40) từ Eurostat, gần nhưng không hoàn toàn trùng với hạn ngạch loại 1A. Mức sử dụng hạn ngạch lấy từ ảnh chụp TARIC đến ngày 3 tháng 11 năm 2026. Chi phí CBAM sử dụng giá trị mặc định của HRC, chuẩn BF-BOF và giá chứng chỉ quý 3 năm 2026. Giá euro được quy đổi theo tỷ giá tham chiếu của ECB ngày 4 tháng 11 năm 2026.
Nguồn: SMM; EU TARIC; Eurostat; Ủy ban châu Âu; worldsteel; EUROFER; ECB; Hiệp hội các nhà sản xuất thép Thổ Nhĩ Kỳ; báo cáo công ty.