|
SMM Thị trường Kim loại Thượng Hải |
THỊ TRƯỜNG CROM CHÂU PHI |
Thị trường Xuất khẩu Ferrochrome Carbon Cao | Dữ liệu Thương mại Tháng 9 năm 2026
Xuất khẩu Đạt Mức Cao Nhất trong Giai đoạn Tháng 4–Tháng 9
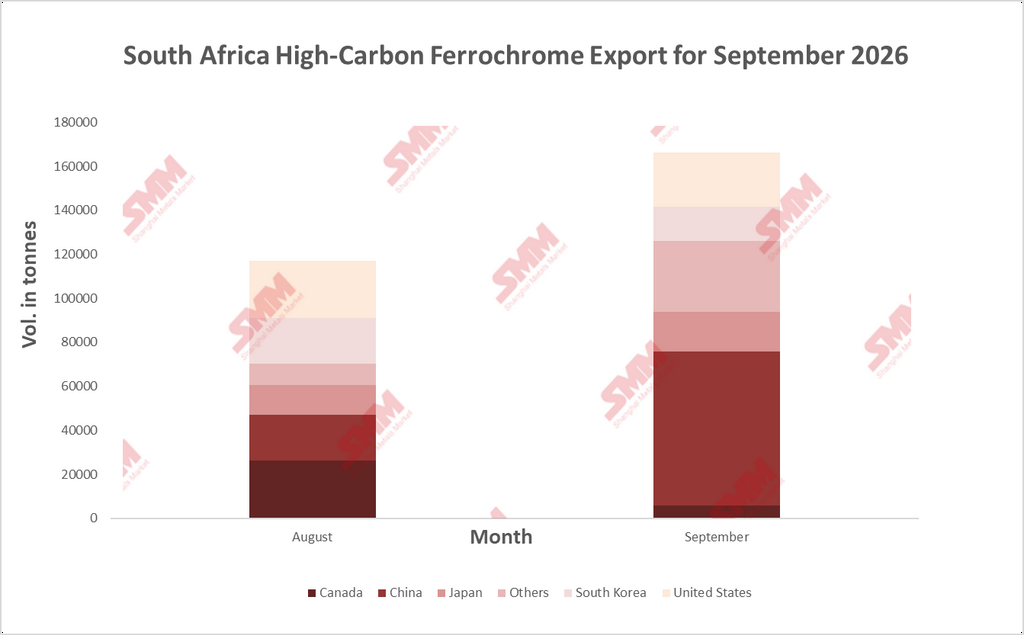
Xuất khẩu ferrochrome carbon cao (HC FeCr) của Nam Phi đã tăng vọt lên 166.215 tấn trong tháng 9 năm 2026, tăng 41,85% so với tháng trước từ mức 117.180 tấn của tháng 8, tương đương mức tăng 49.035 tấn. Đây là tháng tăng liên tiếp thứ hai và đưa khối lượng lên mức cao nhất trong chuỗi từ tháng 4 đến tháng 9. Tháng 9 cao hơn 34,3% so với mức 123.795 tấn của tháng 5, mức cao trước đó, và cao hơn khoảng 34% so với mức trung bình sáu tháng khoảng 124.000 tấn. Con số này cũng cao hơn 70,3% so với mức đáy 97.618 tấn của tháng 7, cho thấy xuất khẩu đã phục hồi hơn cả mức suy giảm giữa năm chỉ trong vòng hai tháng.
Trung Quốc Trở lại Vị trí Dẫn đầu và Chiếm Toàn bộ Mức Tăng
Trung Quốc là tâm điểm của tháng. Nước này đã nhập 70.075 tấn, tăng 241,74% so với mức 20.505 tấn của tháng 8 và gấp 3,4 lần khối lượng của tháng trước. Điều này đã nâng thị phần xuất khẩu của Trung Quốc từ 17,5% lên 42,2% và đưa nước này trở lại vị trí dẫn đầu sau khi đứng thứ tư trong tháng 8. Mức tăng 49.570 tấn của Trung Quốc vượt quá tổng mức tăng ròng 49.035 tấn, vì xuất khẩu sang tất cả các điểm đến khác cộng lại về cơ bản không đổi, giảm 0,55% từ 96.674 tấn xuống 96.140 tấn. Khối lượng của Trung Quốc cũng cao hơn 80,0% so với mức 38.921 tấn của tháng 6 và cao hơn 147,6% so với mức 28.299 tấn của tháng 7.
Bắc Mỹ Giảm nhẹ khi các Thị trường Nhỏ hơn Tăng tốc
Ở những nơi khác, mô hình của tháng 8 đã đảo ngược. Canada giảm 78,36% xuống còn 5.706 tấn và thị phần giảm từ 22,5% xuống 3,4%. Điều này xác nhận mức tăng gấp 25 lần của tháng 8 phản ánh một số ít lô hàng lớn, mặc dù khối lượng vẫn gấp 5,4 lần mức 1.054 tấn của tháng 7. Hoa Kỳ giảm 5,88% xuống còn 24.499 tấn, chiếm 14,7% thị phần và vẫn gấp 2,8 lần mức 8.851 tấn của tháng 6, cho thấy hoạt động mua của Hoa Kỳ vẫn duy trì dưới mức thuế Mục 301 là 12,5% ngay cả khi khối lượng của Canada quay trở lại mức bình thường. Cộng lại, hai thị trường Bắc Mỹ đã nhập 30.205 tấn, tương đương 18,2% xuất khẩu, so với 52.401 tấn và 44,7% trong tháng 8. Hàn Quốc giảm 25,44% xuống còn 15.501 tấn, chiếm 9,3% thị phần và thấp hơn 24,4% so với tháng 6. Nhật Bản tăng 30,96% lên 17.977 tấn, tương đương với mức 17.988 tấn của tháng 6 và thấp hơn 24,2% so với mức 23.716 tấn của tháng 7, cho thấy tháng 7 là trường hợp ngoại lệ. Nhóm “Khác”, bao gồm Ý, tăng 232,67% lên 32.457 tấn và hiện là điểm đến lớn thứ hai với 19,5% lượng xuất khẩu, chiếm khoảng 46% mức tăng ròng.
Nguồn cung phục hồi gặp thị trường Trung Quốc bị giới hạn bởi dư thừa
Nguồn cung lý giải khối lượng. Báo cáo quý III của Glencore xác nhận Boshoek tái khởi động vào tháng 9 và Wonderkop vào tháng 10, sản lượng ferrochrome thuộc sở hữu đạt 125.000 tấn trong quý. Tất cả các lò Lion cũng hoạt động từ tháng 5. Với nhiều kim loại hơn, Trung Quốc, nước tiêu thụ ferrochrome lớn nhất, là lối thoát tự nhiên cho khối lượng mà người mua Bắc Mỹ không hấp thụ. Phía cầu kém hỗ trợ hơn. Báo cáo của SMM cho thấy nhu cầu nhập khẩu của Trung Quốc vẫn bị giới hạn bởi nguồn cung nội địa dồi dào: sản lượng HC FeCr của Trung Quốc giảm 3,17% trong tháng 9, công suất sử dụng giảm xuống khoảng 56%, và Tsingshan, TIS cùng các nhà máy lớn khác cắt giảm giá đấu thầu tháng 10 xuống 200 NDT/50 tấn. Merafe cũng cảnh báo về tình trạng dư thừa ferrochrome toàn cầu trong nửa cuối năm khi sản lượng Trung Quốc tăng và nhu cầu thép không gỉ vẫn yếu.
|
Triển vọng: Tháng 9 cho thấy nguồn cung ferrochrome Nam Phi đang phục hồi nhanh hơn so với việc cơ cấu điểm đến ổn định. Với việc Wonderkop đã hoạt động trở lại và Samancor Chrome từng tuyên bố vào tháng 6 rằng họ dự định nối lại sản xuất tại tất cả các lò luyện trong vòng sáu tháng, khối lượng xuất khẩu sẽ duy trì cao hơn nhiều so với đáy giữa năm. Thử thách là liệu Trung Quốc có thể hấp thụ hay không. 70.075 tấn được vận chuyển đến đó trong tháng 9 sẽ đến một thị trường nơi SMM nhận định nhu cầu nhập khẩu bị giới hạn bởi dư cung nội địa và ferrochrome nhập khẩu làm tăng áp lực dư thừa. Nếu thị phần của Trung Quốc quay về mức khoảng 29–32% của giai đoạn tháng 6–7, khối lượng sẽ chuyển trở lại sang Hàn Quốc, Nhật Bản, Mỹ và các thị trường nhỏ hơn. Do đó, tổng lượng tháng 9 có thể khó duy trì cho đến khi hoạt động mua của Trung Quốc được xác nhận. |