Bức tranh nguồn cung quặng sắt năm 2026 nhìn bề ngoài vẫn có vẻ dễ chịu. Nhưng các con số lại kể một câu chuyện khác. Mười sáu đơn vị khai thác lớn đã sản xuất khoảng 1,017 tỷ tấn trong chín tháng đầu năm, tăng khoảng 23 triệu tấn so với cùng kỳ năm ngoái (2,3%). Khoảng 8 triệu tấn trong mức tăng đến từ NMDC của Ấn Độ, phần lớn được tiêu thụ trong nước, nên mức tăng vận chuyển đường biển chỉ còn gần 15 triệu tấn.
Rio Tinto Pilbara, BHP WAIO, Fortescue và các mỏ của chính Vale — nhóm Big Four — chỉ đóng góp thêm 0,6 triệu tấn, và toàn bộ đến từ quý đầu năm yếu kém. Onslow của MinRes và Simandou của Guinea mang lại khoảng 20,4 triệu tấn trong mức tăng. Tăng trưởng đã dịch chuyển. Nó không còn đến từ nhóm Big Four nữa.
1. Mức tăng ròng ~23 triệu tấn, trong đó Big Four chỉ đóng góp 0,6 triệu tấn
Tám trong số 16 hoạt động khai thác tăng trưởng, tám hoạt động sụt giảm. Tổng mức tăng đạt khoảng 38,3 triệu tấn, mức giảm là 15,3 triệu tấn — tức là các đợt cắt giảm đã xóa sổ 40% phần tăng thêm. Mức tăng tập trung cao độ. Onslow, Simandou SimFer và WCS cộng lại đóng góp khoảng 20,4 triệu tấn (53% tổng mức tăng). Thêm 8,1 triệu tấn của NMDC nữa thì bốn cái tên này mang lại 74% tăng trưởng.
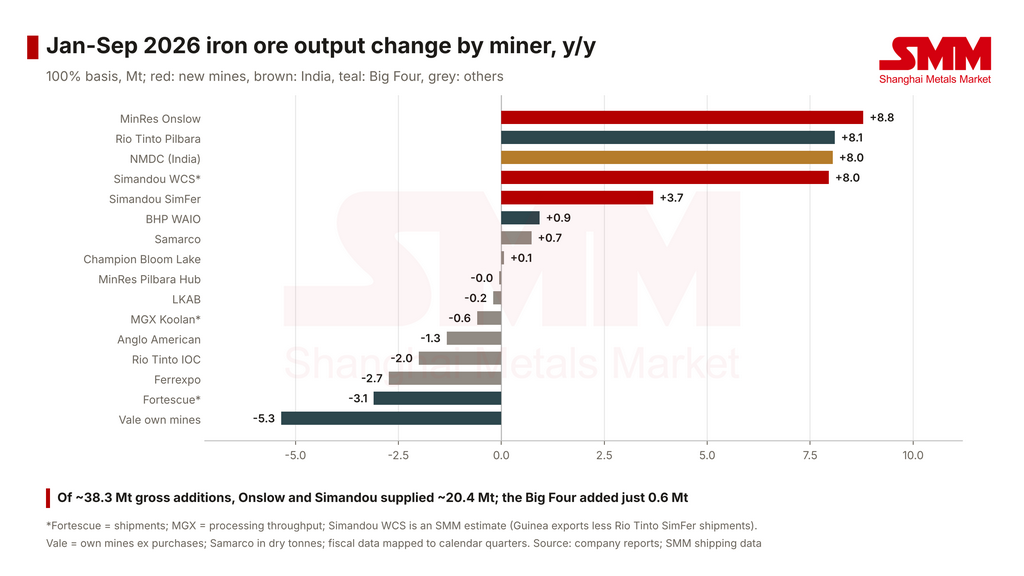
Hình 1: Biến động sản lượng quặng sắt tháng 1-9/2026 theo từng công ty khai thác, so với cùng kỳ (triệu tấn). Nguồn: báo cáo công ty; dữ liệu vận chuyển SMM
Nhóm Big Four sản xuất 827,5 triệu tấn trong chín tháng đầu năm, chỉ tăng 0,6 triệu tấn so với năm ngoái — chưa đến 0,1%. Khi bốn hệ thống lớn nhất gần như đi ngang, các mỏ mới nhỏ hơn sẽ quyết định hướng đi của nguồn cung.
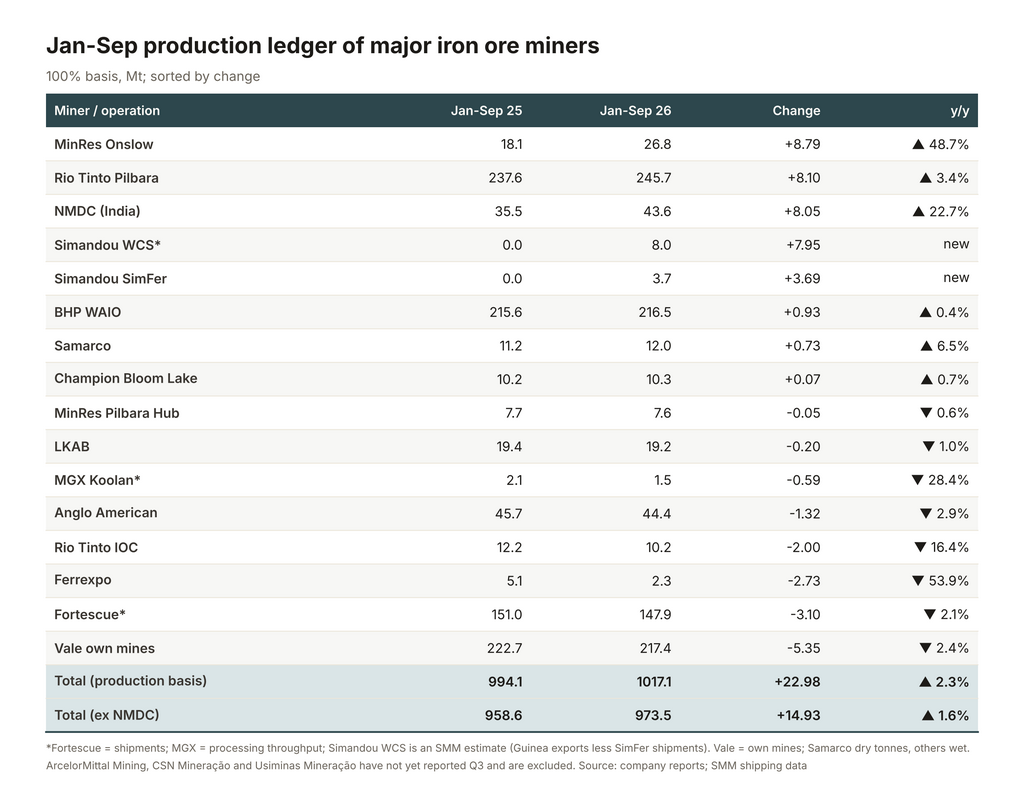
Hình 2: Sổ sản lượng tháng 1-9 của các công ty khai thác quặng sắt lớn (triệu tấn). Nguồn: báo cáo công ty; dữ liệu vận chuyển SMM
2. Các mỏ mới thúc đẩy mở rộng: Onslow và Simandou tiếp quản
Onslow rõ ràng là mỏ dẫn đầu tăng trưởng năm nay. Onslow Iron của MinRes sản xuất 26,85 triệu tấn (cơ sở 100%) trong chín tháng đầu năm, tăng 8,79 triệu tấn, tương đương 48,7%. Mỏ vẫn đang trong giai đoạn tăng công suất suốt nửa đầu năm 2025 (chỉ 6,18 triệu tấn trong quý 2). Đến quý 3/2026, sản lượng đạt 10,26 triệu tấn, mức kỷ lục theo quý. Tốc độ vận chuyển hiện tại đã đạt khoảng 36,9 triệu tấn/năm — vượt công suất thiết kế 35 triệu tấn/năm.
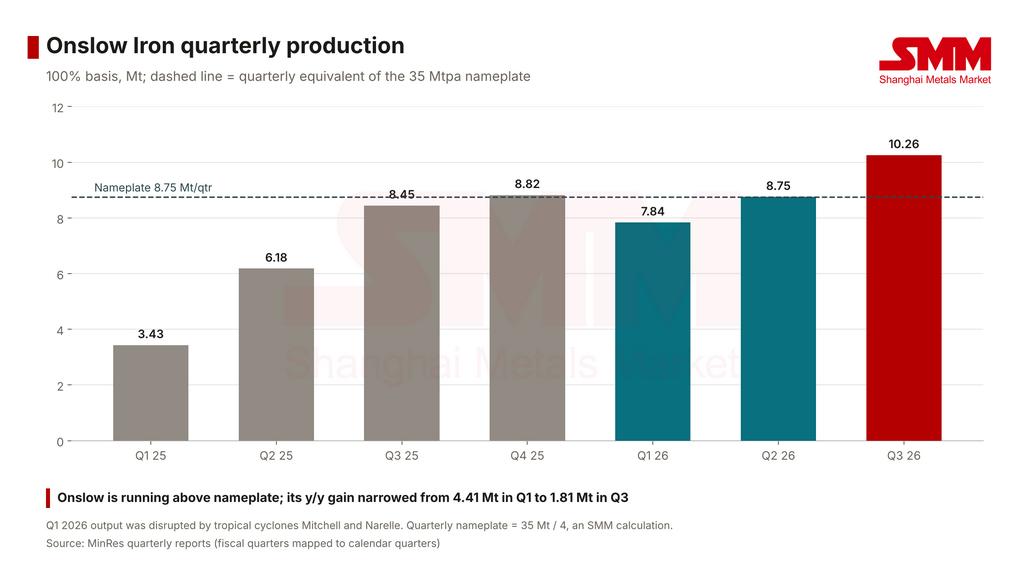
Hình 3: Sản lượng theo quý của Onslow Iron (triệu tấn). Nguồn: báo cáo quý của MinRes
Simandou còn tiến triển nhanh hơn nữa. Guinea đã xuất khẩu 12,35 triệu tấn trong chín tháng đầu năm 2026 (dữ liệu vận chuyển của SMM), so với gần như bằng không một năm trước đó. Sản lượng hàng tháng tăng từ 0,28 triệu tấn vào tháng 1 lên 3,54 triệu tấn vào tháng 9. Hoạt động SimFer của Rio Tinto (Lô 3 và 4) đã sản xuất 3,69 triệu tấn và vận chuyển 4,40 triệu tấn đến Trung Quốc trong ba quý đầu năm. Sản lượng quý ba đã đạt tốc độ hàng năm gần 10 triệu tấn. Cảng riêng của SimFer chỉ bắt đầu bốc hàng vào quý bốn; cho đến lúc đó quặng được xuất qua WCS.
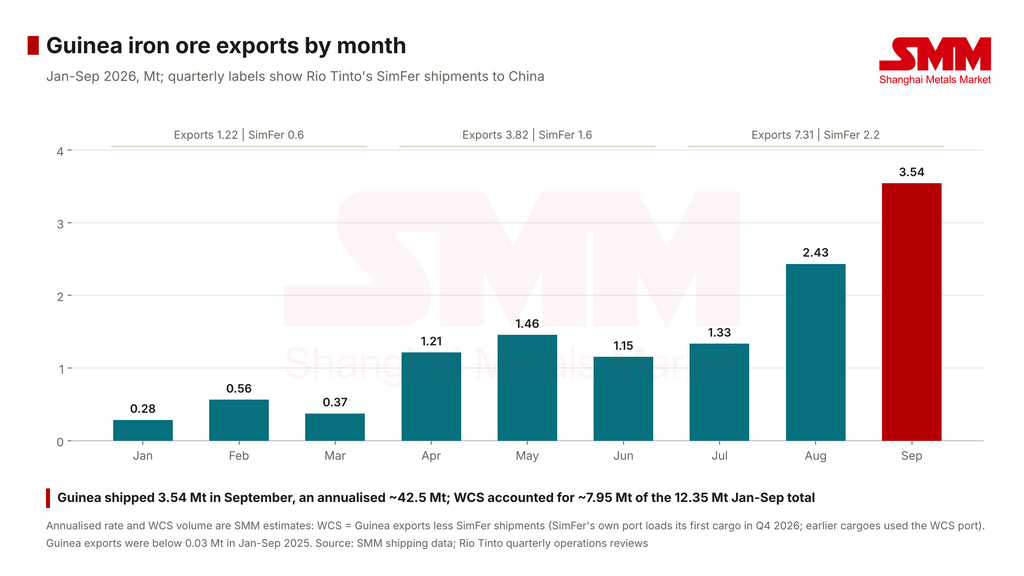
Hình 4: Xuất khẩu quặng sắt Guinea theo tháng (triệu tấn). Nguồn: Dữ liệu vận chuyển SMM; báo cáo hoạt động hàng quý của Rio Tinto
NMDC là một tuyến tăng trưởng nữa, nhưng mức tăng của họ chủ yếu ở lại Ấn Độ. NMDC sản xuất 43,55 triệu tấn trong tháng 1-tháng 9, tăng 8,05 triệu tấn, tương đương 22,7%. Doanh số đạt 37,52 triệu tấn, chỉ tăng 7,5%, và thấp hơn nhiều so với sản lượng kể từ tháng 6; NMDC không giải thích khoảng cách này.
3. Cắt giảm tập trung ở các khu vực cũ, dẫn đầu là Hệ thống phía Bắc của Vale
Các mỏ của chính Vale mất 5,35 triệu tấn, mức giảm lớn nhất của bất kỳ hoạt động nào trong năm nay. Sản lượng mỏ tự khai thác của Vale đạt 217,4 triệu tấn trong tháng 1-tháng 9, giảm 2,4% so với cùng kỳ. Tổng sản lượng bao gồm mua từ bên thứ ba đạt 242,3 triệu tấn, giảm 1,4%, với lượng mua tăng 1,96 triệu tấn tạo ra một phần đệm. Tổn thất đến từ hai nơi: Serra Norte và Serra Leste ở phía bắc giảm 13,05 triệu tấn, tương đương 21,2%, và Paraopeba ở phía nam giảm 5,66 triệu tấn, tương đương 50,7%.
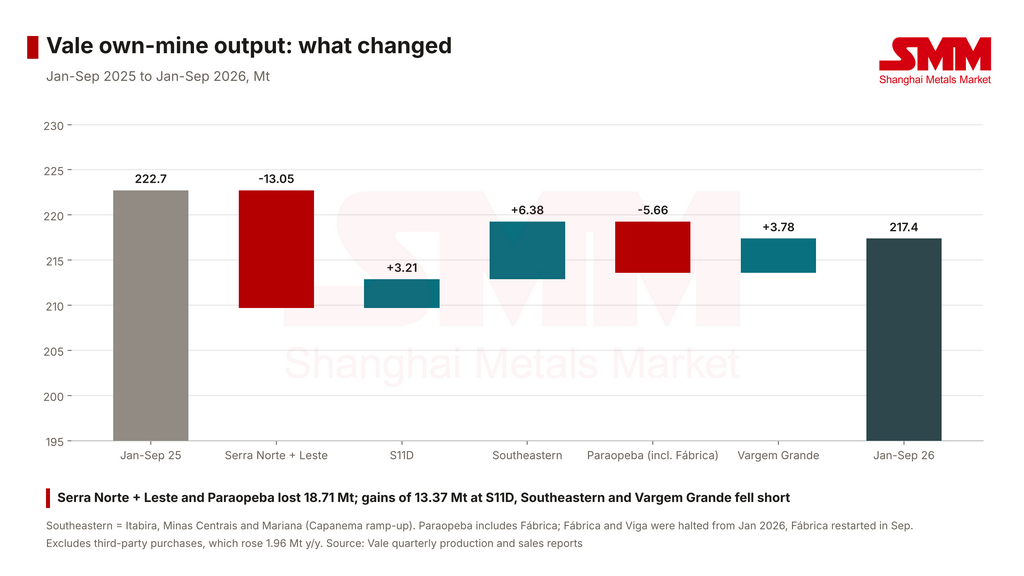
Hình 5: Sản lượng mỏ tự khai thác của Vale: những gì đã thay đổi (triệu tấn). Nguồn: Báo cáo sản xuất và bán hàng hàng quý của Vale
Hai sự sụt giảm có nguyên nhân khác nhau. Vale cho biết lượng quặng thô khả dụng thấp hơn tại Serra Norte phản ánh các hạn chế vận hành gần các khu vực loại trừ liên quan đến sụt lún và ở đáy các mỏ lộ thiên, cộng với một sự cố độ tin cậy đội xe một lần trong quý ba. Tổn thất Paraopeba đến từ việc dừng các mỏ Fábrica và Viga từ tháng 1; Fábrica đã khởi động lại vào tháng 9. Mức tăng 13,37 triệu tấn tại S11D, Hệ thống Đông Nam (tăng tốc Capanema) và Vargem Grande không lấp đầy khoảng trống. Báo cáo quý ba của Vale cho biết họ vẫn tự tin đạt được mức thấp nhất trong hướng dẫn 335-345 triệu tấn cho cả năm.
Các sự sụt giảm khác phân tán rải rác. Lượng xuất hàng của Fortescue giảm 3,1 triệu tấn, tương đương 2,1%, với hematit thấp hơn và tinh quặng magnetit Iron Bridge tăng 1,2 triệu tấn. Sản lượng của Ferrexpo giảm 2,73 triệu tấn, tương đương 54%, sau các cuộc tấn công vào lưới điện Ukraine và việc dừng sản xuất vào tháng 8 sau một cuộc tấn công vào tuyến xuất khẩu Biển Đen của họ. IOC của Rio Tinto mất 2,0 triệu tấn do khắc phục mỏ lộ thiên và thay thế bộ dỡ toa tại cảng. Anglo American giảm 1,32 triệu tấn, chủ yếu do mỏ Sishen của Kumba đóng cửa nhà máy hiện tại để kết nối dự án tách trọng lực mật độ siêu cao (UHDMS). Đảo Koolan của MGX ngừng khai thác sau khi mỏ lộ thiên chính sụp đổ vào tháng 10 năm 2025; năm nay họ chỉ bán quặng tồn kho cấp thấp và đã làm ngập mỏ vào tháng 10.
các mỏ mới cung cấp hơn một nửa mức tăng ròng khoảng 23 triệu tấn, Big Four đóng góp gần như không đáng kể, và Hệ thống phía Bắc của Vale là khoảng trống lớn nhất.
4. Mức tăng của Big Four đến từ nền thấp và chuyển sang âm vào quý 3
Toàn bộ mức tăng 0,6 triệu tấn của Big Four đến trong quý một. Theo quý, bốn công ty tăng 14,84 triệu tấn so với cùng kỳ trong quý một, sau đó giảm 4,74 triệu tấn trong quý hai và 9,51 triệu tấn trong quý ba. Mức tăng quý một chủ yếu đến từ Rio Tinto: bốn cơn bão nhiệt đới trong quý một năm 2025 đã làm Pilbara mất khoảng 13 triệu tấn xuất hàng, tạo ra nền thấp, và sản lượng Pilbara tăng 13% so với cùng kỳ trong quý một năm 2026. Trong quý hai và quý ba, sản lượng Pilbara thấp hơn khoảng 0,9 triệu tấn so với một năm trước đó.
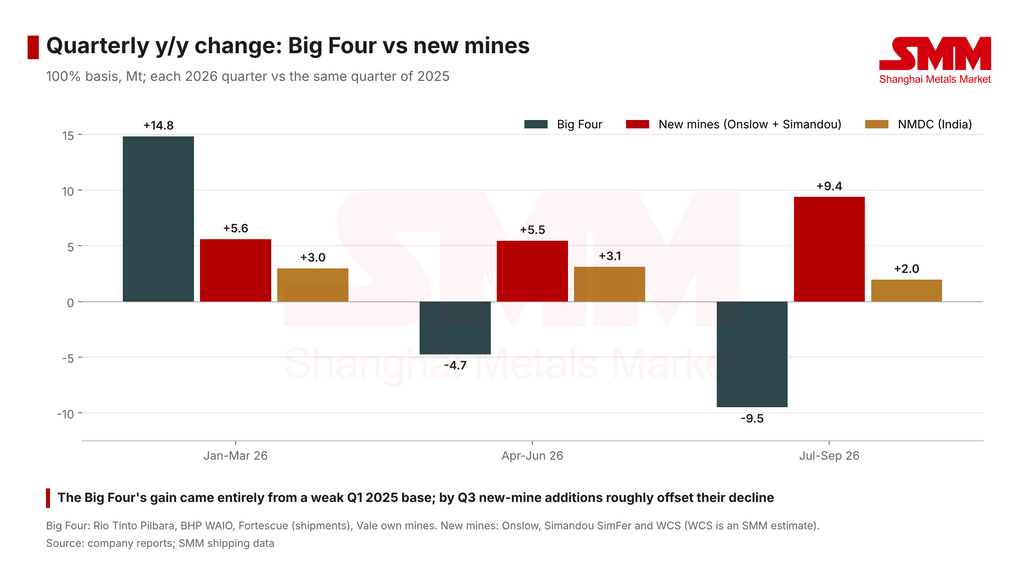
Hình 6: Thay đổi hàng quý so với cùng kỳ: Big Four so với các mỏ mới (triệu tấn). Nguồn: báo cáo công ty; dữ liệu vận chuyển SMM
Các mỏ mới diễn biến theo hướng ngược lại. Onslow và Simandou cùng tăng 9,38 triệu tấn so với cùng kỳ trong quý ba, gần như bù đắp mức giảm 9,51 triệu tấn của Big Four. Trong nội bộ các mỏ mới, vai trò dẫn dắt cũng đang chuyển giao: mức tăng so với cùng kỳ của Onslow thu hẹp từ 4,41 triệu tấn trong quý một xuống 1,81 triệu tấn trong quý ba, và Simandou đã tiếp quản vai trò tăng tốc.
Các nút thắt của Big Four chủ yếu nằm ở cảng và bảo trì hệ thống hơn là ở các mỏ. Các mỏ và cảng WAIO của BHP lập kỷ lục hàng quý trong quý ba, nhưng việc xây dựng lại bộ dỡ toa số 4 đã làm mất 1,4 triệu tấn. Fortescue đã thực hiện điều mà họ gọi là đợt đóng cửa cảng theo kế hoạch lớn nhất trong lịch sử vào quý ba. Rio Tinto đã cảnh báo rằng công suất cảng Pilbara sẽ giảm xuống dưới 360 triệu tấn/năm trong một số quý của giai đoạn 2027-2028. Đối với các hệ thống sản xuất hơn 800 triệu tấn mỗi năm, việc đứng yên đã đòi hỏi đầu tư liên tục.
5. Các sự sụt giảm chủ yếu do hạn chế; cắt giảm theo thị trường chỉ mới bắt đầu
Các sự sụt giảm chính trong năm nay gần như đều xuất phát từ các hạn chế vận hành hoặc bên ngoài rõ ràng: các khu vực loại trừ và các mỏ bị dừng của Vale, việc khắc phục mỏ lộ thiên của IOC, nâng cấp nhà máy của Kumba, chiến tranh xung quanh Ferrexpo, và sự sụp đổ tại Koolan. Vale, IOC và Kumba đã xác định các lộ trình phục hồi. Vale cho biết công tác bóc đất đá bổ sung và quặng tiếp xúc trong quý ba sẽ nâng cao lượng hematit khả dụng trong những tháng tới và kỳ vọng Serra Norte sẽ tăng so với cùng kỳ trong quý bốn. Koolan đã rời khỏi thị trường vĩnh viễn.
Đợt cắt giảm duy nhất rõ ràng theo thị trường đến từ CSN Mineração của Brazil. Vào ngày 29 tháng 9, CSN Mineração đã cắt giảm hướng dẫn sản xuất năm 2026 (bao gồm cả mua vào) từ 45-47 triệu tấn xuống 39-41 triệu tấn, với lý do cước phí cao hơn và thị trường thắt chặt hơn. Công ty tạm thời giảm sản lượng quặng cấp thấp tại nhà máy khô của tổ hợp Pires và cắt giảm mua vào, cho biết sản lượng có thể được khôi phục bất cứ lúc nào. Cước vận chuyển từ Tubarão đến Beilun/Baoshan của SMM trung bình đạt 36,26 USD/tấn trong quý ba, so với 24,67 USD/tấn trong quý một. Sản lượng cấp thấp, đường dài và phụ thuộc mua vào là những thứ đầu tiên bị siết chặt khi cước phí tăng.
Sự không chắc chắn của Fortescue nằm ở giai đoạn tiếp theo. Doanh số quý ba của họ đạt 42,9 triệu tấn, thấp hơn 3,9 triệu tấn so với lượng xuất hàng, vì các cuộc đàm phán với Tập đoàn Tài nguyên Khoáng sản Trung Quốc (CMRG) vẫn đang diễn ra. Fortescue kỳ vọng tồn kho sản phẩm sẽ tăng thêm 4-5 triệu tấn trong tháng 10 và cho biết hoạt động có thể bị ảnh hưởng nếu các cuộc đàm phán không kết thúc trước cuối năm; hướng dẫn xuất hàng năm tài chính 2027 của họ là 197-207 triệu tấn cũng phụ thuộc vào kết quả này.
6. Ba công ty khai thác có dữ liệu nửa đầu năm: Liberia tăng tốc, nhóm trung bình của Brazil thu hẹp
ArcelorMittal Mining, CSN Mineração và Usiminas Mineração chưa báo cáo số liệu quý ba và bị loại khỏi các tổng số ở trên, nhưng hướng đi nửa đầu năm của họ phù hợp với câu chuyện chính. ArcelorMittal Mining (AMMC ở Canada cộng Liberia) sản xuất 19,8 triệu tấn trong nửa đầu năm, tăng 18,6% so với cùng kỳ, chủ yếu nhờ hoạt động cải thiện và tăng tốc nhà máy tuyển quặng ở Liberia. Sản lượng nửa đầu năm của CSN Mineração (bao gồm cả mua vào) đạt 20,94 triệu tấn, giảm 3,9%; Usiminas Mineração sản xuất 4,14 triệu tấn, giảm 7,2%. Cộng lại, ba công ty tăng 1,92 triệu tấn trong nửa đầu năm, với Tây Phi tăng trưởng và các công ty khai thác hạng trung của Brazil thu hẹp.
Sản lượng của Big Four bị khóa chặt bởi bảo trì, cấp phép và địa chất; sản lượng nhạy cảm nhất với giá, và là thứ đầu tiên thu hẹp, thuộc về các công ty khai thác hạng trung phụ thuộc vào mua vào và quặng cấp thấp.
7. Tăng trưởng năm 2027 vẫn đang xếp hàng tại các mỏ mới
Hầu hết công suất mới trong năm 2027 vẫn nằm ngoài Big Four. Tại Simandou, Rio Tinto duy trì mục tiêu để SimFer đạt 60 triệu tấn/năm (khô) vào nửa cuối năm 2028, với hướng dẫn bán hàng năm 2026 là 5-10 triệu tấn. Phân tích tháng 4 của SMM về quặng sắt châu Phi cho thấy WCS có kế hoạch đạt 60 triệu tấn tại Lô 1 và 2 trong vòng 2-3 năm. Dựa trên xuất khẩu tháng 9 là 3,54 triệu tấn, Guinea đã đạt tốc độ hàng năm khoảng 42,5 triệu tấn. Giai đoạn 2 công suất 20 triệu tấn/năm của ArcelorMittal Liberia đang chạy thử và dự kiến hoàn thành vào cuối năm 2026, so với lượng xuất hàng năm 2025 là 10 triệu tấn.
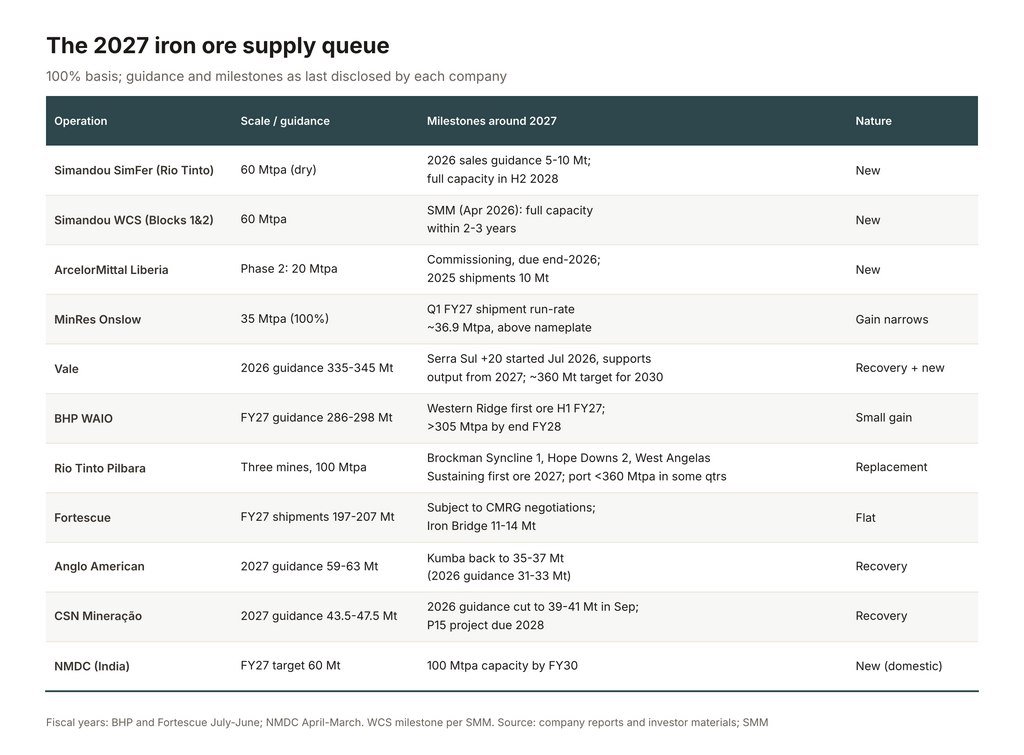
Hình 7: Hàng đợi cung quặng sắt năm 2027. Nguồn: báo cáo công ty và tài liệu nhà đầu tư; SMM
Đóng góp của Onslow sẽ thu hẹp mạnh vào năm tới. Hoạt động này đã chạy gần công suất thiết kế kể từ quý bốn năm 2025. Sản lượng chín tháng đầu năm 2026 của họ đã đạt tốc độ hàng năm khoảng 35,8 triệu tấn, vì vậy mức tăng so với cùng kỳ trong năm 2027 có khả năng nhỏ hơn nhiều so với mức 8,79 triệu tấn của năm nay.
Hầu hết các dự án năm 2027 của Big Four là về duy trì hoặc thay thế công suất hiện có hơn là bổ sung tăng trưởng mới. Các dự án Brockman Syncline 1, Hope Downs 2 và West Angelas Sustaining của Rio Tinto (tổng cộng 100 triệu tấn/năm) dự kiến có quặng đầu tiên vào năm 2027 và được định vị là sự tiếp nối của các trung tâm hiện có. BHP hướng dẫn WAIO đạt 286-298 triệu tấn trong năm tài chính 2027 và đang nhắm mục tiêu hơn 305 triệu tấn/năm vào cuối năm tài chính 2028. Vale đã khởi động dự án Serra Sul +20 vào tháng 7 và kỳ vọng dự án này sẽ hỗ trợ sản lượng từ năm 2027, với mục tiêu dài hạn khoảng 360 triệu tấn vào năm 2030.
Simandou dẫn đầu danh sách tăng trưởng năm 2027. Hầu hết các dự án của Big Four là về thay thế công suất đã cạn kiệt hơn là bổ sung tăng trưởng mới.
8. Hồi kết: nguồn cung quặng sắt không còn có thể đọc được chỉ từ hướng dẫn của Big Four
Các con số năm 2026 cho thấy Big Four chuyển từ động cơ tăng trưởng sang người bảo vệ sản lượng. Các hệ thống cùng sản xuất hơn 800 triệu tấn mỗi năm về cơ bản đi ngang trong chín tháng đầu năm. Số tấn tăng thêm đến từ Guinea, Onslow và Ấn Độ. Một khi tăng trưởng diễn ra như vậy, các con số hàng quý của Big Four không còn kể được toàn bộ câu chuyện.
Ba điều hiện quan trọng hơn hướng dẫn hàng năm của Big Four:
- ✅ Tăng tốc của Simandou: Guinea xuất khẩu 3,54 triệu tấn trong tháng 9; liệu họ có thể tiếp tục leo cao khi cảng riêng của SimFer bắt đầu bốc hàng?
- ✅ Phục hồi ở phía bắc của Vale: Serra Norte và Serra Leste mất 13,05 triệu tấn trong chín tháng đầu năm; liệu chúng có trở lại tăng trưởng so với cùng kỳ trong quý bốn như Vale kỳ vọng?
- ✅ Sản lượng nhạy cảm với giá: kết quả các cuộc đàm phán CMRG của Fortescue và tồn kho của họ, cũng như cách sản lượng cấp thấp, đường dài như của CSN Mineração phản ứng với cước phí.
Vai trò dẫn dắt đã đổi chủ, nhưng các nhà vận hành mới vẫn còn một chặng đường tăng tốc dài phía trước. Simandou vẫn còn cách xa tổng công suất thiết kế 120 triệu tấn/năm trên hai nhượng quyền.