SMM, ngày 4 tháng 11:
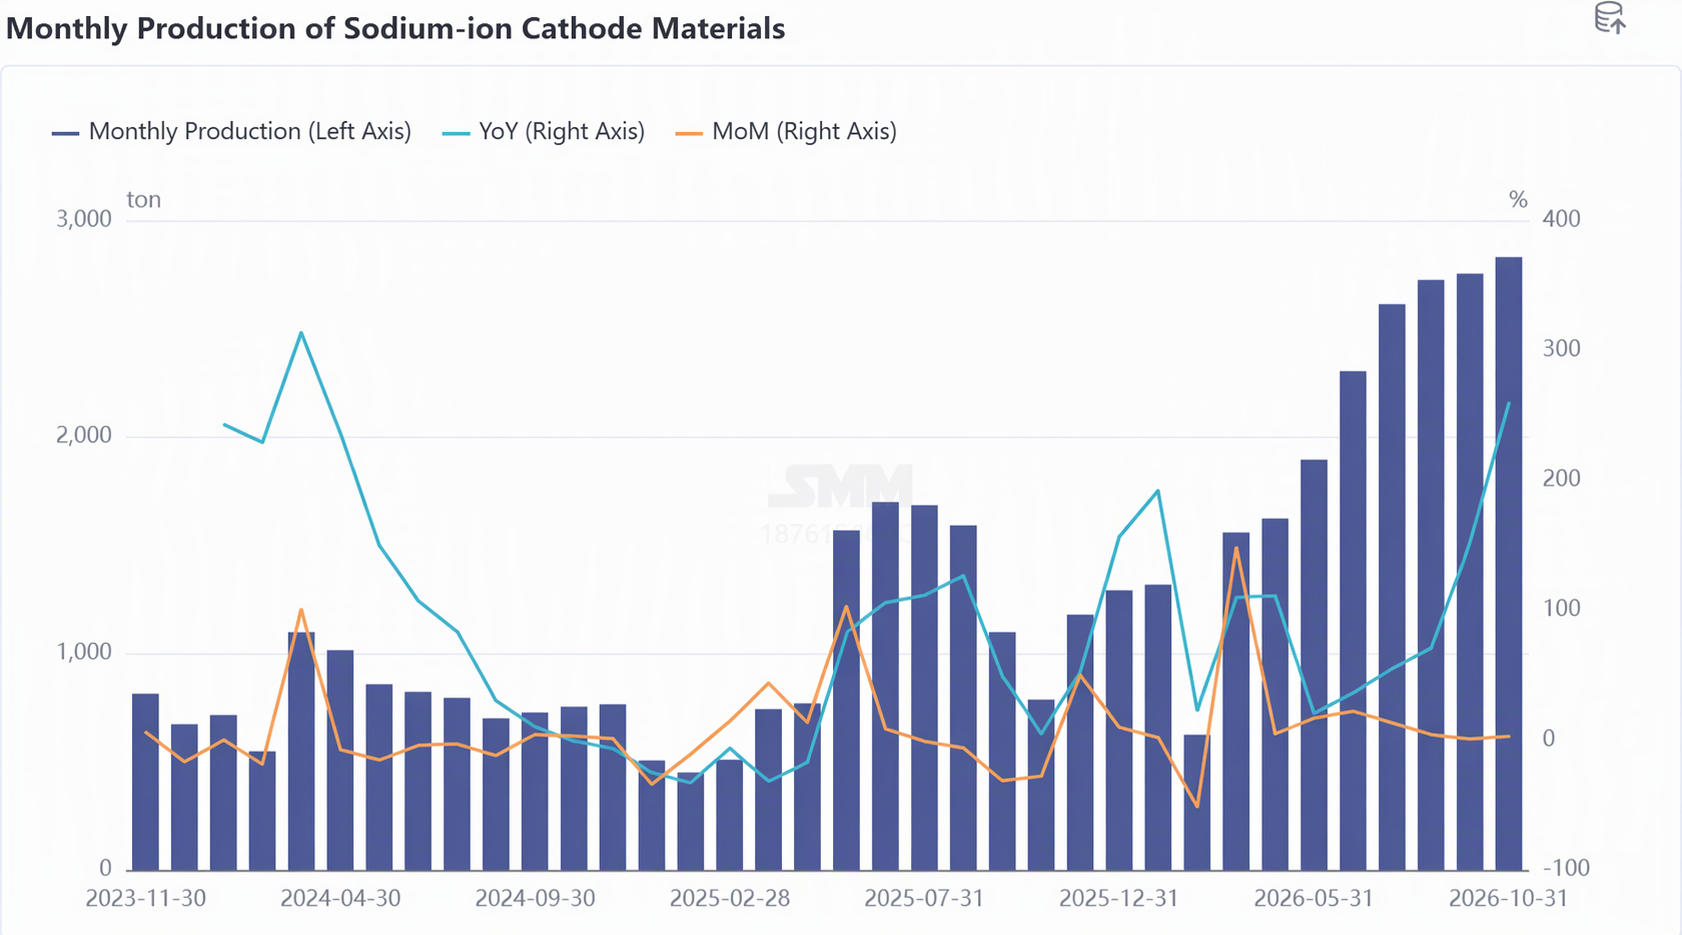
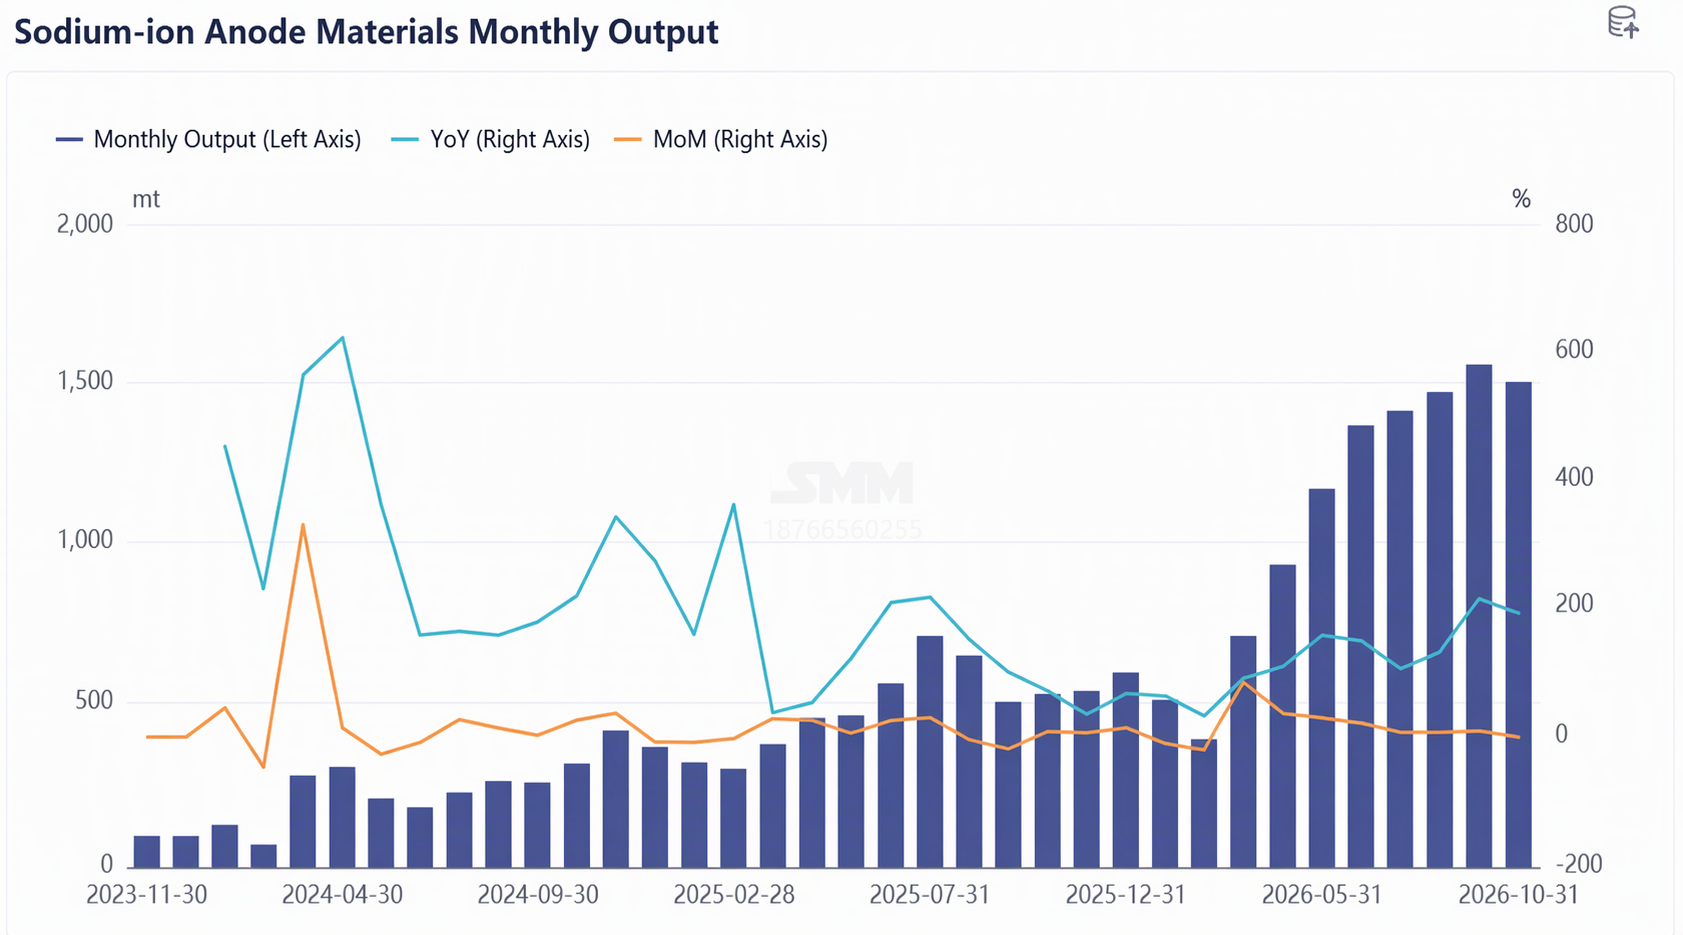
Bước vào quý IV, chuỗi ngành pin natri-ion đã bước vào giai đoạn xác minh giao hàng quan trọng nhất trong năm. Dữ liệu của SMM cho thấy, trong tháng 10, sản lượng vật liệu cathode pin natri-ion tăng 3% so với tháng trước và tăng vọt 260% so với cùng kỳ năm ngoái, trong khi sản lượng anode carbon cứng giảm nhẹ 4% so với tháng trước nhưng tăng vọt 186% so với cùng kỳ năm ngoái—mức tăng trưởng cao so với cùng kỳ xác nhận ngành vẫn đang trên quỹ đạo tăng trưởng sản lượng từ 0 đến 1, nhưng hiệu suất so với tháng trước ở mức trung bình lại hé lộ một thực tế khác: tốc độ tăng công suất nhìn chung chậm hơn kỳ vọng của thị trường, với độ trễ thời gian rõ rệt giữa tăng trưởng đơn hàng và giao hàng thực tế. Về mặt giá cả, báo giá NFPP cathode đang phân hóa, tiền chất dao động gần đường chi phí, và căng thẳng cung-cầu sắt phosphate vẫn ở mức cao—sự siết chặt hai chiều giữa chi phí và thua lỗ đơn hàng đang định hình lại cục diện cạnh tranh của ngành.
1. Vật liệu cathode: sản lượng tăng 3% so với tháng trước, giải phóng công suất thấp hơn kỳ vọng, đơn hàng tăng tốc dồn về các doanh nghiệp hàng đầu
1. Phía cung: tăng công suất gặp trở ngại, năng lực giao hàng được bổ sung bằng "gia công ngoài + gia công theo đơn"
Trong tháng 10, sản lượng vật liệu cathode pin natri-ion tăng 3% so với tháng trước và tăng vọt 260% so với cùng kỳ năm ngoái. Thị trường tổng thể vận hành ổn định, nhưng giải phóng công suất không đạt kỳ vọng là mâu thuẫn nổi bật nhất trong tháng này. Mặc dù các dây chuyền mới quy mô 10 nghìn tấn dần bước vào giai đoạn chạy thử, cộng với việc chuyển đổi dây chuyền và thay đổi thiết bị, sản lượng thực tế vẫn không đạt được mục tiêu tăng công suất ban đầu; một số doanh nghiệp tăng cường năng lực giao hàng thông qua gia công ngoài, và sau khi các quy trình hạ nguồn được kết nối đầy đủ từ giữa tháng 11, công suất hàng tháng dự kiến sẽ đạt mức nghìn tấn.
2. Phía cầu: phân hóa rõ rệt, tăng trưởng tập trung ở năng lượng nhỏ và lưu trữ năng lượng
Phía cầu cho thấy sự phân hóa đáng kể: trong tháng 10, một số doanh nghiệp chỉ xuất hàng vài trăm tấn, trong khi đơn hàng tháng 11 đã tăng lên vài trăm tấn và sẽ được giao theo từng đợt, với tăng trưởng chủ yếu đến từ các đơn hàng năng lượng nhỏ và một phần lưu trữ năng lượng. Tuy nhiên, đáng lưu ý là nếu giá lithium carbonate tiếp tục suy yếu, tình hình thị trường tháng 12 có thể kém hơn tháng 11—một số đơn hàng mới của khách hàng đã cho thấy sự đảo ngược thua lỗ, và mức độ sẵn sàng nhận đơn của khách hàng hạ nguồn đã giảm rõ rệt. Từ góc độ vận hành doanh nghiệp, xu hướng đơn hàng tập trung vào các doanh nghiệp hàng đầu ngày càng rõ rệt: các doanh nghiệp hàng đầu trong ngành đã có đơn hàng trên tay vượt 1 nghìn tấn, trong khi công suất hàng tháng của chính họ chỉ vài trăm tấn, không thể đáp ứng đầy đủ nhu cầu, buộc phải áp dụng phương thức kết hợp “dây chuyền tự có + gia công thuê ngoài” để đảm bảo giao hàng.
3. Về giá: Báo giá NFPP phân hóa, áp lực chi phí tập trung ở sắt photphat
Trong tháng 10, báo giá NFPP duy trì tương đối ổn định, giao dịch chủ đạo tập trung ở mức 24.000-27.000 nhân dân tệ/tấn. Trong ngắn hạn, rõ ràng không có dư địa tăng giá, cũng không có dư địa giảm giá—giá đã bước vào vùng giằng co.
Áp lực phía chi phí vẫn tập trung ở khâu sắt photphat. Mặc dù giá axit photphoric đã giảm từ 12.000 nhân dân tệ/tấn xuống còn khoảng 9.000 nhân dân tệ/tấn, giá sắt photphat vẫn duy trì ở mức khoảng 16.000 nhân dân tệ/tấn do cung cầu thắt chặt, cao hơn đáng kể so với mức hợp lý 12.000-13.000 nhân dân tệ/tấn. Chi phí nguyên liệu duy trì ở mức cao đang thúc đẩy các doanh nghiệp vật liệu hạ nguồn đẩy nhanh việc xây dựng dây chuyền sản xuất sắt photphat tự có hoặc thành lập liên doanh với các doanh nghiệp hóa chất photpho, thúc đẩy tích hợp chuỗi ngành. Ở khâu tiền chất, giá giao dịch chủ đạo là 19.000-20.000 nhân dân tệ/tấn, đơn hàng lớn có thể xuống tới 17.000-18.000 nhân dân tệ/tấn, về cơ bản đã tiệm cận đường chi phí. Các doanh nghiệp thường áp dụng giá phân tầng để giữ chân khách hàng lớn.
4. Cục diện cạnh tranh: Phân hóa tầng bậc tăng tốc
Từ góc độ cục diện cạnh tranh, sự phân hóa tầng bậc trong ngành đang tăng tốc. Các doanh nghiệp cathode hàng đầu với công suất kế hoạch ở quy mô 10 nghìn tấn đang lần lượt đi vào vận hành, không ngừng mở rộng lợi thế dẫn đầu. Các doanh nghiệp khởi nghiệp vừa và nhỏ chịu áp lực do môi trường tài trợ thắt chặt và tiến độ xây dựng dây chuyền sản xuất chậm trễ, một số doanh nghiệp vẫn còn khoảng cách giữa công suất công bố công khai và sản lượng thực tế. Một tín hiệu đáng chú ý khác là các doanh nghiệp tiền chất NFPP nhìn chung có ý định thấp trong việc mở rộng sang sản xuất cathode, chủ yếu do lo ngại cạnh tranh trực tiếp với khách hàng hạ nguồn—điều này về mặt khách quan đã duy trì ranh giới cạnh tranh của phân khúc cathode hiện tại.
Nhìn về phía trước, lượng xuất xưởng cathode quý 4 có thể cho thấy xu hướng “đầu cao, cuối thấp”, với giá duy trì yếu dưới áp lực kép từ hỗ trợ chi phí và mất đơn hàng. Các doanh nghiệp hàng đầu với năng lực quy mô, chi phí tích hợp và cơ cấu khách hàng chất lượng sẽ là những bên hưởng lợi đầu tiên, với sự hợp nhất ngành và mức độ tập trung dự kiến sẽ tăng tốc. Sản lượng cathode pin natri-ion tháng 11 dự kiến tăng 9% so với tháng trước và tăng vọt 162% so với cùng kỳ năm ngoái.
II. Anode carbon cứng: Sản lượng giảm nhẹ 4% so với tháng trước, cửa sổ vận hành thử quyết định sản lượng cuối năm, mức độ sẵn sàng dự trữ tăng lên
1. Phía cung: Đơn hàng ở mức hàng trăm tấn, việc giao hàng chưa mở rộng quy mô
Trong tháng 10, thị trường vật liệu anode carbon cứng nhìn chung hoạt động ổn định, với sản lượng giảm nhẹ 4% so với tháng 9 và tăng vọt 186% so với cùng kỳ năm ngoái. Mặc dù hầu hết các doanh nghiệp nhận được đơn hàng ở mức hàng trăm tấn trong tháng 10, việc giao hàng thực tế vẫn chưa mở rộng quy mô do hạn chế về năng lực sản xuất—“có đơn mà không có hàng” là thực trạng hiện tại của phân khúc này.
2. Hoạt động doanh nghiệp: Tháng 10-tháng 11 là cửa sổ quan trọng trước khi tăng tốc, chiến lược tồn kho phân hóa
Từ hoạt động của doanh nghiệp, năng lực sản xuất của ngành vẫn chưa hoàn tất mở rộng trong nửa đầu năm, và các dây chuyền sản xuất tự sở hữu mới bước vào giai đoạn vận hành thử tập trung trong nửa cuối năm. Tháng 10-tháng 11 đã trở thành cửa sổ quan trọng để tinh chỉnh và chuẩn bị trước khi tăng tốc, với việc liệu có thể đạt được sản xuất ổn định trong tháng 12 hay không phụ thuộc rất nhiều vào kết quả vận hành thử của hai tháng này.
Về chiến lược tồn kho, mức độ sẵn sàng dự trữ của các doanh nghiệp đã tăng rõ rệt, nhưng các cách tiếp cận đã phân hóa:
- Phe dự trữ: Tồn kho an toàn đã được kéo dài đáng kể so với mức 3-5 ngày trước đây, với một số doanh nghiệp đã nắm giữ tồn kho ở mức hàng trăm tấn, xây dựng dự trữ trước khi nhu cầu năm tới được giải phóng;
- Phe tồn kho tối thiểu: Một số doanh nghiệp chỉ duy trì mức dự trữ tối thiểu 10-20 tấn, với lý do carbon cứng là vật liệu đa dụng với rủi ro bán lại thấp, không cần tồn kho lớn để chiếm dụng vốn.
3. Lộ trình công nghệ: Nhiều hướng song song, tiêu chuẩn chưa được quyết định, tính nhất quán vẫn là điểm đau cốt lõi
Về các lộ trình công nghệ, các hướng tiếp cận dựa trên sinh khối, dựa trên than đá và dựa trên nhựa đang tiến triển song song mà chưa có tiêu chuẩn thống nhất. Tính nhất quán của lộ trình sinh khối bị hạn chế bởi sự biến động của nguyên liệu tự nhiên, hiện là điểm đau lớn nhất; lộ trình dựa trên nhựa có tính nhất quán tốt hơn nhưng chi phí cao hơn; hơn nữa, các nhà sản xuất pin hàng đầu ở hạ nguồn vẫn đang trong giai đoạn xác nhận mẫu để chuyển đổi lộ trình, khiến tính bền vững của nhu cầu vẫn còn là dấu hỏi. Kết quả cạnh tranh lộ trình sẽ trực tiếp quyết định cục diện phân bổ đơn hàng trong vòng tiếp theo.
Triển vọng: Sản lượng carbon cứng tháng 11 dự kiến tăng 6% so với tháng trước và tăng vọt 197% so với cùng kỳ năm ngoái. Khi công suất thượng nguồn và hạ nguồn được giải phóng đồng thời và các kịch bản ứng dụng khác biệt hóa (nhiệt độ thấp, tốc độ xả cao) dần mở ra, các doanh nghiệp hàng đầu có lợi thế về năng lực giao hàng quy mô lớn, kiểm soát chi phí và xác nhận khách hàng dự kiến sẽ hưởng lợi trước, trong khi các nhà sản xuất vừa và nhỏ có công bố công suất không khớp với giao hàng thực tế sẽ đẩy nhanh việc rời khỏi thị trường.
III. Quan điểm và Tóm tắt của SMM
Dựa trên hiệu suất tháng 10 của cả hai mảng cực dương và cực âm, SMM xác định ba chủ đề chính:
Thứ nhất, ngành đã bước vào giai đoạn "đơn hàng xác nhận công suất". Tốc độ tăng trưởng cao 260% và 186% so với cùng kỳ cho thấy câu chuyện phía cầu của pin natri-ion đang hiện thực hóa, nhưng thực tế việc tăng tốc sản xuất cực âm không đạt kỳ vọng và carbon cứng "có đơn nhưng không có hàng" cũng rõ ràng không kém—quý 4 là phép thử cho năng lực giao hàng thực sự của các doanh nghiệp, và khoảng cách giữa công suất quảng cáo và sản lượng thực tế sẽ được thị trường định giá.
Thứ hai, hệ thống giá đang bị ép từ hai đầu bởi chi phí và biên lợi nhuận đảo ngược. Giá sắt phosphate ở mức 16.000 nhân dân tệ/tấn cao hơn đáng kể so với phạm vi hợp lý 12.000-13.000 nhân dân tệ/tấn, các đơn hàng tiền chất lớn đã gần chạm đường chi phí, và một số đơn hàng phía khách hàng cực âm đang thua lỗ với biên lợi nhuận đảo ngược—lợi nhuận chuỗi ngành đang bị ép từ hai đầu bởi nguyên liệu thượng nguồn và khách hàng hạ nguồn, khiến bố trí tích hợp (tự xây dựng sắt phosphate, liên doanh vận hành hóa chất axit phosphoric) trở thành lựa chọn chung của các doanh nghiệp hàng đầu.
Thứ ba, việc rời khỏi thị trường và hợp nhất sẽ là chủ đề chủ đạo từ quý 4 đến năm sau. Đơn hàng tập trung vào các doanh nghiệp hàng đầu, môi trường tài chính thắt chặt và mức độ hoàn thành cam kết công suất phân hóa, tác động tổng hợp của ba yếu tố này đồng nghĩa các công ty có quy mô công suất, lợi thế chi phí tích hợp và cơ cấu khách hàng chất lượng sẽ hưởng lợi trước; ngược lại, những bên tham gia có tuyên bố công suất phóng đại và tiến độ giao hàng chậm trễ sẽ nhanh chóng bị gạt ra ngoài lề. Sản lượng cathode và carbon cứng tháng 11 dự kiến tăng lần lượt 9% và 6% so với tháng trước, và ngành sẽ đẩy nhanh vòng sàng lọc đầu tiên trong bối cảnh tăng trưởng sản lượng và giá suy yếu cùng tồn tại.
Nhóm Nghiên cứu Năng lượng Mới SMM
Lyu Yanlin 021-20707875