SMM, ngày 3 tháng 11:
I. Giá cả: Giá tiếp tục tăng vào cuối tháng 10
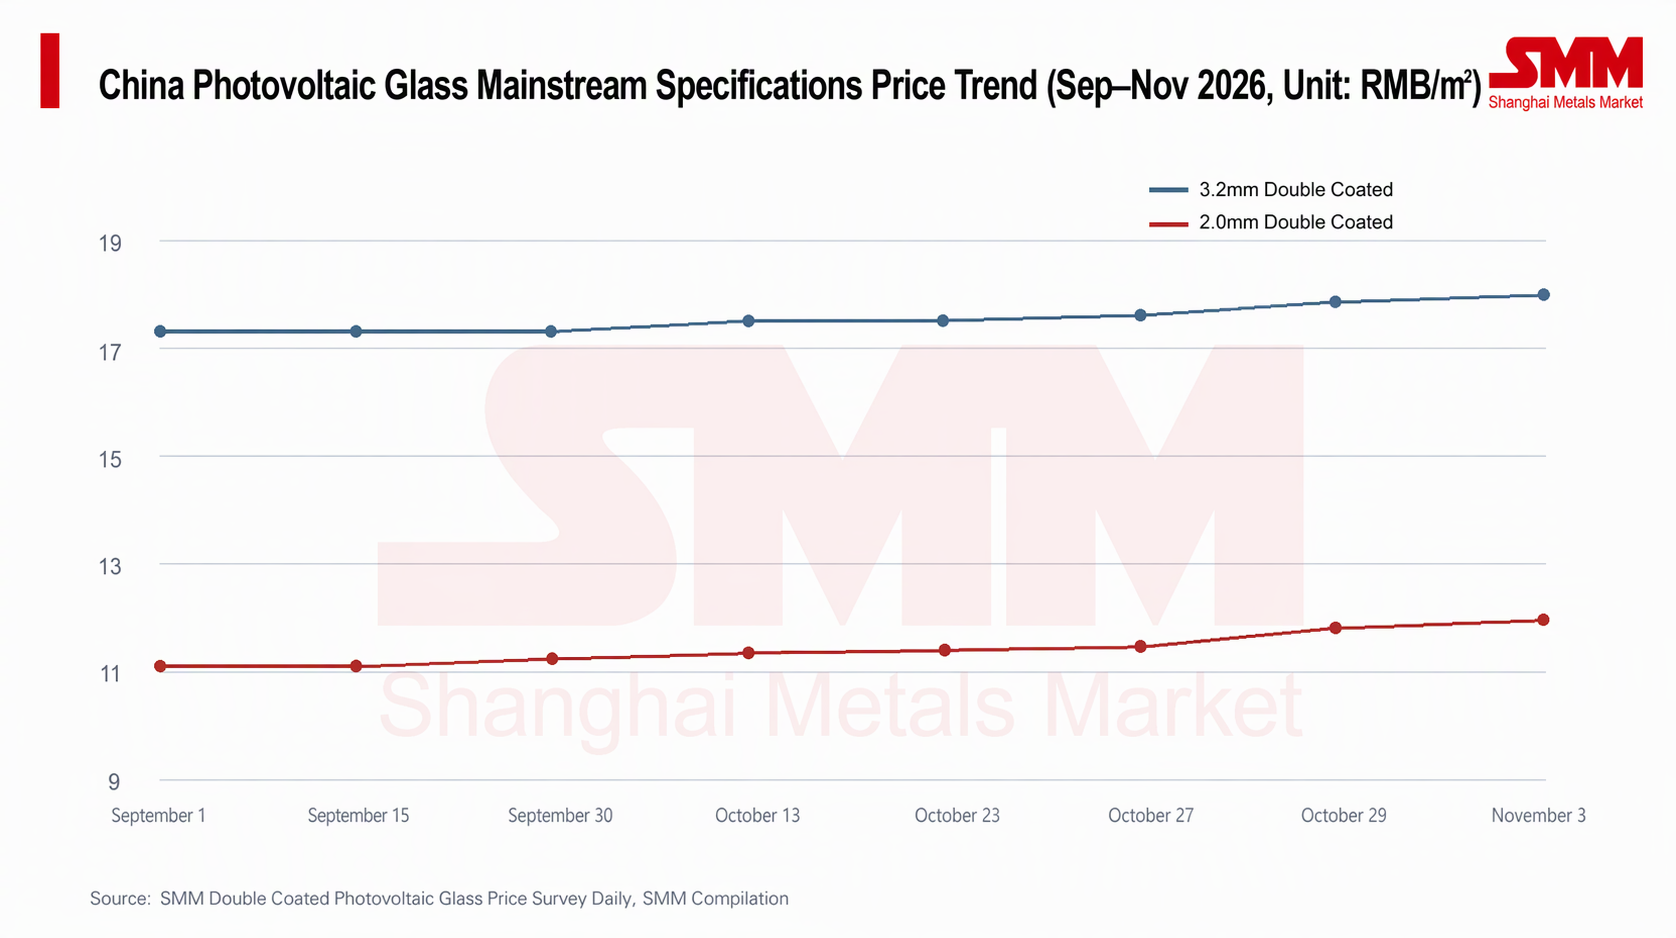
Trong tháng 9 năm 2026, giá kính quang điện nhìn chung ở giai đoạn bình ổn: giá trung bình kính phủ hai lớp 3,2mm giữ ổn định ở mức 17,3 nhân dân tệ/m², trong khi kính phủ hai lớp 2,0mm tăng chậm từ 11,1 nhân dân tệ/m² lên 11,25 nhân dân tệ/m². Bước ngoặt xuất hiện vào cuối tháng 10—bắt đầu từ khoảng ngày 26 tháng 10, báo giá của cả hai quy cách bước vào kênh tăng nhanh: kính 3,2mm tăng từ 17,5 nhân dân tệ/m² lên 18,0 nhân dân tệ/m² vào ngày 3 tháng 11, và kính 2,0mm tăng từ 11,4 nhân dân tệ/m² lên 11,95 nhân dân tệ/m², tăng lần lượt 2,9% và 4,8% trong khoảng một tuần, khi động lực phục hồi tích lũy trước đó được giải phóng tập trung.
Từ đầu tháng 9 đến nay, kính phủ hai lớp 3,2mm đã tăng lũy kế khoảng 4,0% (17,3→18,0 nhân dân tệ/m²), và kính phủ hai lớp 2,0mm tăng lũy kế khoảng 7,7% (11,1→11,95 nhân dân tệ/m²). Độ co giãn giá của kính 2,0mm gần gấp đôi so với kính dày, kéo dài xu hướng hỗ trợ nhu cầu mạnh hơn từ các kịch bản kính kép và phân tán.
Từ góc độ báo giá, phạm vi báo giá thị trường đã dịch chuyển lên tổng thể: kính phủ hai lớp 3,2mm được báo ở mức 17,5–18,5 nhân dân tệ/m² và kính phủ hai lớp 2,0mm ở mức 11,5–12,2 nhân dân tệ/m². Tuy nhiên, mức tăng giá hiện tại chủ yếu là báo giá cao hơn, và giao dịch thực tế vẫn chưa hoàn toàn theo kịp; mức độ chấp nhận giá cao hơn của phía hạ nguồn vẫn còn phải chờ xem.
II. Tồn kho: Tiếp tục giảm, nhưng chu kỳ mặc cả đang đến gần
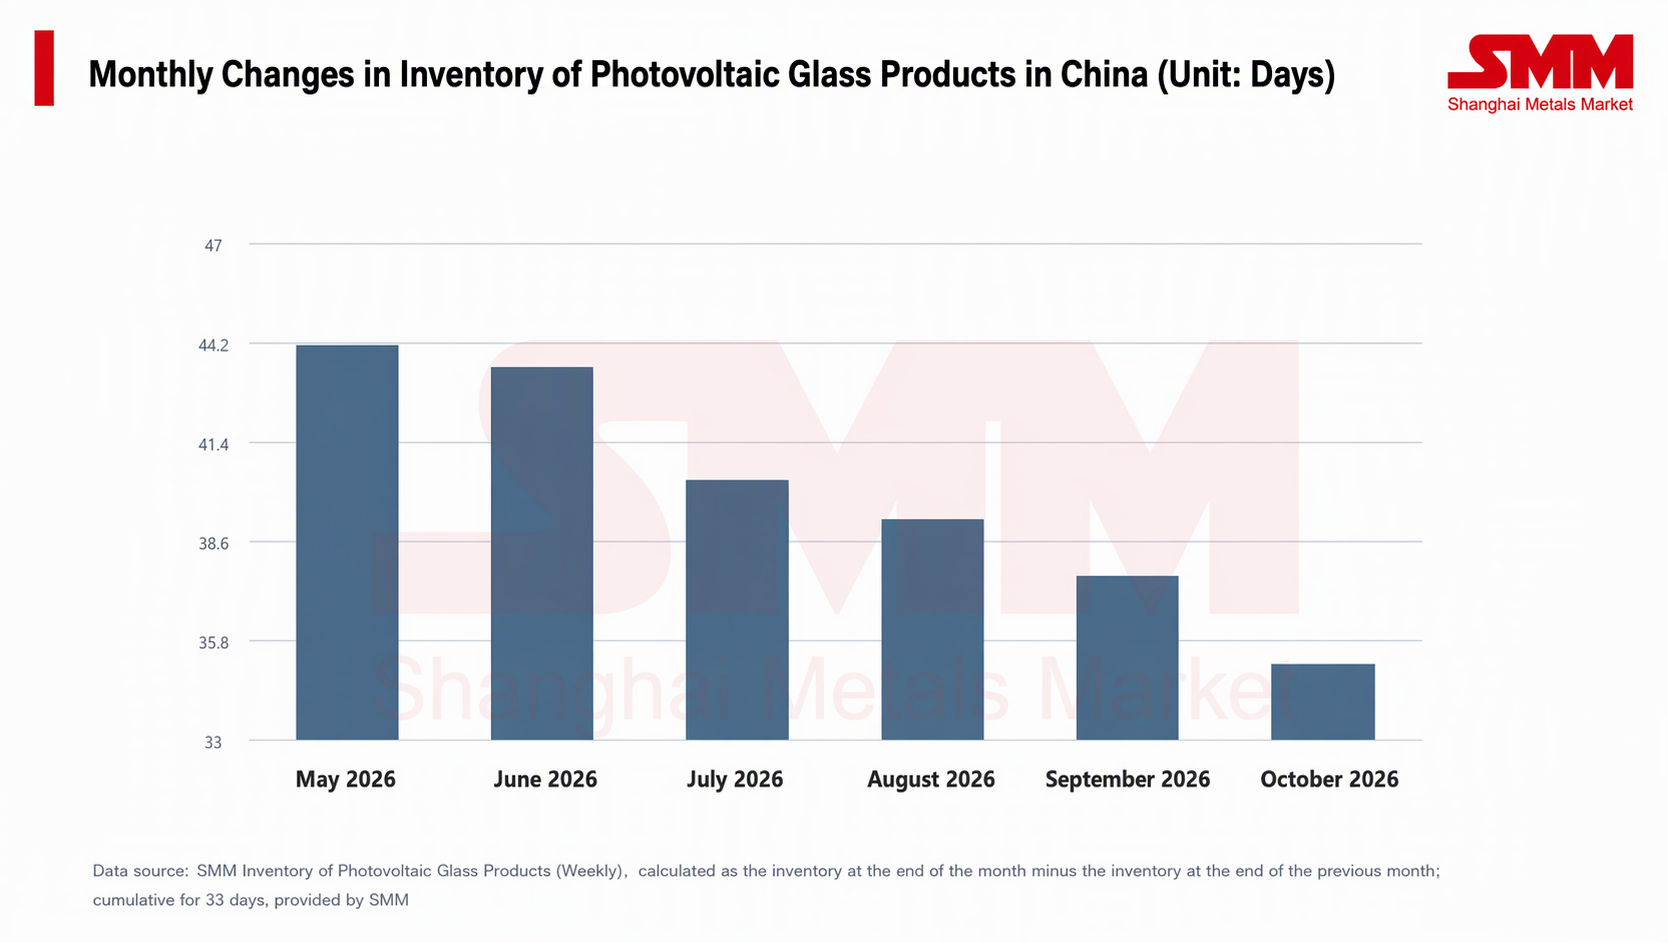
Tính bền vững của đợt tăng giá liên quan trực tiếp đến diễn biến tồn kho. Kể từ mức đỉnh giữa năm, tồn kho thành phẩm kính quang điện nhìn chung đã theo quỹ đạo giảm, với xu hướng giảm tồn kho rõ ràng. Đến cuối tháng 10, số ngày tồn kho đã giảm xuống còn khoảng 35 ngày, giảm hơn 20% so với đỉnh giữa năm (khoảng 46 ngày). Tuy nhiên, quá trình giảm tồn kho không diễn ra suôn sẻ: vào đầu tháng 10, tồn kho từng có một đợt phục hồi theo tuần, phản ánh những biến động liên tục trong sự khớp giữa tốc độ tiêu thụ hạ nguồn và nhịp độ lịch sản xuất.
Đáng chú ý hơn, hoạt động giao dịch gần đây đã suy yếu nhẹ ở mức biên, và thị trường dự kiến sẽ bước vào giai đoạn mặc cả giá gay gắt, với tốc độ xuất hàng có khả năng chậm lại theo từng giai đoạn. Điều này có nghĩa là hiệu ứng “kho dự trữ” của hàng tồn kho vẫn chưa được loại bỏ hoàn toàn—một khi nhu cầu suy yếu nhẹ, áp lực tồn kho lên giá sẽ tái xuất hiện, hạn chế độ dốc tăng của giá.
III. Nguồn cung: Cắt giảm sản lượng và ngừng sản xuất tiếp diễn, chủ động thu hẹp phía cung
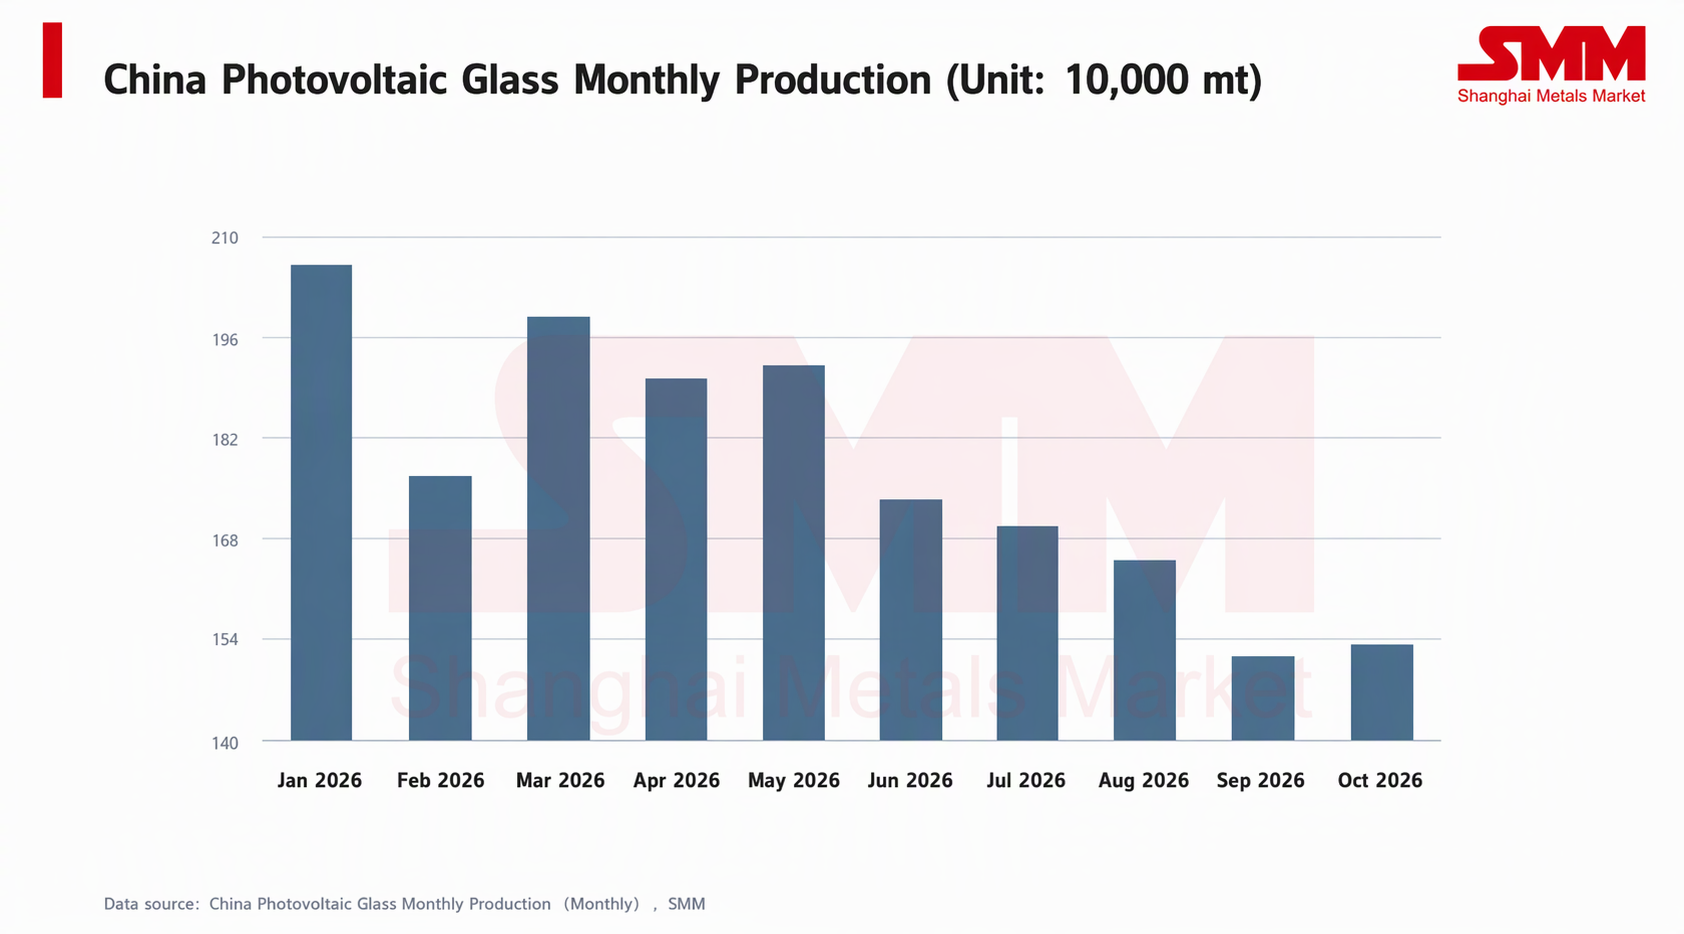
Nền tảng cơ bản cho đợt phục hồi giá lần này nằm ở sự thu hẹp đáng kể từ phía cung. Sản lượng kính quang điện hàng tháng đã liên tục giảm kể từ đỉnh mùa xuân, rơi xuống mức thấp nhất từ đầu năm đến nay vào tháng 9 và về cơ bản đi ngang trong tháng 10. Trong khi đó, tỷ lệ vận hành gần đây chịu ảnh hưởng bởi số ngày sản xuất ít hơn và việc cắt giảm, ngừng sản xuất sớm hơn ở các doanh nghiệp hàng đầu, nguồn cung tháng 11 dự kiến sẽ lại giảm nhẹ, với công suất đang vận hành cũng thu hẹp theo.
Trong bối cảnh không có sự tăng đột biến bất ngờ của nhu cầu, khoảng trống nguồn cung do chủ động cắt giảm sản lượng tạo ra là yếu tố then chốt giúp giá hiện tại giữ được trong phạm vi phục hồi. Nhưng chính vì phía cung chủ yếu dựa vào “thu hẹp chủ động”, độ co giãn của nó là khá lớn—một khi giá phục hồi lên trên đường chi phí tiền mặt và ý định nối lại sản xuất tại các dây chuyền sửa chữa nguội mạnh lên, việc bổ sung sản lượng sẽ trực tiếp làm suy yếu đà tăng. Đây là biến số cần được theo dõi sát trong thời gian tới.
IV. Hỗ trợ chi phí: Giá nhiên liệu tăng mạnh tạo sàn
Về khí tự nhiên, là nhiên liệu cốt lõi cho các lò nung, giá của nó đã đi lên liên tục từ tháng 8 mà không hề chậm lại: lấy giá trung bình tại thị trường LNG Hà Bắc làm ví dụ, vào đầu tháng 8 ở mức khoảng 5.600 nhân dân tệ/tấn và tiếp tục leo lên trên 7.900 nhân dân tệ/tấn vào đầu tháng 11, tăng lũy kế khoảng 40%. Giá vẫn tiếp tục tăng vọt từ tháng 10 đến nay, trở thành động lực tăng nổi bật nhất đối với chi phí kính thời gian gần đây. Mặc dù LNG Hà Bắc phản ánh nhiều hơn giá nguồn khí điều tiết đỉnh giao ngay và có chênh lệch với khí đường ống theo hợp đồng dài hạn mà các doanh nghiệp kính ký kết, xu hướng của nó rõ ràng cho thấy nguồn cung khí thắt chặt hơn và trung tâm chi phí nhiên liệu cao hơn khi mùa sưởi ấm đến gần.
V. Triển vọng: Báo giá dịch chuyển lên cao nhưng mức truyền dẫn hạn chế; củng cố với xu hướng tăng nhẹ chiếm ưu thế
Bước sang tháng 11, mâu thuẫn cốt lõi của giá kính đã chuyển từ “liệu có thể tăng hay không” sang “có thể tăng cao đến đâu”. " Tại cuộc họp doanh nghiệp cuối tháng, đã thống nhất đồng loạt nâng báo giá cho các đơn hàng mới tháng 11, trong đó một số quy cách (như phủ một lớp 2.0mm) dự kiến giữ giá ở mức 11,5 nhân dân tệ/m², và mức báo giá nhìn chung đã tăng đáng kể. Dữ liệu của SMM cho thấy giá trung bình thực tế của kính phủ hai lớp đầu tháng 11 tiếp tục tăng so với tháng 10.
Tuy nhiên, cần nhận thức rõ rằng việc truyền tải mức tăng giá đến người dùng cuối không hề suôn sẻ. Giá module gần đây yếu và các nhà sản xuất module tiếp tục gây sức ép giảm giá nguyên liệu, cho thấy mức chấp nhận thấp đối với kính giá cao; giao dịch thực tế chưa hoàn toàn theo kịp mức báo giá cao hơn. Đồng thời, sản lượng module theo kế hoạch chưa có tăng trưởng đáng kể, thiếu lực kéo từ phía cầu. Do đó, giá kính tháng 11 nhiều khả năng sẽ thể hiện mô hình dao động "giữ vững ở mức cao, dễ tăng hơn giảm, nhưng dư địa tăng hạn chế":
Một mặt, hỗ trợ chi phí mạnh hơn (đặc biệt là nhiên liệu), việc tiếp tục cắt giảm sản lượng và ngừng hoạt động ở phía cung, cùng với quá trình giảm tồn kho đang diễn ra tạo thành mức sàn giá, khiến dư địa giảm hạn chế. Mặt khác, sự phản kháng từ phía module và sản lượng theo kế hoạch yếu tạo thành mức trần, và thị trường sắp bước vào chu kỳ thương lượng gay gắt với tốc độ xuất hàng có khả năng chậm lại, hạn chế mức tăng thêm. Nếu sản lượng module theo kế hoạch phục hồi hoặc giá nhiên liệu tiếp tục tăng vọt, dư địa tăng dự kiến sẽ mở ra; ngược lại, nếu áp lực giá từ phía module truyền tải sâu hơn và các dây chuyền sửa chữa nguội có dấu hiệu nối lại sản xuất, giá có thể quay lại dao động ở mức cao.