Theo SMM, giá giao ngay lithium carbonate cấp pin năm 2026 diễn biến theo hình chữ V ngược: bình quân quý 1 là 154.400 NDT/tấn; quý 2 tăng vọt lên 171.900 NDT/tấn (ngày 13/5 có lúc chạm mức cao nhất năm là 200.500 NDT/tấn), đánh dấu đỉnh giá của đợt phục hồi “chu kỳ mới” này. Tuy nhiên, sang quý 3, giá không giữ được mức cao và giảm xuống còn 147.500 NDT/tấn, giảm 14,2% so với quý trước; lithium hydroxide cấp pin (hạt thô) cũng giảm từ 158.400 NDT/tấn xuống 135.400 NDT/tấn. Sau tháng 10, đà giảm càng tăng tốc; ngày 30/10, giá giao ngay lithium carbonate đã giảm xuống khoảng 90.000 NDT/tấn, thấp hơn khoảng 38% so với bình quân quý 3. Điểm uốn giá đạt đỉnh rồi giảm đã xuất hiện, nhưng trong báo cáo quý 3 vừa công bố, điều này thể hiện “độ trễ” và “khoảng cách nhiệt độ” điển hình: vì báo cáo phản ánh kết quả lũy kế ba quý đầu năm, hầu hết doanh nghiệp vẫn được hưởng lợi từ mức tăng trưởng cao so với cùng kỳ nhờ giá tăng nửa đầu năm; nhưng nếu chỉ xét riêng quý 3, dấu hiệu lợi nhuận giảm so với quý trước và trích lập dự phòng giảm giá hàng tồn kho đã xuất hiện. Báo cáo quý 3 không chỉ là bản tổng kết sự bùng nổ nửa đầu năm, mà còn phản ánh những dấu chân đầu tiên của suy thoái chu kỳ.
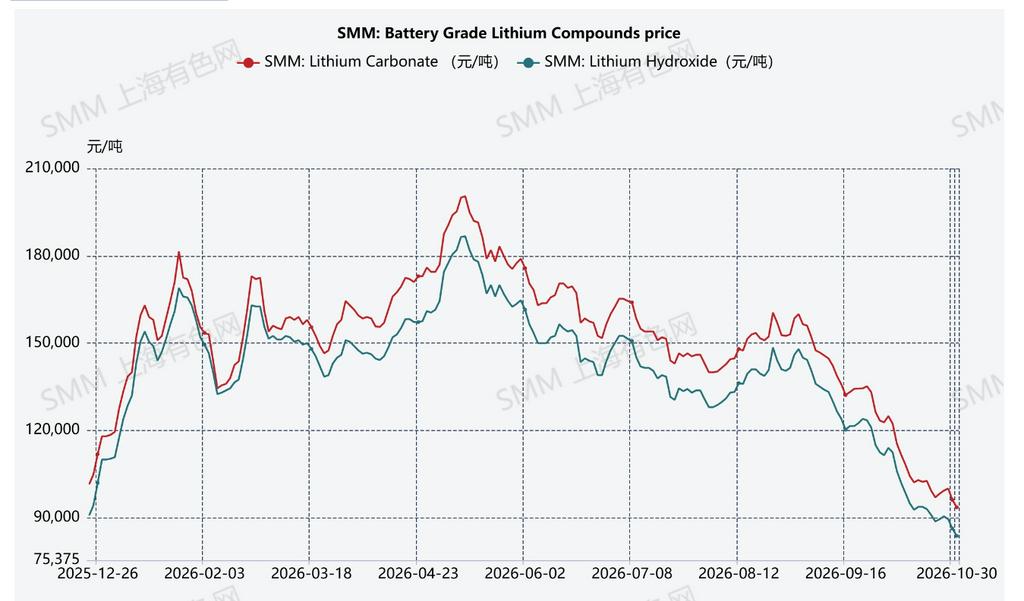
1: Giá giao ngay bình quân quý của muối lithium cấp pin (SMM, NDT/tấn)
I. Truyền dẫn theo bậc thang: đường lan truyền của đà giảm giá dọc chuỗi
Xét theo biên lợi nhuận gộp, chuỗi pin lithium thể hiện độ dốc lớn: biên lợi nhuận gộp tổng thể nửa đầu năm của Tianqi Lithium là 64,4%, riêng mảng khai thác lithium lên tới 74%; biên lợi nhuận gộp mảng lithium carbonate của Zangge Mining là 73,3%; khâu chế biến muối lithium giảm xuống 27%-42% (Ganfeng Lithium 27,4%, Chengxin Lithium 27,1%, Tianhua New Energy 35,5%); vật liệu cathode chỉ 5%-14%; còn khâu cell pin là 12%-23%. Độ dốc này quyết định thứ tự nhạy cảm lợi nhuận khi đà giảm giá ập đến.
Trong quý 3, ngoại trừ Zangge Mining (77% lợi nhuận đến từ thu nhập đầu tư từ mỏ đồng liên kết), lợi nhuận ròng quý đơn của các công ty thượng nguồn nhìn chung giảm so với quý trước: Tianqi Lithium -43%, Ganfeng Lithium -68%, Tianhua New Energy -83%; Sichuan New Energy Power chuyển sang lỗ quý đơn 131 triệu NDT sau khi trích lập giảm giá hàng tồn kho. Sự phân hóa cũng rất rõ: Salt Lake Industry, với nguồn tài nguyên chi phí thấp tự có, chỉ giảm khoảng -12% so với quý trước, và Yongxing Materials vẫn lãi 419 triệu NDT trong quý đơn; trong khi các nhà chế biến phụ thuộc quặng mua ngoài chuyển thẳng từ lợi nhuận thu hẹp sang trích lập lỗ. Các công ty có tài nguyên chi phí thấp tự có thể hiện khả năng chống chịu lợi nhuận mạnh hơn trong đợt giảm giá này.
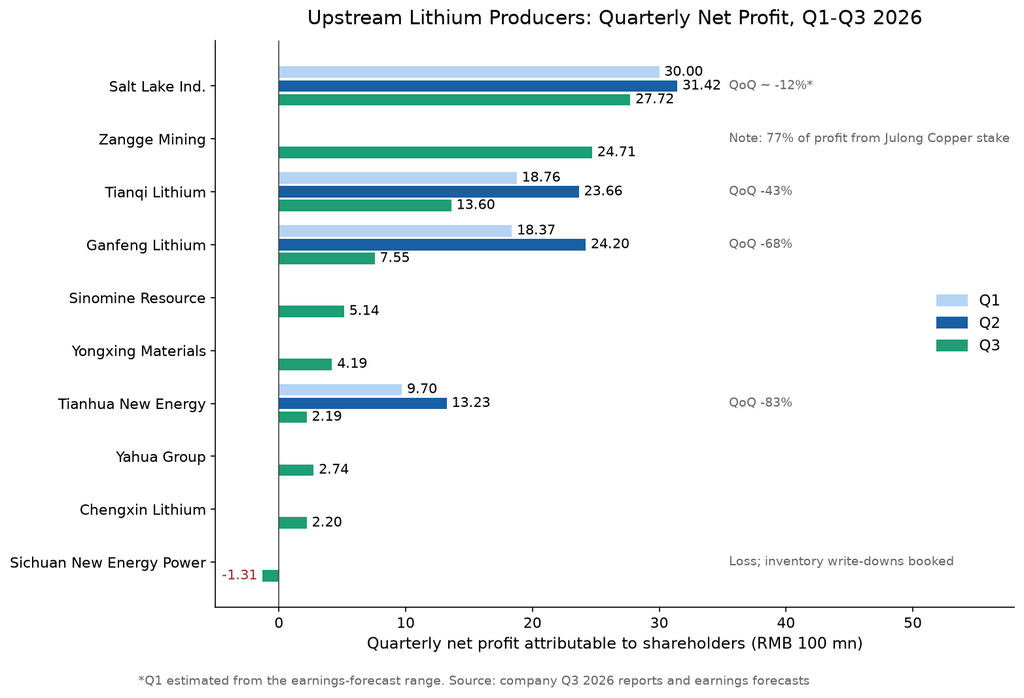
2: Lợi nhuận ròng quý đơn của các công ty tài nguyên thượng nguồn (triệu NDT)
II. Tiền mặt và hàng tồn kho: lăng kính thứ hai ngoài báo cáo kết quả kinh doanh
Đáng chú ý hơn mức giảm lợi nhuận so với quý trước là sự phân kỳ giữa dòng tiền và hàng tồn kho. Lợi nhuận ròng ba quý đầu năm của Dynanonic là 620 triệu NDT, tăng 213% so với cùng kỳ, nhưng dòng tiền thuần từ hoạt động kinh doanh là -2,14 tỷ NDT, xấu đi 106% so với cùng kỳ, riêng quý 3 dòng tiền ra ròng là 910 triệu NDT; dòng tiền hoạt động trên sổ sách của Hunan Yuneng là -860 triệu NDT (sau khi loại trừ hối phiếu dùng để thanh toán tài sản dài hạn, thực tế là +2,53 tỷ NDT; bản thân việc sử dụng hối phiếu phản ánh sự thắt chặt trong chuỗi tiền mặt). Sự phân kỳ giữa dòng tiền thuần hoạt động và lợi nhuận ròng cho thấy một phần lợi nhuận đang bị kẹt trong hàng tồn kho và khoản phải thu.
Cùng với áp lực dòng tiền, dấu hiệu trích lập giảm giá hàng tồn kho đã xuất hiện rải rác trong báo cáo quý 3: Dynanonic ghi nhận lỗ trích lập giảm giá tài sản 64,7697 triệu NDT trong quý 3 (toàn bộ là giảm giá hàng tồn kho), và hàng tồn kho cuối quý 3 là 2,26 tỷ NDT, tăng 82% so với đầu năm; Easpring ghi nhận trích lập giảm giá hàng tồn kho 56,2195 triệu NDT trong ba quý đầu năm; trích lập giảm giá hàng tồn kho ba quý đầu năm của Ronbay Technology khoảng 110 triệu NDT; trích lập giảm giá hàng tồn kho ba quý đầu năm của Hunan Yuneng là 27,6937 triệu NDT (khoản trích lập lớn hơn cùng kỳ đến từ dự phòng nợ xấu khoản phải thu 260 triệu NDT).
So với giá giao ngay khoảng 90.000 NDT/tấn cuối tháng 10 và chi phí kết chuyển cuối tháng 9, toàn chuỗi quả thực đối mặt với áp lực kiểm tra giảm giá nhất định. Nhưng đây không phải là sự xấu đi tuyến tính một chiều: nếu một số công ty đẩy nhanh vòng quay hàng tồn kho trong quý 4, và một số hàng xuất theo giá khóa có thể sau đó được hoàn nhập giảm giá, quy mô trích lập trong mùa báo cáo năm sẽ phụ thuộc vào giá bán thực tế và việc thực hiện hợp đồng. Các khoản trích lập giảm giá trong báo cáo quý 3 là phản ánh tạm thời dựa trên giá thị trường cuối tháng 9; đánh giá sau đó vẫn cần kết hợp diễn biến giá quý 4 và tốc độ vòng quay.
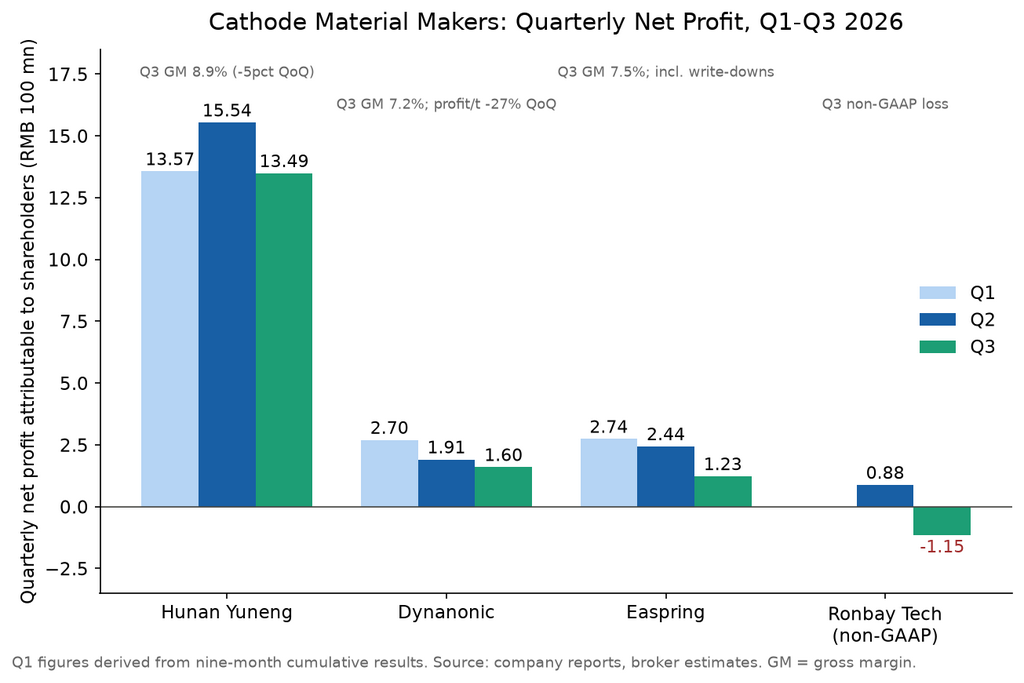
3: Lợi nhuận ròng quý đơn của các công ty vật liệu cathode (triệu NDT)
Một tín hiệu khác đến từ phía cell pin. Dòng tiền hoạt động của CATL co lại rõ rệt trong quý 3; công ty giải thích là do chủ động rút ngắn thời hạn thanh toán cho nhà cung cấp và tăng cường hỗ trợ trả trước cùng tài trợ R&D. Sự nhượng bộ của công ty dẫn đầu về pin đối với thượng nguồn thông qua điều khoản thanh toán và hỗ trợ tài chính vừa giải thích mức giảm biên lợi nhuận gộp quý đơn từ 23,15% xuống 20,69%, vừa phản ánh sự dịch chuyển quyền thương lượng trong chuỗi từ thượng nguồn về trung và hạ nguồn.
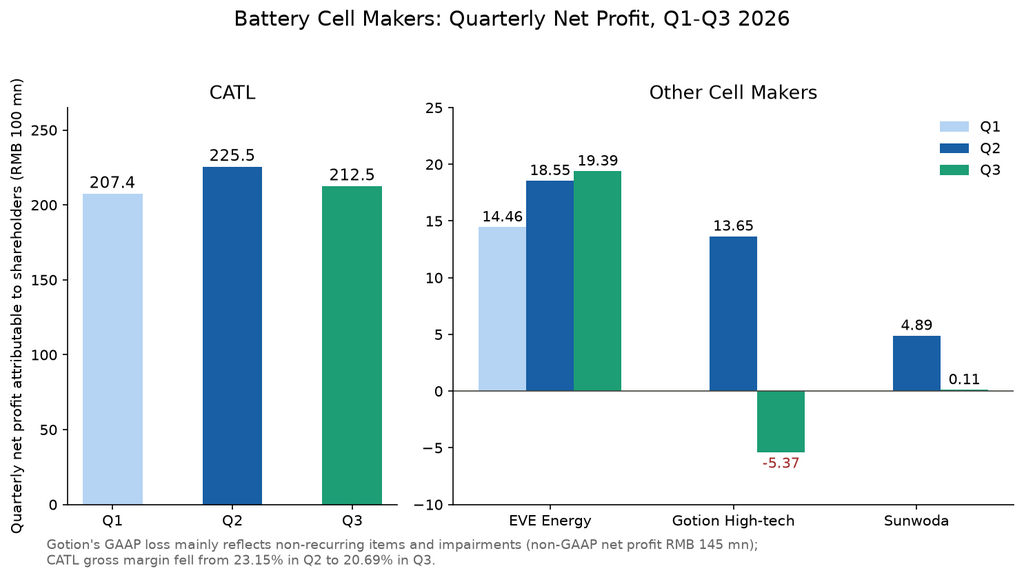
4: Lợi nhuận ròng quý đơn của các công ty cell pin (triệu NDT)
III. Từ hiện thực hóa mở rộng công suất đến tái cân bằng lượng-giá: điều kiện đo lường
Từ doanh số quý đơn trong báo cáo quý 3, một số công ty quả thực đạt được đường cong tăng trưởng ấn tượng: doanh số lithium carbonate quý 3 của Zangge Mining tăng 93% so với quý trước; doanh số quý đơn của Hunan Yuneng là 449.000 tấn, tăng 47,5% so với cùng kỳ; lượng xuất hàng của Dynanonic tăng 15% so với quý trước. Nhưng đây không đơn giản là chiến lược ép buộc để bù đắp đà giảm giá. Xét theo nhịp ngành, quý 3 vốn là giai đoạn tăng tốc của một số công suất mới trong chuỗi, cộng với nhu cầu cao và kỳ vọng cao vào mùa cao điểm cùng việc xuất khẩu dồn trước; về bản chất là sự hiện thực hóa các kế hoạch mở rộng trong chu kỳ mới.
Bài kiểm tra áp lực thực sự diễn ra ở quý 4. Khi giá giao ngay lithium carbonate phá vỡ mức 100.000 NDT/tấn và tiến gần 90.000 NDT/tấn, giá đã giảm khoảng một phần ba so với bình quân quý 3 là 147.500 NDT/tấn. Nếu các công ty cố dựa vào “lượng bù giá” để duy trì quy mô doanh thu, doanh số cần đạt mức tăng gần 50% so với quý trước, điều cực kỳ khó khăn trong điều kiện công suất sử dụng và nhu cầu hiện tại.
Từ dữ liệu theo dõi lịch sản xuất mới nhất, tín hiệu phía cầu cũng đang thay đổi trong quý 4. Khâu cell pin năng lượng nhìn chung đi ngang, tăng nhẹ hoặc giảm nhẹ trong quý 4, với xu hướng giảm tồn kho cuối năm rõ rệt; trước đó, tồn kho cao khiến các công ty dẫn đầu cắt giảm lịch sản xuất; tăng trưởng vật liệu cathode LFP giảm tốc, và vật liệu cathode ternary giảm rõ rệt; mặc dù lịch sản xuất cell lưu trữ năng lượng vẫn duy trì tăng nhẹ dần, nhưng khó bù đắp hoàn toàn sự yếu kém ở phía pin năng lượng. Điều này có nghĩa là logic tăng trưởng lượng đối mặt với ràng buộc khách quan sau khi mùa cao điểm đạt đỉnh, và xác suất quý 4 trở thành điểm thấp nhất của lợi nhuận báo cáo cả năm tăng lên.
IV. Biến số cấu trúc trong đà giảm giá
Đợt suy giảm này không phải là sự suy giảm trên diện rộng. Mảng lưu trữ năng lượng hiện là biến số phòng hộ tương đối mạnh trong chuỗi: lượng xuất hàng pin lưu trữ năng lượng ba quý đầu năm của EVE Energy là 67,5 GWh, tăng 39% so với cùng kỳ, và lợi nhuận ròng quý 3 tăng 4,5% so với quý trước ngược dòng. Từ dữ liệu tần suất cao, tỷ lệ sử dụng lưu trữ năng lượng quy mô lớn trong nước vẫn ở mức cao và nhu cầu ổn định; lịch sản xuất cell lưu trữ năng lượng tương đối ổn định trong tất cả các phân khúc (duy trì tăng nhẹ so với quý trước từ tháng 10 đến tháng 12), thể hiện xu hướng độc lập nhất định. Ngoài ra, một số phân khúc vật liệu phụ trợ và vật liệu đặc biệt có lợi nhuận tốt hơn nhờ hợp nhất nguồn cung hoặc mất cân đối cung-cầu cụ thể, ví dụ giá phụ gia VC tăng lũy kế 53% trong quý 3, và lợi nhuận ròng quý đơn của Huasheng Lithium là 313 triệu NDT, tăng 800,58% so với cùng kỳ.
Đà giảm giá lithium phân phối lại lợi nhuận dọc chuỗi: luyện quặng mua ngoài bị ảnh hưởng đầu tiên; các công ty tích hợp hàng đầu co lại nhưng nhìn chung ổn định; vật liệu cathode bị ảnh hưởng bởi hàng tồn kho giá cao; khâu cell pin được hưởng lợi từ chi phí giảm. Các biến số quyết định sự phân hóa doanh nghiệp đang dịch chuyển từ hướng giá sang nguồn tài nguyên, quản lý hàng tồn kho và kỷ luật dòng tiền.
V. Kết luận và triển vọng quý 4
Nhìn về quý 4, ba manh mối ngành đáng theo dõi: thứ nhất, trong bối cảnh nguồn cung khâu muối lithium thượng nguồn tiếp tục tăng, hàng tồn kho tích lũy và áp lực lợi nhuận quặng mua ngoài, quy mô thực tế của trích lập giảm giá hàng tồn kho và dự phòng, đặc biệt đối với các công ty có tỷ trọng quặng mua ngoài cao; thứ hai, sau khi nhu cầu vật liệu cathode và các phân khúc khác giảm và điều chỉnh, tiến độ giảm tồn kho của chuỗi và rủi ro giảm tiếp đối với lịch sản xuất, đặc biệt là các phân khúc trung nguồn chịu ảnh hưởng bởi nguồn cung lá đồng thắt chặt và áp lực giá từ hạ nguồn; thứ ba, hiệu ứng lan truyền của việc cắt giảm lịch sản xuất của các công ty dẫn đầu về pin đến lịch sản xuất vật liệu trung nguồn. Khi phía cell pin bắt đầu dùng dòng tiền để duy trì hệ sinh thái công nghiệp, vị trí chu kỳ thường sâu hơn so với những gì giá cả thể hiện. Đáy giá lithium chưa được xác nhận, nhưng báo cáo tài chính của chuỗi đã phản ánh trước suy thoái so với giá.