01 Sản xuất và tiêu thụ
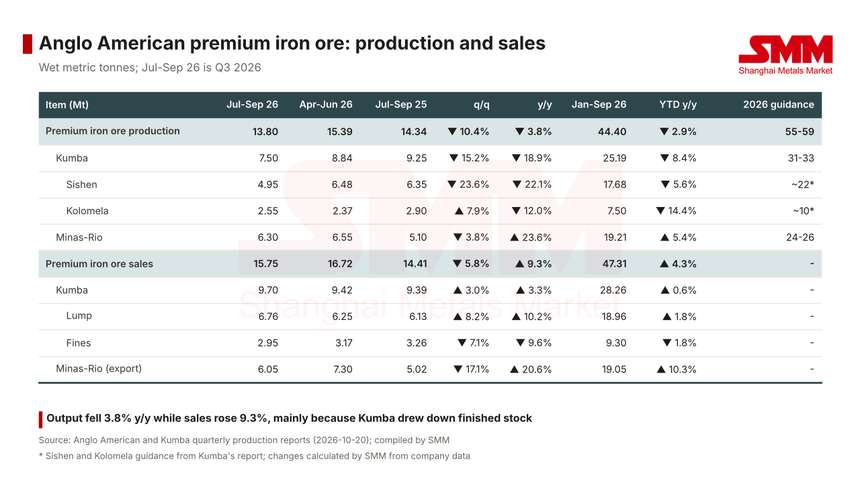
Tổng cộng: Sản lượng quặng sắt cao cấp quý 3 đạt 13,80 triệu tấn, giảm 3,8% so với cùng kỳ và giảm 10,4% so với quý trước. Lượng tiêu thụ đạt 15,75 triệu tấn, tăng 9,3% so với cùng kỳ và giảm 5,8% so với quý trước. Sản lượng lũy kế từ đầu năm đạt 44,40 triệu tấn, giảm 2,9%, và lượng tiêu thụ đạt 47,31 triệu tấn, tăng 4,3%.
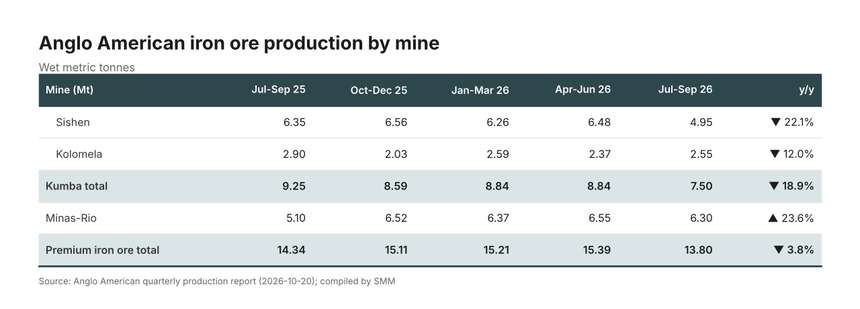
Kumba: Sản lượng đạt 7,50 triệu tấn, giảm 18,9% so với cùng kỳ và giảm 15,2% so với quý trước. Sishen sản xuất 4,95 triệu tấn, giảm 22,1%, được công ty cho là do kế hoạch dừng nhà máy DMS để đấu nối chính UHDMS. Theo báo cáo của Kumba, sản lượng từ nhà máy JIG của Sishen tăng 24% so với quý trước lên 3,1 triệu tấn, bù đắp một phần mức giảm. Kolomela sản xuất 2,55 triệu tấn, giảm 12,0% so với cùng kỳ do nguyên liệu đầu vào nhà máy thấp, nhưng tăng 7,9% so với quý trước.
Minas-Rio: Sản lượng đạt 6,30 triệu tấn, tăng 23,6% so với cùng kỳ và giảm 3,8% so với quý trước. Công ty cho biết mức sẵn sàng của nhà máy cao hơn sau đợt dừng theo kế hoạch để kiểm tra đường ống trong quý cùng kỳ năm trước.
Kế hoạch: Kế hoạch sản lượng cả năm không đổi ở mức 55-59 triệu tấn, trong đó Kumba 31-33 triệu tấn và Minas-Rio 24-26 triệu tấn.
02 Cơ cấu sản phẩm và hoạt động
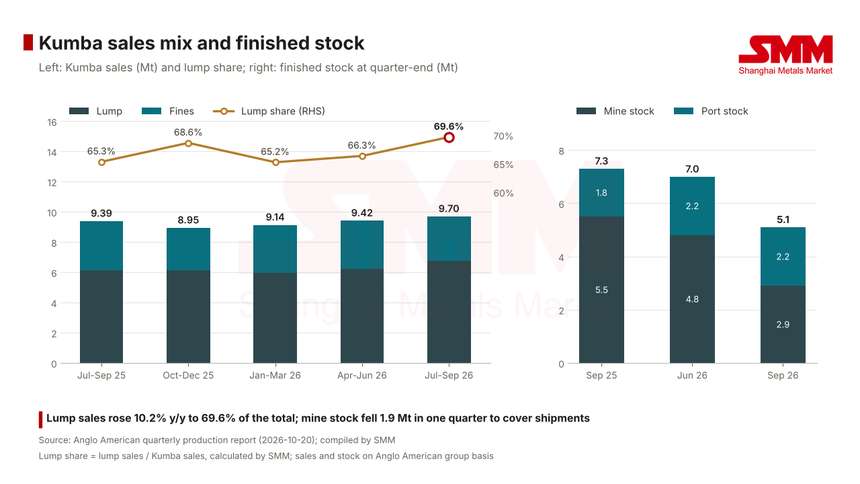
Tỷ trọng quặng cục: Kumba tiêu thụ 9,70 triệu tấn trong quý 3, tăng 3,3% so với cùng kỳ. Lượng quặng cục tiêu thụ đạt 6,76 triệu tấn, tăng 10,2%, và quặng mịn đạt 2,95 triệu tấn, giảm 9,6%. Quặng cục chiếm 69,6% lượng tiêu thụ của Kumba, so với 66,3% trong quý 2 và 65,3% cùng kỳ năm trước (tính từ dữ liệu công ty). Tỷ lệ quặng cục:quặng mịn lũy kế từ đầu năm là 67:33, so với 66:34 cùng kỳ năm trước. Kumba cho biết đã điều chỉnh cơ cấu sản phẩm để đáp ứng mức phí quặng cục cao.
Giảm tồn kho: Lượng tiêu thụ quý 3 của Kumba vượt sản lượng khoảng 2,2 triệu tấn, phần chênh lệch được bù đắp bằng tồn kho thành phẩm. Tồn kho thành phẩm giảm xuống 5,1 triệu tấn từ 7,0 triệu tấn cuối quý 2. Tồn kho tại mỏ giảm xuống 2,9 triệu tấn (quý 2: 4,8 triệu tấn) và tồn kho tại cảng đi ngang ở mức 2,2 triệu tấn. Kumba báo cáo lượng quặng vận chuyển bằng đường sắt đến cảng giảm 8% so với cùng kỳ xuống 9,4 triệu tấn, trong đó khoảng 0,4 triệu tấn bị mất do trật bánh. Công ty cho biết tồn kho thành phẩm cao tại cảng Vịnh Saldanha hỗ trợ việc xếp hàng lên tàu hiệu quả.
Minas-Rio: Lượng xuất khẩu quặng mịn cấp liệu viên quý 3 đạt 6,05 triệu tấn, tăng 20,6% so với cùng kỳ và giảm 17,1% so với quý trước, thấp hơn sản lượng trong quý khoảng 0,25 triệu tấn.
Hàm lượng và giá thực hiện: Hàm lượng Fe trung bình lũy kế từ đầu năm của Kumba đạt 63,6%, so với 64,0% cùng kỳ năm trước. Giá thực hiện bình quân gia quyền lũy kế từ đầu năm cho quặng sắt cao cấp là 82 USD/tấn ướt FOB, giảm 11%. Giá xuất khẩu của Kumba là 86 USD/tấn ướt FOB Saldanha, giảm 8%. Theo công ty, mức này cao hơn 9% so với giá chuẩn 62% Fe là 79 USD/tấn (FOB Nam Phi, đã điều chỉnh cước phí và độ ẩm), chủ yếu nhờ phí gia tăng cho hàm lượng Fe cao và phí quặng cục tăng. Minas-Rio thực hiện 77 USD/tấn ướt FOB Açu, giảm 12% và cao hơn 1% so với giá chuẩn 65% Fe đã điều chỉnh là 76 USD/tấn. Công ty cho biết phí gia tăng cho loại quặng ~67% Fe bị bù đắp một phần do lượng tiêu thụ chuyển hướng khỏi khu vực xung đột Trung Đông và do khối lượng định giá tạm thời. Công ty cũng cho biết cước phí Brazil-Trung Quốc là 38 USD/tấn vào ngày 30 tháng 9 và cước phí tăng tiếp tục gây áp lực lên giá thực hiện. Kumba báo cáo cước phí Saldanha-Thanh Đảo đạt mức cao nhất 5 năm là 32 USD/tấn trong tháng 9, đưa mức trung bình lũy kế từ đầu năm lên 23 USD/tấn.
03 Kế hoạch và chi phí
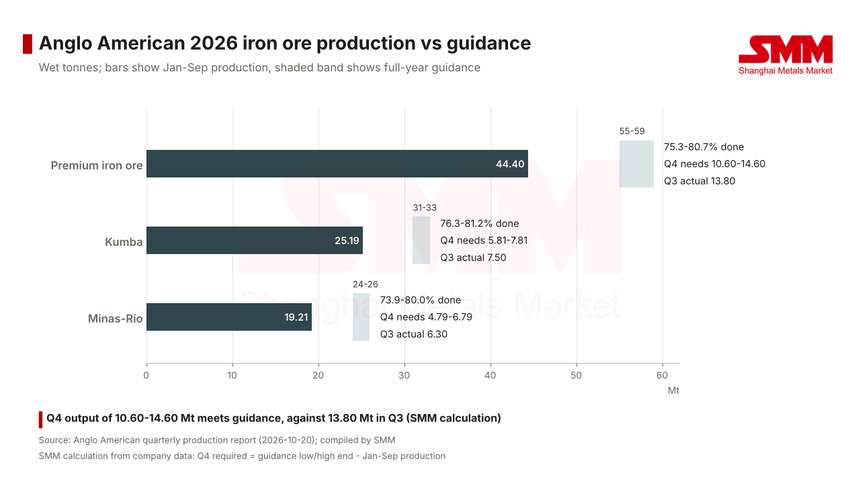
Tiến độ so với kế hoạch: Sản lượng lũy kế từ đầu năm 44,40 triệu tấn tương đương 75,3-80,7% kế hoạch cả năm. Dựa trên dữ liệu công ty, sản lượng quý 4 cần đạt 10,60-14,60 triệu tấn, so với 13,80 triệu tấn trong quý 3. Kumba cần 5,81-7,81 triệu tấn và Minas-Rio cần 4,79-6,79 triệu tấn.
Kumba theo mỏ: Báo cáo của Kumba đưa ra kế hoạch sản lượng cả năm khoảng 22 triệu tấn cho Sishen và khoảng 10 triệu tấn cho Kolomela. Dựa trên dữ liệu công ty, Sishen cần khoảng 4,3 triệu tấn trong quý 4, thấp hơn 4,95 triệu tấn trong quý 3, trong khi Kolomela cần khoảng 2,5 triệu tấn, tương đương quý 3. Công ty cho biết sản lượng của Kumba tập trung vào nửa đầu năm, và việc đấu nối UHDMS trong nửa cuối năm dự kiến không ảnh hưởng đến lượng tiêu thụ nhờ kế hoạch giảm tồn kho. Kumba kỳ vọng lượng tiêu thụ của mình sẽ đạt mức cận trên của phạm vi kế hoạch 35-37 triệu tấn.
Chi phí: Kế hoạch chi phí đơn vị cả năm không đổi ở mức khoảng 41 USD/tấn, trong đó Kumba khoảng 45 USD/tấn và Minas-Rio khoảng 36 USD/tấn, chưa bao gồm phí bản quyền và khấu hao, với giả định tỷ giá khoảng 16,50 ZAR/USD và 5,2 BRL/USD. Kumba cho biết chi phí đơn vị tại mỏ của Sishen dự kiến ở mức cận trên của phạm vi 530-560 R/tấn và Kolomela ở mức cận dưới của phạm vi 430-460 R/tấn, với kế hoạch chi phí vẫn chịu ảnh hưởng từ tác động của xung đột Trung Đông đến chi phí đầu vào chính.
Rủi ro: Công ty cho biết kế hoạch của Kumba phụ thuộc vào mức sẵn sàng và hiệu suất của đường sắt và cảng bên thứ ba. Kumba cũng cắt giảm kế hoạch khai thác đất đá thải cả năm xuống 175-190 triệu tấn (trước đó 180-195 triệu tấn), trong đó Kolomela ở mức 40-45 triệu tấn (trước đó 45-50 triệu tấn), với lý do ảnh hưởng kéo dài của mưa lớn và lũ lụt trong quý 2.
04 Các mốc năng lực
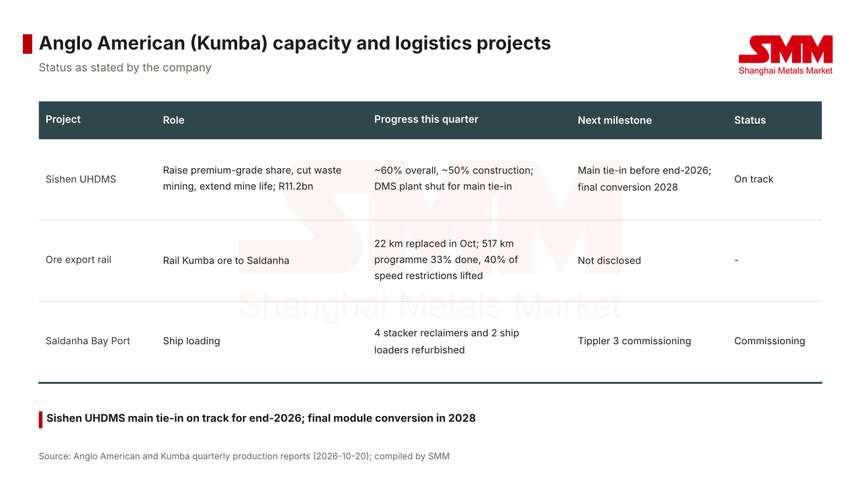
Các mốc dự án quặng sắt của Anglo American trong quý này tập trung tại Kumba: dự án UHDMS trong nhà máy chế biến của Sishen, và tuyến đường sắt xuất khẩu quặng cùng cảng Vịnh Saldanha ở hạ nguồn.
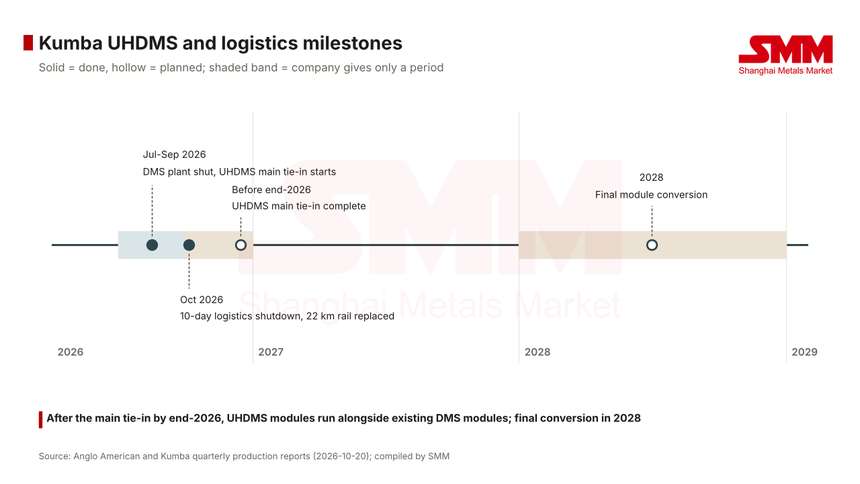
Sishen UHDMS: Tổng vốn đầu tư dự án không đổi ở mức 11,2 tỷ Rand. Tiến độ tổng thể đạt khoảng 60% và xây dựng hoàn thành khoảng 50%, với vốn đầu tư năm 2026 nằm trong kế hoạch 3,0-3,2 tỷ Rand. Việc đấu nối chính vẫn đúng tiến độ hoàn thành trước cuối năm 2026, sau đó các mô-đun UHDMS đã chuyển đổi sẽ vận hành song song với các mô-đun DMS hiện hữu. Việc chuyển đổi cuối cùng các mô-đun được lên kế hoạch vào năm 2028. Công ty cho biết dự án sẽ nâng tỷ trọng sản phẩm cao cấp của Sishen, cải thiện việc sử dụng tài nguyên, giảm khai thác đất đá thải và kéo dài tuổi thọ mỏ.
Tuyến đường sắt xuất khẩu quặng: Trong đợt dừng bảo trì hậu cần 10 ngày vào tháng 10, 22 km đường sắt đã được thay thế. Điều này đưa chương trình thay thế 517 km đạt 33% tiến độ, và 40% các hạn chế tốc độ dọc Hành lang Xuất khẩu Quặng đã được dỡ bỏ.
Cảng Vịnh Saldanha: Việc tân trang bốn máy gom đống và hai máy xếp hàng lên tàu đã hoàn thành, và Tippler 3 đang được chạy thử nghiệm.
05 Những điểm cần theo dõi quý tới
Điểm đầu tiên là liệu việc đấu nối chính UHDMS có hoàn thành trước cuối năm như công ty đã nêu hay không. Điều đó quyết định thời điểm nhà máy DMS của Sishen khởi động lại và thời điểm Kumba ngừng dựa vào tồn kho để hỗ trợ lượng tiêu thụ. Nếu hoàn thành đúng hạn, công ty cho biết các mô-đun đã chuyển đổi sẽ vận hành song song với các mô-đun DMS hiện hữu, mang lại sự linh hoạt trong chế biến để hỗ trợ kế hoạch sản xuất và tiêu thụ. Nếu trượt tiến độ, sản lượng của Kumba sẽ tiến gần hơn đến mức cận dưới 31 triệu tấn của kế hoạch, trong khi tồn kho tại mỏ đã giảm từ 4,8 triệu tấn xuống 2,9 triệu tấn, để lại ít dư địa hơn nhiều để bù đắp khoảng trống.
Điểm thứ hai là hậu cần. Công ty cho biết kế hoạch của Kumba phụ thuộc vào hiệu suất đường sắt và cảng bên thứ ba. Khối lượng vận chuyển bằng đường sắt giảm 8% so với cùng kỳ trong quý 3, trong đó khoảng 0,4 triệu tấn bị mất do trật bánh, và tháng 10 có đợt dừng bảo trì 10 ngày. Việc dỡ bỏ dần các hạn chế tốc độ khi đường sắt được thay thế là một tín hiệu tích cực. Liệu khối lượng vận chuyển bằng đường sắt quý 4 có vượt mức quý 3 hay không sẽ quyết định tồn kho tại cảng có duy trì được trong khi lượng tiêu thụ vẫn ở mức cao hay không.
Điểm thứ ba là cơ cấu sản phẩm và cước phí. Tỷ trọng quặng cục của Kumba tăng lên 69,6% trong quý 3, được công ty liên hệ với mức phí quặng cục cao. Khi nhà máy của Sishen khởi động lại, việc quặng cục duy trì gần 70% hay quay về mức 65-66% trước đó sẽ cho thấy mức phí quặng cục ảnh hưởng mạnh đến quyết định sản phẩm của công ty như thế nào. Về cước phí, nếu mức cước Brazil-Trung Quốc 38 USD/tấn và mức cao nhất 5 năm từ Nam Phi đến Thanh Đảo kéo dài sang quý 4, giá thực hiện FOB sẽ tiếp tục chịu áp lực.
06 Bình luận SMM
Cơ cấu quý 3 của Kumba với sản lượng thấp hơn và lượng tiêu thụ cao hơn là một sự hoán đổi tồn kho có kế hoạch. Việc đấu nối tại Sishen cắt giảm sản lượng của Kumba xuống 7,50 triệu tấn, trong khi việc giảm khoảng 1,9 triệu tấn tồn kho tại mỏ giữ cho các chuyến hàng tiếp tục, nâng lượng tiêu thụ tăng 3,3% so với cùng kỳ và đẩy quặng cục lên gần 70% tổng lượng. Sản lượng Minas-Rio tăng hơn một phần năm so với cùng kỳ, bù đắp phần lớn mức giảm tại Nam Phi và giới hạn tổng mức giảm của tập đoàn ở mức 3,8%. Tỷ trọng sản phẩm cao cấp của Sishen chỉ tăng sau khi hoàn tất chuyển đổi UHDMS cuối cùng vào năm 2028. Cho đến lúc đó, nhịp cung của Kumba chủ yếu phản ánh các đợt dừng đấu nối và năng lực đường sắt.
Đối với thị trường quặng nhập khẩu của Trung Quốc, nguồn cung của Anglo American chủ yếu gồm quặng cục hàm lượng cao và quặng mịn cấp liệu viên ~67% Fe, và lượng xuất khẩu quý 3 của cả hai đều cao hơn cùng kỳ năm trước. Việc lượng quặng cục Nam Phi có duy trì ở mức cao trong quý 4 hay không phụ thuộc vào cách tồn kho còn lại bắc cầu đến đợt đấu nối UHDMS. Nguồn cung quặng mịn cấp liệu viên hàm lượng cao của Brazil phụ thuộc chủ yếu vào việc Minas-Rio có duy trì được mức sẵn sàng nhà máy của quý này hay không. Với kế hoạch sản lượng cả năm không đổi, sản lượng quý 4 ở mức khoảng 77-106% so với quý 3 là đủ để nằm trong phạm vi kế hoạch.