

Tóm tắt
Nhu cầu thép của Indonesia dự kiến tăng khoảng 4,25% mỗi năm trong giai đoạn 2026E–2030E, nhưng ngành xây dựng, vốn chiếm khoảng 78% lượng tiêu thụ, đang chậm lại, và các dự án dầu khí đang nổi lên như động lực tăng trưởng mới. Thuế chống bán phá giá và các biện pháp phi thuế quan đang tạo thêm dư địa cho các nhà máy trong nước, với dự báo nhập khẩu tăng chậm hơn xuất khẩu: tỷ trọng nhập khẩu trong tiêu thụ biểu kiến giảm nhẹ từ 63,7% xuống 62,1%, và nhập khẩu ròng thu hẹp từ 1,4 triệu tấn xuống 0,8 triệu tấn. Dù vậy, nhập khẩu vẫn cung cấp 55% lượng tiêu thụ thép thành phẩm vào năm 2025. Với nhu cầu nội địa trì trệ, giá giữ ổn định vào giữa tháng 10 năm 2026, và rủi ro nghiêng về phía giảm.
I. Bối cảnh vĩ mô & chính sách: Tăng trưởng xây dựng chậm lại khi chống bán phá giá vẫn là lá chắn chính
Bối cảnh vĩ mô: Tăng trưởng giữ trên 5%, nhưng xây dựng đang mất đà
GDP thực tế của Indonesia tăng 5,11% vào năm 2025. SMM kỳ vọng tăng trưởng thực tế khoảng 5,4% vào năm 2026, nâng GDP danh nghĩa lên khoảng 25.700 nghìn tỷ IDR. Xây dựng là yếu tố biến động then chốt đối với nhu cầu thép của Indonesia: ngành này chiếm khoảng 78% lượng tiêu thụ thép nhưng chỉ chiếm khoảng 10% GDP, bằng một nửa tỷ trọng của ngành sản xuất, do đó nhu cầu thép nhạy cảm với chu kỳ xây dựng hơn nhiều so với nền kinh tế nói chung. Tăng trưởng xây dựng đang chậm lại ở mức 4–5% khi chính phủ dàn trải các ưu tiên ra ngoài xây dựng và chi tiêu chuyển hướng sang lĩnh vực năng lượng.
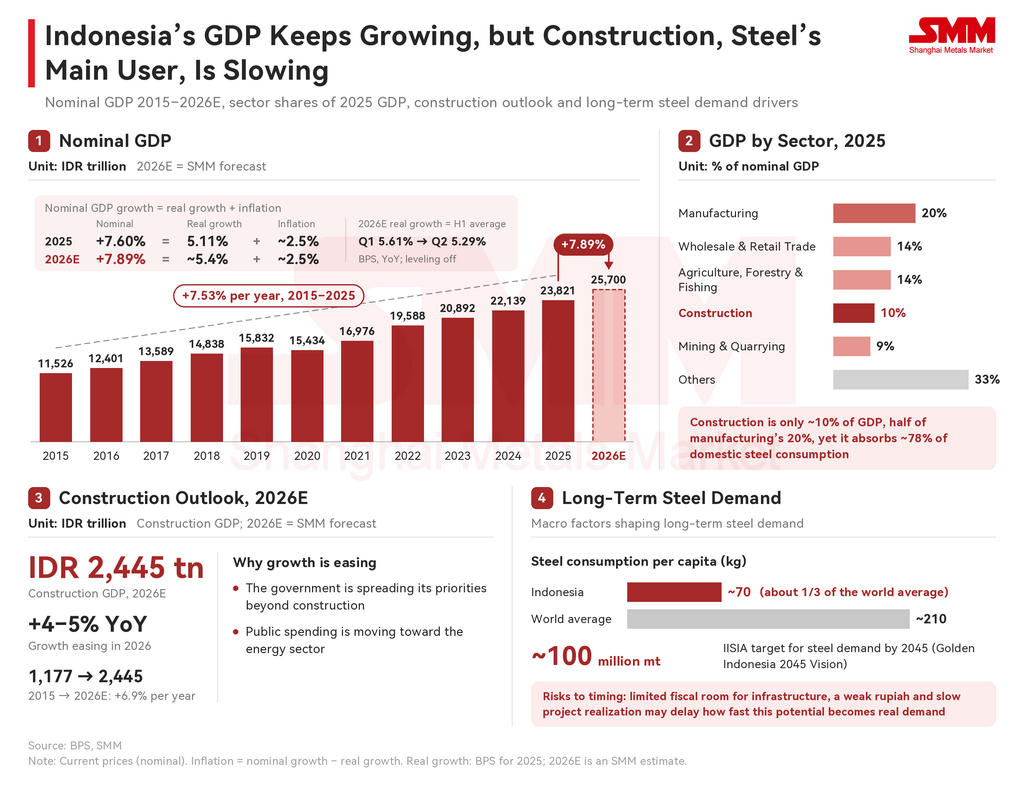
Về dài hạn, nhu cầu vẫn còn dư địa tăng trưởng đáng kể. Mức tiêu thụ thép của Indonesia khoảng 70 kg trên đầu người, chỉ bằng một phần ba mức trung bình thế giới là 210 kg, và Hiệp hội Công nghiệp Sắt thép Indonesia (IISIA) đặt mục tiêu khoảng 100 triệu tấn nhu cầu vào năm 2045. Danh mục dự án sẽ là chỉ báo chính về tiến độ hướng tới mục tiêu đó, mặc dù dư địa tài khóa hạn chế cho cơ sở hạ tầng, đồng rupiah yếu và tiến độ triển khai dự án chậm có thể làm trì hoãn tốc độ chuyển hóa tiềm năng này thành nhu cầu thực tế.
Danh mục thép tương lai: Xây dựng vẫn dẫn đầu khi dầu khí tiến lên
Xây dựng vẫn là động lực lớn nhất trong danh mục thép tương lai của Indonesia. Các trung tâm dữ liệu nằm trong số những triển vọng mới hứa hẹn nhất, khi nhu cầu ngày càng tăng đối với dịch vụ dữ liệu và AI mở ra cơ hội đầu tư liên quan đến AI cho Tây và Trung Java, cùng các khu vực khác. Tuy nhiên, sự chuyển dịch chính là hướng tới năng lượng: lĩnh vực dầu khí hiện chiếm một số dự án lớn trên khắp cả nước, chuyển nhu cầu thép từ riêng cơ sở hạ tầng sang cơ sở hạ tầng cộng với năng lượng.
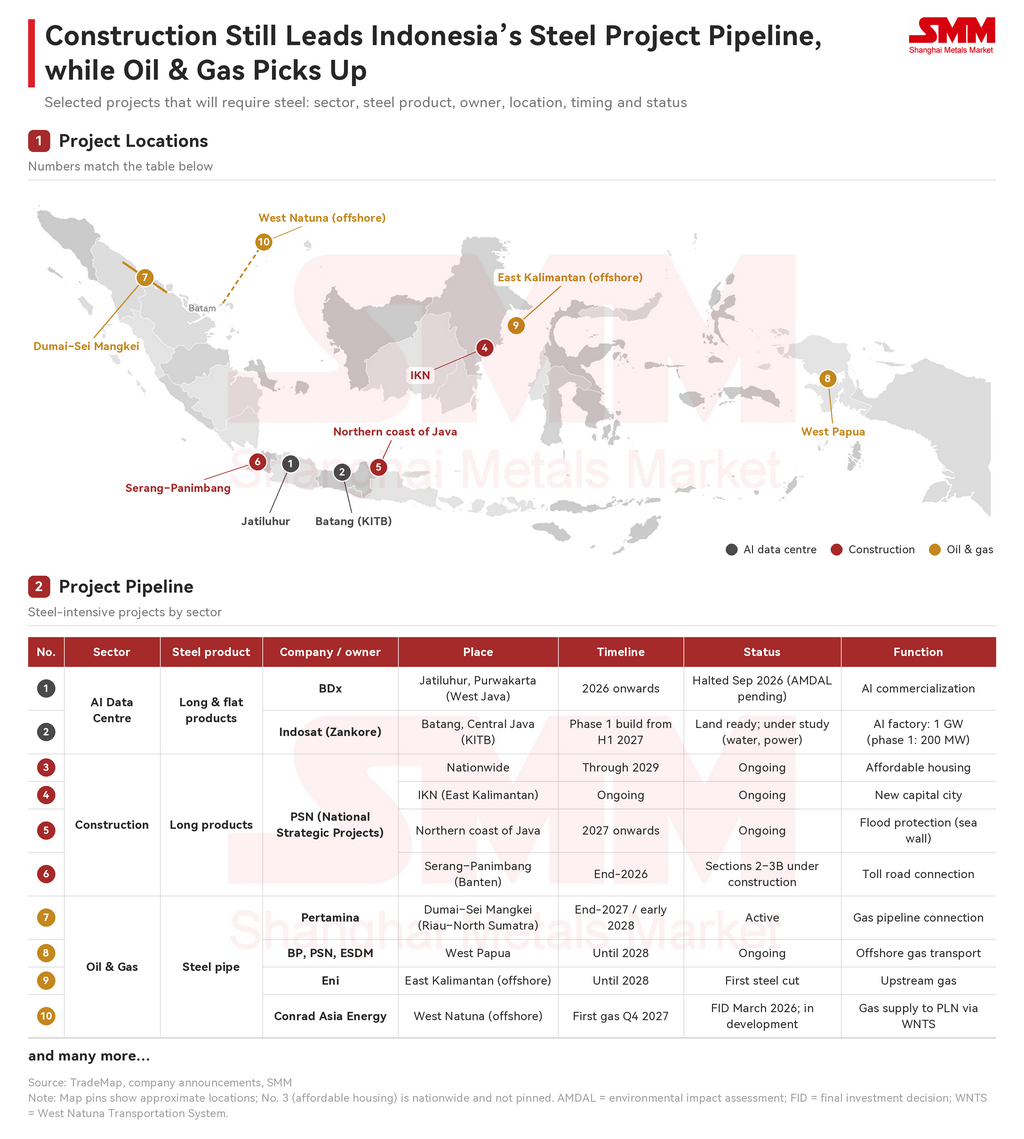
Chi tiêu vốn phản ánh sự chuyển dịch này. PT Pertamina Hulu Energi (PHE), tập trung vào thăm dò, phát triển, vận hành và sản xuất dầu khí, đã tăng capex năm 2026 từ 4,8 tỷ USD lên 6 tỷ USD để đối phó với sự suy giảm sản lượng tự nhiên và mở ra các cơ hội thượng nguồn mới. Các nhà sản xuất ống hạ nguồn cũng đang phản ứng. PT Steel Pipe Industry of Indonesia Tbk (SPINDO), một trong những nhà sản xuất ống thép lớn nhất Indonesia, đang xây dựng nhà máy thứ bảy tại Gresik, Đông Java, để sản xuất ống 8 inch và 20 inch cho dầu khí. Nhà máy sẽ bổ sung khoảng 24.000 tấn ống API và 36.000 tấn ống đen vào năm 2027, mức tăng tiềm năng khoảng 60.000 tấn. Biến đường ống này thành nhu cầu thép lâu dài sẽ phụ thuộc vào khung chính sách rõ ràng và nhất quán.
Khung chính sách: Các biện pháp thuế quan và phi thuế quan định hình cách đáp ứng nhu cầu
Indonesia quản lý nhập khẩu thép thông qua hai bộ công cụ, biện pháp thuế quan và phi thuế quan. Cùng nhau, chúng quyết định mức độ nhu cầu tương lai của đất nước mà các nhà máy trong nước có thể nắm bắt.
Chính sách thuế quan: Chống bán phá giá là biện pháp phòng vệ thương mại duy nhất đang có hiệu lực
Indonesia áp dụng ba loại thuế nhập khẩu đối với thép: thuế chống bán phá giá (BMAD), thuế tự vệ (BMTP) và thuế nhập khẩu tiêu chuẩn (BM). BMAD là biện pháp phòng vệ thương mại duy nhất hiện đang có hiệu lực. Đây là công cụ nhắm mục tiêu nhất chống lại hàng nhập khẩu giá thấp, vì nó có thể được áp dụng cho một sản phẩm và xuất xứ cụ thể trên cơ sở kiến nghị từ các nhà sản xuất trong nước bị ảnh hưởng. BMTP chỉ cung cấp sự bảo hộ ngắn hạn (biện pháp tự vệ thép gần đây nhất, đối với thép hợp kim hình chữ I và H, được gia hạn lần cuối trong hai năm, từ tháng 12 năm 2022 đến tháng 12 năm 2024) và yêu cầu một yếu tố kích hoạt mạnh trước khi có thể được áp đặt. BM có hiệu lực hạn chế, vì nó áp dụng rộng rãi và có thể giảm xuống 0% theo các hiệp định thương mại tự do như ACFTA và AKFTA. Các mức thuế ưu đãi này không miễn trừ hàng nhập khẩu khỏi BMAD hoặc BMTP.
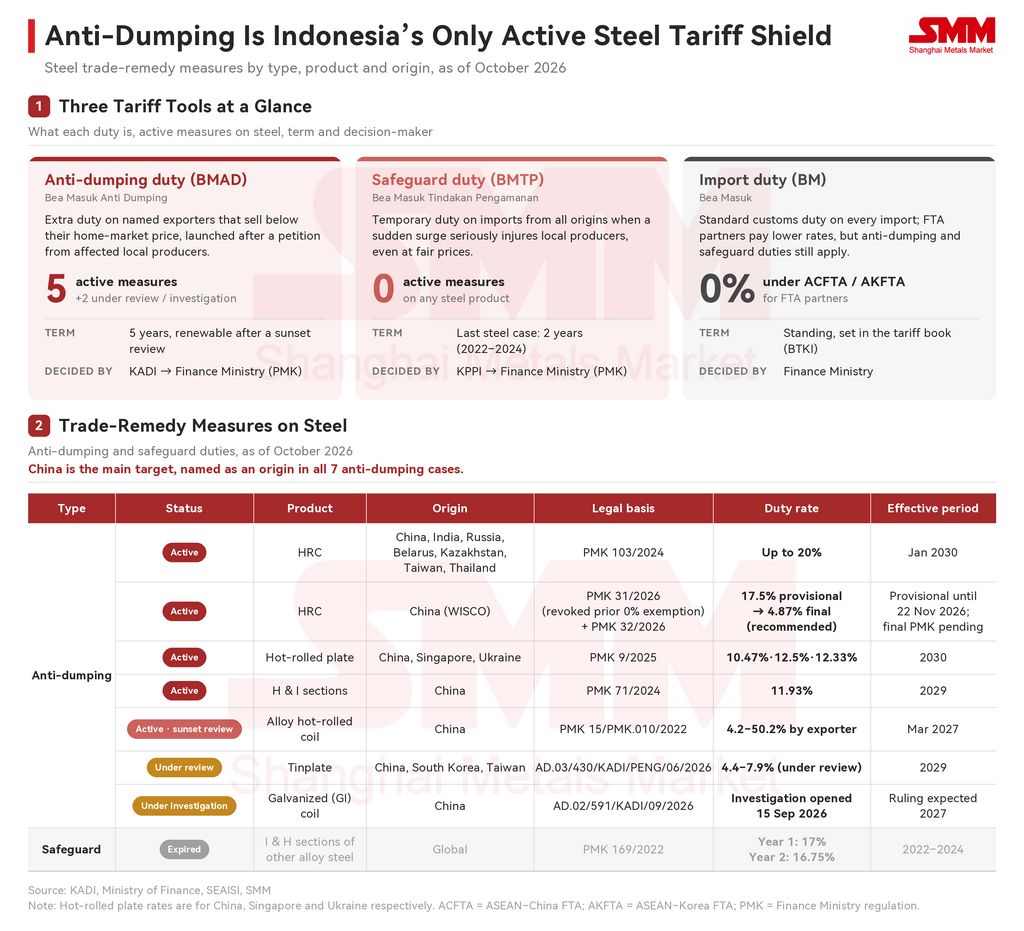
Các biện pháp chống bán phá giá của Indonesia đối với thép chủ yếu nhắm vào các sản phẩm cuộn. Không có biện pháp tự vệ nào đang có hiệu lực, vì không có sự gia tăng đột biến nhập khẩu trong các sản phẩm liên quan và không có khiếu nại từ ngành. Trung Quốc là xuất xứ chính bị nhắm tới, do khối lượng lớn thép cuộn giá thấp được nhập khẩu từ Trung Quốc. Sản phẩm thép dài ít bị áp dụng biện pháp hơn vì phần lớn được sản xuất trong nước, chiếm khoảng 60% sản lượng thép của Indonesia và chịu áp lực nhập khẩu hạn chế.
Chính sách phi thuế: SNI, Giấy phép nhập khẩu và TKDN hoạt động như một hệ thống
Tiêu chuẩn Quốc gia Indonesia (SNI) là nền tảng của hệ thống. Tiêu chuẩn này bảo vệ an toàn và chất lượng sản phẩm, đồng thời hỗ trợ cạnh tranh công bằng bằng cách ngăn sản phẩm kém chất lượng vào thị trường. Hầu hết các yêu cầu SNI mới hơn áp dụng cho thép cuộn, vì thép dài phần lớn được sản xuất trong nước và đã có tiêu chuẩn riêng, chẳng hạn SNI 2052:2024 cho thép cây.
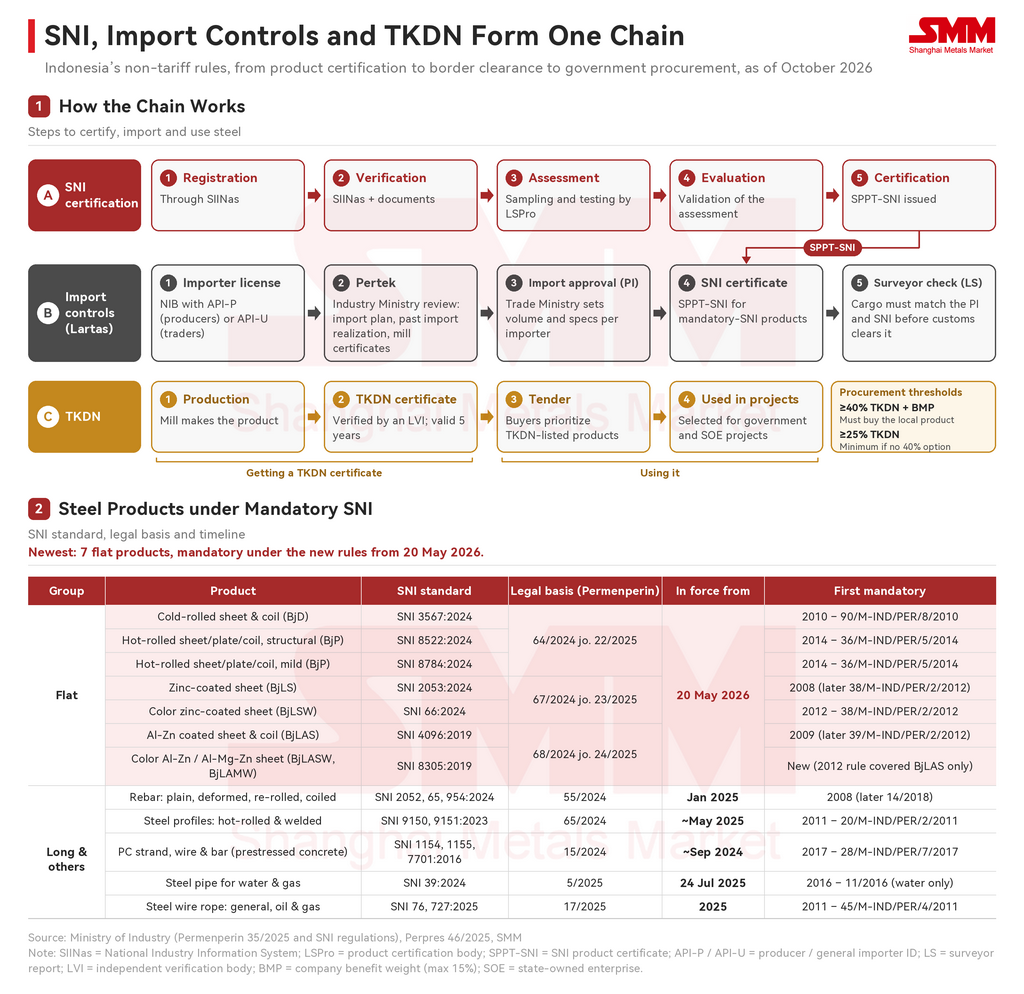
Giấy phép nhập khẩu được xây dựng dựa trên SNI. Giấy phê duyệt nhập khẩu (PI) được hỗ trợ bởi xem xét kỹ thuật (Pertek) của Bộ Công nghiệp, và thép nhập khẩu phải đáp ứng SNI liên quan trước khi được cấp phép. Khi sản phẩm đã vào thị trường, yêu cầu mức nội địa hóa (TKDN) quyết định liệu chúng có thể được sử dụng trong các dự án cụ thể hay không. TKDN được áp dụng theo từng dự án, chủ yếu trong các dự án chính phủ. Các dự án này phải mua sản phẩm nội địa khi tổng TKDN và trọng số lợi ích doanh nghiệp (BMP) của sản phẩm đạt 40%; nếu không có sản phẩm nào đạt ngưỡng đó, TKDN phải đạt ít nhất 25%. Điều này hướng nhu cầu thép của các dự án chính phủ về các nhà máy nội địa.
II. Cung, cầu và dòng chảy thương mại: Sản lượng nội địa tăng, nhưng nhập khẩu vẫn dẫn đầu
Tiêu thụ thép biểu kiến: Xây dựng chiếm ưu thế khi dầu khí có thể vượt ô tô
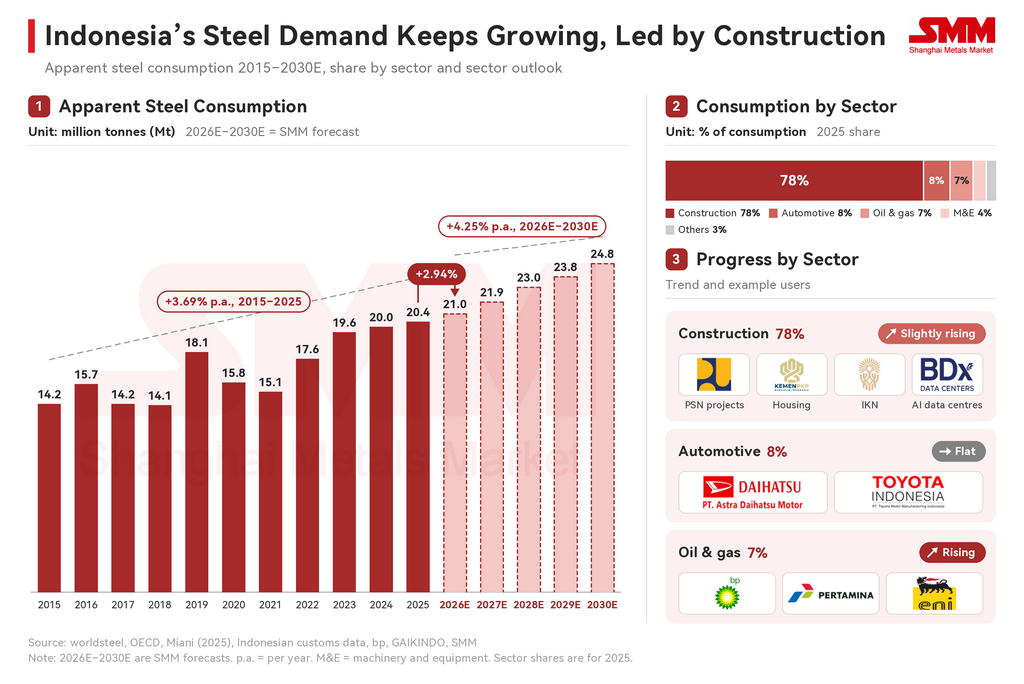
Tiêu thụ thép biểu kiến tăng từ 14,2 triệu tấn năm 2015 lên 20,4 triệu tấn năm 2025, khoảng 3,69% mỗi năm. SMM kỳ vọng mức này tiếp tục tăng khoảng 4,25% mỗi năm trong giai đoạn 2026E–2030E lên 24,8 triệu tấn, nhờ các dự án xây dựng đang triển khai và các cơ sở dầu khí thượng nguồn từ BP, Eni và Pertamina, vốn chủ yếu cần ống thép tiêu chuẩn API. Ngược lại, ngành ô tô đã trì trệ. Đồng rupiah yếu hơn và doanh số ô tô ảm đạm cho thấy điều kiện kinh tế suy giảm, và rất ít nhà máy ô tô mới được công bố. Xây dựng sẽ vẫn là ngành tiêu thụ lớn nhất, nên cơ cấu tiêu thụ tổng thể khó thay đổi trong ngắn hạn. Tuy nhiên, nếu nhu cầu ô tô giữ nguyên trong khi các cơ sở dầu khí tiếp tục đi vào hoạt động, dầu khí có thể vượt ô tô về mức tiêu thụ thép.
Công suất, Sản lượng và Hệ số sử dụng: Mở rộng tập trung vào phôi tấm tăng tốc sau năm 2030
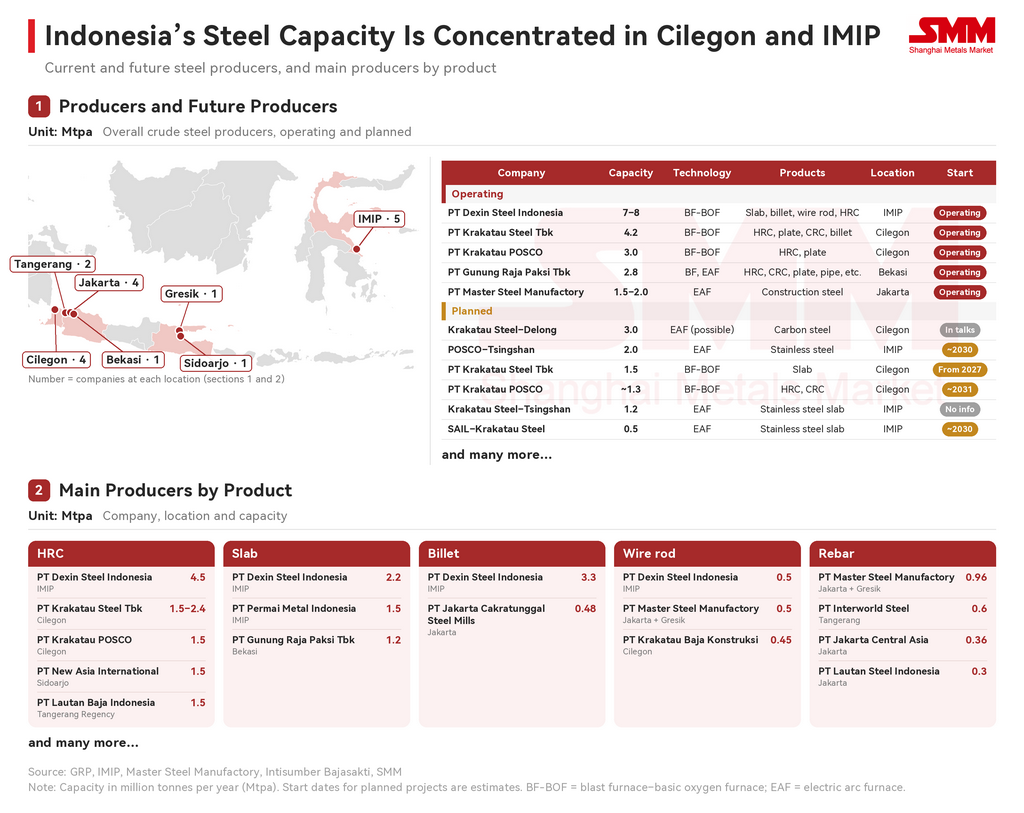
Theo Trung tâm Nghiên cứu Năng lượng và Không khí Sạch (CREA), khoảng 80% hoạt động luyện thép của Indonesia vẫn dựa vào lộ trình lò cao-lò thổi oxy (BF-BOF), và hơn 90% công suất trong các dự án đang triển khai cũng sử dụng công nghệ này. Giải pháp thay thế chính là lò hồ quang điện (EAF), sử dụng thép phế liệu vốn khan hiếm và tốn kém để đảm bảo nguồn cung tại Indonesia, và việc chuyển đổi công nghệ sẽ đòi hỏi vốn đầu tư lớn. Xét theo số lượng nhà máy, ngành thép vẫn do các nhà máy sản phẩm dài quy mô nhỏ chi phối, nhưng phần lớn công suất tập trung tại một số ít nhà máy liên hợp lớn. Sản lượng sản phẩm dẹt đang tăng nhanh nhờ tiêu chuẩn SNI đối với thép cuộn và thuế chống bán phá giá đối với thép cuộn nhập khẩu. Cilegon và IMIP vẫn là hai trung tâm thép chính và dự kiến sẽ đón nhận phần lớn hoạt động mở rộng trong tương lai.
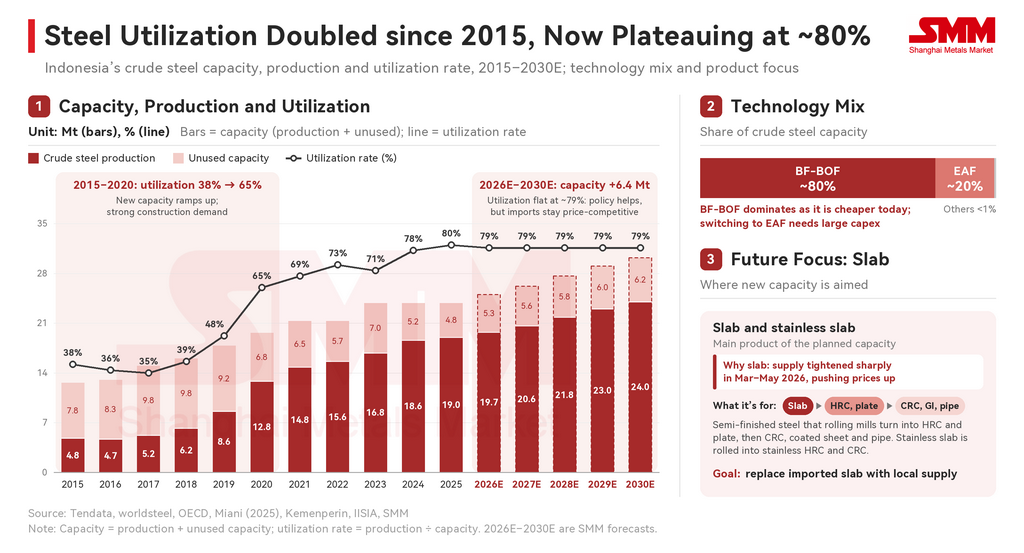
Sản lượng thép thô đã tăng khoảng gấp bốn lần kể từ năm 2015 và hệ số sử dụng công suất đã tăng gấp đôi, khi công suất mới được nâng cao và nhu cầu xây dựng mạnh mẽ thúc đẩy sản lượng đến năm 2019. Mức tăng mạnh nhất diễn ra vào năm 2020, khi công suất hướng đến xuất khẩu đi vào hoạt động, chủ yếu là nhà máy BF-BOF của Dexin Steel tại Morowali, mặc dù nhu cầu nội địa giảm trong thời kỳ COVID. Công suất dự kiến sẽ tăng dần, thêm 6,4 triệu tấn lên 30,2 triệu tấn vào năm 2030, trong khi tăng trưởng sản lượng chậm lại còn khoảng 5,06% mỗi năm trong giai đoạn 2026-2030, đạt 24,0 triệu tấn. Công suất sau đó sẽ tăng mạnh hơn sau năm 2030 khi các nhà máy mới bắt đầu vận hành, với điều kiện chúng được triển khai theo đúng kế hoạch. Trọng tâm sẽ là phôi tấm. Căng thẳng tại Trung Đông đã phơi bày sự phụ thuộc nặng nề của Indonesia vào phôi tấm nhập khẩu, khi nguồn cung phôi tấm bị thắt chặt đáng kể từ tháng 3 đến tháng 5 năm 2026, và sự gián đoạn này đã ảnh hưởng đến cả giá cả lẫn sản lượng sản phẩm dẹt. Do đó, đầu tư trong tương lai dự kiến sẽ ưu tiên các nhà máy tập trung vào phôi tấm, với sản lượng tăng đáng kể từ năm 2030. Cho đến lúc đó, hệ số sử dụng công suất dự kiến sẽ giữ ổn định ở mức khoảng 79%, do các nhà máy trong nước vẫn gặp khó khăn trong việc cạnh tranh với giá nhập khẩu và nhu cầu vẫn tiếp tục cần đến hàng nhập khẩu.
Xuất khẩu và Nhập khẩu: Xuất khẩu thu hẹp khoảng cách, nhưng Nhập khẩu vẫn lớn hơn
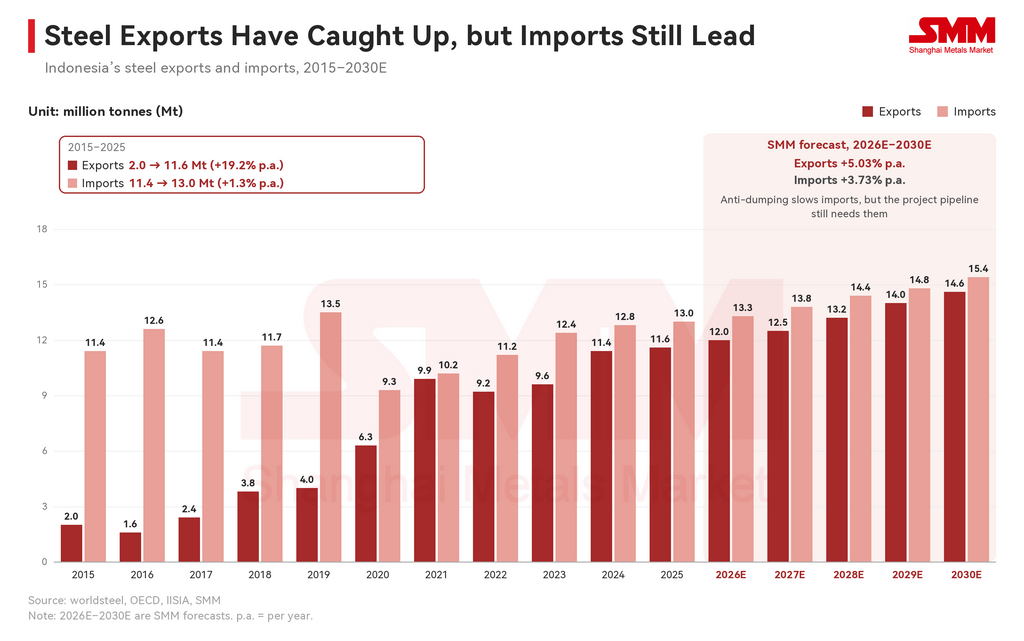
Nhập khẩu thép (bao gồm bán thành phẩm như phôi tấm và phôi thanh) chiếm 63,7% tiêu thụ biểu kiến vào năm 2025; riêng thép thành phẩm, nhập khẩu đáp ứng 55% mức tiêu thụ. Từ năm 2015 đến 2025, xuất khẩu tăng từ 2,0 triệu tấn lên 11,6 triệu tấn (khoảng 19,2% mỗi năm) khi Indonesia tích cực mở rộng công suất, trong khi nhập khẩu chỉ tăng từ 11,4 triệu tấn lên 13,0 triệu tấn (1,3% mỗi năm) nhưng vẫn lớn hơn về khối lượng. Từ năm 2026E đến 2030E, nhập khẩu dự kiến tăng trưởng 3,73% mỗi năm, chậm hơn xuất khẩu ở mức 5,03%, do thuế chống bán phá giá có hiệu lực và các nhà máy trong nước tăng tốc nhờ hỗ trợ chính sách, mặc dù các dự án trong kế hoạch vẫn cần thép nhập khẩu.
Bối cảnh khu vực: Indonesia trong bức tranh Đông Nam Á
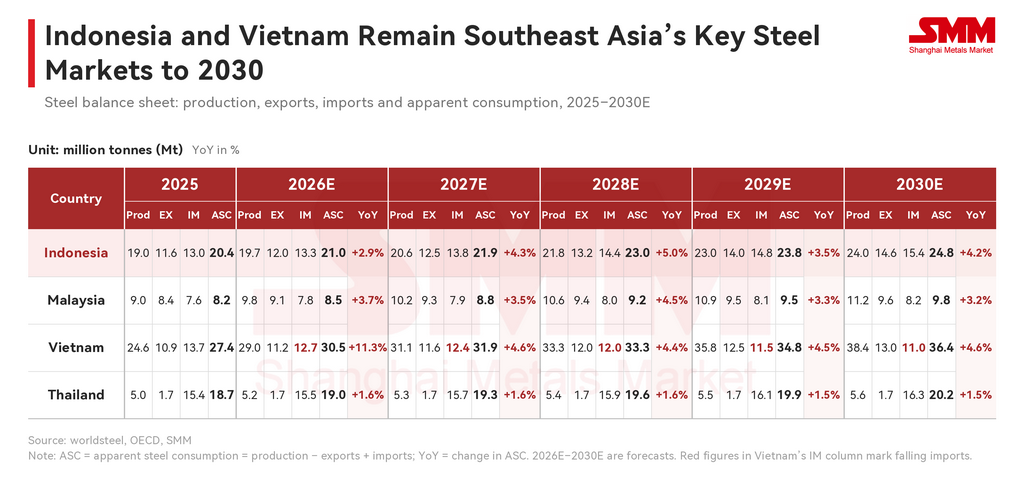
Indonesia, Việt Nam, Malaysia và Thái Lan đều được kỳ vọng tiếp tục tăng trưởng đến năm 2030E bất chấp gián đoạn ở Trung Đông, do đó nhu cầu thép Đông Nam Á vẫn vững vàng. Việt Nam đang giảm dần sự phụ thuộc vào nhập khẩu khi thuế chống bán phá giá có hiệu lực và công suất nội địa mới đi vào hoạt động, đưa nước này đến gần cân bằng thương mại thép vào năm 2028E và trở thành nước xuất khẩu ròng từ năm 2029E. Malaysia dự kiến tăng trưởng ổn định, với các dự án đường sắt tạo thêm động lực cho nhu cầu vào năm 2028E. Thái Lan là nước tăng trưởng chậm nhất và phụ thuộc nhập khẩu nhiều nhất trong bốn nước, dựa vào nhập khẩu cho khoảng 80% lượng thép tiêu thụ. Không có tài nguyên thiên nhiên riêng, nước này kém cạnh tranh về chi phí và tiếp tục tập trung vào thép giá trị cao cho ngành ô tô.
Đến năm 2030E, nhập khẩu của Indonesia tăng chậm hơn nhu cầu, do đó tỷ trọng trong tiêu thụ biểu kiến giảm nhẹ từ 63,7% xuống 62,1%. Xuất khẩu tăng nhanh hơn nhập khẩu, và nhập khẩu ròng thu hẹp từ 1,4 triệu tấn xuống 0,8 triệu tấn. Nguyên nhân gốc rễ là sản lượng nội địa tăng nhanh hơn nhu cầu: công suất trong nước đang đáp ứng tỷ trọng ngày càng tăng của nhu cầu mới, do đó quá trình thay thế nhập khẩu diễn ra chậm nhưng rõ ràng đang tiến triển.
III. Nghiên cứu điển hình HRC (HS 7208): Nhập khẩu giảm gần một nửa khi xuất khẩu chuyển hướng sang Việt Nam
Xuất khẩu và nhập khẩu HRC: Dòng chảy từ Trung Quốc thu hẹp trong khi Việt Nam hấp thụ xuất khẩu
HRC là một trong những sản phẩm thép chính được sử dụng trong các dự án tại Indonesia. Sản phẩm này được dùng trong linh kiện ô tô và làm nguyên liệu cho thép tấm ô tô, cũng như trong thép xây dựng như thép kênh CNP, ống và thép hình hàn, và một số nhà máy Indonesia sản xuất sản phẩm này. Nhập khẩu HRC giảm khoảng 44,1% so với cùng kỳ trong tháng 1-9/2026, từ 1,60 triệu tấn xuống 0,90 triệu tấn, chủ yếu do khối lượng từ Trung Quốc giảm khi áp lực chống bán phá giá siết chặt. Nhật Bản và Trung Quốc là các nguồn chính. HRC Nhật Bản vẫn có nhu cầu vì nhiều nhà sản xuất ô tô tại Indonesia, tập trung quanh Karawang ở Tây Java, yêu cầu nguyên liệu có xuất xứ từ Nhật Bản.
Nhập khẩu tăng đột biến hai lần. Từ tháng 3 đến tháng 5 năm 2025, nhập khẩu tăng sau khi Việt Nam áp thuế chống bán phá giá đối với HRC Trung Quốc vào ngày 7 tháng 3 năm 2025, chuyển hướng một phần khối lượng sang Indonesia. Vào tháng 4 năm 2026, người mua tích trữ hàng trong bối cảnh căng thẳng Trung Đông, trước khi nhập khẩu giảm vào tháng 6 năm 2026 do thị trường dư cung.
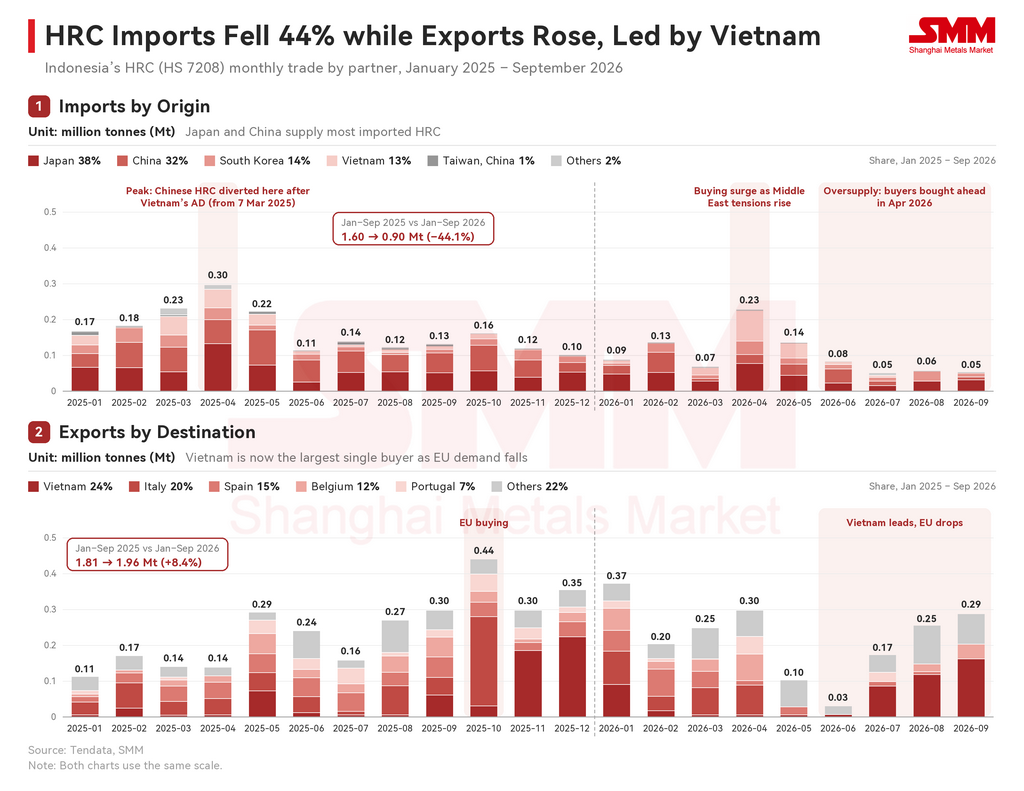
Về xuất khẩu, HRC Indonesia có sức cạnh tranh tại một số thị trường EU, với lượng mua của EU đạt đỉnh vào tháng 10 năm 2025, trước khi Cơ chế điều chỉnh biên giới carbon (CBAM) của EU bước vào giai đoạn chính thức vào ngày 1 tháng 1 năm 2026. Lượng hàng xuất sang châu Âu tiếp tục giảm sau khi cơ chế hạn ngạch thép mới của EU có hiệu lực vào ngày 1 tháng 7 năm 2026, cắt giảm khoảng một nửa khối lượng hạn ngạch và nâng thuế ngoài hạn ngạch lên 50%. Tổng xuất khẩu vẫn tăng 8,4% so với cùng kỳ trong giai đoạn tháng 1-tháng 9 năm 2026 khi Việt Nam trở thành khách hàng mua lớn nhất; HRC Indonesia không chịu thuế chống bán phá giá của Việt Nam. Indonesia hiện xuất khẩu HRC nhiều hơn nhập khẩu, nhờ giá cạnh tranh, công suất nhà máy dồi dào và đồng rupiah yếu khiến xuất khẩu sinh lời hơn.
Giá HRC: Indonesia cạnh tranh hơn các đối thủ khu vực tại thị trường nội địa và Việt Nam
Trong năm qua, giá HRC ASEAN nhìn chung bám theo HRC xuất xứ Trung Quốc. Giá xuất khẩu của Indonesia nằm trong nhóm thấp nhất khu vực kể từ tháng 7. Giá tăng từ tháng 3 năm 2026 do tình hình Trung Đông làm gián đoạn nguồn cung phôi và đồng rupiah yếu đẩy chi phí lên cao. Giá hạ nhiệt vào tháng 6-tháng 7 năm 2026 sau khi lệnh cấm tạm thời của Iran đối với xuất khẩu phôi và thép dẹt, được áp dụng vào cuối tháng 4 năm 2026, hết hiệu lực vào ngày 30 tháng 5 năm 2026 mà không gia hạn, cho phép các lô hàng phôi được nối lại. Kể từ tháng 8, thị trường dư cung do nhu cầu thấp hơn kỳ vọng và hoạt động bổ sung hàng tồn kho ở mức tối thiểu.
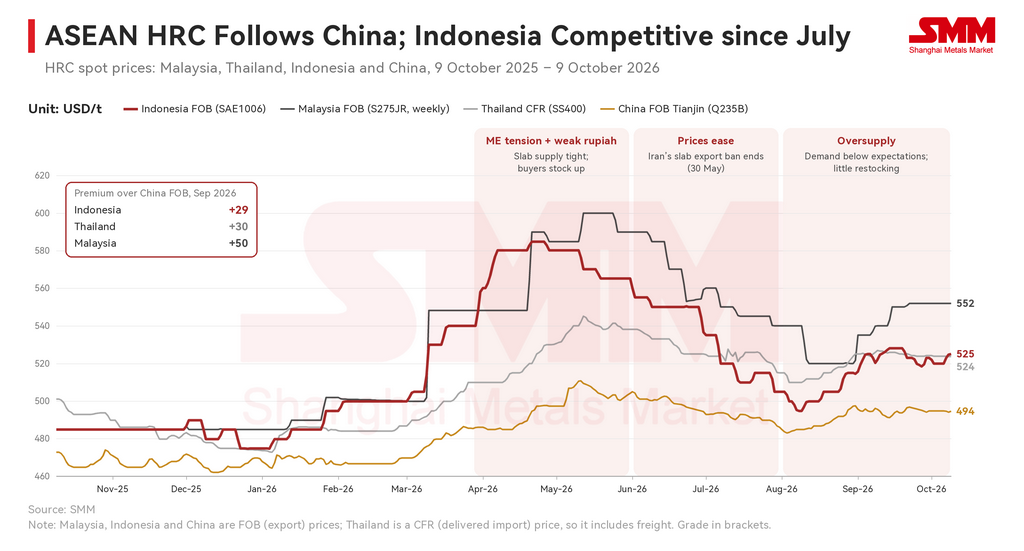
Trong năm qua, giá HRC ASEAN nhìn chung bám theo HRC xuất xứ Trung Quốc. Giá xuất khẩu của Indonesia nằm trong nhóm thấp nhất khu vực kể từ tháng 7. Giá tăng từ tháng 3 năm 2026 do tình hình Trung Đông làm gián đoạn nguồn cung phôi và đồng rupiah yếu đẩy chi phí lên cao. Giá hạ nhiệt vào tháng 6-tháng 7 năm 2026 sau khi lệnh cấm tạm thời của Iran đối với xuất khẩu phôi và thép dẹt, được áp dụng vào cuối tháng 4 năm 2026, hết hiệu lực vào ngày 30 tháng 5 năm 2026 mà không gia hạn, cho phép các lô hàng phôi được nối lại. Kể từ tháng 8, thị trường dư cung do nhu cầu thấp hơn kỳ vọng và hoạt động bổ sung hàng tồn kho ở mức tối thiểu. HRC Indonesia giá FOB đứng ở mức 525 USD/tấn vào ngày 9 tháng 10 và kể từ đó đã giảm 10 USD/tấn xuống còn 515 USD/tấn, mức giá được giữ đến ngày 21 tháng 10.
IV. Kết luận & Tóm tắt: Nhu cầu vẫn kiên cường, nhưng giá vẫn chịu áp lực
Tóm tắt: Triển vọng dài hạn tích cực đối lập với sự suy yếu ngắn hạn
SMM duy trì quan điểm rằng thị trường thép Indonesia nên được đánh giá trên hai khung thời gian. Về dài hạn, triển vọng mang tính hỗ trợ. Các biện pháp chính sách và công suất mới, đặc biệt là các nhà máy tập trung vào phôi phiến, đang củng cố vị thế của các nhà sản xuất nội địa, và các dự án dầu khí đang bổ sung một nguồn cầu mới khi ngành xây dựng chậm lại. Tuy nhiên, nhập khẩu tiếp tục tăng, chỉ chậm hơn một chút so với nhu cầu, và công suất sử dụng dự kiến giữ nguyên ở mức khoảng 79%. Trong ngắn hạn, nhu cầu nội địa trì trệ khiến thị trường chịu áp lực.
Indonesia, Việt Nam, Malaysia và Thái Lan đều được kỳ vọng tiếp tục tăng trưởng đến năm 2030 bất chấp sự gián đoạn ở Trung Đông, do đó nhu cầu thép Đông Nam Á vẫn kiên cường. Việt Nam đang giảm dần sự phụ thuộc vào nhập khẩu khi thuế chống bán phá giá có hiệu lực và công suất nội địa mới đi vào hoạt động, đưa quốc gia này vào lộ trình cân bằng thương mại thép vào năm 2028 và trở thành nước xuất khẩu ròng từ năm 2029. Malaysia dự kiến tăng trưởng với tốc độ ổn định, với các dự án đường sắt tạo thêm lực đẩy cho nhu cầu vào năm 2028. Thái Lan là quốc gia tăng trưởng chậm nhất và phụ thuộc nhập khẩu nhiều nhất trong bốn nước, dựa vào nhập khẩu cho khoảng 80% mức tiêu thụ. Không có tài nguyên thiên nhiên riêng, nước này vẫn kém cạnh tranh hơn và tiếp tục tập trung vào thép giá trị cao cho ngành ô tô.
Điều kiện hiện tại và dự báo tương lai: Giá giữ ổn định khi rủi ro giảm giá vẫn tồn tại
Các nhà máy Indonesia đã gặp khó khăn trong việc nhận đơn hàng trong những tuần gần đây, do nhu cầu nội địa vẫn rất trì trệ, với ít dự án liên quan đến xây dựng mới so với năm ngoái. Giá của hầu hết các sản phẩm được theo dõi giữ ổn định từ ngày 14 đến ngày 21 tháng 10 năm 2026:
- Phôi vuông EXW: 470 USD/tấn → 473 USD/tấn → 470 USD/tấn
- Phôi phiến EXW: 480 USD/tấn → 480 USD/tấn
- Thép cuộn dây EXW: 500 USD/tấn → 500 USD/tấn
- HRC FOB: 515 USD/tấn → 515 USD/tấn
- HRC CFR Surabaya: 533 USD/tấn → 533 USD/tấn
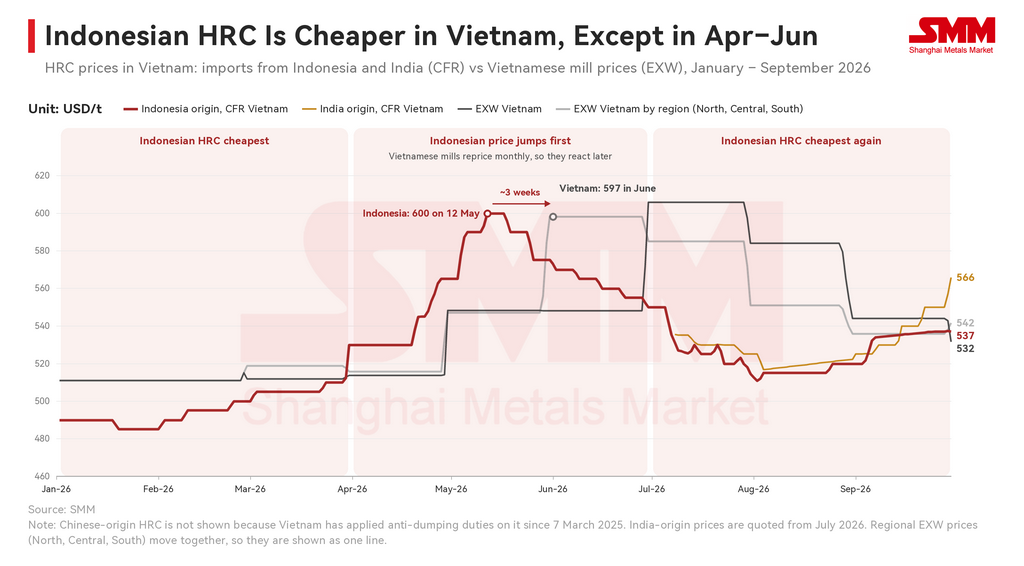
- HRC CFR Việt Nam: 535 USD/tấn → 535 USD/tấn
Các nhà máy hiện đang nhận đơn hàng giao tháng 1 năm 2027 và sẵn sàng hạ giá chào để duy trì tính cạnh tranh. Dây thép cuộn là sản phẩm được tìm mua nhiều nhất, nhưng nhu cầu vẫn yếu và người mua đang chuyển sang các nhà máy nhỏ trên khắp Java với giá cao hơn khoảng 25 USD/tấn. Đối với thép dẹt, giá nguyên liệu thô vẫn ổn định sau khi những đồn đoán tăng giá trước đó không thành hiện thực. Giá HRC CFR Việt Nam dự kiến giữ ở mức hiện tại vì đã gần tương đương với chào giá của các nhà máy Việt Nam.
Đối với các nhà xuất khẩu Trung Quốc, triển vọng đến năm 2030 cho thấy thị phần trong một thị trường nhập khẩu tăng trưởng chậm lại sẽ bị thu hẹp. Nhập khẩu dự kiến tăng 3,73% mỗi năm trong giai đoạn 2026E–2030E, thấp hơn mức tăng trưởng nhu cầu 4,25%, và Trung Quốc, quốc gia chiếm 46% khối lượng nhập khẩu năm 2025, là mục tiêu chính của thuế chống bán phá giá Indonesia; HRC, với lượng nhập khẩu giảm 44% do khối lượng từ Trung Quốc sụt giảm, cho thấy mỗi vụ kiện mới có thể cắt giảm thị phần của Trung Quốc như thế nào. Phôi thép và các sản phẩm bán thành phẩm khác vẫn là cửa ngõ chính cho các nhà cung cấp Trung Quốc, vì thuế hiện tại chủ yếu nhắm vào thép cuộn và sản lượng phôi nội địa dự kiến không tăng đáng kể cho đến năm 2030. Trong ngắn hạn, tín hiệu cần theo dõi là quy định cuối cùng của Bộ Tài chính (PMK) về thuế HRC WISCO, quyết định liệu mức thuế tạm thời 17,5% áp dụng từ cuối tháng 5 năm 2026 có trở thành chính thức hay không. SMM sẽ tiếp tục theo dõi các mốc sau:
- Nhu cầu nội địa, đặc biệt là việc khởi công các dự án xây dựng mới
- Chào giá xuất khẩu từ Trung Quốc và kỳ vọng giá của người mua; giá nguyên liệu thô cho thép dẹt
- PMK cuối cùng của Indonesia về thuế HRC WISCO
- Chào giá của các nhà máy cho giao hàng tháng 1 năm 2027
- Tiến độ các dự án dầu khí của BP, Eni và Pertamina
- Điều tra chống bán phá giá thép cuộn mạ kẽm (mở ngày 15 tháng 9 năm 2026; dự kiến có phán quyết năm 2027) và rà soát hoàng hôn thép tráng thiếc
Nguồn: SMM, BPS, KADI, Bộ Tài chính, Bộ Công nghiệp, IISIA, v.v.
Tuyên bố nguồn dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác đều do SMM xử lý dựa trên thông tin công khai, trao đổi thị trường và mô hình cơ sở dữ liệu nội bộ của SMM. Dữ liệu chỉ mang tính tham khảo và không cấu thành khuyến nghị ra quyết định.



