Ngày 21/10, tin đồn lan khắp thị trường về việc cắt giảm sản lượng phối hợp đối với các sản phẩm trung gian niken của Indonesia: 50% đối với kết tủa hydroxit hỗn hợp (MHP), 50% đối với niken mờ cao cấp và 20% đối với gang niken (NPI). Các báo cáo cho thấy các nhà sản xuất niken hàng đầu do Trung Quốc sở hữu đã thảo luận về việc cùng cắt giảm sản lượng càng làm tăng thêm động lực, và hợp đồng niken được giao dịch nhiều nhất trên Sàn giao dịch kỳ hạn Thượng Hải (SHFE) đã đóng cửa tăng 3,05% trong ngày. Chưa có nhà sản xuất hay quan chức nào xác nhận các đợt cắt giảm này.
Quan điểm của SMM là logic đằng sau việc cắt giảm khác biệt rõ rệt tùy theo sản phẩm. Các nhà sản xuất MHP đang thua lỗ trên cơ sở tiền mặt và có lý do mạnh nhất để cắt giảm. Sản lượng niken mờ đã thu hẹp, không còn nhiều để cắt giảm thêm. Các lò luyện NPI vẫn có biên lợi nhuận tiền mặt, nên khó có khả năng tự nguyện cắt giảm quy mô lớn. Sau đây là đánh giá của SMM về từng phân khúc.
MHP: Việc cắt giảm đã được dự đoán
Các báo cáo gần đây cho thấy một số nhà sản xuất lò axit áp suất cao (HPAL) của Indonesia có thể cùng cắt giảm 50% sản lượng MHP, điều này đã tạm thời kích hoạt sự phục hồi mạnh của giá niken. Chưa có thông báo nào làm rõ mức cơ sở cho việc cắt giảm hay thời gian kéo dài bao lâu.
SMM lưu ý rằng ngành công nghiệp đã dự đoán rộng rãi về một số mức giảm sản lượng trung gian thủy luyện trong tháng này, vì vậy việc cắt giảm tự thân không có gì bất ngờ. Tuy nhiên, mức cắt giảm 50% sản lượng hiện tại sẽ là điều bất ngờ.
Vì sao việc cắt giảm đang diễn ra: thị trường chuyển từ thiếu hụt sang dư thừa
Từ quý 3, nguồn cung lưu huỳnh của Indonesia đã cải thiện rõ rệt so với quý 2, nhờ khả năng vận chuyển qua eo biển Hormuz tốt hơn và nhập khẩu bổ sung từ Canada cùng các nguồn khác. Lưu huỳnh được đốt để tạo ra axit sunfuric dùng trong HPAL, do đó lịch trình sản xuất MHP đã phục hồi tương ứng.
Về phía nhu cầu, nhu cầu năng lượng mới giữ mức tiêu thụ niken sunfat gần mức cao nhất trong năm vào quý 3, nhưng sản lượng niken điện phân (niken tinh luyện sản xuất bằng phương pháp điện phân, một đầu ra chính của MHP) đã giảm dần. Dữ liệu của SMM cho thấy cán cân MHP của Indonesia đã chuyển từ thiếu hụt trong quý 2 sang dư thừa, và hệ số thanh toán MHP (giá MHP được biểu thị theo phần trăm của giá niken LME) bắt đầu giảm. Do giá niken chưa giảm đáng kể, giá MHP vào đầu quý 3 vẫn trang trải được chi phí sản xuất tiền mặt lý thuyết.
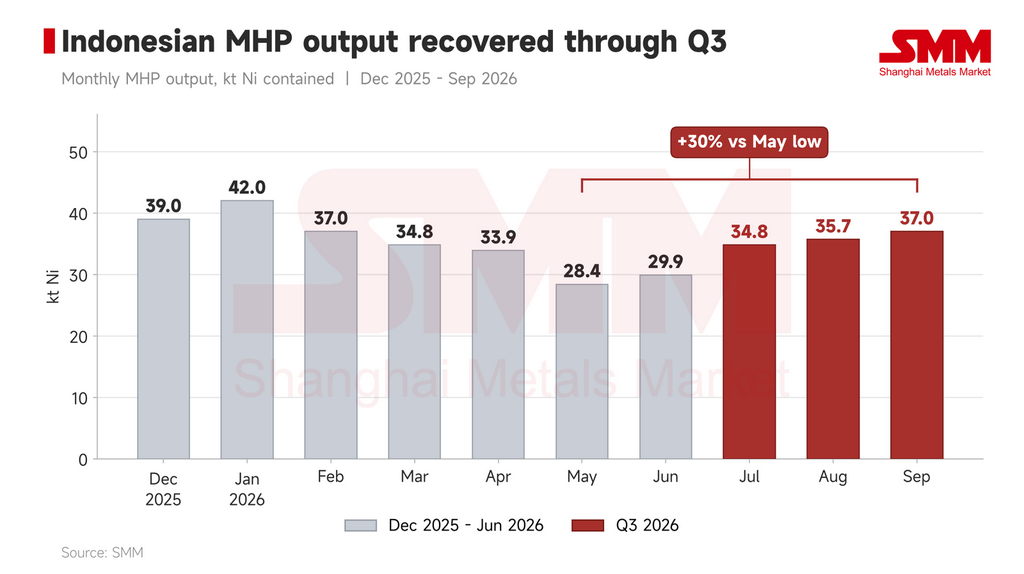
Hình 1: Sản lượng MHP hàng tháng của Indonesia (kt Ni). Nguồn: SMM
Từ cuối quý 3 sang đầu quý 4, thị trường MHP tiếp tục suy yếu. Thay đổi đơn hàng tại một số công ty hàng đầu đã làm giảm tiêu thụ niken sunfat nội địa của ngành cathode ternary (NCM), kéo nhu cầu MHP xuống thấp. Khi chưa có dự kiến cắt giảm nguồn cung đáng kể vào thời điểm đó, MHP dần trở thành thị trường của người mua và hệ số thanh toán giảm mạnh.
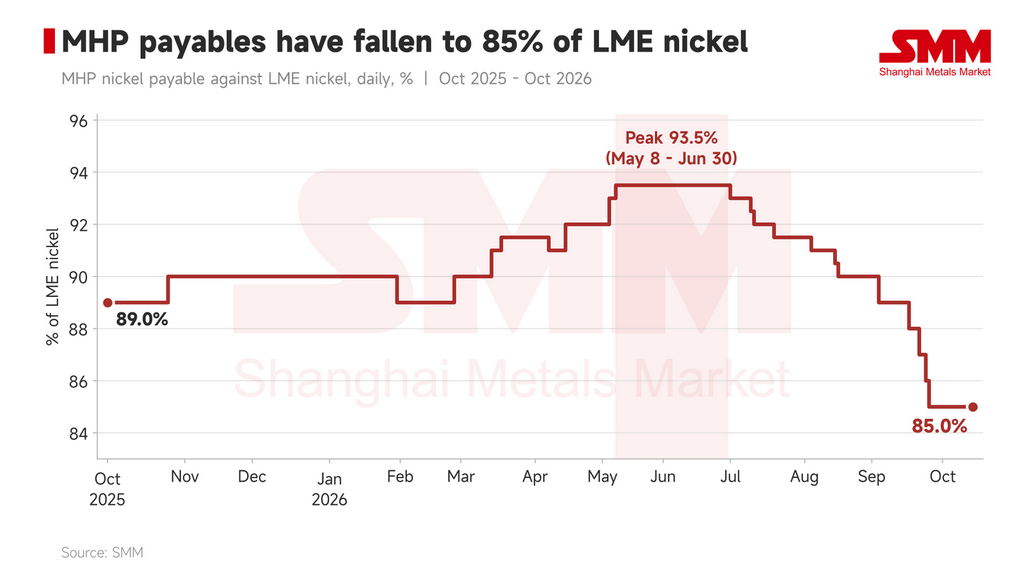
Hình 2: Hệ số thanh toán niken MHP so với niken LME, theo ngày (%). Nguồn: SMM
Chi phí: sản xuất giao ngay đang thua lỗ
Giá quặng niken và lưu huỳnh đã hạ nhiệt nhẹ nhưng vẫn ở mức cao so với đầu năm. Dữ liệu SMM cho thấy chi phí tiền mặt lý thuyết để sản xuất MHP, sau khi trừ tín dụng coban, vào khoảng 14.500 USD/tấn Ni vào giữa tháng 10. Coban hiện cũng khó chuyển thành tiền, nên tín dụng coban lý thuyết không trực tiếp chuyển thành dòng tiền.
Với giá bán MHP giao ngay dưới 13.000 USD/tấn Ni theo điều kiện FOB, theo SMM, các nhà sản xuất đang chịu áp lực nặng nề từ biên lợi nhuận âm trên sản lượng hiện tại. Trong một thị trường dư cung khi chi phí giao ngay vượt giá bán, cắt giảm là kết quả hợp lý.
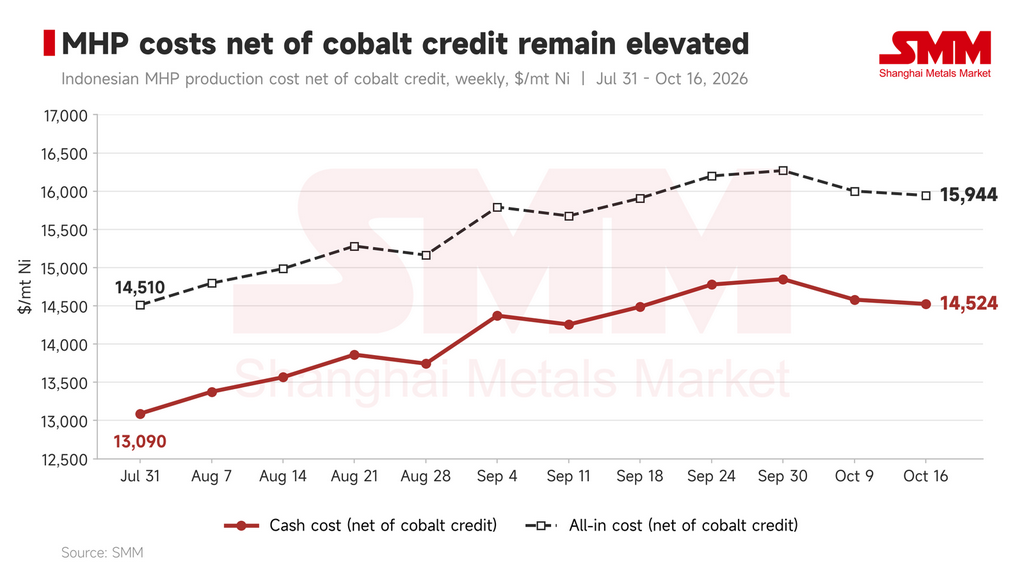
Hình 3: Chi phí tiền mặt và chi phí toàn phần MHP Indonesia, sau khi trừ tín dụng coban, theo tuần (USD/tấn Ni). Nguồn: SMM
Tác động: tạo sàn cho hệ số thanh toán, nhưng phục hồi cần giảm tồn kho
Trước khi tin đồn cắt giảm xuất hiện, SMM nhận định hệ số thanh toán MHP đã chạm đáy, với dư địa giảm thêm hạn chế. Về phía cung, biên lợi nhuận âm khiến nhà sản xuất còn rất ít dư địa để chiết khấu thêm. Về phía cầu, nếu hệ số thanh toán giảm thêm 1–2 điểm phần trăm, việc mua MHP để sản xuất niken điện phân sẽ trở nên khả thi về kinh tế, do đó điện phân có thể đóng vai trò là điểm tựa cho nhu cầu MHP.
Trở ngại duy nhất là coban. Không có công cụ phòng hộ cho lượng coban chứa trong MHP, nên người mua phải chịu rủi ro giá coban giảm mà không được phòng hộ (“mua khống”).
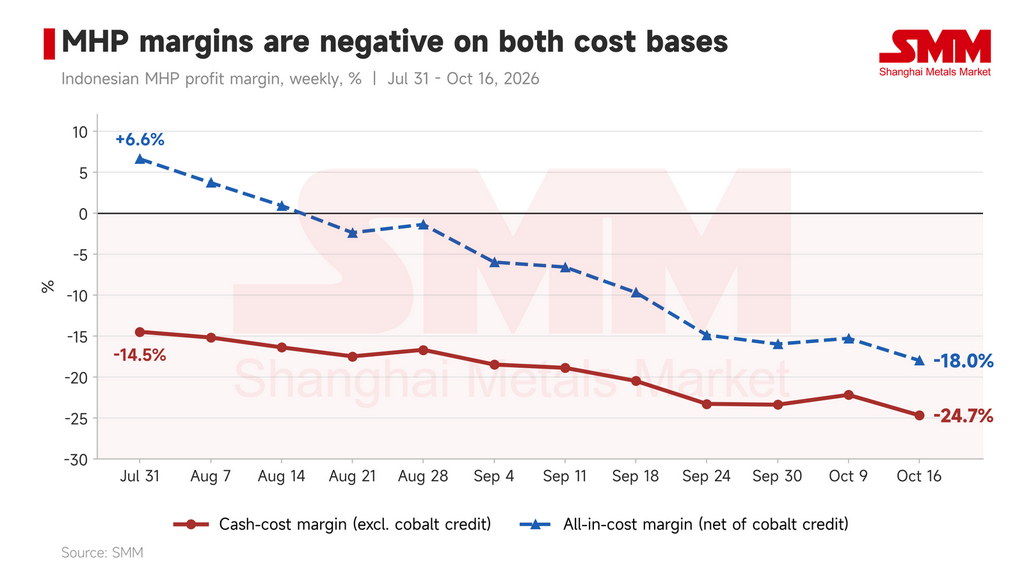
Hình 4: Biên lợi nhuận MHP Indonesia, theo tuần (%): cơ sở chi phí tiền mặt chưa trừ tín dụng coban; cơ sở chi phí toàn phần sau khi trừ tín dụng coban. Nguồn: SMM
Do các thỏa thuận thực tế vẫn chưa ngã ngũ, SMM đã đưa ra hai kịch bản minh họa chỉ dựa trên các báo cáo thị trường. Chúng không nhằm mục đích hướng dẫn:
- Kịch bản 1: cắt giảm 50% sản lượng hiện tại sẽ loại bỏ 15.000–18.000 tấn Ni MHP mỗi tháng.
- Kịch bản 2: tỷ lệ vận hành ngành giảm xuống 50% sẽ loại bỏ khoảng 12.000 tấn Ni mỗi tháng.
Việc cắt giảm ở quy mô này sẽ thắt chặt đáng kể thị trường MHP vốn đang dư cung và, với sự hỗ trợ chi phí bên dưới, sẽ chấm dứt dứt khoát đà trượt của hệ số thanh toán. Tuy nhiên, sự phục hồi sẽ đòi hỏi quá trình giảm tồn kho có ý nghĩa trên toàn chuỗi thượng nguồn và hạ nguồn, hoặc sự phục hồi rõ ràng của nhu cầu hạ nguồn.
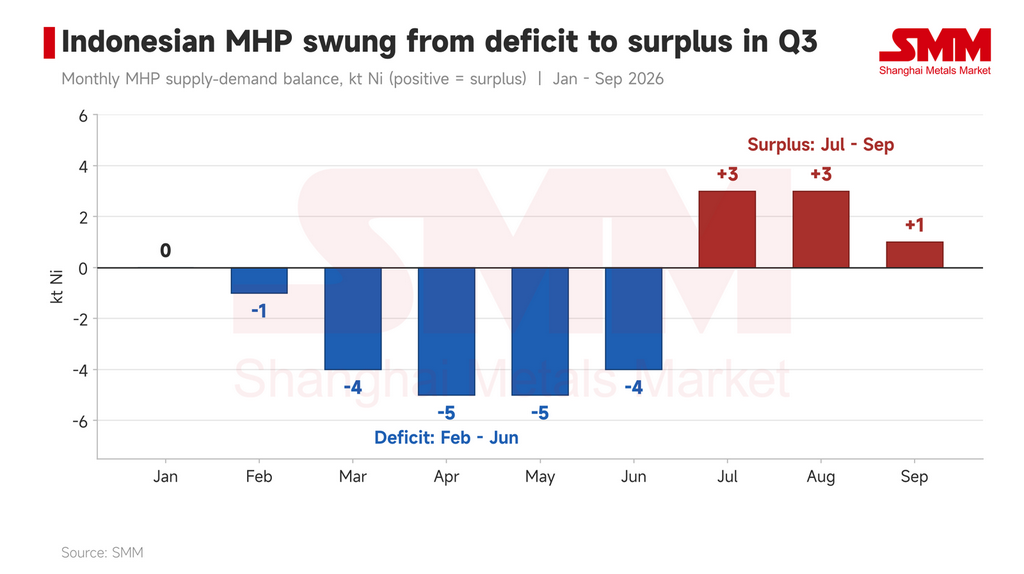
Hình 5: Cân bằng cung-cầu MHP hàng tháng của Indonesia (kt Ni; dương = thặng dư). Nguồn: SMM
Điểm chính: bản xem trước cực đoan của làn sóng công suất năm tới
Việc cắt giảm bắt buộc trong quý 4 là cuộc tổng duyệt cực đoan cho năm tới, khi lượng lớn công suất mới dự kiến đi vào hoạt động. Công suất luyện kim thượng nguồn dự kiến tăng mạnh trong khi tiêu thụ hạ nguồn không có dấu hiệu tăng tương ứng. Năm nay các nhà sản xuất bị siết chặt bởi chi phí cao; năm tới sức ép có thể đến từ giá bán thấp.
Niken điện phân có thể trông giống như giải pháp cuối cùng dài hạn cho MHP dư thừa. Nhưng cho đến khi pin thể rắn hoặc thép không gỉ tạo ra đủ nhu cầu gia tăng, các nhà sản xuất sẽ cần lập kế hoạch sản lượng cẩn thận để tránh tự đẩy giá của mình ngày càng thấp hơn.
Rủi ro
Xin nhắc lại, khối lượng cắt giảm trong phần này là các ước tính giả định dựa trên thông tin thị trường và không nên được coi là hướng dẫn. Việc xác nhận phải chờ lịch trình sản xuất thực tế và thông báo chính thức của các công ty. Ngoài ra, nếu giá niken trở nên quá mua, những nghi ngờ về thời gian cắt giảm kéo dài bao lâu, cùng với hoạt động phòng hộ của nhà sản xuất, có thể gây áp lực lên giá.
Niken Matte: Sản lượng đã thu hẹp, hạn chế tác động của bất kỳ đợt cắt giảm nào
Thông tin ngày 21 tháng 10 về việc cắt giảm 50% sản lượng niken matte cao cấp của Indonesia, cùng với báo cáo của truyền thông nước ngoài rằng các nhà sản xuất hàng đầu do Trung Quốc sở hữu đang thảo luận cắt giảm HPAL phối hợp, đã giúp nâng hợp đồng niken được giao dịch nhiều nhất trên SHFE tăng 3,05% trong ngày hôm đó. Cả hai báo cáo đều chưa được các công ty hoặc quan chức xác nhận.
Dữ liệu của SMM cho thấy sản lượng matte đã thu hẹp mạnh trước khi tin đồn xuất hiện. Ngay cả khi việc cắt giảm thành hiện thực, tác động biên của nó đối với nguồn cung có thể sẽ hạn chế.
Sản lượng giảm mạnh trong tháng 8–9 trong khi hệ số thanh toán giữ ổn định
Sản lượng matte Indonesia đạt 21.100 tấn Ni trong tháng 8 và giảm 21,3% so với tháng trước xuống 16.600 tấn Ni trong tháng 9; SMM dự kiến 15.800 tấn Ni trong tháng 10. So với công suất hàng tháng 70.900 tấn Ni, tỷ lệ vận hành giảm từ khoảng 30% trong tháng 8 xuống khoảng 23% trong tháng 9, với tháng 10 dự kiến khoảng 22%.
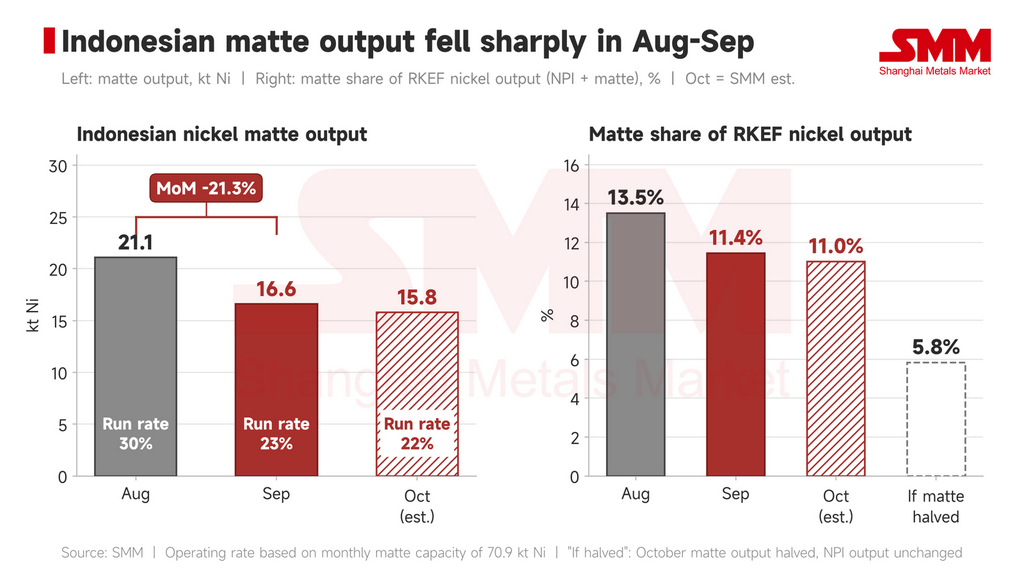
Hình 6: Sản lượng và tỷ lệ vận hành niken matte Indonesia (trái) và tỷ trọng matte trong sản lượng niken RKEF của Indonesia (phải); tháng 10 là ước tính của SMM. Nguồn: SMM
Sự sụt giảm phản ánh kinh tế chuyển đổi yếu hơn. Một lộ trình sản xuất matte ở Indonesia lấy NPI sản xuất trên dây chuyền lò quay-lò điện (RKEF) và thổi thành matte trong bộ chuyển đổi. SMM tính toán biên lợi nhuận từ chuyển đổi thành matte so với bán NPI trực tiếp trung bình là –522 USD/tấn Ni trong tháng 8, –377 USD/tấn Ni trong tháng 9 và –467 USD/tấn Ni trong nửa đầu tháng 10. Nó đã âm trong tất cả 48 ngày giao dịch kể từ ngày 3 tháng 8.
Trên cơ sở chi phí toàn phần, matte Indonesia chuyển từ lợi nhuận khoảng 300 USD/tấn Ni vào đầu tháng 8 sang lỗ khoảng 857 USD/tấn Ni vào giữa tháng 10. Kết quả là hầu hết các dây chuyền matte dựa trên RKEF đã chuyển trở lại sản xuất NPI.
Về giá, matte Indonesia được đánh giá ở mức 14.145 USD/tấn Ni FOB vào ngày 22 tháng 10, giảm 9,5% so với cuối tháng 8, chủ yếu theo đà giảm của niken. Hệ số thanh toán của nó so với niken LME đã giữ quanh mức 93,5% kể từ giữa tháng 5.
Thị trường giao ngay yếu ở cả hai phía. Các nhà cung cấp lớn đã hoàn tất ký hợp đồng dài hạn, để lại ít khối lượng giao ngay, điều này hỗ trợ hệ số thanh toán. Người mua tìm nguồn nguyên liệu bên ngoài ưa thích MHP: vào ngày 21 tháng 10, biên lợi nhuận sản xuất niken sunfat từ MHP là 5,8%, so với 2,9% từ matte, điều này giới hạn tiềm năng tăng của hệ số thanh toán matte.
Nếu việc cắt giảm xảy ra, tác động biên là hạn chế
Tin đồn không nêu rõ mức 50% được đo so với cơ sở nào. Giảm một nửa sản lượng ước tính tháng 10 sẽ loại bỏ khoảng 7.900 tấn Ni mỗi tháng và giảm tỷ lệ vận hành xuống khoảng 11%. Trong bối cảnh tổng sản lượng niken RKEF của Indonesia, đó là một tỷ trọng nhỏ.
7.900 tấn Ni tương đương khoảng 6,2% sản lượng NPI hàng tháng của Indonesia. Với hầu hết các dây chuyền RKEF đã quay lại sản xuất NPI, dư địa cắt giảm thêm trên lộ trình này là hạn chế. Đáng chú ý, sản lượng NPI Indonesia đã không tăng trong tháng 8–9 khi các dây chuyền chuyển đổi: tổng sản lượng NPI và matte giảm từ 156.200 tấn Ni xuống 145.100 tấn Ni, do tỷ lệ vận hành RKEF tổng thể thấp hơn bù đắp lượng NPI tăng thêm từ các dây chuyền chuyển đổi.
Hầu hết matte vẫn đang sản xuất được bán theo hợp đồng dài hạn với lịch giao hàng tương đối cố định, để lại ít dư địa cho việc cắt giảm mạnh trong ngắn hạn. Nhìn chung, SMM đánh giá khả năng cắt giảm 50% matte trên toàn ngành là tương đối thấp; bất kỳ sự giảm nào có khả năng chỉ là điều chỉnh tạm thời tại từng nhà sản xuất.
Triển vọng: thận trọng với tin đồn; sản lượng có thể vẫn ở mức thấp
Cho đến khi việc cắt giảm được xác nhận, SMM khuyến nghị đọc một cách thận trọng về tác động của nó đối với matte. Sản lượng đã ở mức thấp trước khi tin đồn xuất hiện, và ngay cả việc giảm một nửa sản lượng hiện tại cũng sẽ loại bỏ chưa đến 8.000 tấn Ni mỗi tháng, một tác động biên hạn chế đối với tổng nguồn cung niken. Trong ngắn hạn, SMM dự kiến hệ số thanh toán matte giữ trong phạm vi 93–93,5% và sản lượng duy trì quanh mức 15.000–16.000 tấn Ni mỗi tháng.
Có hai điều đáng theo dõi. Thứ nhất, liệu việc cắt giảm có thành hiện thực hay không, ở quy mô nào và trên cơ sở nào. Thứ hai, biên lợi nhuận chuyển đổi: nếu giá niken phục hồi và giữ vững trong khi giá NPI tụt lại, mức chiết khấu của NPI so với niken tinh luyện sẽ nới rộng và biên lợi nhuận chuyển đổi có thể phục hồi. Các bộ chuyển đổi đang ngừng hoạt động sau đó có thể khởi động lại, nâng sản lượng matte.
NPI: Thông tin cắt giảm nâng tâm lý, nhưng các lò luyện vẫn có biên tiền mặt
Giá trượt một chiều trong tháng 10
Sản lượng NPI Indonesia dự kiến đạt 128.000 tấn Ni trong tháng 10, với thị trường NPI cao cấp nhìn chung ở trạng thái cân bằng chặt chẽ. Tuy nhiên, giá vẫn giảm đều đặn trong suốt tháng 9 và tháng 10. Giao dịch giao ngay yếu, người mua hạ nguồn thận trọng và phần lớn đứng ngoài, và hầu hết các giao dịch là bổ sung tồn kho cho nhu cầu tức thời thay vì mua chủ động.
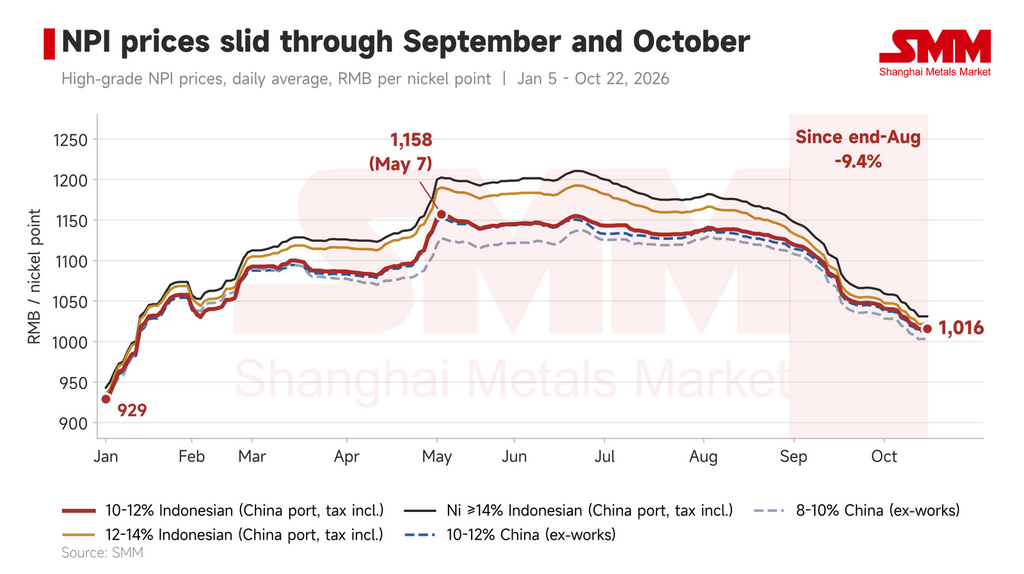
Hình 7: Giá NPI cao cấp theo cấp loại, Indonesia (giao đến cảng Trung Quốc, đã bao gồm thuế) và Trung Quốc (xuất xưởng), tính bằng RMB trên mỗi điểm niken, tức là trên mỗi 1% hàm lượng Ni trên mỗi tấn. Nguồn: SMM
Thông tin cắt giảm nâng kỳ vọng nguồn cung, nhưng cơ sở vẫn còn tranh cãi
Vào ngày 21 tháng 10, thị trường nghe thông tin về việc cắt giảm 20% NPI. Trên cơ sở đó, nguồn cung sẽ giảm hơn 20.000 tấn Ni mỗi tháng.
Phản hồi thị trường cho thấy sản lượng tại Khu công nghiệp Indonesia Morowali (IMIP) ở Trung Sulawesi, trung tâm chế biến niken lớn nhất cả nước, đã giảm hơn 20% do hạn hán liên quan đến El Niño. Tỷ lệ vận hành tại các khu công nghiệp khác nhìn chung ở mức 70–80%.
Các cuộc thảo luận trong ngành cho thấy cơ sở cho việc cắt giảm 20% vẫn đang được đàm phán và khối lượng thực tế chưa được chốt; thị trường kỳ vọng mức giảm thực sự sẽ có hiệu lực vào tháng 11. Giá NPI cho thấy dấu hiệu ổn định và phục hồi sau tin tức.
Tồn kho dồi dào và nhu cầu yếu đối với giá cao hơn giới hạn tiềm năng tăng
Kỳ vọng cắt giảm đang nâng đỡ thị trường, nhưng tồn kho NPI dồi dào và các nhà máy thép không gỉ miễn cưỡng chấp nhận nguyên liệu giá cao hơn. Tâm lý chờ đợi vẫn tồn tại, và cho đến khi việc cắt giảm thực sự thay đổi bức tranh cung-cầu, chúng khó có thể hỗ trợ mạnh cho giá.
SMM dự kiến giá NPI cao cấp nhiều khả năng sẽ ổn định với xu hướng vững hơn trong tháng 11, với tốc độ tăng theo sau những thay đổi về cung-cầu và hoạt động mua hạ nguồn.
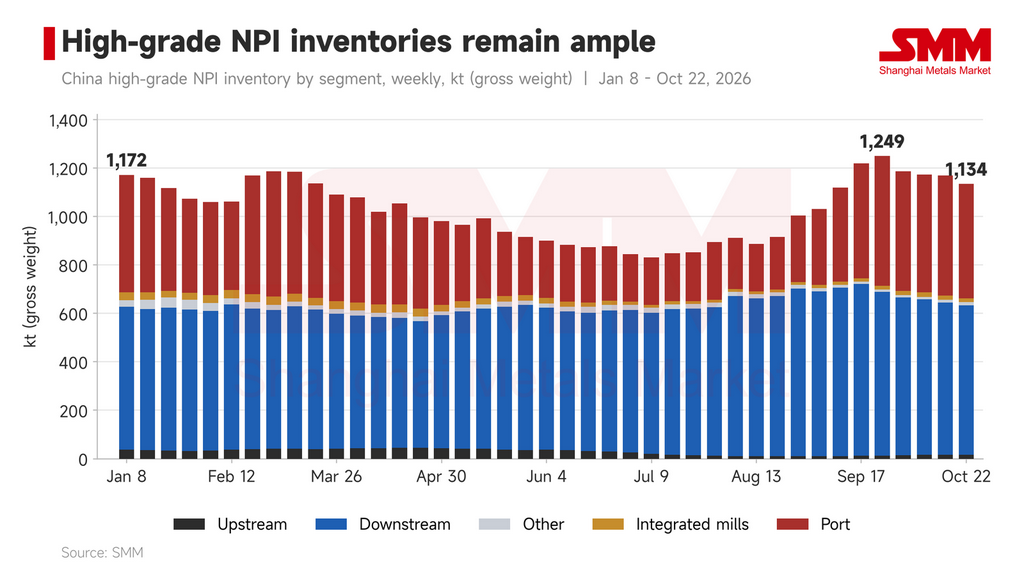
Hình 8: Tồn kho NPI cao cấp Trung Quốc theo phân khúc, hàng tuần (kt, trọng lượng tổng). Nguồn: SMM
Biên tiền mặt vẫn còn, khiến việc tự nguyện cắt giảm lớn trở nên khó khăn
Luyện NPI vẫn tạo ra lợi nhuận tiền mặt, vì vậy các nhà sản xuất có ít động lực nội tại để cùng cắt giảm. SMM không kỳ vọng việc cắt giảm tự nguyện quy mô lớn trên toàn ngành trong tháng 11. Mức giảm thực tế sẽ phụ thuộc vào kế hoạch mà các nhà sản xuất thỏa thuận với nhau, và tổng khối lượng dự kiến sẽ có thể quản lý được.
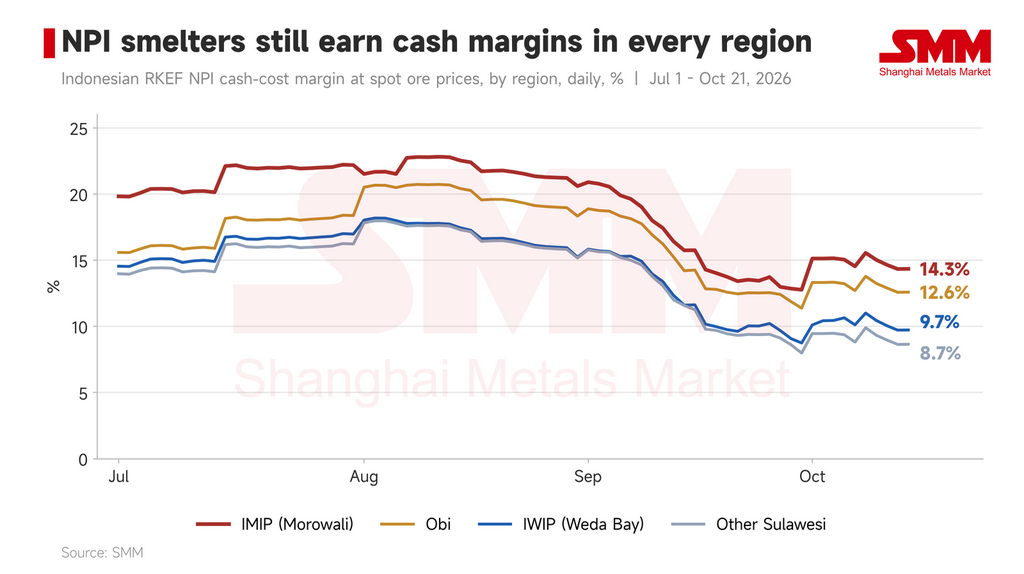
Hình 9: Biên chi phí tiền mặt của NPI RKEF Indonesia theo giá quặng giao ngay theo khu vực, hàng ngày (%). Nguồn: SMM
Triển vọng: Giá đang giao dịch theo câu chuyện cắt giảm; việc thực hiện sẽ quyết định sự phục hồi
Trên ba loại trung gian niken, logic đằng sau việc cắt giảm khác biệt rõ rệt. Các lò luyện MHP đang ở biên lợi nhuận âm sâu và có động lực cắt giảm mạnh nhất; nếu kế hoạch đồn đại thành hiện thực, nó sẽ giảm bớt hiệu quả tình trạng dư cung MHP. Sản lượng matte đã thu hẹp và tỷ lệ vận hành thấp, vì vậy những thay đổi tiếp theo phụ thuộc chủ yếu vào kinh tế chuyển đổi.
Đối với NPI, giá giao ngay giảm đều đặn trong tháng 9–10, và IMIP đã mất khoảng 20% sản lượng một cách không tự nguyện do hạn hán. Nhưng các lò luyện NPI vẫn có biên tiền mặt, điều này khiến việc cắt giảm tự nguyện lớn khó đạt được, và cơ sở cho việc cắt giảm phối hợp vẫn đang được thảo luận.
Nhìn chung, giá niken hiện đang giao dịch theo kỳ vọng cắt giảm phối hợp trên toàn chuỗi, và tâm lý đang hỗ trợ, nhưng một số yếu tố giới hạn tiềm năng tăng. Mức phục hồi của niken sẽ phụ thuộc vào mức độ cắt giảm thực tế của từng sản phẩm. Nếu mức cắt giảm cuối cùng thấp hơn tin đồn, giá niken có nguy cơ thoái lui.