Hoạt động xả hàng tồn kho và cạnh tranh đơn hàng tiếp tục chi phối thị trường module năng lượng mặt trời tại khu vực ngoài Trung Quốc trong tuần 12–16 tháng 10. Số lượng yêu cầu báo giá và giao dịch chiết khấu tăng tại một số thị trường, nhưng hoạt động mua sắm của người dùng cuối không cho thấy mức tăng trưởng rõ ràng và bền vững. Một số nhà sản xuất đã cố gắng nâng giá chào xuất khẩu, nhưng chỉ gặp phải lượng đơn hàng hạn chế và sự cạnh tranh từ hàng tồn kho giá rẻ hơn. Thị trường FOB Trung Quốc, CIF Đông Nam Á và kho hàng châu Âu vẫn chịu áp lực. Giá module sản xuất tại Ấn Độ, cả loại đáp ứng yêu cầu nội địa hóa (DCR) và không DCR, cũng giảm.
Hoạt động xả hàng đang mở rộng từ hàng tồn kho công suất 625 W trở xuống sang các module TOPCon tiêu chuẩn 630 W, trong khi các module tiếp xúc mặt sau (BC) khổ nhỏ hơn cũng đang được chiết khấu. Khi hàng tồn kho xả kho tiến gần hơn đến mức công suất chính thống, nó cạnh tranh trực tiếp hơn với các sản phẩm mới sản xuất. Với nhu cầu mới chưa đủ hỗ trợ, việc giảm tồn kho và dòng đơn hàng mới vẫn là yếu tố trung tâm đối với giá cả.
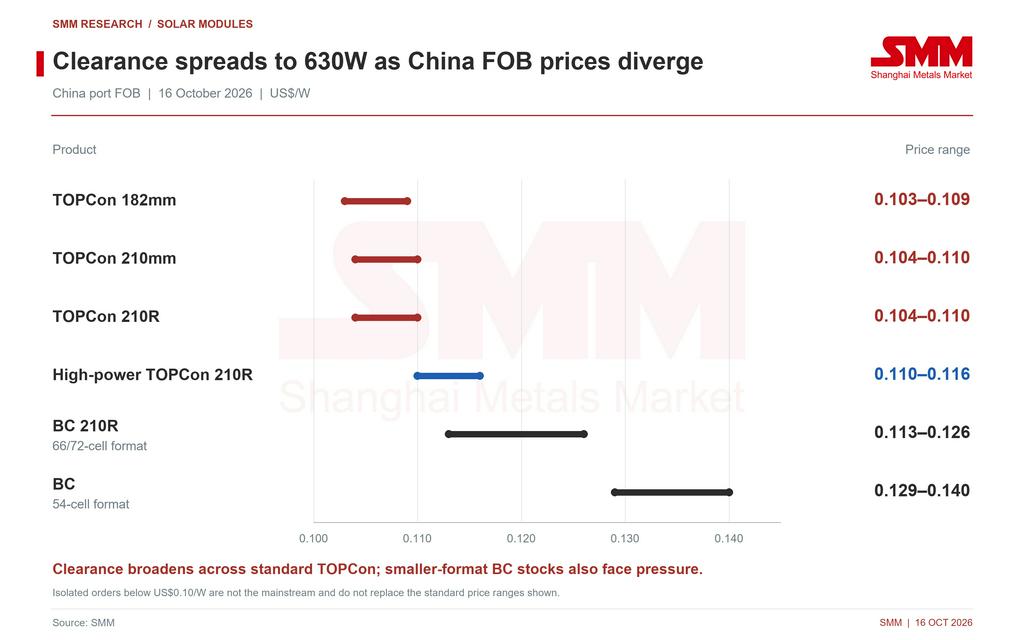
FOB Trung Quốc: hỗ trợ hạn chế cho việc tăng giá khi TOPCon tiêu chuẩn và BC khổ nhỏ chịu áp lực
Một số nhà sản xuất đã tăng nhẹ giá chào xuất khẩu trong tuần, được khích lệ bởi lịch trình cải thiện cho các đơn hàng châu Âu dự kiến giao trong quý 1 năm 2027 và kỳ vọng chính sách. Tuy nhiên, những thay đổi trong lịch giao hàng kỳ hạn vẫn chưa tạo ra mức tăng đáng kể trong hoạt động mua sắm hiện tại. Cạnh tranh giá trên khắp châu Á, châu Phi, Mỹ Latinh và châu Âu vẫn tiếp diễn, khiến giá chào FOB giảm nhẹ tổng thể sau đợt tăng ban đầu. Một số nhà sản xuất tiếp tục bảo vệ mức giá sàn, trong khi các giao dịch vẫn phụ thuộc vào đàm phán riêng lẻ và chiết khấu có chọn lọc.
Nguồn cung TOPCon tiêu chuẩn chiết khấu đã dần mở rộng sang các sản phẩm 630 W. Một số mức chào đặc biệt thấp tiến gần 0,102 USD/W, với các đơn hàng lẻ thậm chí dưới 0,10 USD/W. Những mức này vẫn đặc thù cho từng kho hàng và điều khoản giao dịch cụ thể và chưa trở thành mức giao dịch chính thống. Sự sẵn có lớn hơn của hàng giá thấp đang khiến việc tăng giá trên diện rộng khó duy trì hơn.
Giá BC cũng phân hóa theo mức công suất. Một số người mua châu Âu và châu Á - Thái Bình Dương nhận được mức chào thấp hơn khoảng 0,002 USD/W so với mức trước đó. Hàng tồn kho module khổ nhỏ công suất khoảng 475 W bắt đầu được bán với giá chiết khấu, trong khi mức chào cho các sản phẩm công suất cao hơn từ 490 W trở lên không cho thấy thay đổi rõ ràng. Áp lực giá vẫn tập trung ở hoạt động xả kho; khả năng phục hồi của các sản phẩm công suất cao hơn sẽ phụ thuộc vào lượng đơn hàng thực tế nhận được.
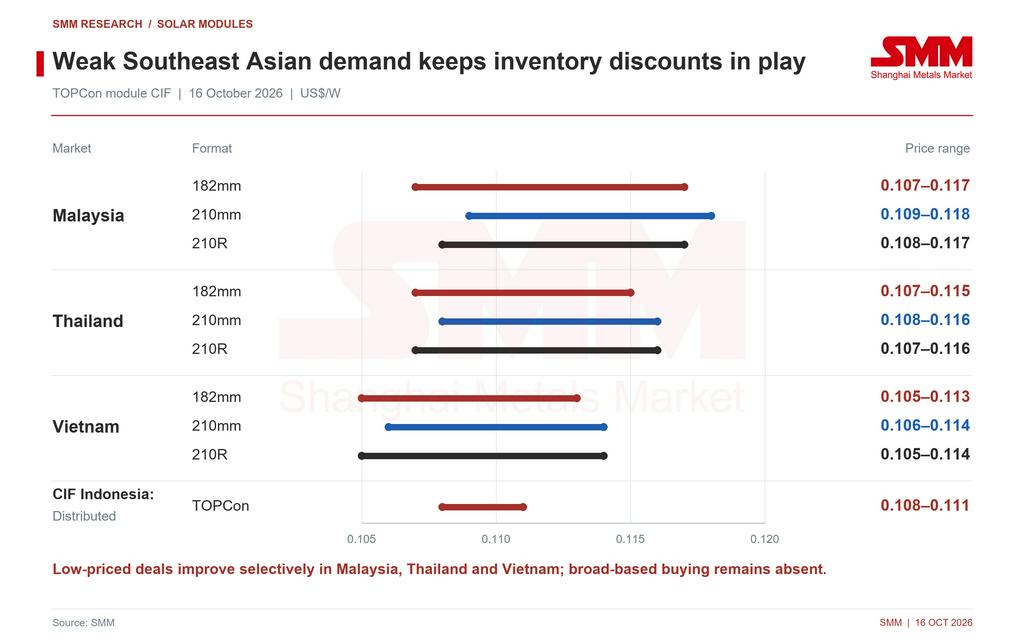
Đông Nam Á: hàng tồn kho chiết khấu hỗ trợ giao dịch; kỳ vọng chính sách chưa thúc đẩy mua sắm
Nhu cầu module nhìn chung vẫn yếu tại Đông Nam Á. Số lượng yêu cầu báo giá và giao dịch chiết khấu tăng tại một số khu vực của Malaysia, Thái Lan và Việt Nam, nhưng hoạt động mua vẫn tập trung vào nhu cầu dự án trước mắt và hàng tồn kho sẵn có. Khi tồn kho các loại công suất thấp và không chính thống giảm, một số module 630 W tiêu chuẩn cũng tham gia vào các đợt bán xả kho, với các mức chào hàng tồn kho lẻ dưới 0,10 USD/W. Chiết khấu đã nâng nhẹ hoạt động giao dịch, trong khi nhu cầu đối với các sản phẩm tiêu chuẩn ở mức giá cao hơn và module công suất cao hơn vẫn hạn chế.
Sự cải thiện cục bộ về giao dịch tại Malaysia, Thái Lan và Việt Nam chưa chuyển thành sự chấp nhận lớn hơn đối với nguồn cung mới giá cao hơn. Indonesia tiếp tục chờ đợi việc triển khai thêm hạn ngạch của chính phủ và hoạt động mua sắm dự án liên quan, không có mức tăng đáng kể về khối lượng mua trong ngắn hạn. Câu hỏi tiếp theo là liệu các nhà phân phối và nhà phát triển có duy trì việc mua nguồn cung mới sau khi hàng tồn kho chiết khấu đã được hấp thụ hay không.
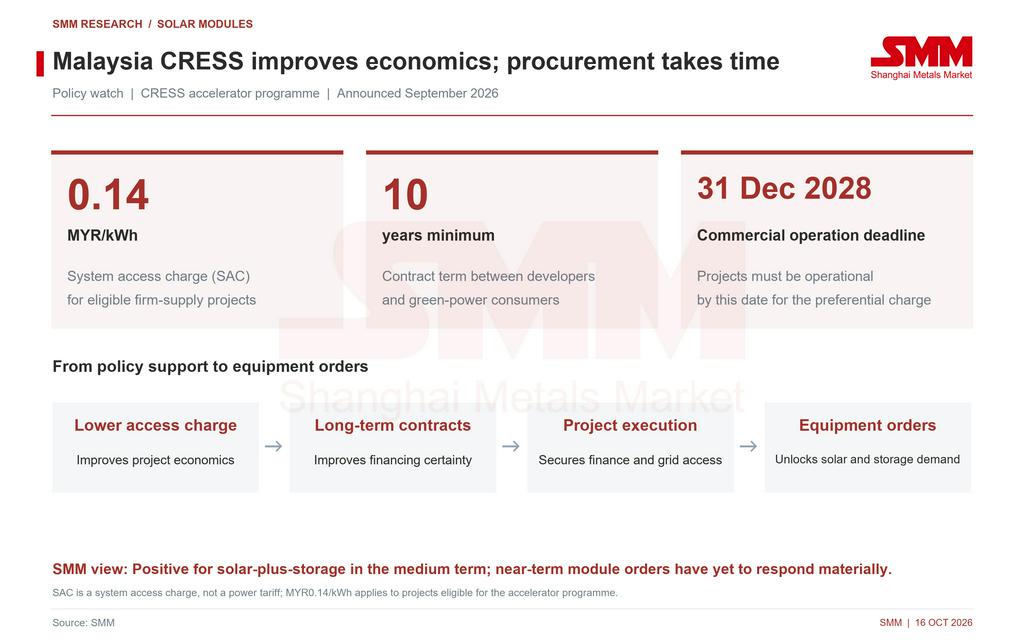
Chương trình tăng tốc đã công bố trước đó của Malaysia theo Chương trình Cung cấp Năng lượng Tái tạo Doanh nghiệp (CRESS) đưa ra mức phí truy cập hệ thống 0,14 MYR/kWh cho các dự án đủ điều kiện cung cấp nguồn điện ổn định. Các nhà phát triển và người tiêu dùng điện xanh phải ký hợp đồng kéo dài ít nhất 10 năm, và các dự án đủ điều kiện phải bắt đầu vận hành thương mại trước cuối năm 2028. Chi phí truy cập thấp hơn và hợp đồng dài hạn có thể cải thiện tính kinh tế của dự án và độ chắc chắn về tài chính, khuyến khích các nhà phát triển đánh giá kỹ hơn các cấu hình điện mặt trời và lưu trữ.
Các dự án vẫn cần hoàn tất các thỏa thuận về hợp đồng, tài chính, kết nối lưới điện và xây dựng. Sự hỗ trợ của chính sách đối với phát triển trung hạn vẫn chưa tạo ra mức tăng rõ ràng về mua sắm module trong tuần đánh giá. Nhu cầu thiết bị sẽ phụ thuộc vào lịch giao hàng cụ thể.
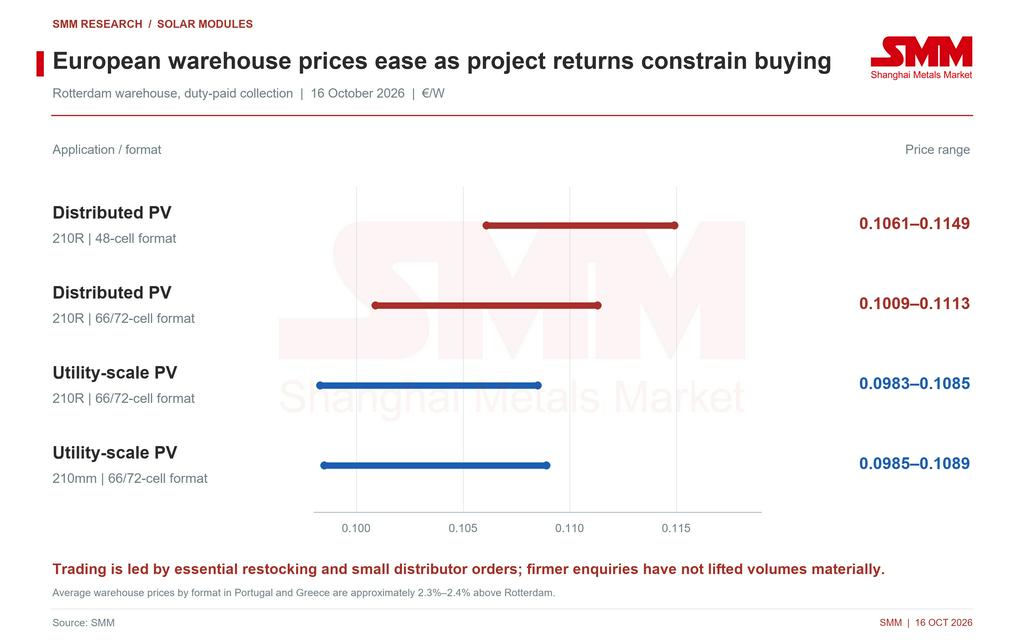
Châu Âu: đơn hàng bổ sung và đơn hàng nhỏ từ nhà phân phối chiếm ưu thế khi lợi nhuận dự án yếu hạn chế giá cả
Yêu cầu báo giá từ người dùng cuối tại châu Âu phục hồi phần nào, nhưng giao dịch vẫn tập trung vào hoạt động bổ sung hàng thiết yếu, mua hàng nhỏ từ nhà phân phối và giao hàng theo các đơn hàng hiện có. Hoạt động mua sắm dự án mới chỉ hỗ trợ hạn chế. Việc tiếp tục xả kho hàng 610–625 W, hiện có thêm một số sản phẩm 630 W, đã củng cố vị thế đàm phán của người mua. Hầu hết các nhà sản xuất hàng đầu chưa hoàn toàn khớp với các mức chào thấp nhất, khiến chiết khấu hàng tồn kho song song với nỗ lực bảo vệ giá dựa trên chi phí.
Lợi nhuận dự án vẫn là hạn chế chính đối với nhu cầu. Một số dự án đã trúng thầu đã chốt mức giá hợp đồng mua bán điện (PPA) tương đối thấp, do đó chi phí module cao hơn sẽ tiếp tục siết chặt lợi nhuận đầu tư. Giá điện âm trước đó cũng đã ảnh hưởng đến đánh giá của nhà đầu tư về giá thu hồi điện mặt trời và thu nhập dài hạn. Tiến độ triển khai lưu trữ và kết nối lưới điện vẫn chưa đủ nhanh để giảm bớt các hạn chế về tích hợp điện, khiến các nhà phát triển thận trọng về giá thiết bị và thời điểm mua sắm.
Giá chào mới nhất tại kho Rotterdam giảm đối với cả module phát điện phân tán và module quy mô tiện ích, với các sản phẩm khổ nhỏ hơn chịu áp lực lớn hơn. Các kho tại Bồ Đào Nha và Hy Lạp duy trì mức chênh lệch giá trung bình khoảng 2,3%–2,4% so với Rotterdam, phản ánh sự khác biệt về logistics khu vực và giao hàng địa phương. Lịch trình cải thiện cho một số đơn hàng quý 1 năm 2027 hỗ trợ kỳ vọng nhu cầu kỳ hạn, nhưng việc chuyển đổi thành hợp đồng mới và giao hàng chắc chắn vẫn là bài kiểm tra then chốt.
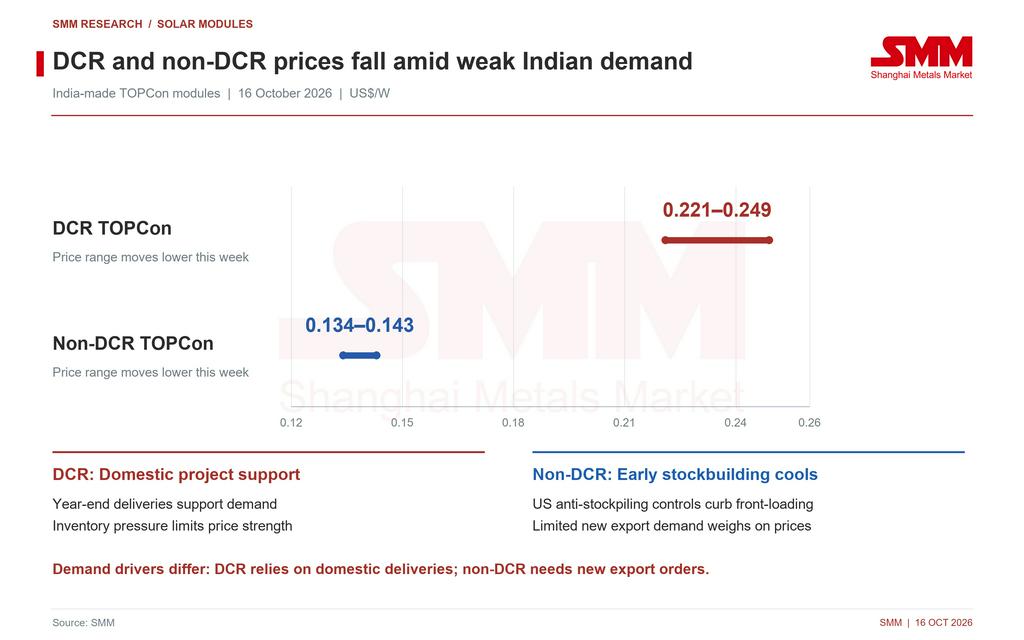
Ấn Độ: giá DCR và không DCR giảm trong bối cảnh áp lực tồn kho và đơn hàng mới hạn chế
Cả giá module DCR và không DCR đều giảm tại Ấn Độ. Sản phẩm DCR phụ thuộc chủ yếu vào nhu cầu dự án trong nước của Ấn Độ, với việc giao hàng cuối năm cung cấp một số hỗ trợ. Tuy nhiên, các giao dịch bổ sung chưa đủ để giảm bớt đáng kể áp lực cung và tồn kho. Sản phẩm không DCR đối mặt với nhu cầu dự trữ trước cho thị trường Mỹ yếu hơn và đơn hàng xuất khẩu mới hạn chế, khiến các mức chào trước đó tăng cao phải hạ xuống.
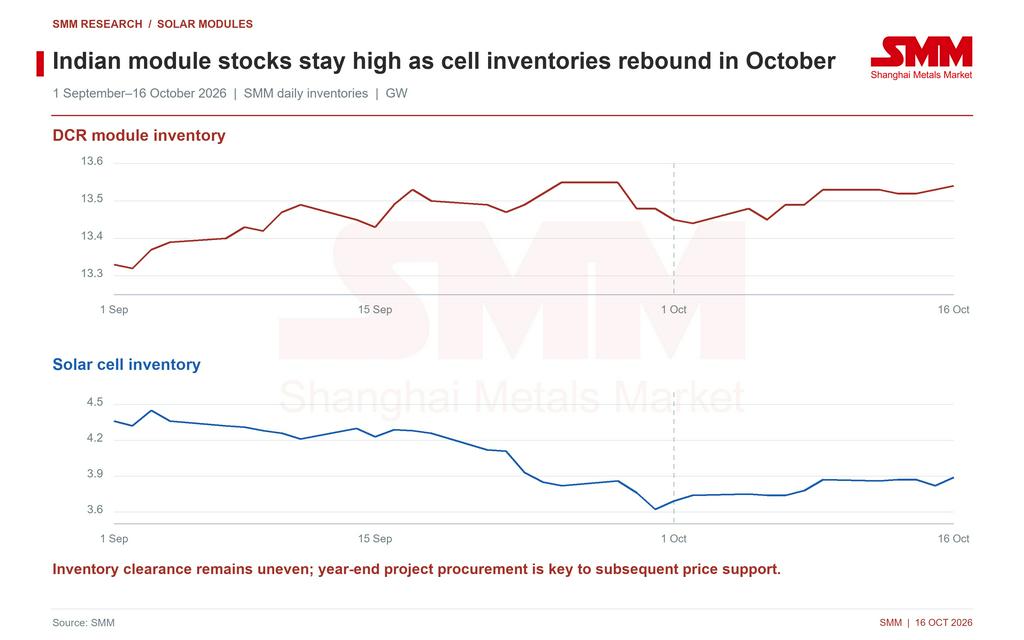
Dữ liệu hàng ngày của SMM cho thấy tồn kho module DCR của Ấn Độ ở mức 13,54 GW và tồn kho pin ở mức 3,89 GW vào ngày 16 tháng 10, tăng lần lượt 0,01 GW và 0,02 GW so với ngày 9 tháng 10. Tồn kho module vẫn ở mức cao, trong khi tồn kho pin phục hồi trong tháng 10 sau khi giảm vào tháng 9. Một đợt giảm tồn kho bền vững vẫn chưa xuất hiện. Liệu nhu cầu dự án cuối năm dự kiến có chuyển thành hoạt động tiêu thụ module thực tế hay không sẽ ảnh hưởng trực tiếp đến hỗ trợ giá.
Các biện pháp kiểm soát chống tích trữ chặt chẽ hơn trước khi các biện pháp Mục 232 của Mỹ có hiệu lực đã làm giảm phạm vi cho các đợt giao hàng tập trung và dự trữ trước. Đối với các sản phẩm không DCR của Ấn Độ, nhu cầu tạo ra từ các đơn hàng trước đó được đẩy sớm khó duy trì, với giá giảm trùng với hoạt động dự trữ chậm lại. Các sản phẩm này có khả năng vẫn chịu áp lực trong ngắn hạn nếu đơn hàng xuất khẩu mới không thay thế được nhu cầu đó.
Quan điểm của SMM: doanh số chiết khấu chỉ cung cấp bằng chứng hạn chế về sự phục hồi; theo dõi xả kho tồn kho và đơn hàng mới
SMM nhận định sự cải thiện giao dịch cục bộ tại khu vực ngoài Trung Quốc chủ yếu do chiết khấu hàng tồn kho và nhu cầu mua sắm tức thời thúc đẩy. Nhu cầu nhìn chung vẫn yếu. Lịch giao hàng kỳ hạn của châu Âu và các dự án được chính sách hỗ trợ tại Đông Nam Á củng cố kỳ vọng cho hoạt động mua sắm sau này, nhưng cạnh tranh cho các đơn hàng hiện tại sẽ tiếp tục hạn chế quyền định giá của nhà sản xuất. Giá dự kiến sẽ dao động ở mức thấp, với sự khác biệt giữa các thương hiệu và mức công suất vẫn tồn tại.
Các chỉ số chính cần theo dõi là hoạt động xả kho module TOPCon 630 W tiêu chuẩn và tồn kho BC khổ nhỏ hơn, việc ký hợp đồng thực tế cho các dự án châu Âu quý 1 năm 2027, và lịch tiêu thụ module cho các dự án Đông Nam Á và đơn hàng nội địa Ấn Độ. Nếu tồn kho thấp hơn dẫn đến việc mua bền vững các sản phẩm mới sản xuất, giá chính thống có thể dần nhận được hỗ trợ. Nếu đơn hàng mới vẫn không đủ để hấp thụ nguồn cung, chiết khấu có thể mở rộng sang nhiều loại thông số kỹ thuật hơn.
Nguồn: SMM