I. Vận hành thị trường điện giao ngay
Tổng quan tuần: Từ ngày 5 đến 11 tháng 10, nhu cầu điện cho thấy sự chuyển biến rõ rệt quanh thời điểm kết thúc kỳ nghỉ lễ Quốc khánh. Từ ngày 5 tháng 10, lượng mưa trên khắp miền Nam Trung Quốc giảm dần, trong khi không khí lạnh đẩy nhiệt độ tại một số khu vực Hoa Nam xuống mức thấp nhất kể từ đầu nửa cuối năm. Từ ngày 7 đến 10 tháng 10, phần lớn miền Trung và miền Đông Trung Quốc chuyển sang nắng ráo và nhiệt độ dần phục hồi, trước khi một đợt không khí lạnh mới bắt đầu ảnh hưởng đến các khu vực phía Bắc từ ngày 11 tháng 10 trở đi.
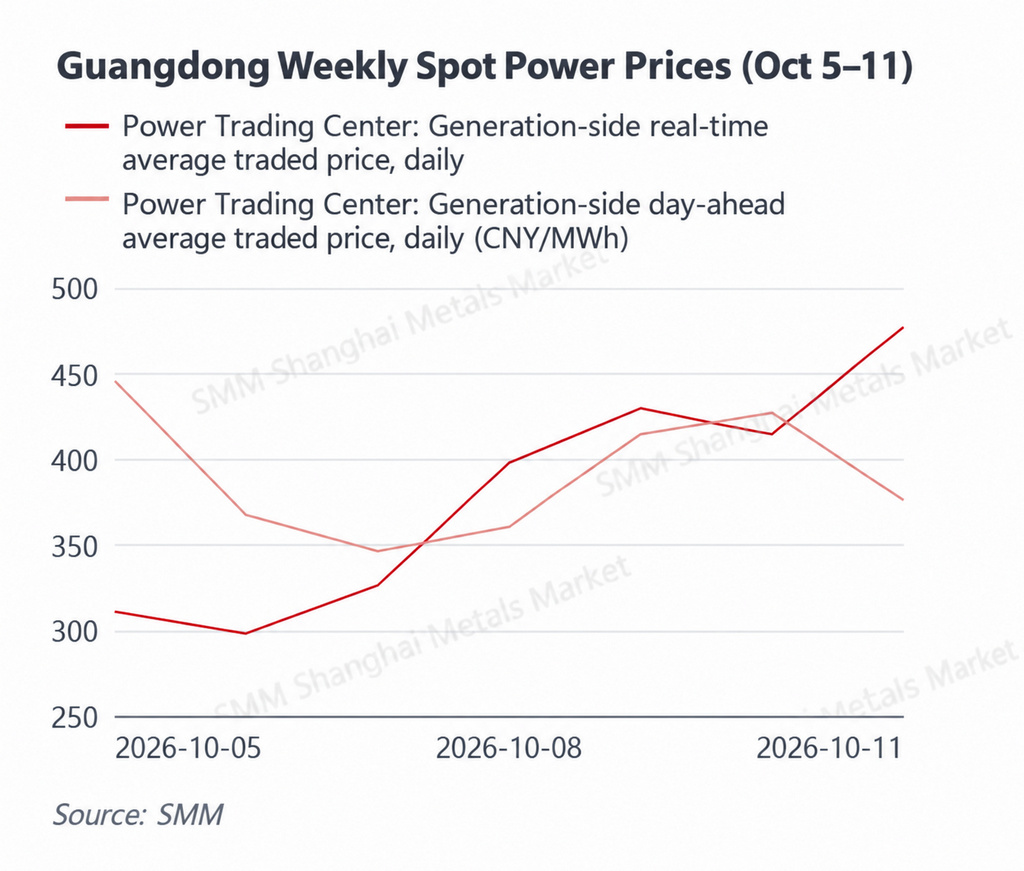
Giá giao ngay cho thấy xu hướng phân hóa ngày càng rõ rệt giữa các tỉnh. Giá trung bình thời gian thực của Sơn Đông tăng lên 415,61 NDT/MWh, tăng khoảng 15,7% so với kỳ trước, mặc dù giá âm vẫn xuất hiện trong năm ngày trong tuần. Giá trung bình ngày tới và thời gian thực của Quảng Đông giảm xuống lần lượt còn 391,17 NDT/MWh và 379,13 NDT/MWh, giảm khoảng 30,6% và 30,1%. Giá trung bình thời gian thực phía phát điện của Nội Mông tăng lên 277,98 NDT/MWh. Giá trung bình ngày tới và trong ngày của Giang Tô nhìn chung ổn định ở mức lần lượt 389,44 NDT/MWh và 388,65 NDT/MWh. Giá trung bình ngày tới và trong ngày của Sơn Tây tăng lên lần lượt 348,48 NDT/MWh và 410,17 NDT/MWh, trong khi giá trung bình ngày tới và thời gian thực của Thiểm Tây giảm xuống lần lượt 285,23 NDT/MWh và 305,20 NDT/MWh. Về phía nhiên liệu, giá than tại cảng vẫn duy trì ở mức cao và giá than tại mỏ tăng nhẹ. Giá LNG nhập khẩu SMM Trung Quốc phục hồi so với tuần trước, trong khi LNG miền Đông Quảng Đông vẫn ở mức 6.515 NDT/tấn tính đến ngày 9 tháng 10.
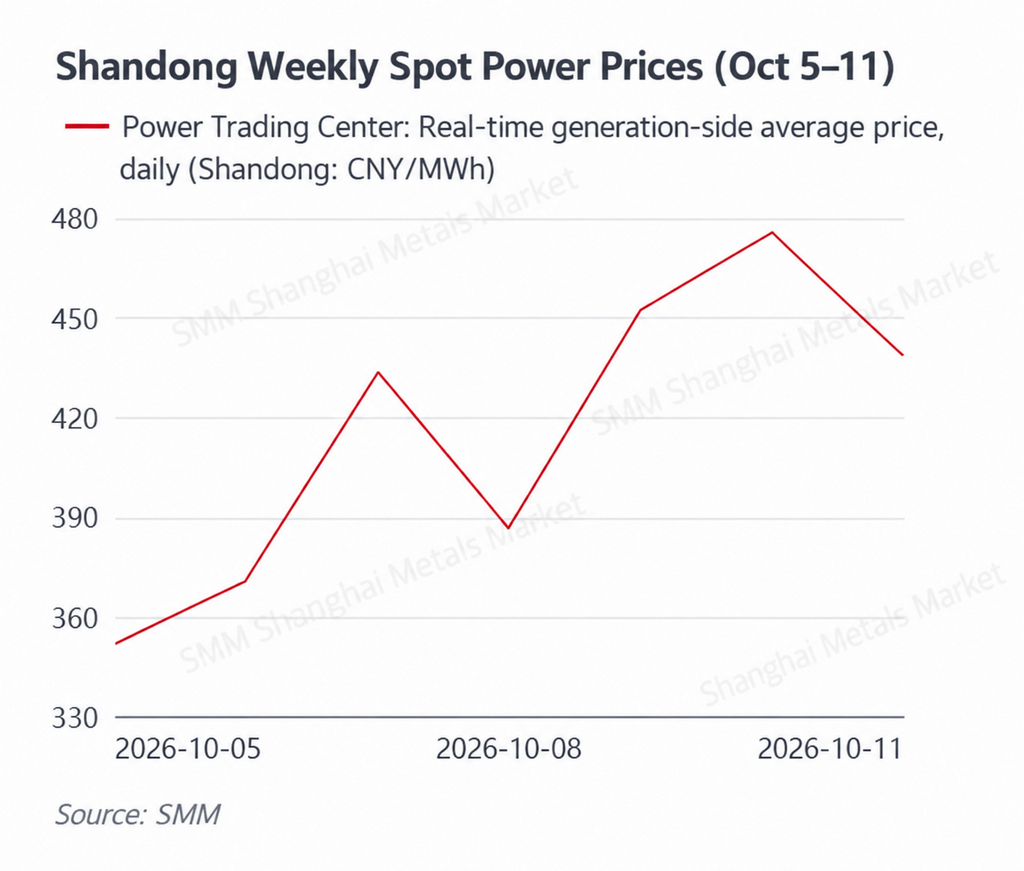
Giá Sơn Đông phục hồi đáng kể sau kỳ nghỉ, nhưng giá âm vẫn xuất hiện thường xuyên và tình trạng mất cân đối cung cầu trong ngày vẫn tiếp diễn. Giá trung bình thời gian thực phía phát điện của Sơn Đông tăng từ 351,79 NDT/MWh vào ngày 5 tháng 10 lên 433,67 NDT/MWh vào ngày 7 tháng 10. Giá tiếp tục tăng lên 452,28 NDT/MWh vào ngày 9 tháng 10, 475,67 NDT/MWh vào ngày 10 tháng 10 và 438,63 NDT/MWh vào ngày 11 tháng 10, đưa mức trung bình tuần lên khoảng 415,61 NDT/MWh, tăng khoảng 15,7% so với kỳ trước. Sự phục hồi của nhu cầu công nghiệp và thương mại sau kỳ nghỉ là động lực quan trọng đẩy giá tăng cao hơn vào cuối tuần.
Tuy nhiên, giá tối thiểu hàng ngày vẫn ở mức âm vào các ngày 5, 6, 8, 10 và 11 tháng 10, với mức thấp ngày 10 tháng 10 chạm -89,70 NDT/MWh. Đồng thời, giá tối đa hằng ngày vẫn duy trì ở mức cao tới 911,45 NDT/MWh vào ngày 5 tháng 10. Việc giá đáy âm và giá đỉnh cao cùng tồn tại cho thấy sản lượng điện tái tạo tập trung tiếp tục tạo ra tình trạng dư cung tạm thời trong một số giờ, trong khi sản lượng điện mặt trời sụt giảm vào giờ cao điểm buổi tối đòi hỏi các nguồn điện truyền thống phải tăng công suất nhanh chóng. Giá than tăng cao cũng hạn chế đà giảm trong các chào giá nhiệt điện khi các tổ máy nhiệt điện than trở thành nguồn biên.
Trung tâm giá của Quảng Đông giảm mạnh do nhu cầu yếu liên quan đến kỳ nghỉ và thời tiết mát mẻ sớm hơn đã lấn át yếu tố hỗ trợ từ chi phí nhiên liệu, mặc dù thị trường thời gian thực dần phục hồi sau kỳ nghỉ. Giá bình quân thị trường ngày tới hằng tuần của Quảng Đông giảm xuống còn khoảng 391,17 NDT/MWh, giảm khoảng 30,6% so với tuần trước, trong khi giá bình quân thời gian thực giảm xuống còn khoảng 379,13 NDT/MWh, giảm khoảng 30,1%. Trong các ngày 5–7 tháng 10, vẫn trùng với kỳ nghỉ Quốc khánh, giá thời gian thực lần lượt chỉ ở mức 310,95 NDT/MWh, 298,46 NDT/MWh và 326,05 NDT/MWh.
Từ ngày 8 tháng 10 trở đi, khi hoạt động sản xuất trở lại và nhiệt độ tại Hoa Nam bắt đầu tăng trở lại, giá thời gian thực dần tăng lên 397,90 NDT/MWh và 429,10 NDT/MWh trước khi đạt 476,66 NDT/MWh vào ngày 11 tháng 10. Giá LNG tại miền Đông Quảng Đông vẫn duy trì ở mức tương đối cao, tiếp tục hỗ trợ chi phí biên của các tổ máy điện khí. Tuy nhiên, khi nhu cầu trong kỳ nghỉ yếu, chỉ riêng chi phí nhiên liệu tăng cao là không đủ để ngăn giá giao ngay giảm.
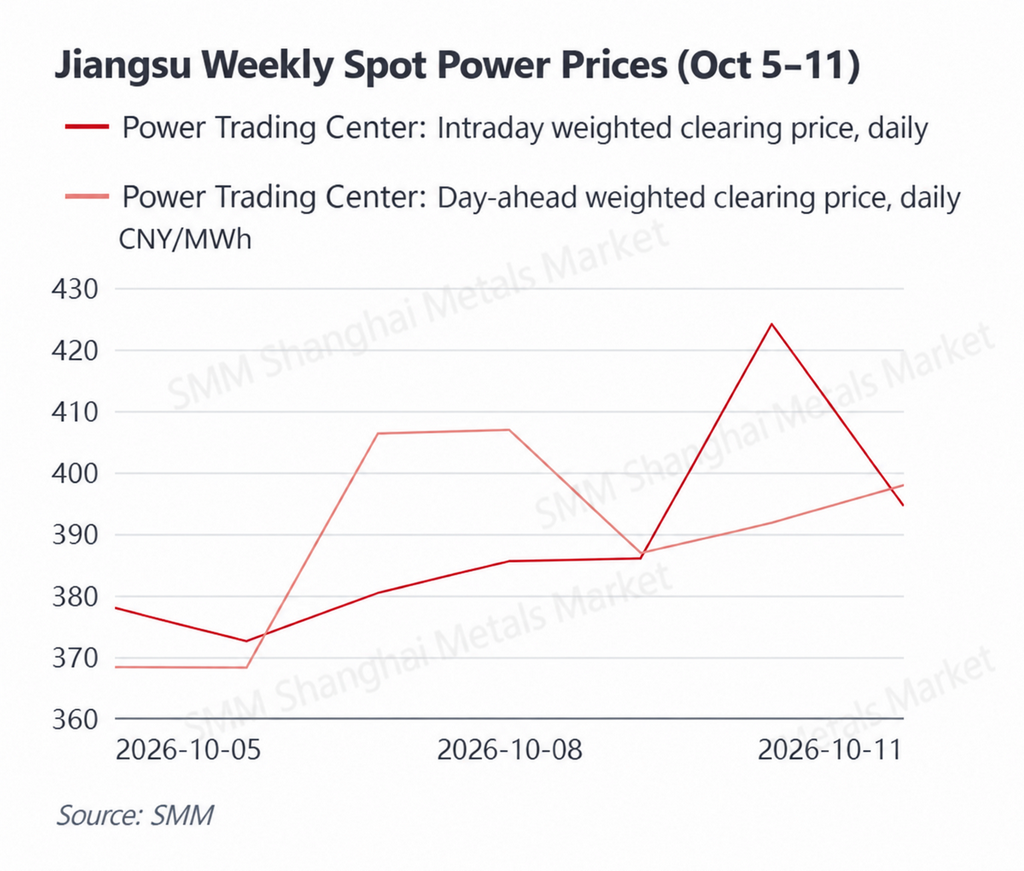
Giá bình quân hằng tuần của thị trường ngày tới và thị trường trong ngày tại Giang Tô gần như tương đương, trong khi giá phục hồi ở mức vừa phải sau kỳ nghỉ và thị trường nhìn chung vẫn tương đối ổn định. Giá thanh toán bình quân gia quyền trên thị trường ngày tới của Giang Tô đạt trung bình khoảng 389,44 NDT/MWh, trong khi giá bình quân gia quyền trong ngày ở mức khoảng 388,65 NDT/MWh, chênh lệch chưa đến 1 NDT/MWh.
Giá trong ngày chủ yếu dao động trong khoảng 372–386 NDT/MWh từ ngày 5 đến ngày 9 tháng 10, trước khi tăng lên 424,10 NDT/MWh vào ngày 10 tháng 10 và giảm xuống 394,52 NDT/MWh vào ngày 11 tháng 10. Giá ngày tới phần lớn duy trì trong khoảng 368–407 NDT/MWh. Mức bình quân hằng tuần gần nhau cho thấy sai số dự báo tổng thể tương đối hạn chế, mặc dù giá trong ngày cao hơn rõ rệt vào ngày 10 tháng 10 vẫn phản ánh tình trạng thắt chặt tạm thời do phục hồi phụ tải sau kỳ nghỉ, sản lượng điện tái tạo thực tế và các biến số ngắn hạn khác của hệ thống. Giá than tăng cao tiếp tục hỗ trợ chi phí biên của nhiệt điện than.
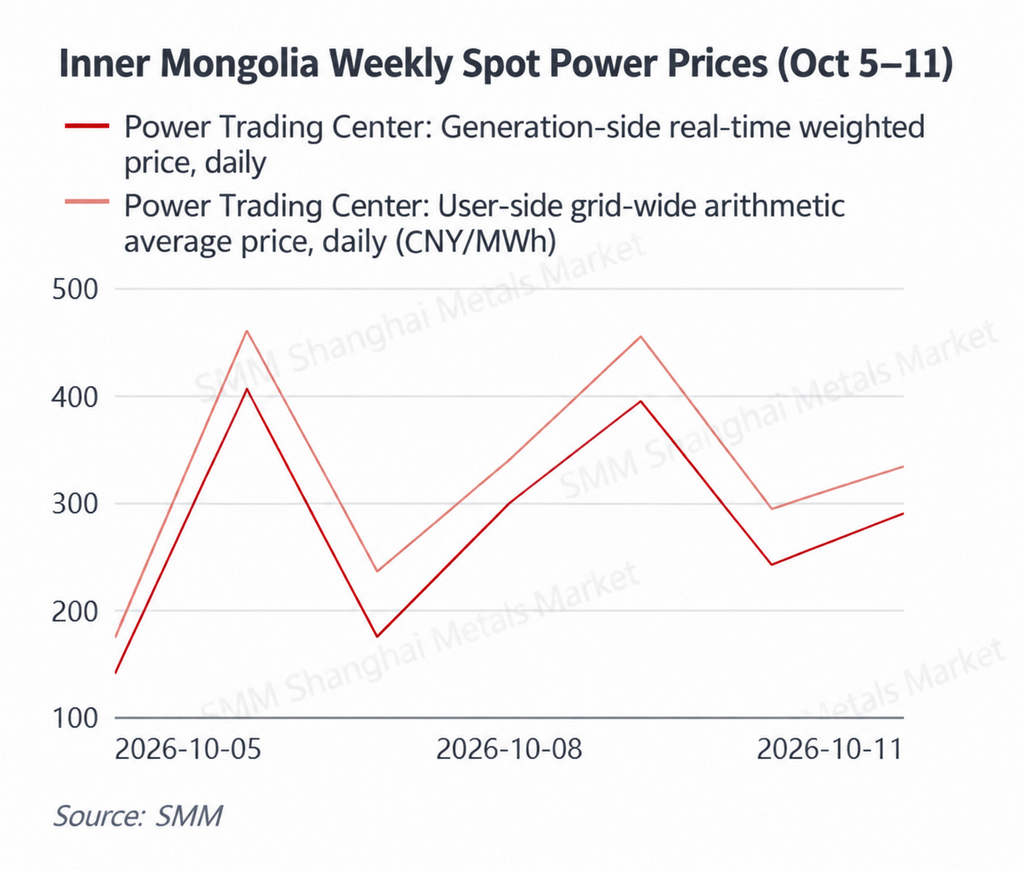
Khu vực Nội Mông tiếp tục chứng kiến biến động giá trên diện rộng. Giá trung bình tuần phục hồi so với tuần trước, trong khi sản lượng năng lượng tái tạo vẫn là yếu tố chi phối ngắn hạn chính.Giá trung bình theo thời gian thực phía phát điện của Nội Mông đạt khoảng 277,98 NDT/MWh, tăng khoảng 8,2% so với tuần trước, trong khi giá trung bình số học phía người dùng toàn hệ thống tăng lên khoảng 327,33 NDT/MWh, tăng khoảng 9,9%.
Giá theo ngày vẫn biến động rất mạnh. Giá trung bình phía phát điện chỉ ở mức 140,13 NDT/MWh vào ngày 5 tháng 10, tăng vọt lên 405,70 NDT/MWh vào ngày 6 tháng 10, giảm trở lại còn 174,87 NDT/MWh vào ngày 7 tháng 10, rồi lại leo lên 394,53 NDT/MWh vào ngày 9 tháng 10. Những biến động thường xuyên như vậy cho thấy, trong một thị trường có tỷ trọng phát điện tái tạo cao, chỉ riêng thay đổi phụ tải là không đủ để giải thích biến động giá. Sản lượng điện gió và điện mặt trời thực tế cùng nhu cầu xuất khẩu liên tỉnh vẫn là những yếu tố quyết định chính đối với điều kiện cung cầu biên. Khi sản lượng tái tạo giảm và nhiệt điện phải tăng công suất, giá than tại mỏ cao hơn càng khuếch đại chi phí chào giá của nhiệt điện.
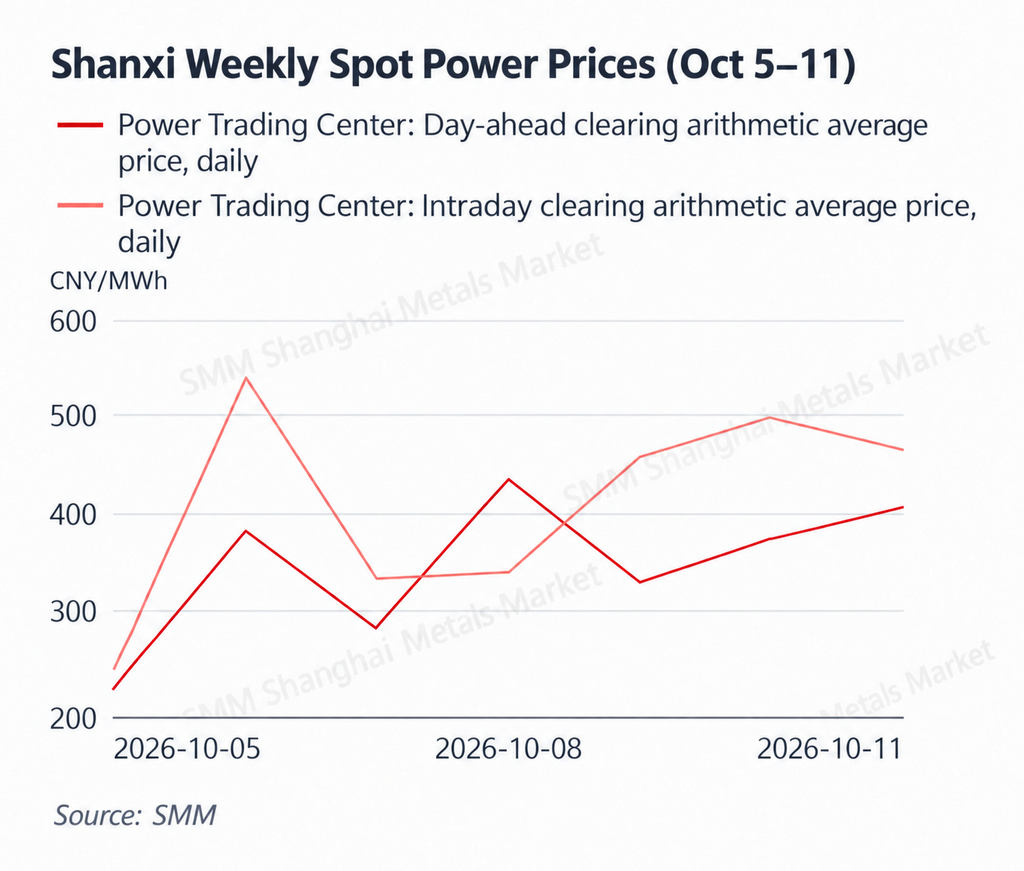
Sơn Tây ghi nhận mức phục hồi giá sau kỳ nghỉ mạnh nhất, với giá trong ngày duy trì cao hơn đáng kể so với giá ngày tới và chênh lệch cung cầu thực tế vẫn rõ rệt.Giá trung bình số học ngày tới của Sơn Tây tăng lên khoảng 348,48 NDT/MWh, tăng khoảng 34,3% so với tuần trước, trong khi giá trung bình trong ngày tăng lên khoảng 410,17 NDT/MWh, tăng khoảng 26,5%. Giá trung bình trong ngày vượt giá trung bình ngày tới khoảng 61,7 NDT/MWh.
Vào ngày 6 tháng 10, giá trung bình trong ngày đạt 533,41 NDT/MWh, cao hơn khoảng 151 NDT/MWh so với giá ngày tới cùng ngày. Giá trong ngày cũng đạt 456,38 NDT/MWh, 494,93 NDT/MWh và 463,11 NDT/MWh vào các ngày 9, 10 và 11 tháng 10. Sự phục hồi nhu cầu công nghiệp sau kỳ nghỉ tạo nền tảng quan trọng về phía cầu cho đà phục hồi giá. Đồng thời, tỷ trọng phát điện than tương đối cao của Sơn Tây khiến giá than tại mỏ tăng càng củng cố sàn chi phí biên. Khi sản lượng tái tạo thực tế hoặc phụ tải lệch khỏi dự báo ngày tới, các tổ máy biên chi phí cao càng dễ đẩy giá trong ngày lên cao.
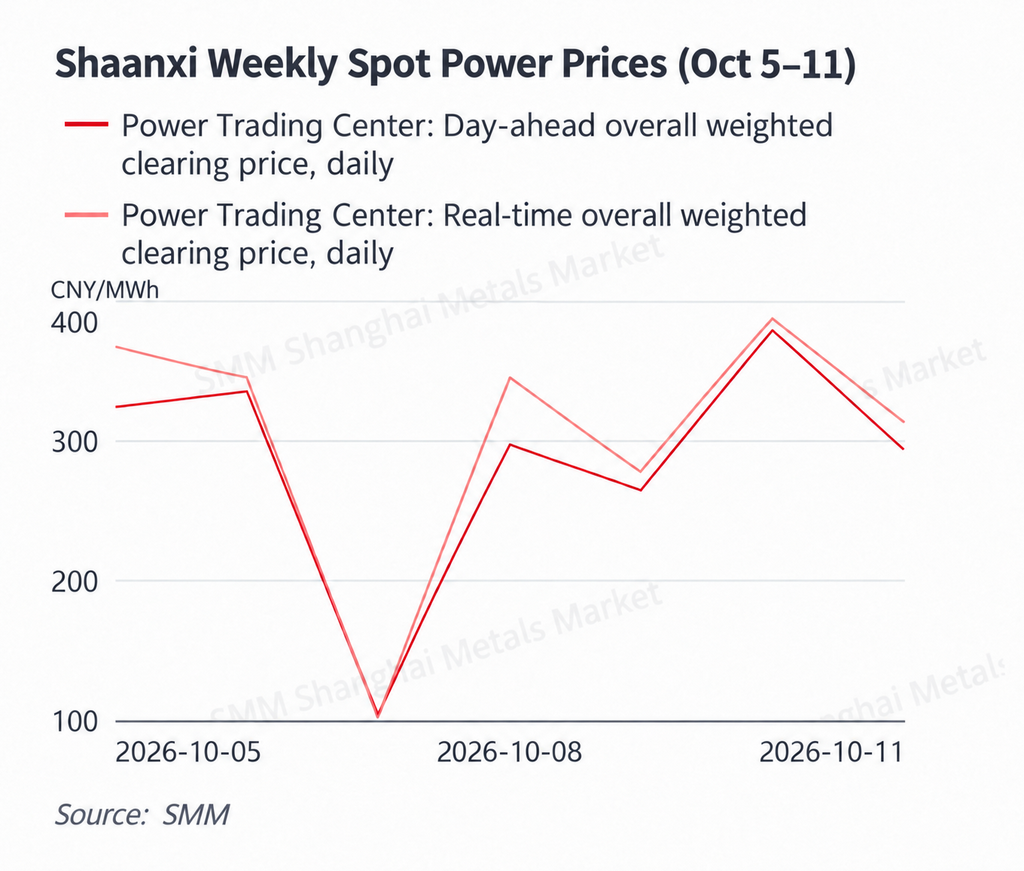
Giá trung bình tuần tại Thiểm Tây giảm nhẹ, với giá giảm mạnh vào cuối kỳ nghỉ trước khi phục hồi sau khi hoạt động trở lại. Giá bình quân gia quyền ngày tới của Thiểm Tây giảm xuống khoảng 285,23 NDT/MWh, giảm khoảng 7,7% so với tuần trước, trong khi giá trung bình thời gian thực giảm xuống khoảng 305,20 NDT/MWh, giảm khoảng 2,3%.
Vào ngày 7 tháng 10, giá ngày tới và giá thời gian thực lao dốc xuống lần lượt còn 103,89 NDT/MWh và 101,25 NDT/MWh, mức thấp nhất trong tuần. Giá sau đó phục hồi nhanh chóng vào ngày 8 tháng 10 lên 297,38 NDT/MWh và 344,64 NDT/MWh, và tiếp tục tăng mạnh hơn vào ngày 10 tháng 10 lên 378,83 NDT/MWh và 387,17 NDT/MWh. Phụ tải yếu vào cuối kỳ nghỉ, kết hợp với những thay đổi trong sản lượng năng lượng tái tạo, đã gây áp lực giảm mạnh vào đầu tuần. Sự phục hồi nhu cầu sau kỳ nghỉ sau đó đã hỗ trợ giá phục hồi, nhưng mức trung bình tuần vẫn thấp hơn tuần trước. So với Sơn Tây, chênh lệch giá ngày tới/thời gian thực tại Thiểm Tây vẫn tương đối hạn chế, cho thấy tình trạng thắt chặt ít dai dẳng hơn trong quá trình vận hành hệ thống thực tế.
Nhìn chung, thị trường giao ngay tuần này cho thấy sự chuyển đổi rõ ràng từ nhu cầu yếu liên quan đến kỳ nghỉ sang phục hồi sau kỳ nghỉ, nhưng xu hướng giá có sự khác biệt đáng kể giữa các tỉnh. Sơn Đông, Nội Mông và Sơn Tây ghi nhận mức trung bình tuần cao hơn, trong đó thị trường trong ngày của Sơn Tây đặc biệt mạnh. Nền giá tuần trước của Quảng Đông ở mức cao, nghĩa là mặc dù giá thời gian thực phục hồi dần sau kỳ nghỉ, mức trung bình tuần của tỉnh này vẫn giảm mạnh. Thiểm Tây vẫn tương đối yếu, trong khi Giang Tô nhìn chung ổn định.
Đồng thời, tình trạng giá âm thường xuyên tại Sơn Đông cho thấy thách thức trong việc hấp thụ sản lượng năng lượng tái tạo tập trung vẫn chưa giảm bớt trong giai đoạn phụ tải thấp mùa thu. Khi hoạt động kinh tế trở lại bình thường sau kỳ nghỉ, giai đoạn định giá giao ngay tiếp theo sẽ phụ thuộc ngày càng nhiều vào mức độ phục hồi của phụ tải công nghiệp, sản lượng điện gió và điện mặt trời thực tế cũng như chi phí nhiên liệu cho nhiệt điện.
Năng lượng sơ cấp
Ngày 5–11 tháng 10
Than nhiệt: Giá tại cảng vẫn ở mức cao trong khi giá tại mỏ tăng, với các hạn chế về nguồn cung tiếp tục hỗ trợ thị trường.
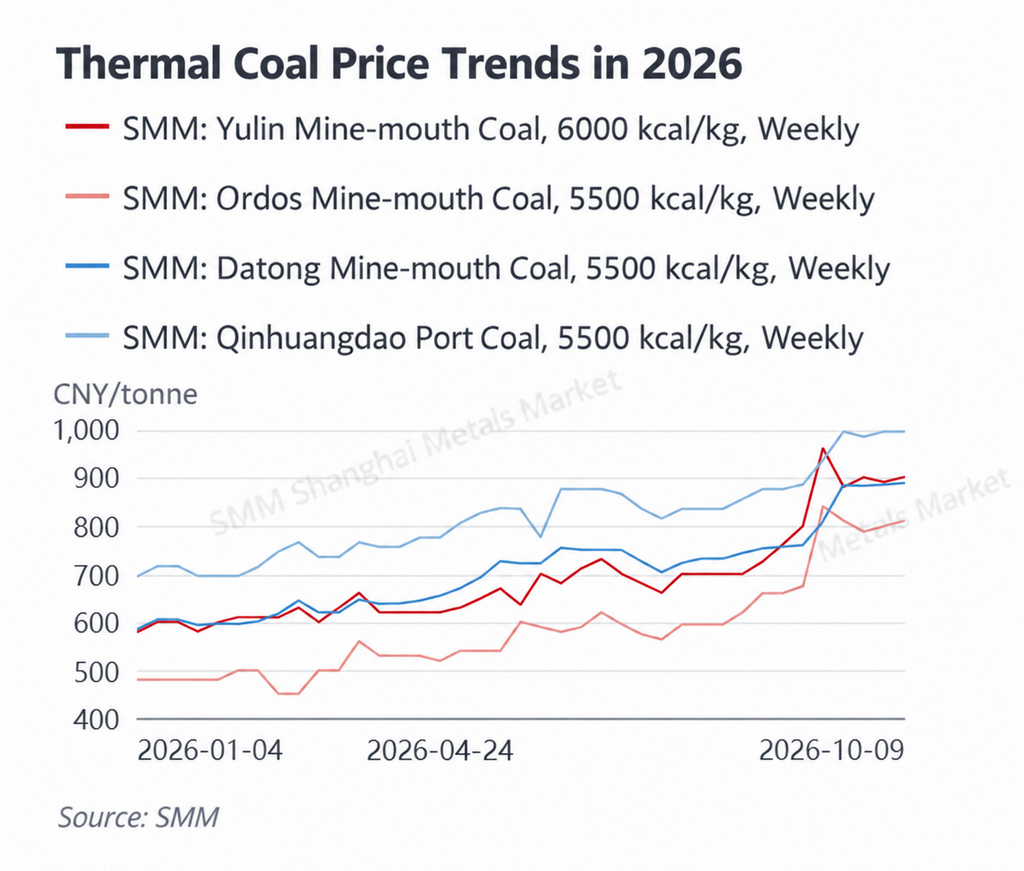
Tính đến ngày 9 tháng 10, giá than 5.500 kcal tại cảng Tần Hoàng Đảo theo SMM vẫn ở mức 995 NDT/tấn, không đổi so với ngày 28 tháng 9. Cùng kỳ, giá than 5.500 kcal tại mỏ Đại Đồng tăng từ 885 NDT/tấn lên 887 NDT/tấn, giá than 5.500 kcal tại mỏ Ordos tăng từ 800 NDT/tấn lên 810 NDT/tấn, và giá than 6.000 kcal tại mỏ Du Lâm tăng từ 890 NDT/tấn lên 900 NDT/tấn. Mặc dù giá chuẩn tại cảng không tăng thêm, giá tại mỏ nhìn chung vẫn mạnh lên, giữ cho thị trường than ở mức cao.
Nguồn cung: Các hạn chế liên quan đến an toàn vẫn được duy trì tại các vùng sản xuất than chính, trong khi sản lượng tại một số mỏ tiếp tục phục hồi một cách thận trọng, hạn chế nguồn cung giao ngay tăng thêm. Đầu tháng 10, công tác bảo trì mùa thu trên tuyến đường sắt Đại Tần cũng hạn chế phần nào lượng than đưa vào các cảng phía bắc. Kết hợp với việc tồn kho giảm trước đó, điều này duy trì sức định giá tương đối mạnh của các thương nhân. Tại Ordos và Du Lâm, hoạt động xuất hàng tương đối thuận lợi hỗ trợ giá tại mỏ tăng thêm, cho thấy nguồn cung vật chất vẫn còn xa mới dồi dào.
Nhu cầu: Nhu cầu công nghiệp và ngành điện tạm thời suy yếu trong kỳ nghỉ Quốc khánh, trong khi miền bắc Trung Quốc chưa bước vào mùa sưởi ấm cao điểm. Do đó, các nhà máy điện vẫn thận trọng với than giao ngay giá cao và tiếp tục dựa chủ yếu vào hợp đồng dài hạn và mua sắm thiết yếu. Tuy nhiên, hoạt động công nghiệp phục hồi sau kỳ nghỉ và kỳ vọng tích trữ cho mùa đông tăng lên khi mùa sưởi ấm đến gần. Sức mạnh giá than hiện tại do đó phản ánh không chỉ sự tăng vọt nhu cầu riêng từ ngành điện, mà là sự kết hợp của phục hồi nguồn cung chậm, hạn chế vận tải và kỳ vọng bổ sung cho mùa đông.
Tồn kho: Tồn kho của các nhà máy điện vẫn tạo ra một lớp đệm hợp lý, hạn chế mức độ sẵn sàng của người dùng cuối trong việc đuổi theo giá cao hơn. Tuy nhiên, tồn kho tại các cảng phía bắc vẫn tương đối thấp và lượng hàng giao ngay sẵn có không dồi dào. Do đó, giá than nhiệt có khả năng duy trì ở mức cao và dao động trong biên độ hẹp trong ngắn hạn, với hạn chế nguồn cung hỗ trợ phía dưới trong khi lượng than tiêu thụ mùa thấp điểm và sự kháng cự của người dùng cuối đối với giá cao hạn chế đà tăng nhanh thêm.
Đối với các thị trường phụ thuộc nhiều vào than như Sơn Đông, Sơn Tây, Nội Mông và Thiểm Tây, giá than cao có nghĩa là chi phí biên nhiệt điện than sẽ tiếp tục cung cấp hỗ trợ tương đối mạnh trong các giai đoạn giá cao.
LNG: Giá nhập khẩu phục hồi so với tuần trước trong khi LNG miền đông Quảng Đông vẫn ở mức cao, khiến chi phí phát điện bằng khí tiếp tục chịu áp lực.
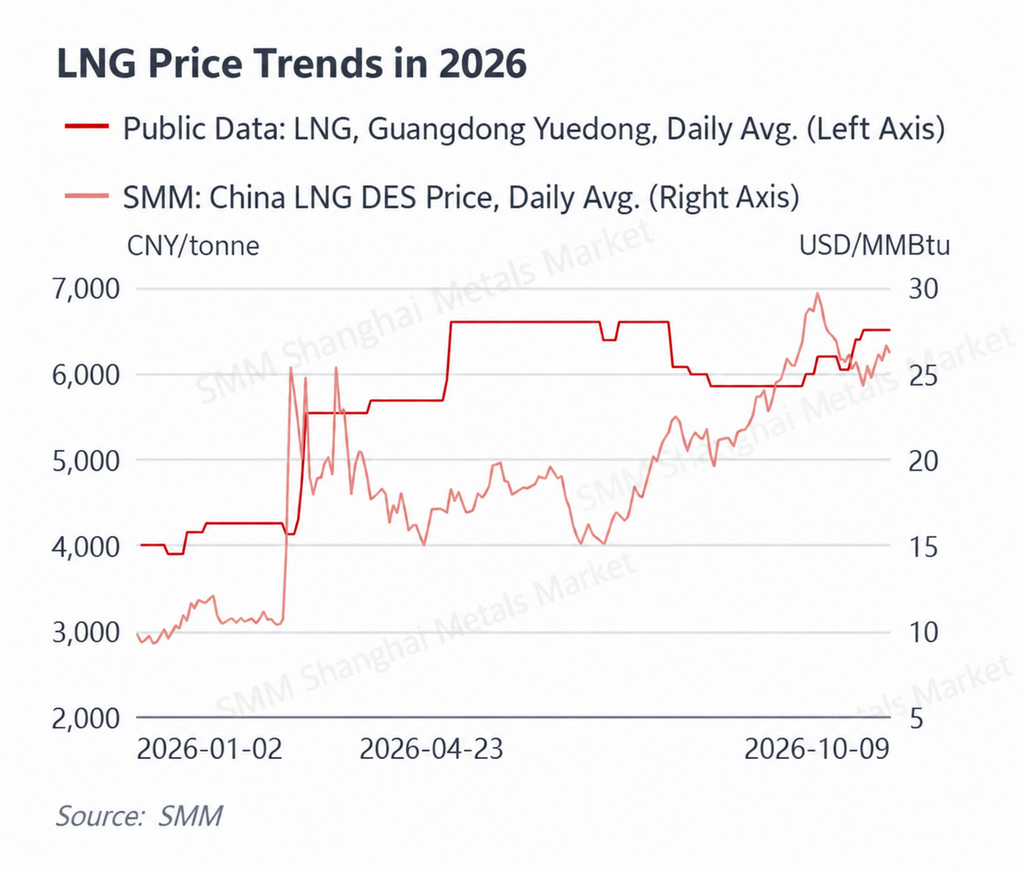
Giá LNG cập cảng Trung Quốc của SMM dao động chủ yếu trong khoảng 25–27 USD/MMBtu trong tuần. Giá ở mức 25,56 USD/MMBtu vào ngày 5 tháng 10, tăng lên 26,14 USD/MMBtu vào ngày 6 tháng 10, giảm xuống 25,78 USD/MMBtu vào ngày 7 tháng 10, tăng tiếp lên 26,69 USD/MMBtu vào ngày 8 tháng 10 và chốt ở mức 26,23 USD/MMBtu vào ngày 9 tháng 10. Trung bình giai đoạn 5–9 tháng 10 khoảng 26,08 USD/MMBtu, cao hơn khoảng 4,0% so với mức trung bình khoảng 25,07 USD/MMBtu của giai đoạn 28 tháng 9–2 tháng 10.
LNG miền đông Quảng Đông đứng ở mức 6.515 NDT/tấn vào cả ngày 8 và 9 tháng 10, không đổi so với mức ngày 30 tháng 9, cho thấy giá giao ngay nội địa ven biển chưa giảm đáng kể.
Nguồn cung: Chi phí khí nguyên liệu nội địa vẫn tương đối cao, tiếp tục hỗ trợ chi phí sản xuất LNG. Trong khi đó, chi phí LNG giao ngay nhập khẩu phục hồi so với tuần trước, hạn chế dư địa giảm giá ven biển. Khi mùa sưởi ấm đến gần, kỳ vọng nhu cầu mùa đông mạnh hơn cũng củng cố ý định giữ giá của các nhà cung cấp.
Nhu cầu: Trong nửa đầu tuần, kỳ nghỉ Quốc khánh làm giảm nhu cầu khí công nghiệp và phụ tải điện, góp phần khiến giá điện thời gian thực của Quảng Đông tương đối thấp. Sau ngày 8 tháng 10, hoạt động thương mại và công nghiệp trở lại, trong khi nhiệt độ tại Hoa Nam dần phục hồi, hỗ trợ cải thiện nhẹ nhu cầu phát điện bằng khí.
Do đó, giá LNG cao chủ yếu đóng vai trò là sàn chi phí cho thị trường điện Quảng Đông. Khi nhu cầu điện yếu, giá khí cao không thể ngăn giá giao ngay giảm. Tuy nhiên, khi nhu cầu phục hồi và các tổ máy khí trở thành nguồn biên, chi phí nhiên liệu cao làm tăng độ co giãn tăng của giá điện.
Nhìn chung, thị trường LNG chuyển từ xu hướng giảm chi phí nhập khẩu tuần trước trở lại trạng thái củng cố ở mức cao. Các biến số chính trong những tuần tới bao gồm sự khởi động nhu cầu sưởi ấm miền bắc, chi phí khí nguyên liệu nội địa và diễn biến giá LNG giao ngay nhập khẩu.
Đánh giá thời tiết
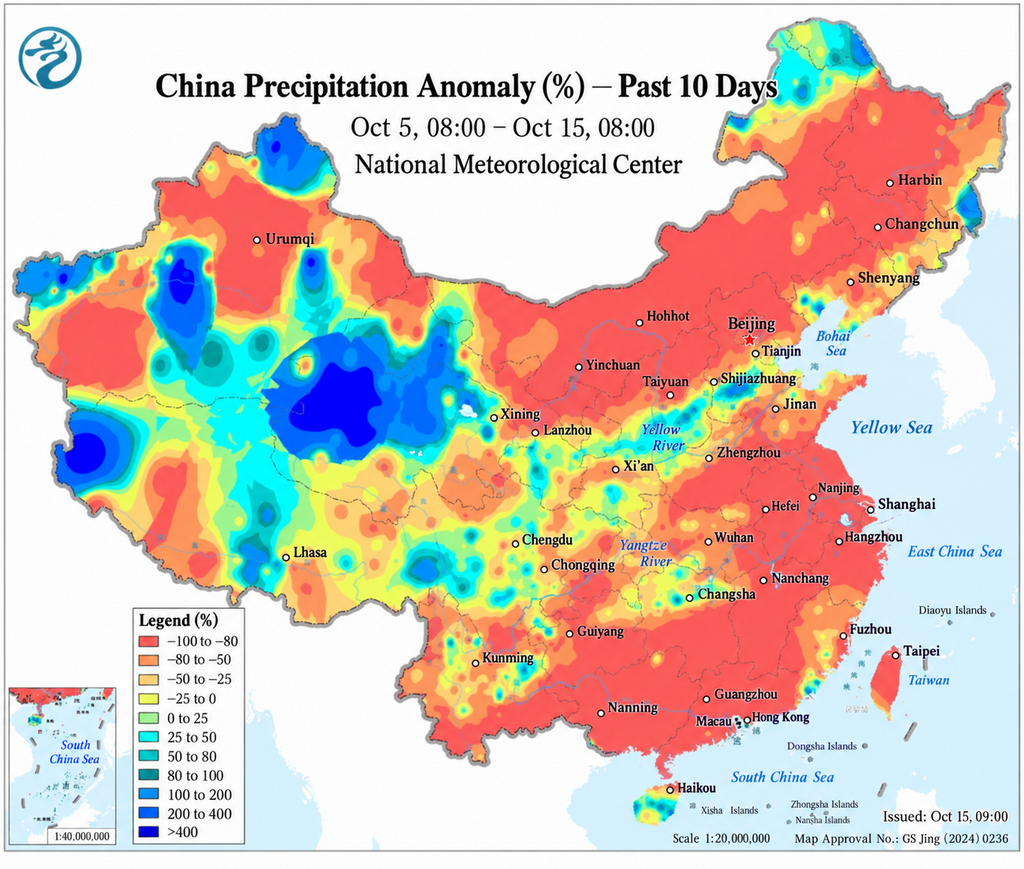
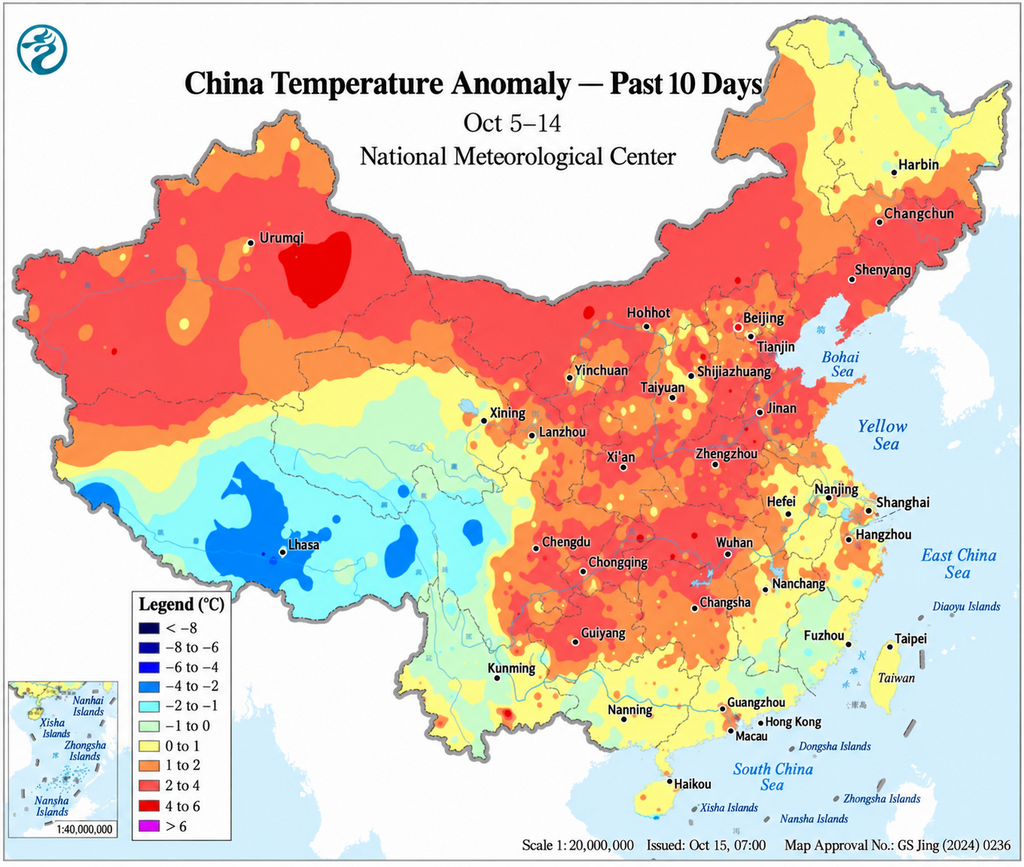
Trong giai đoạn 5–11 tháng 10, Trung Quốc trải qua hình thái thời tiết đặc trưng bởi ảnh hưởng của không khí lạnh, trời quang mây trên diện rộng và ấm lên, sau đó là sự xuất hiện của một đợt không khí lạnh khác. Từ ngày 5 tháng 10, mưa tại Hoa Nam giảm dần, trong khi không khí lạnh đẩy nhiệt độ xuống thấp hơn tại một số khu vực Hoa Nam, với một số thành phố ghi nhận nhiệt độ thấp nhất kể từ đầu nửa cuối năm.
Từ ngày 6 đến ngày 10 tháng 10, phần lớn miền trung và miền đông Trung Quốc chuyển sang nắng hơn và khô hơn, nhiệt độ ban ngày dần phục hồi, trong khi biên độ nhiệt ngày đêm mở rộng. Miền bắc Trung Quốc cũng trải qua giai đoạn thời tiết tương đối ổn định sau gió bắc đầu tuần.
Từ ngày 11 tháng 10, một hệ thống không khí lạnh mới bắt đầu ảnh hưởng đến các khu vực phía bắc, mang theo một đợt gió và làm mát khác đến một phần Hoa Bắc và phía đông Nội Mông. Ở phía nam, nhiệt độ dần phục hồi sau đợt lạnh trước đó, và nhiệt độ ban ngày tại phần lớn Quảng Đông trở lại mức khoảng hoặc trên 30°C vào ngày 10 tháng 10, cho phép nhu cầu làm mát phục hồi ở một mức độ nhất định.
Từ góc độ thị trường điện, hiệu ứng thời tiết gắn bó chặt chẽ với chu kỳ nghỉ lễ. Làm mát và hoạt động kinh tế giảm đã kìm hãm nhu cầu trong kỳ nghỉ, trong khi điều kiện quang đãng và ấm hơn kết hợp với phục hồi sản xuất sau kỳ nghỉ đã nâng mức tiêu thụ điện vào cuối tuần. Khi hoạt động không khí lạnh mạnh hơn phát triển vào giữa tháng 10, miền bắc Trung Quốc đang bước vào giai đoạn chuyển tiếp khi nhu cầu làm mát phần lớn đã biến mất nhưng nhu cầu sưởi ấm chưa hoàn toàn bắt đầu. Do đó, sản lượng năng lượng tái tạo thực tế và độ lệch dự báo phụ tải có khả năng trở thành các yếu tố ngày càng quan trọng thúc đẩy biến động giá giao ngay.
II. Các diễn biến chính tại thị trường điện Trung Quốc
Ngày 30 tháng 9, Sở Giao dịch Điện Thanh Hải ban hành Thông báo về việc vận hành chính thức giao dịch thị trường điện trung và dài hạn tích hợp hàng ngày của Thanh Hải, xác nhận cơ chế này sẽ đi vào vận hành chính thức từ ngày 1 tháng 10. Cơ chế giao dịch tích hợp hàng ngày đã được vận hành thử nghiệm quyết toán liên tục từ ngày 1 tháng 7 theo Kế hoạch công tác giao dịch thị trường điện trung và dài hạn tích hợp hàng ngày của Thanh Hải (Vận hành năng lượng Thanh Hải [2026] số 44). Cơ chế này cho phép các bên tham gia thị trường điều chỉnh vị thế trung và dài hạn thường xuyên hơn và gần thời điểm giao hàng hơn, đồng thời liên kết chặt chẽ hơn với thị trường giao ngay ngày tới và thời gian thực. Đối với một tỉnh có tỷ trọng phát điện tái tạo cao, điều này cung cấp một công cụ linh hoạt hơn để quản lý độ lệch.
Ngày 8 tháng 10, Cục Năng lượng Quốc gia báo cáo rằng lượng sạc trung bình hàng ngày cho xe năng lượng mới trên các tuyến cao tốc của Trung Quốc tăng 51,42% so với cùng kỳ năm trước trong kỳ nghỉ Quốc khánh. Từ ngày 1 đến ngày 7 tháng 10, các cơ sở sạc trên cao tốc được giám sát ghi nhận 6,711 triệu lượt sạc và tổng điện năng tiêu thụ là 163 triệu kWh, tương đương lượng sạc trung bình hàng ngày là 23,2566 triệu kWh. Việc di chuyển tập trung bằng xe điện trong các kỳ nghỉ lớn đang tạo ra một hồ sơ phụ tải mới ngày càng đáng kể, đồng thời mở rộng nền tảng tài nguyên cho các nhà máy điện ảo, tương tác xe-lưới và linh hoạt phía nhu cầu.
Ngày 8 tháng 10, Cục Năng lượng Quốc gia triệu tập cuộc họp điều độ tháng 9 về phát triển và xây dựng năng lượng tái tạo. Trong 8 tháng đầu năm 2026, công suất phát điện tái tạo toàn quốc đạt 2,496 tỷ kW, chiếm 60,8% tổng công suất lắp đặt. Tổng công suất điện gió và mặt trời đạt 1,992 tỷ kW, tương đương 48,5% tổng toàn quốc, trong khi sản lượng điện gió và mặt trời đạt 1,71 nghìn tỷ kWh, tương đương 23,8% tổng điện năng tiêu thụ. Sự gia tăng liên tục của tỷ trọng năng lượng tái tạo có nghĩa là giá thấp giữa trưa, giá âm và biến động trong ngày mạnh hơn ngày càng trở thành các đặc điểm cấu trúc của thị trường, làm tăng giá trị của lưu trữ, nhu cầu linh hoạt và giao dịch liên vùng.
Ngày 10 tháng 10, Văn phòng Quản lý Chiết Giang của Cục Năng lượng Quốc gia báo cáo về các biện pháp đảm bảo an ninh cung cấp điện trong kỳ nghỉ Quốc khánh. Chiết Giang đã tổ chức các phản ứng lấp đáy dựa trên thị trường thông qua các nhà máy điện ảo. Vào ngày 1 tháng 10, 50 đơn vị vận hành nhà máy điện ảo và 2.542 người dùng tổng hợp đã tham gia, với phản ứng tối đa đạt 3,5952 GW. Sự tham gia của lưu trữ phía người dùng cũng đạt mức kỷ lục. Quy mô của chương trình cho thấy tính linh hoạt phía nhu cầu đang vượt ra ngoài phản ứng nhu cầu thí điểm thông thường để hướng tới cân bằng hệ thống dựa trên thị trường thường xuyên hơn.
Chiết Giang trước đó đã ban hành các quy tắc cho phép lưu trữ năng lượng mới độc lập phía lưới tham gia thị trường điện, bao gồm tham gia thị trường năng lượng hoặc dịch vụ phụ trợ điều tần theo các thỏa thuận điều độ áp dụng. Khi lưu trữ và nhà máy điện ảo tăng tốc tham gia thị trường, việc cân bằng các giai đoạn giá thấp của phát điện tái tạo và an ninh cung cấp giờ cao điểm đang dần chuyển từ điều độ hành chính sang tín hiệu giá dựa trên thị trường.
Nhìn chung, các diễn biến thị trường và chính sách tuần này chỉ ra ba xu hướng: độ chi tiết giao dịch tinh hơn, tích hợp thị trường nhanh hơn của các nguồn lực phía nhu cầu và lưu trữ, và khả năng hiển thị lớn hơn của các thách thức hấp thụ năng lượng tái tạo giá thấp dưới tỷ trọng tái tạo cao. Giá âm lặp lại tại Sơn Đông, chênh lệch ngày tới/trong ngày dai dẳng tại Sơn Tây, phản ứng lấp đáy quy mô lớn của Chiết Giang và quá trình chuyển đổi của Thanh Hải sang giao dịch tích hợp hàng ngày chính thức đều chỉ theo cùng một hướng: khi tỷ trọng năng lượng tái tạo tăng, các bên tham gia thị trường ngày càng cần không chỉ dự báo hướng giá, mà còn quản lý vị thế, độ lệch và tính linh hoạt trên cơ sở tần suất cao hơn nhiều.