I. Đánh giá giá hàng tuần
Trong tuần giao dịch đầy đủ đầu tiên sau kỳ nghỉ lễ, thị trường antimon đã kết thúc giai đoạn tích lũy ở mức cao kéo dài hơn một tháng, với báo giá của tất cả các sản phẩm đồng loạt giảm. Ngày 12 tháng 10 (thứ Hai), báo giá của tất cả các sản phẩm nhìn chung được hạ 3.000–4.000 nhân dân tệ; mức giảm tăng tốc vào ngày 13 tháng 10, với antimon thỏi #1 phá vỡ ngưỡng 100.000 nhân dân tệ/tấn xuống còn 98.000 nhân dân tệ/tấn; trong các ngày 14–15 tháng 10, giá tạm thời ổn định quanh mức 95.000 nhân dân tệ/tấn (#1); ngày 16 tháng 10, giá lại giảm, với antimon thỏi #1 chốt ở mức 92.000 nhân dân tệ/tấn và antimon thỏi #0 chốt ở mức 94.000 nhân dân tệ/tấn.
Biến động lũy kế trong tuần: antimon thỏi #1 giảm 13.000 nhân dân tệ (-12,4%), antimon thỏi #0 giảm 13.000 nhân dân tệ (-12,1%), antimon trioxide 99,5% giảm 8.000 nhân dân tệ (-9,1%), và tinh quặng antimon sulfide (Sb≥55%) giảm 11.500 nhân dân tệ (-13,5%). Đáng chú ý, mức giảm của nguyên liệu tinh quặng antimon sulfide (-13,5%) lớn hơn so với antimon thỏi, làm suy yếu đáng kể logic trước đó về "tinh quặng vững giá—hỗ trợ chi phí."
Đây là đợt điều chỉnh giảm thực chất đầu tiên của giá antimon kể từ khi xu hướng tăng bắt đầu vào giữa tháng 8: antimon thỏi #1 đã lũy kế giảm 13.000 nhân dân tệ từ mức đỉnh giai đoạn 105.000 nhân dân tệ vào ngày 9 tháng 10, trả lại toàn bộ mức tăng đạt được kể từ ngày 17 tháng 8 (95.000 nhân dân tệ/tấn). Trong 8 tuần qua, antimon thỏi giảm khoảng 6,5% so với ngày 24 tháng 8, tinh quặng antimon giảm 11,4%, và chỉ có antimon trioxide là đi ngang so với ngày 24 tháng 8—phân khúc oxide cho thấy độ bám giá mạnh nhất, và đợt điều chỉnh giảm này vẫn chưa truyền tải hoàn toàn đến các sản phẩm chế biến hạ nguồn.
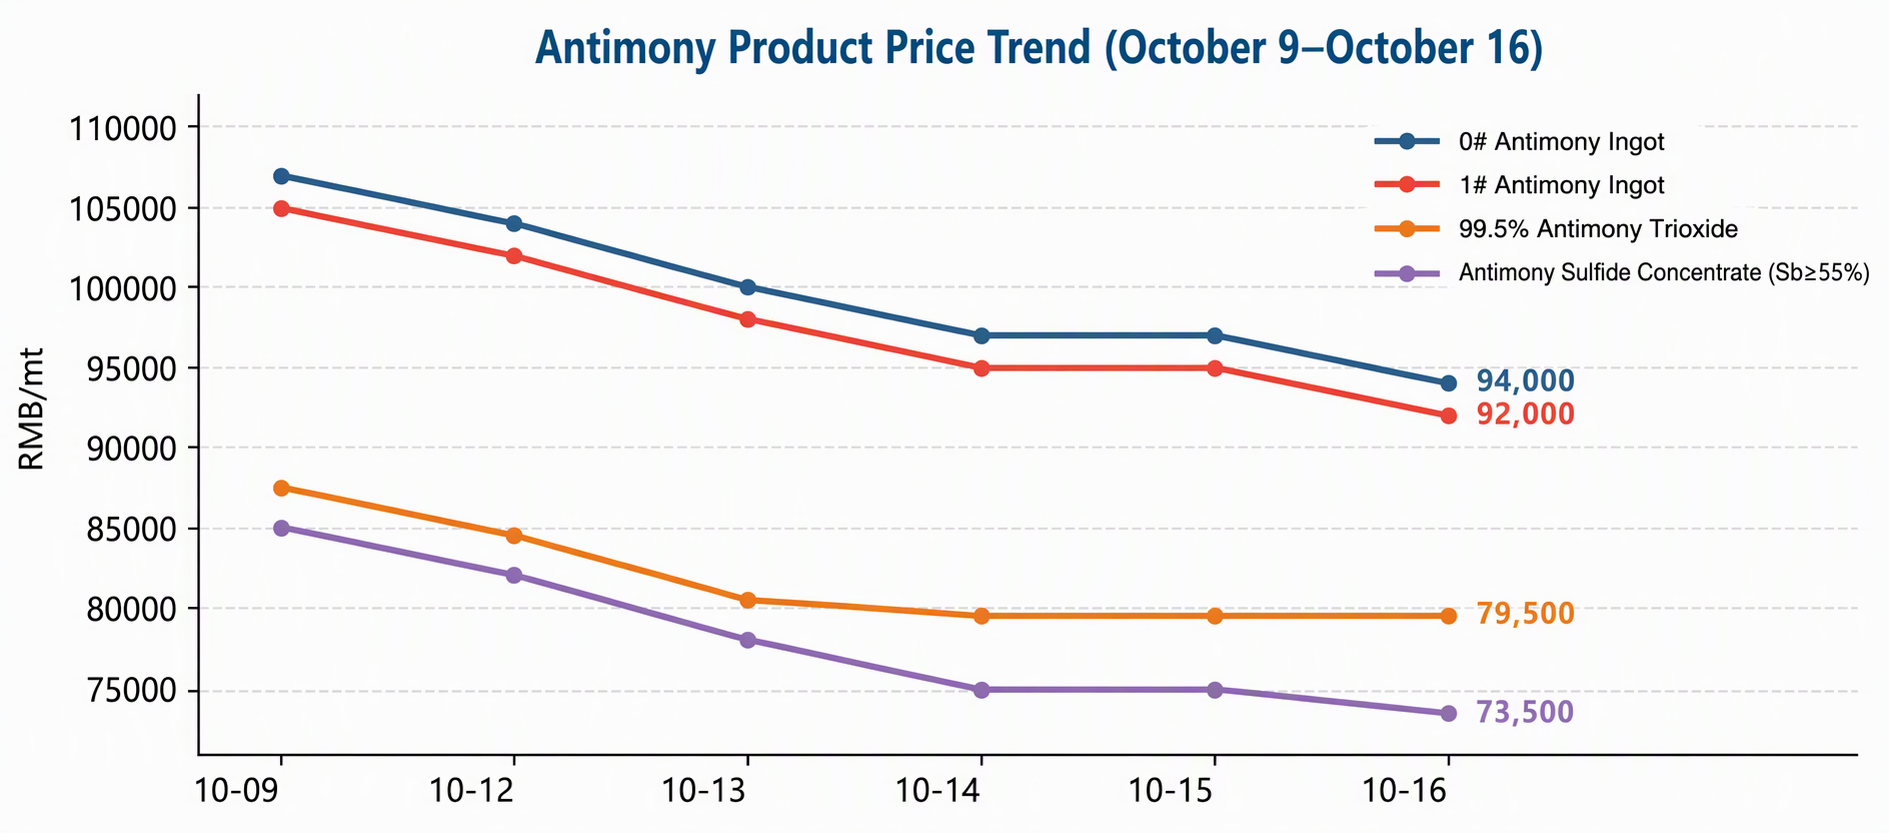
Biểu đồ 1: Diễn biến giá các sản phẩm antimon (9 tháng 10–16 tháng 10)
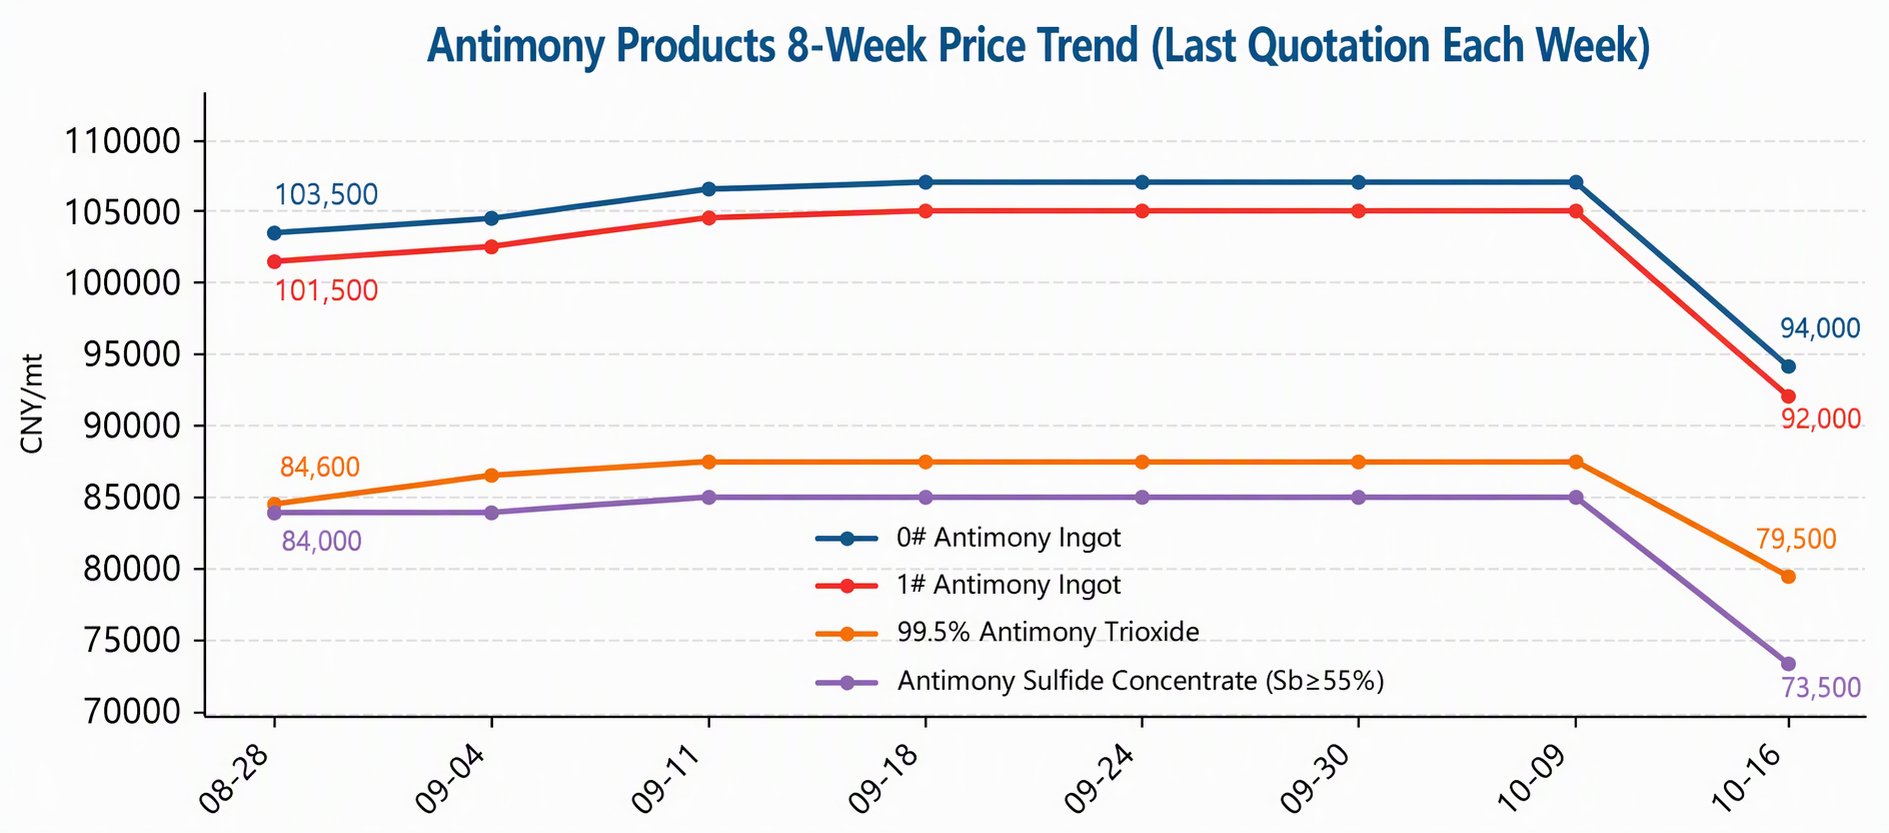
Biểu đồ 2: Diễn biến giá các sản phẩm antimon trong 8 tuần qua (ngày báo giá cuối cùng của mỗi tuần)
II. Động thái nguồn cung
Phía nguồn cung tiếp tục xu hướng thu hẹp: sản lượng antimon thỏi quốc gia ước tính (bao gồm antimon thỏi, chuyển đổi antimon thô, antimon cathode, v.v.) trong tháng 9 năm 2026 giảm khoảng 2% so với tháng trước, là tháng giảm liên tiếp thứ hai; nhập khẩu quặng antimon từ nước ngoài giảm mạnh trong tháng 8, và tình trạng khan hiếm nguyên liệu hiện đã lan truyền đến phân khúc luyện kim. Tuy nhiên, phải thừa nhận rằng tồn kho nguyên liệu thô thấp tại các nhà máy luyện kim không chuyển thành động lực hỗ trợ giá trong tuần này—khi giá thỏi antimon giảm nhanh, báo giá tinh quặng antimon sulfua cũng bị hạ mạnh theo, và một số nhà sản xuất dẫn đầu bán ra với khối lượng lớn, phản ánh việc các nhà máy luyện kim ngày càng thận trọng hơn trong thu mua nguyên liệu thô dưới áp lực biên lợi nhuận bị thu hẹp và sẵn sàng bán với giá thấp hơn. Điều này cũng thúc đẩy các nhà cung cấp không có tồn kho làm theo trong việc bán ra, làm tăng mạnh áp lực cung trên thị trường.
Nhìn về phía trước, nếu giá thỏi antimon duy trì dưới 100.000 nhân dân tệ/tấn, có khả năng tỷ lệ vận hành của nhà máy luyện kim và tốc độ thu mua nguyên liệu thô sẽ tiếp tục thu hẹp; liệu sản lượng thỏi antimon được đánh giá trong tháng 10 có thể ngừng giảm và liệu báo giá tinh quặng có thể ổn định trước thỏi antimon hay không sẽ là những phép thử then chốt cho việc logic thu hẹp nguồn cung có giành lại quyền kiểm soát giá hay không.
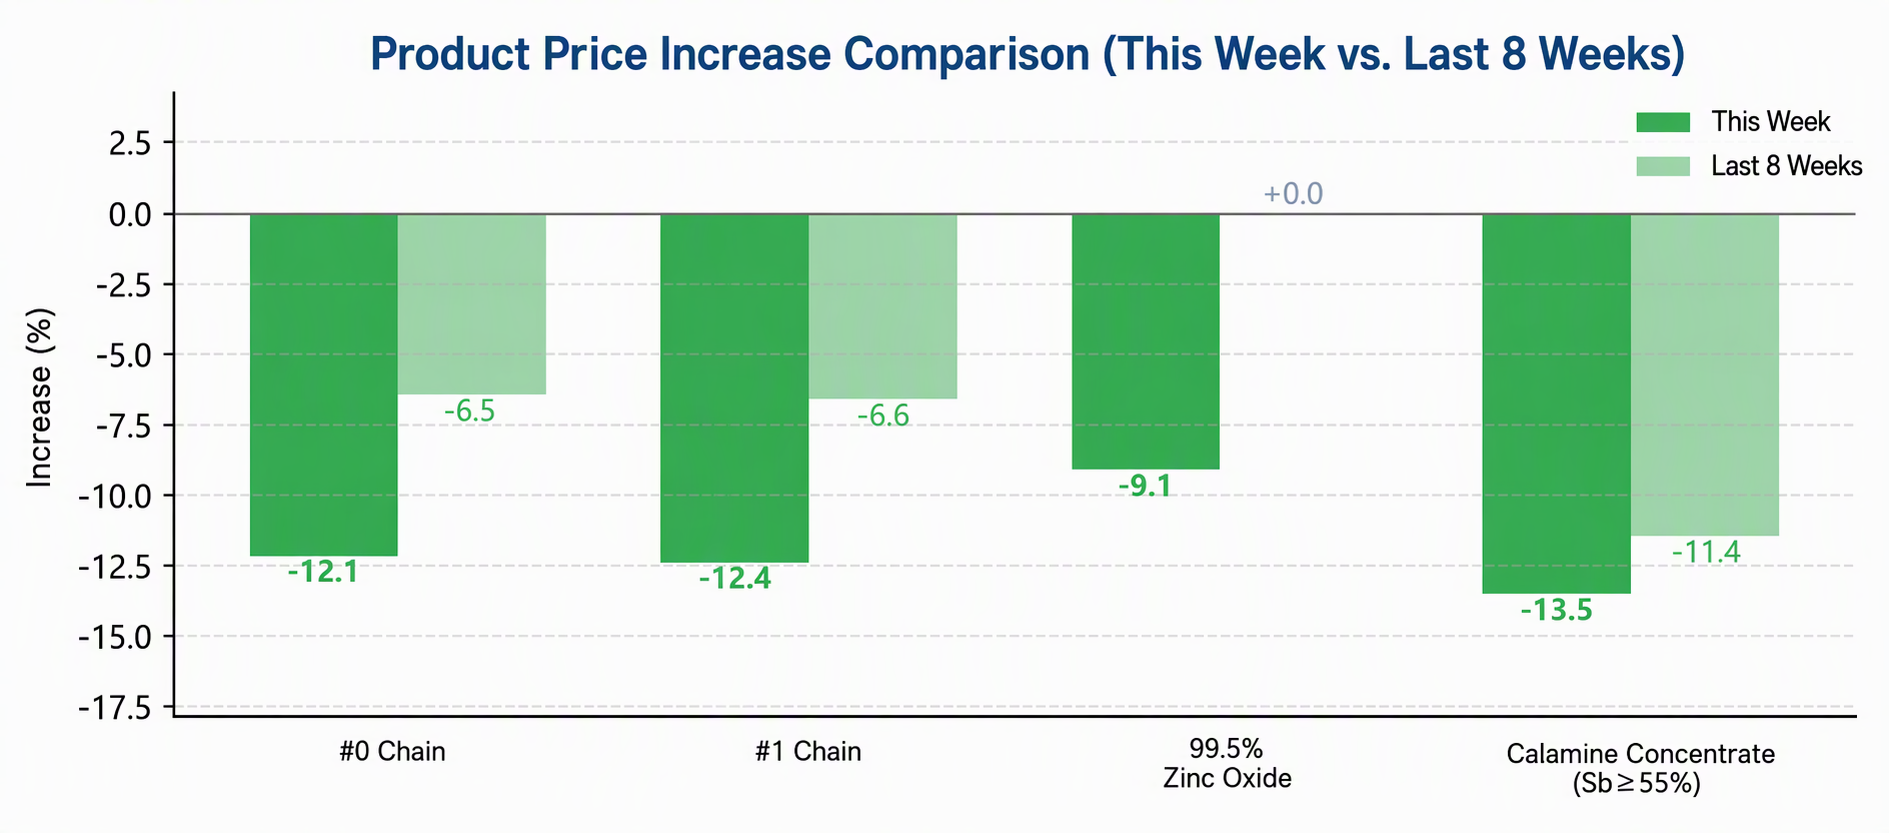
Biểu đồ-3: So sánh % thay đổi của các sản phẩm antimon (tuần này so với 8 tuần qua)
III. Thương mại và Chính sách
Sự sụt giảm mạnh của nhập khẩu quặng antimon từ nước ngoài trong tháng 8 vẫn là nguyên nhân gốc rễ của tình trạng khan hiếm nguyên liệu thô trong nước, và tốc độ quặng nhập khẩu về cảng sẽ ảnh hưởng trực tiếp đến độ co giãn nguồn cung quý 4. Về phía xuất khẩu, các biện pháp kiểm soát xuất khẩu đối với các mặt hàng liên quan đến antimon tiếp tục được thực thi thường xuyên, khiến nguồn cung khả dụng bên ngoài Trung Quốc duy trì tình trạng khan hiếm kéo dài; trong bối cảnh giá trong nước giảm nhanh, chênh lệch giá giữa thị trường Trung Quốc và nước ngoài đã nới rộng một cách thụ động, thu hẹp lợi thế tương đối của nguồn cung nước ngoài. Nếu chênh lệch tiếp tục nới rộng, cần chú ý đến những thay đổi tiếp theo trong các yêu cầu xuất khẩu và hướng giao dịch.
Từ góc độ vĩ mô, hội nghị thượng đỉnh Trung-Mỹ đã đạt được đồng thuận tám điểm, bao gồm thỏa thuận cắt giảm thuế quan có đi có lại "30 tỷ" và việc thành lập cơ chế hội đồng thương mại, tạo nên tông điệu tích cực tổng thể; nếu môi trường thương mại quang điện cải thiện ở mức biên, điều đó sẽ cung cấp một số hỗ trợ cho kỳ vọng nhu cầu bên ngoài quý 4, nhưng sự truyền dẫn đến mâu thuẫn cốt lõi hiện tại của giá antimon (nhu cầu nội địa yếu) là hạn chế.
IV. Nhu cầu sử dụng cuối cùng
Nhu cầu yếu cũng là một trong những yếu tố chi phối đằng sau sự phá vỡ giá trong tuần này. Trên chuỗi PV, lịch sản xuất module tháng 10 dự kiến tăng nhẹ so với tháng 9, nhưng mức tăng thấp hơn kỳ vọng, lịch sản xuất trong nước chỉ tăng 1–2 GW, và đơn hàng phát điện phân tán có phần co lại—nhu cầu antimon trong mảng chất làm trong thủy tinh PV (natri pyroantimonat) thiếu động lực tăng, giá thủy tinh vẫn đang thương lượng, và sự truyền dẫn từ lịch sản xuất đến nhu cầu antimon không suôn sẻ.
Chất chống cháy và chất xúc tác polyester cũng đang trong giai đoạn suy giảm dự trữ sau kỳ nghỉ, hoạt động mua sắm chủ yếu là các đơn hàng nhu cầu cứng nhỏ lẻ. Trong bốn tuần tích lũy liên tiếp trước đó, sự chấp nhận của phía hạ nguồn đối với mức giá trên 100.000 nhân dân tệ/tấn chưa bao giờ thực sự hình thành, và bản đánh giá tuần trước đã cảnh báo rằng “nếu giá cao tiếp tục kìm hãm nhu cầu, không thể loại trừ khả năng báo giá của một số sản phẩm được nới lỏng nhẹ”; tuần này, cuộc giằng co giữa bên mua ép giá và bên bán giữ giá đã kết thúc với phần thắng thuộc về bên mua, và trung tâm giao dịch dịch chuyển xuống nhanh chóng cùng với báo giá.
Từ cấu trúc phía cầu, cả hai mảng chính—PV và chất chống cháy—đều khó có thể tạo động lực tăng cho giá antimon trong ngắn hạn; việc ổn định giá sẽ phụ thuộc nhiều hơn vào việc hiện thực hóa sự thu hẹp phía cung hoặc sự bắt đầu của hoạt động bổ sung dự trữ theo nhu cầu cứng sau khi giá giảm.
V. Triển vọng thị trường
Trong ngắn hạn, mức giảm tuần này diễn ra nhanh và đáng kể, giá đã quay trở lại mức giữa đến cuối tháng 8, và thị trường cần thời gian để tiêu hóa tâm lý chờ đợi do đợt giảm mạnh mang lại. Xét rằng phía cung vẫn đang thu hẹp (sản lượng tháng 9 giảm tháng thứ hai liên tiếp) và mức thoái lui giá đã khá lớn, dư địa cho việc bán tháo hoảng loạn thêm có thể bị hạn chế; tuy nhiên, chưa có cải thiện thực chất nào về nhu cầu xuất hiện, và hỗ trợ chi phí từ tinh quặng tạm thời bị suy yếu. Giá antimon dự kiến chủ yếu tìm đáy yếu và tích lũy ở mức thấp trong ngắn hạn.
Hai điểm cần xác minh đáng chú ý trong thời gian tới: thứ nhất, liệu quặng antimon và thỏi antimon có thể là những mặt hàng đầu tiên ngừng giảm hay không—nếu chúng ổn định, hỗ trợ chi phí cho các sản phẩm antimon có thể được tái thiết; thứ hai, liệu hoạt động bổ sung dự trữ của phía hạ nguồn có xuất hiện vào cuối tháng 10 sau khi giá giảm hay không. Nếu lịch sản xuất kính quang điện phục hồi hoặc hoạt động mua sắm tập trung chất chống cháy khởi động lại, giá antimon có thể ổn định theo giai đoạn hoặc thậm chí phục hồi kỹ thuật; ngược lại, nếu nhu cầu vẫn ở mức trung bình và các nhà luyện kim bán với giá thấp hơn để thu hồi vốn, antimon thỏi #1 có thể kiểm tra mức dưới 90.000 nhân dân tệ/tấn.
Trong trung và dài hạn, logic cơ bản về nguồn cung tài nguyên antimon cứng nhắc và thâm hụt ở nước ngoài kéo dài vẫn không thay đổi, và sự dịch chuyển xuống quá mức của trung tâm giá thiếu sự hỗ trợ cơ bản; sự sụt giảm tuần này giống một đợt điều chỉnh tập trung của các mức tăng trước đó hơn là sự đảo chiều xu hướng.
Các điểm chính cần theo dõi vào tuần tới
|
Lĩnh vực trọng tâm |
Chi tiết |
|
Tín hiệu giá |
Xác minh giao dịch trong phạm vi 90.000–100.000 nhân dân tệ/tấn đối với antimon thỏi, thay đổi trong chiến lược định giá của nhà luyện kim và tâm lý giữ hàng |
|
Phía nguyên liệu thô |
Liệu tinh quặng antimon sulfua có thể ngừng giảm trước antimon thỏi hay không, hoạt động mua sắm nguyên liệu thô của nhà luyện kim và thay đổi tồn kho |
|
Sản lượng và tỷ lệ vận hành |
Sản lượng antimon thỏi ước tính trong tháng 10 và thay đổi tỷ lệ vận hành của nhà luyện kim sau khi giá giảm |
|
Phía nhu cầu |
Việc thực hiện lịch sản xuất kính quang điện tháng 10, liệu hoạt động mua sắm natri pyroantimonat và chất chống cháy có khởi động lại hay không |
|
Thị trường nước ngoài |
Xu hướng giá antimon ở nước ngoài, chênh lệch giá giữa thị trường Trung Quốc và nước ngoài, và thay đổi trong các yêu cầu xuất khẩu |
|
Tâm lý vĩ mô |
Tác động của tiến triển tiếp theo trong tham vấn kinh tế và thương mại Trung-Mỹ đối với kỳ vọng nhu cầu bên ngoài quý 4 |
Lưu ý: Dữ liệu giá tính đến ngày 16 tháng 10 năm 2026; ngày 12–16 tháng 10 là tuần giao dịch đầy đủ đầu tiên sau kỳ nghỉ Quốc khánh.