Theo khảo sát của SMM, tác động so với tháng trước đến sản lượng chì tinh luyện từ các doanh nghiệp chì thứ cấp tại Trung Quốc vào tháng 9 năm 2026 là khoảng 25.700 tấn, với kỳ vọng tháng 10 là khoảng 24.900 tấn, mức tăng so với tháng trước thu hẹp nhẹ 800 tấn. Nhìn chung, việc khôi phục sản xuất của các doanh nghiệp trước đó tạm dừng hoặc cắt giảm vẫn là chủ đề chính ở phía cung trong tháng 9-10, nhưng đà khôi phục đã hội tụ nhẹ trong tháng 10, với đóng góp tăng trưởng tiếp tục tập trung ở miền đông Trung Quốc.
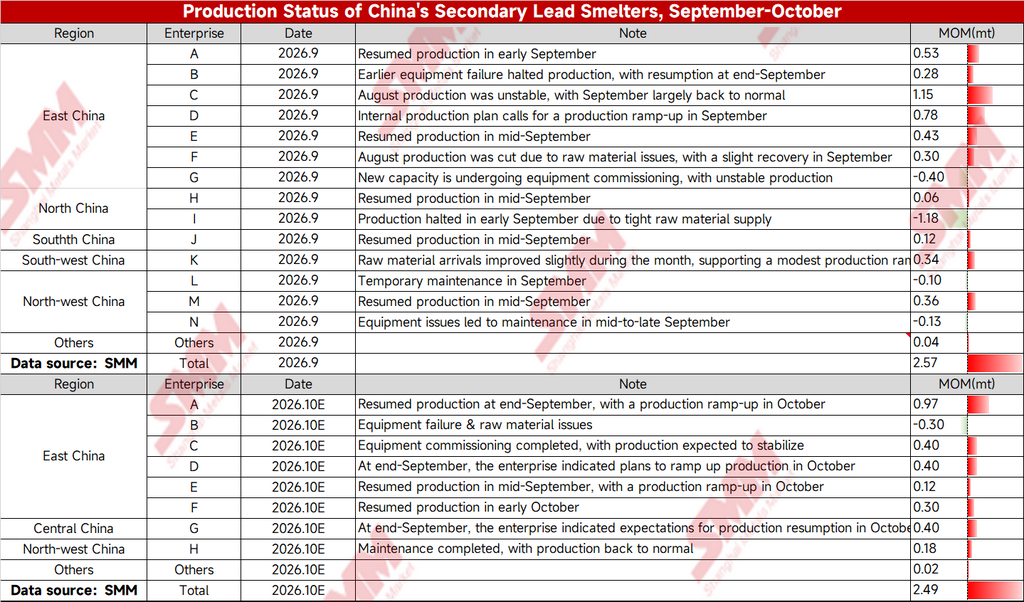
Theo khu vực, miền đông Trung Quốc là động lực cốt lõi của đợt khôi phục sản xuất này. Trong tháng 9, bảy doanh nghiệp ở miền đông Trung Quốc đóng góp tổng mức tăng khoảng 30.700 tấn. Trong đó, Doanh nghiệp 3 đóng góp 11.500 tấn khi sản lượng phần lớn trở lại bình thường trong tháng 9 sau khi sản lượng không ổn định trong tháng 8; Doanh nghiệp 4 thực hiện kế hoạch sản xuất nội bộ và tăng cường sản xuất trong tháng 9, đóng góp 7.800 tấn; Doanh nghiệp 1 và Doanh nghiệp 5 lần lượt khôi phục sản xuất vào đầu và giữa tháng 9, đóng góp tổng cộng 9.600 tấn. Tuy nhiên, Doanh nghiệp 7 bị ảnh hưởng bởi việc vận hành thử thiết bị cho công suất mới, sản lượng vẫn chưa ổn định, dẫn đến mức giảm bù trừ 4.000 tấn. Trong tháng 10, miền đông Trung Quốc dự kiến đóng góp 18.900 tấn. Doanh nghiệp 1 dự kiến tiếp tục tăng cường sản xuất trong tháng 10 sau khi khôi phục vào cuối tháng 9, đóng góp 9.700 tấn chỉ riêng trong tháng, trong khi Doanh nghiệp 3 và Doanh nghiệp 4 dự kiến đạt sản lượng ổn định sau khi hoàn tất vận hành thử thiết bị, mỗi doanh nghiệp đóng góp 4.000 tấn.
Miền bắc và tây bắc Trung Quốc có sự kết hợp giữa khôi phục sản xuất và gián đoạn. Ở miền bắc Trung Quốc, Doanh nghiệp 9 ngừng sản xuất vào đầu tháng 9 do nguồn cung nguyên liệu thô khan hiếm, gây ra mức giảm 11.800 tấn, mức giảm đơn lẻ lớn nhất trong tháng 9; Doanh nghiệp 8 khôi phục sản xuất vào giữa tháng, chỉ đóng góp 600 tấn. Ở tây bắc Trung Quốc, Doanh nghiệp 13 khôi phục sản xuất vào giữa tháng, đóng góp 3.600 tấn, nhưng việc bảo trì tạm thời của Doanh nghiệp 12 và bảo trì liên quan đến thiết bị của Doanh nghiệp 14 mang lại mức giảm lần lượt là 0,1 tấn và 1.300 tấn. Miền nam và tây nam Trung Quốc tương đối ổn định, lần lượt đóng góp 0,12 tấn và 3.400 tấn.
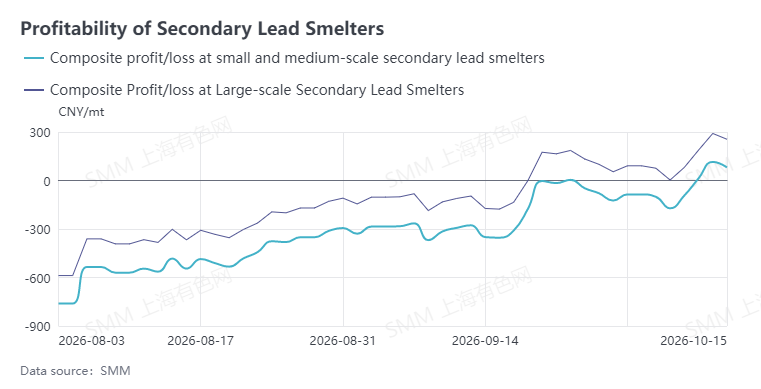
Về mặt giá, giá chì dao động trong khoảng 15.700-16.300 nhân dân tệ/tấn trong tháng 9, với lợi nhuận luyện chì tinh luyện thứ cấp dao động hẹp quanh mức hòa vốn. Doanh thu từ các sản phẩm phụ như xỉ chì thải, mảnh nhựa và bụi lò đã phần nào giảm bớt áp lực lợi nhuận. Sang tháng 10, nếu nguồn nguyên liệu nhập về vẫn khan hiếm, tốc độ khôi phục và tăng cường sản xuất có thể chậm hơn dự kiến; nếu giá chì duy trì trên 16.300 nhân dân tệ/tấn, khả năng sản xuất của doanh nghiệp có thể cải thiện, và mức tăng nguồn cung chì tinh luyện có thể đạt hơn 25.000 tấn.