Rio Tinto đã công bố báo cáo hoạt động quý III vào ngày 14 tháng 10 năm 2026. Doanh số bán quặng sắt toàn cầu đạt 90,8 triệu tấn trong quý III, tăng 3% so với cùng kỳ năm trước. Sản lượng Simandou đạt tốc độ hàng năm khoảng 10 triệu tấn/năm, và lô quặng đầu tiên qua cảng SimFer dự kiến trong quý IV. Hướng dẫn doanh số và chi phí quặng sắt cả năm không thay đổi.
Tổng quan sản xuất và doanh số
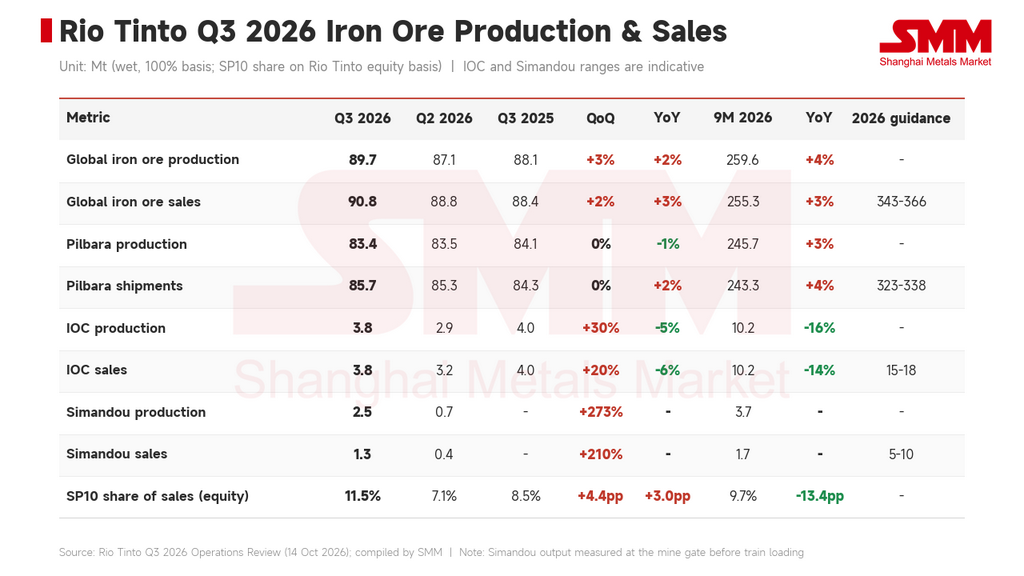
Quặng sắt toàn cầu: Sản lượng quý III đạt 89,7 triệu tấn, tăng 2% so với cùng kỳ năm trước và tăng 3% so với quý trước. Doanh số đạt 90,8 triệu tấn, tăng 3% so với cùng kỳ năm trước và tăng 2% so với quý trước. Doanh số chín tháng đầu năm đạt 255,3 triệu tấn, tăng 3%.
Pilbara: Sản lượng quý III đạt 83,4 triệu tấn, giảm 1% so với cùng kỳ năm trước và không đổi so với quý trước. Lượng xuất hàng đạt 85,7 triệu tấn, tăng 2% so với cùng kỳ năm trước và không đổi so với quý trước. Công ty cho biết hiệu suất mỏ mạnh mẽ và tồn kho cảng lành mạnh đã hỗ trợ xuất hàng. Lượng xuất hàng Pilbara chín tháng đầu năm đạt 243,3 triệu tấn, tăng 4%.
IOC: Công ty Quặng sắt Canada sản xuất 3,81 triệu tấn trong quý III, tăng 30% so với quý trước và giảm 5% so với cùng kỳ năm trước. Doanh số đạt 3,78 triệu tấn, tăng 20% so với quý trước và giảm 6% so với cùng kỳ năm trước. Công ty cho biết trọng tâm hoạt động vẫn là cải thiện dần sức khỏe mỏ, được hỗ trợ bởi trình tự khai thác và tổng khối lượng vật liệu di chuyển cao hơn. Sự phục hồi doanh số phản ánh lượng cấp liệu cho nhà máy tuyển cao hơn và việc trở lại tốc độ bốc hàng cảng bình thường sau khi thay máy dỡ quặng.
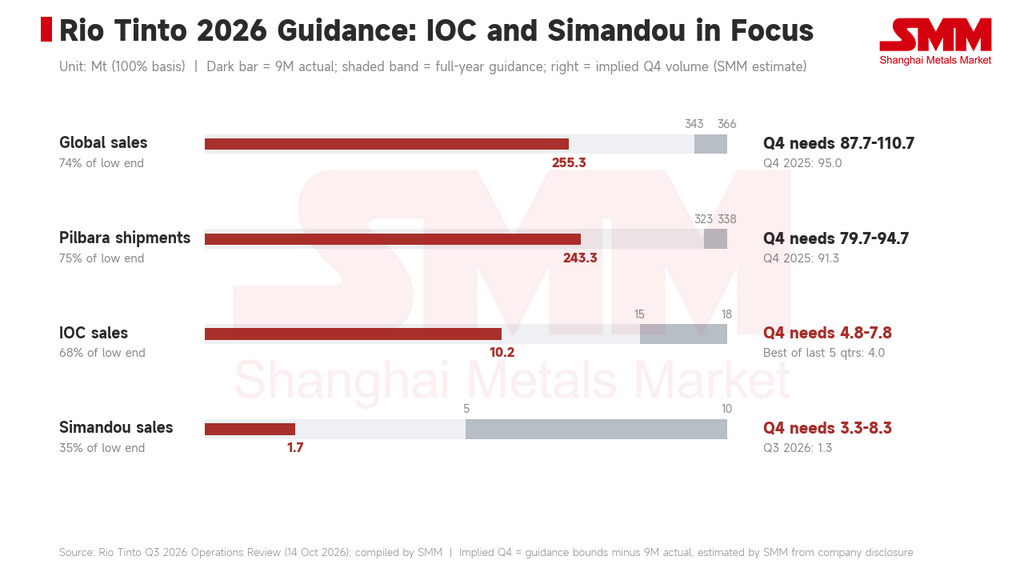
Hướng dẫn cả năm: Hướng dẫn doanh số quặng sắt toàn cầu năm 2026 vẫn là 343-366 triệu tấn. Hướng dẫn Pilbara là 323-338 triệu tấn, và phạm vi chỉ định cho IOC và Simandou lần lượt là 15-18 triệu tấn và 5-10 triệu tấn (tất cả trên cơ sở 100%). Hướng dẫn chi phí tiền mặt đơn vị Pilbara vẫn là 23,5-25,0 USD/tấn ướt (FOB).
Pilbara: cơ cấu sản phẩm và doanh số
Tỷ trọng quặng cấp thấp tăng: Trên cơ sở vốn chủ sở hữu của Rio Tinto, doanh số SP10 quý III (bao gồm các sản phẩm cấp thấp khác) đạt 8,57 triệu tấn, tương đương 11,5% doanh số Pilbara, tăng từ 7,1% trong quý II. Trong chín tháng đầu năm, SP10 chiếm 9,7%, so với 23,2% cùng kỳ năm trước, do đó cơ cấu sản phẩm đã chuyển dịch rõ ràng sang các sản phẩm chủ lực trong năm nay. Doanh số quý III của quặng cục và quặng mịn Pilbara Blend lần lượt là 17,59 triệu tấn và 33,03 triệu tấn, mỗi loại giảm 1% so với quý trước.
Theo hoạt động: Trên cơ sở 100%, Hope Downs sản xuất 9,58 triệu tấn trong quý III, tăng 1% so với cùng kỳ năm trước. Pannawonica của Robe River sản xuất 7,40 triệu tấn, tăng 9%, trong khi West Angelas sản xuất 8,39 triệu tấn, giảm 10%.
Giao dịch tại cảng và định giá: Doanh số bán tại cảng Trung Quốc quý III đạt 4,7 triệu tấn (4,9 triệu tấn cùng kỳ năm trước), và 71% trong số đó được sàng lọc hoặc phối trộn tại các cảng Trung Quốc. Tồn kho tại cảng vào cuối tháng 9 là 3,7 triệu tấn, bao gồm 2,4 triệu tấn sản phẩm Pilbara. Trong quý III, 9% doanh số được định giá theo chỉ số trung bình quý trước trễ một tháng; phần còn lại được định giá theo trung bình quý hiện tại, trung bình tháng hoặc giá giao ngay. 26% doanh số được thực hiện trên cơ sở FOB.
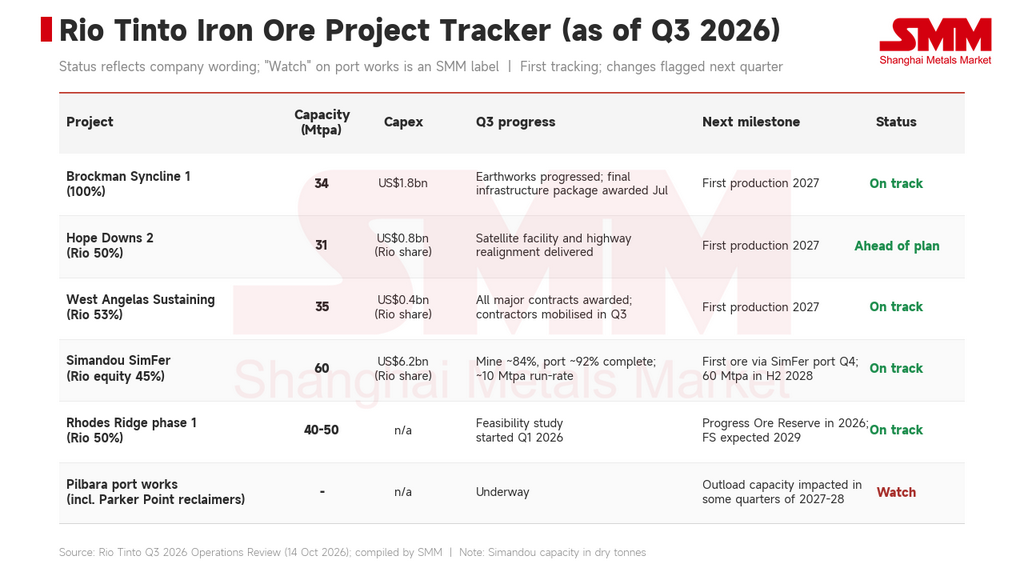
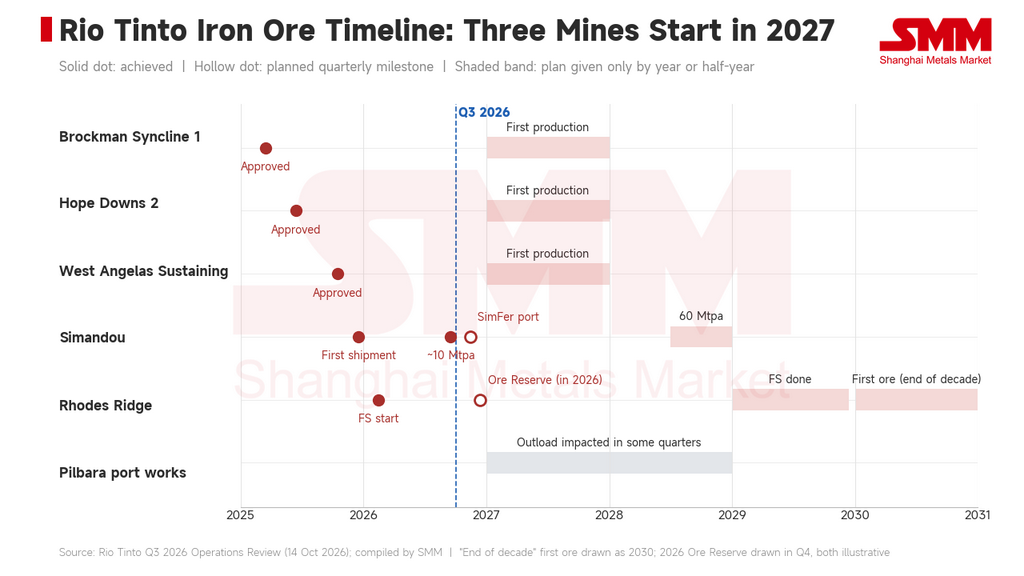
Công trình cảng: Một số dự án cảng lớn, bao gồm các máy thu hồi Parker Point, sẽ ảnh hưởng đến công suất bốc hàng trong một số quý của năm 2027 và 2028. Các công trình nhằm cải thiện tính linh hoạt của hệ thống và chuẩn bị cho dự án Rhodes Ridge.
Simandou và IOC
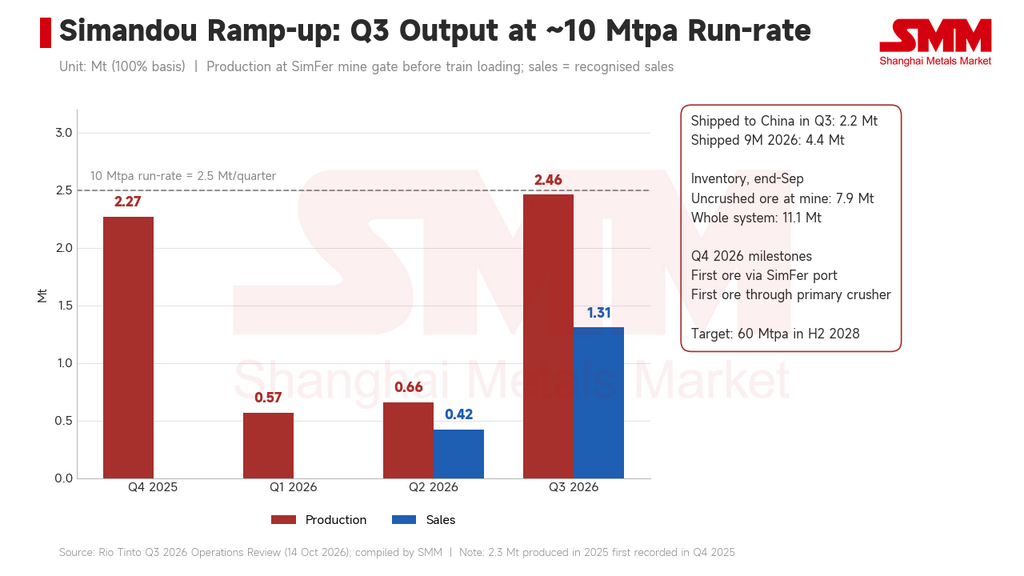
Sản xuất và doanh số: Simandou sản xuất 2,46 triệu tấn trong quý III (cơ sở 100%, như dưới đây), tăng 273% so với quý trước và tương đương tốc độ hàng năm khoảng 10 triệu tấn/năm. Mỏ đã xuất 2,2 triệu tấn sang Trung Quốc trong quý III, và doanh số ghi nhận là 1,31 triệu tấn. Trong chín tháng đầu năm, sản lượng đạt 3,69 triệu tấn, lượng xuất hàng 4,4 triệu tấn và doanh số 1,73 triệu tấn.
Tồn kho: Vào cuối tháng 9, 7,9 triệu tấn quặng chưa nghiền được lưu kho tại mỏ. Bao gồm cảng Guinea, tàu trên biển và các cảng Trung Quốc, tồn kho toàn hệ thống là 11,1 triệu tấn.
Xây dựng: Mỏ SimFer đã hoàn thành khoảng 84%. Chạy thử có tải và lô quặng đầu tiên qua một trong hai máy nghiền sơ cấp dự kiến trong quý IV. Cơ sở hạ tầng cảng và hàng hải đã hoàn thành khoảng 92%. Tàu trung chuyển đầu tiên đã đến Guinea vào cuối quý III, và lô quặng đầu tiên qua cảng SimFer dự kiến trong quý IV. Cho đến lúc đó, quặng được vận chuyển bằng đường sắt đến tuyến chính qua nhánh SimFer và xuất qua cảng WCS. Công ty giữ mục tiêu đạt tốc độ 60 triệu tấn/năm trong nửa cuối năm 2028.
Chi phí và thị trường
Chi phí: Giá dầu diesel cao hơn đã làm tăng 0,9 USD/tấn chi phí đơn vị Pilbara trong chín tháng đầu năm so với cùng kỳ năm 2025. Nếu dầu diesel duy trì ở mức khoảng 175 USD/thùng trong quý IV, tác động cả năm sẽ tăng lên 1,1 USD/tấn. Ở mức 0,70 USD mỗi đô la Úc, tỷ giá làm tăng khoảng 1,0 USD/tấn chi phí đơn vị cả năm so với giả định hướng dẫn là 0,67.
Trung Đông: Công ty cho biết xung đột Trung Đông khiến thị trường năng lượng và vận tải biến động, nhưng không gây gián đoạn đáng kể đến sản xuất hoặc chuỗi cung ứng xuất khẩu của Rio Tinto. Nguồn cung nhiên liệu vẫn đầy đủ nhờ dự trữ đệm và nguồn cung thay thế.
Quan điểm thị trường của công ty: Theo Rio Tinto, chỉ số quặng 61% Fe giao tại cảng trung bình đạt 97 USD/tấn khô trong quý III, giảm 8% so với quý trước, và chỉ số 65% Fe trung bình đạt 113 USD/tấn khô, giảm 7%. Cước vận tải biển cao hơn đã thu hẹp lợi nhuận ròng của nhà sản xuất, đặc biệt đối với nguồn cung Đại Tây Dương đường dài, và phí bảo hiểm quặng cục vận tải biển phục hồi 33% so với quý trước. Rio Tinto ước tính tiêu thụ thép thành phẩm của Trung Quốc giảm khoảng 4% so với quý trước trong quý III, trong khi xuất khẩu thép tăng 3% so với cùng kỳ năm trước lên mức hàng năm 122 triệu tấn. Chi phí vận hành và vận tải cao đã siết chặt nguồn cung cận biên, và nguồn cung quặng sắt vận tải biển giảm 1% so với quý trước. Sản lượng quặng sắt nội địa của Trung Quốc giảm 8% so với cùng kỳ năm trước.
Tiến độ hướng dẫn cả năm
Pilbara: Lượng xuất hàng chín tháng đầu năm đạt 243,3 triệu tấn, tương đương 75% mức thấp của hướng dẫn. Dựa trên phạm vi hướng dẫn, lượng xuất hàng quý IV cần đạt 79,7-94,7 triệu tấn. Lượng xuất hàng quý IV năm 2025 là 91,3 triệu tấn.
Simandou: Doanh số ghi nhận chín tháng đầu năm đạt 1,73 triệu tấn, do đó doanh số quý IV cần đạt 3,3-8,3 triệu tấn để nằm trong phạm vi hướng dẫn. Dựa trên công bố của công ty, SMM ước tính khoảng 3,2 triệu tấn tồn kho hệ thống ngoài kho quặng chưa nghiền tại mỏ, gần bằng khối lượng quý IV cần thiết cho mức thấp.
IOC: Doanh số chín tháng đầu năm đạt 10,24 triệu tấn, tương đương 68% mức thấp của hướng dẫn. Doanh số quý IV cần đạt 4,76-7,76 triệu tấn. Mức thấp cao hơn khoảng 26% so với quý III và cao hơn quý tốt nhất trong năm năm qua (4,02 triệu tấn trong quý III năm 2025). Công ty chưa thay đổi phạm vi IOC, nhưng với tốc độ hiện tại, việc đạt mức thấp có vẻ khó khăn.
Các dự án chính
Brockman Syncline 1: Công suất 34 triệu tấn/năm, vốn đầu tư 1,8 tỷ USD. Công tác đào đắp quy mô lớn đã tiến triển, gói cơ sở hạ tầng hỗ trợ cuối cùng được trao vào tháng 7 năm 2026, và sản lượng đầu tiên vẫn đúng tiến độ cho năm 2027.
Hope Downs 2: Công suất 31 triệu tấn/năm, vốn đầu tư 0,8 tỷ USD (phần của Rio Tinto). Xây dựng đang vượt kế hoạch. Cơ sở vệ tinh Hope Downs 2 và việc điều chỉnh tuyến Great Northern Highway đã hoàn thành, và sản lượng đầu tiên vẫn đúng tiến độ cho năm 2027.
West Angelas Sustaining: Công suất 35 triệu tấn/năm, vốn đầu tư 0,4 tỷ USD (phần của Rio Tinto). Tất cả các hợp đồng chính đã được trao, các nhà thầu cơ sở hạ tầng phi chế biến và dịch vụ đã huy động đến công trường trong quý III, và sản lượng đầu tiên vẫn đúng tiến độ cho năm 2027.
Simandou: Mỏ SimFer có công suất 60 triệu tấn/năm (tấn khô; phần của Rio Tinto là 27 triệu tấn/năm), với vốn đầu tư 6,2 tỷ USD là phần của Rio Tinto. Mục tiêu đạt công suất tối đa trong nửa cuối năm 2028 không thay đổi.
Rhodes Ridge: Công suất giai đoạn 1 là 40-50 triệu tấn/năm. Nghiên cứu khả thi bắt đầu vào quý I năm 2026 và dự kiến hoàn thành vào năm 2029, tùy thuộc vào các phê duyệt liên quan, với lô quặng đầu tiên dự kiến vào cuối thập kỷ. Công ty đặt mục tiêu tiến tới báo cáo Trữ lượng quặng ban đầu vào năm 2026, tùy thuộc vào việc xem xét tất cả các yếu tố điều chỉnh liên quan.
Danh sách theo dõi quý IV
-
Liệu lô quặng đầu tiên qua cảng SimFer và việc chạy thử có tải của máy nghiền sơ cấp đầu tiên có diễn ra trong quý IV theo kế hoạch hay không.
-
Liệu doanh số ghi nhận quý IV của Simandou có đạt 3,3 triệu tấn, nằm trong phạm vi cả năm 5-10 triệu tấn hay không.
-
Liệu doanh số quý IV của IOC có đạt 4,76 triệu tấn trở lên hay không.
-
Tác động thực tế của giá dầu diesel và đồng đô la Úc đến chi phí đơn vị Pilbara cả năm.
-
Liệu Trữ lượng quặng ban đầu của Rhodes Ridge có được báo cáo trong năm theo kế hoạch hay không.
Bình luận của SMM
Sản lượng và lượng xuất hàng Pilbara của Rio Tinto ổn định trong quý III, và phần lớn sản lượng tăng thêm đến từ Simandou. Simandou đã sản xuất ở tốc độ hàng năm khoảng 10 triệu tấn/năm. Nếu cảng SimFer và máy nghiền sơ cấp khởi động trong quý IV theo kế hoạch, lượng xuất hàng sẽ dần chuyển từ cảng WCS mượn sang cảng riêng của SimFer, và tốc độ tăng sản lượng sẽ phụ thuộc vào tốc độ vận hành các cơ sở mới. Năm 2027, Brockman Syncline 1, Hope Downs 2 và West Angelas Sustaining sẽ đưa vào vận hành tổng công suất 100 triệu tấn/năm. Công ty mô tả cả ba dự án đều kéo dài tuổi thọ các khu khai thác hiện có, và các công trình cảng bao gồm Parker Point sẽ hạn chế công suất bốc hàng trong một số quý của năm 2027 và 2028, do đó tổng lượng xuất hàng Pilbara có thể không tăng đáng kể.
SMM cho rằng mặc dù tỷ trọng SP10 của Rio Tinto tăng lên 11,5% trong quý III, tỷ trọng chín tháng vẫn thấp hơn nhiều so với cùng kỳ năm 2025, và doanh số Pilbara vẫn do quặng mịn và quặng cục Pilbara Blend chủ lực chi phối, cùng chiếm khoảng 68% doanh số vốn chủ sở hữu trong quý III. Về hướng dẫn, Pilbara có khả năng nằm trong phạm vi cả năm, trong khi IOC và Simandou là các biến số chính của quý IV. Simandou đã xuất 4,4 triệu tấn quặng mịn hàm lượng cao trong năm nay; nếu cảng SimFer khởi động trong quý IV theo kế hoạch, lượng hàng đến có thể tăng thêm.