Ngày 14 tháng 10 năm 2026
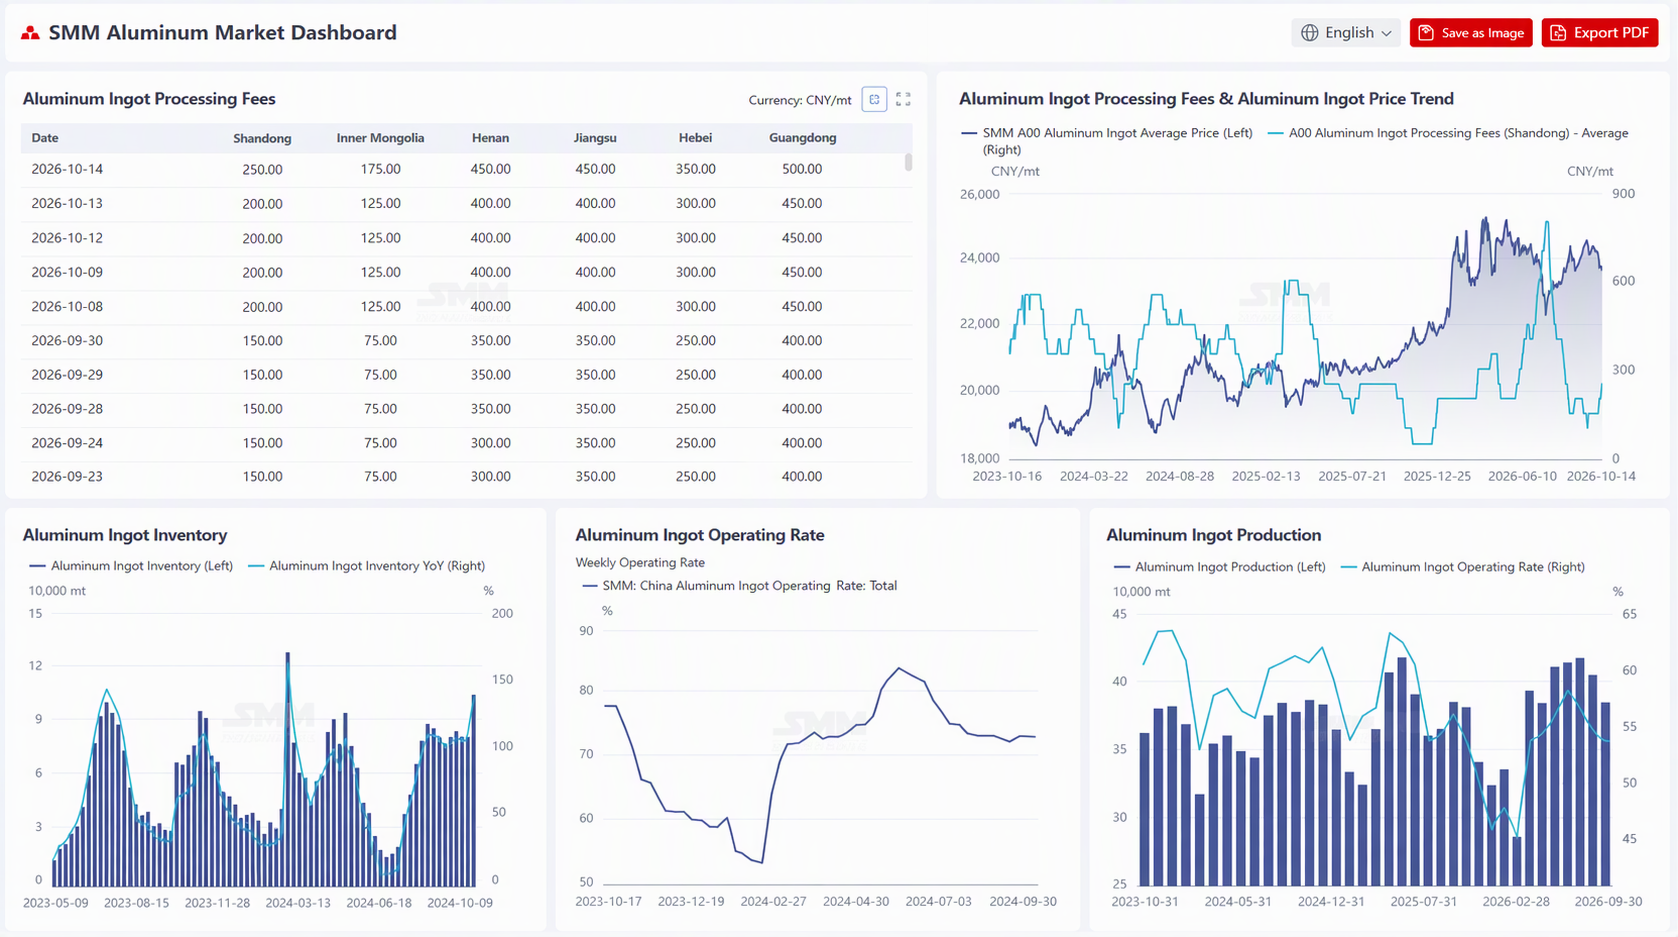
Sản lượng thanh nhôm của Trung Quốc trong tháng 9 đạt 384.000 tấn, với tỷ lệ vận hành của nhà sản xuất ở mức 53,2%. Cả sản lượng và tỷ lệ vận hành đều có xu hướng giảm dưới áp lực. Thị trường thanh nhôm vẫn trong tình trạng dư cung nghiêm trọng trong tháng 9, khi các nhà cung cấp liên tiếp hạ phí gia công để giải phóng hàng tồn kho tích lũy, nhưng tâm lý mua vào của hạ nguồn vẫn trầm lắng do mức giá tuyệt đối. Theo thống kê của SMM, tính đến ngày 9 tháng 10, số ngày tồn kho tại các nhà máy thanh nhôm trong nước ở mức 10,33 ngày, tăng 2,19 ngày so với 8,14 ngày trước kỳ nghỉ (ngày 30 tháng 9). Tỷ lệ tồn kho tăng từ 106,67% lên 137,14%, tăng mạnh 30,47 điểm phần trăm, chủ yếu do kỳ nghỉ Quốc khánh—các doanh nghiệp gia công hạ nguồn tập trung bảo trì ngừng hoạt động trong kỳ nghỉ và tốc độ nhận hàng bị đình trệ, trong khi các nhà máy thanh nhôm phần lớn duy trì sản xuất liên tục, khiến hàng hóa bị tích lũy thụ động trong nhà máy. Đây là hiện tượng tích lũy tồn kho theo mùa điển hình sau kỳ nghỉ chứ không phải sự suy giảm xu hướng của nhu cầu. Trong cùng kỳ, tỷ lệ vận hành tổng hợp của các doanh nghiệp thanh nhôm hàng đầu là 72,85%, về cơ bản đi ngang so với tháng trước (72,89% vào ngày 24 tháng 9), ổn định tổng thể trong phạm vi thấp 72%–73%. Sau kỳ nghỉ, giá nhôm giảm mạnh, tâm lý mua vào của hạ nguồn phục hồi nhanh chóng và giao dịch thị trường sôi động đã thúc đẩy giảm tồn kho tại các nhà sản xuất. Các dự án lưới điện đang dần nối lại thi công, và lắp đặt điện mặt trời và điện gió dự kiến sẽ phục hồi. Với nhu cầu đang phục hồi, tồn kho của nhà sản xuất dự kiến sẽ tiếp tục giảm, tỷ lệ vận hành dự kiến sẽ phục hồi khi đơn hàng cải thiện, và trung tâm phí gia công thanh nhôm dự kiến sẽ dần tăng.
Trong tuần, giá nhôm nhìn chung có xu hướng giảm, từ 24.030 nhân dân tệ/tấn trước kỳ nghỉ (ngày 30 tháng 9) xuống 23.620 nhân dân tệ/tấn vào ngày 14 tháng 10, tổng mức giảm khoảng 410 nhân dân tệ/tấn. Trung tâm giá dịch chuyển thấp hơn đáng kể so với mức trước kỳ nghỉ, và giá nhôm yếu hơn đã hỗ trợ rõ rệt cho phí gia công. Tính đến ngày 13 tháng 10, phí gia công thanh nhôm ở tất cả các khu vực tăng 50 nhân dân tệ/tấn so với mức trước kỳ nghỉ (ngày 30 tháng 9), với Sơn Đông ở mức 200 nhân dân tệ/tấn, Nội Mông ở mức 125 nhân dân tệ/tấn, Hà Nam ở mức 400 nhân dân tệ/tấn, Giang Tô ở mức 400 nhân dân tệ/tấn, Hà Bắc ở mức 300 nhân dân tệ/tấn và Quảng Đông ở mức 450 nhân dân tệ/tấn. Báo giá ngày 14 tháng 10 tiếp tục tăng lên mức 250–500 nhân dân tệ/tấn. Trong bối cảnh dư cung tháng 9, các nhà cung cấp liên tiếp hạ phí gia công để giải phóng hàng tồn kho, và phí gia công đã chịu áp lực ở mức thấp trong thời gian dài. Sau kỳ nghỉ lễ, giá nhôm giảm mạnh cùng với tâm lý mua vào của hạ nguồn phục hồi nhanh chóng đã thúc đẩy đáng kể hoạt động giao dịch trên thị trường, kéo phí gia công tăng đồng loạt ở cả sáu khu vực. Xét đến việc các dự án lưới điện đang dần nối lại thi công và lắp đặt điện mặt trời, điện gió dự kiến phục hồi, trung tâm phí gia công được kỳ vọng sẽ tăng dần khi nhu cầu phục hồi.
Tỷ lệ vận hành ngành dây và cáp nhôm Trung Quốc tháng 9 đạt 54,8%, tăng 0,6 điểm phần trăm so với tháng 8. Tỷ lệ vận hành ngành tháng này thấp hơn kỳ vọng mùa cao điểm. Mặc dù lưới điện đã bước vào giai đoạn thi công trở lại và các nhà sản xuất đã dự trữ trước trong tháng 9, mức thúc đẩy thực tế tương đối hạn chế. Giai đoạn tập trung xuất khẩu trước đó đã kết thúc, hỗ trợ hạn chế cho tỷ lệ vận hành tháng này, với các đơn hàng tiêu dùng cuối chuyển chủ yếu sang lĩnh vực lưới điện và năng lượng mới. Về đơn hàng, đợt đấu thầu thứ năm cho các dự án truyền tải và biến đổi điện siêu cao áp của Tập đoàn Lưới điện Trung Quốc chính thức khởi động vào năm 2026, với đỉnh giao hàng tập trung vào tháng 2-tháng 3 năm 2027, hỗ trợ dài hạn cho tiêu thụ quý I năm sau. Tập trung vào đơn hàng nội địa, lắp đặt năng lượng mới dự kiến tăng dần trong quý IV, và nhu cầu tiêu dùng cuối từ lưới điện cũng đang phục hồi nhẹ. Nhờ nhu cầu thúc đẩy, tỷ lệ vận hành dây nhôm dự kiến duy trì xu hướng phục hồi.