Ngày 13 tháng 10 năm 2026
1. Đánh giá – Sau ba năm rưỡi tăng giá, đợt điều chỉnh vẫn lành mạnh
Sau khi giá kim loại quý tăng khoảng ba năm rưỡi kể từ mùa thu năm 2022 mà hầu như không có đợt thoái lui đáng kể nào, chúng bước vào giai đoạn điều chỉnh lớn vào cuối tháng 1. hiện giao dịch quanh mức 1.407 USD, tức thấp hơn 25,13% so với mức cao nhất mọi thời đại mới là 5.602 USD. Bạc sẽ cần tăng khoảng 100%, tức 60,85 USD, để trở lại mức cao kỷ lục mới là 121,67 USD.
Đặc biệt kể từ khi bắt đầu cuộc khủng hoảng Iran, các thị trường kim loại quý đã chứng kiến làn sóng bán tháo mạnh và sự dịch chuyển đáng chú ý. Kể từ đó, quy luật chung là căng thẳng địa chính trị, đồng USD mạnh hơn, lợi suất trái phiếu kho bạc Mỹ tăng và Cục Dự trữ Liên bang tìm cách kiềm chế lạm phát do giá dầu thúc đẩy thông qua các đợt tăng lãi suất tiếp theo có xu hướng gây áp lực lên giá kim loại quý.
Chỉ trong tháng 8 mới có một đợt tăng giá kéo dài ba tuần rưỡi. Tuy nhiên, nhìn lại, điều này chủ yếu nên được xem là phản ứng trước tình trạng quá bán sâu trong tháng 7, vì vàng và bạc kể từ đó đã trả lại gần như toàn bộ mức tăng từ đợt phục hồi mùa hè.
1.1 Từ hưng phấn đến thờ ơ
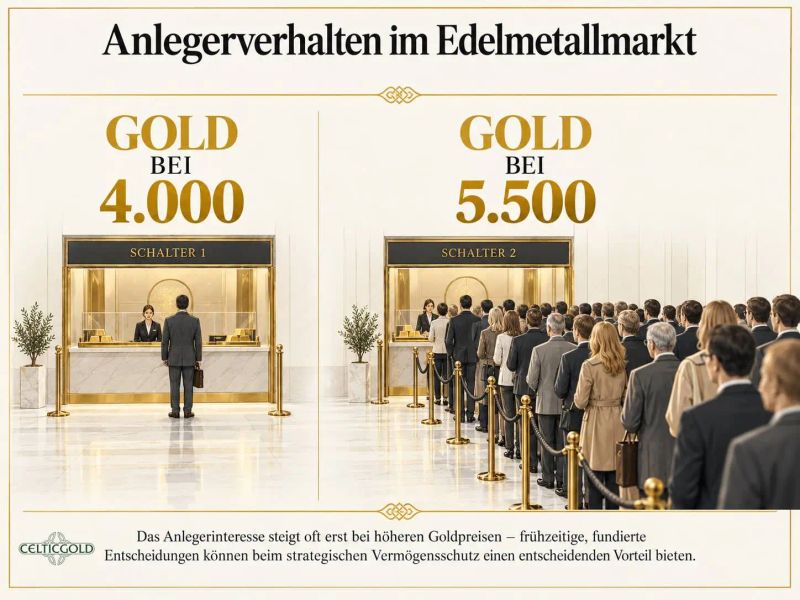
Lưu ý: Đồ thị ví dụ minh họa
Ở mức 5.500 USD, các nhà đầu tư vẫn còn xếp hàng; ngay trên mức 4.000 USD, chủ đề này hầu như không còn thu hút sự chú ý. Tuy nhiên, các động lực cơ bản của thị trường tăng giá dài hạn của kim loại quý vẫn hoàn toàn nguyên vẹn.
2. Phân tích kỹ thuật vàng tính bằng USD
2.1 Biểu đồ tuần: Biểu đồ tuần giảm giá bất chấp đợt phục hồi mùa hè
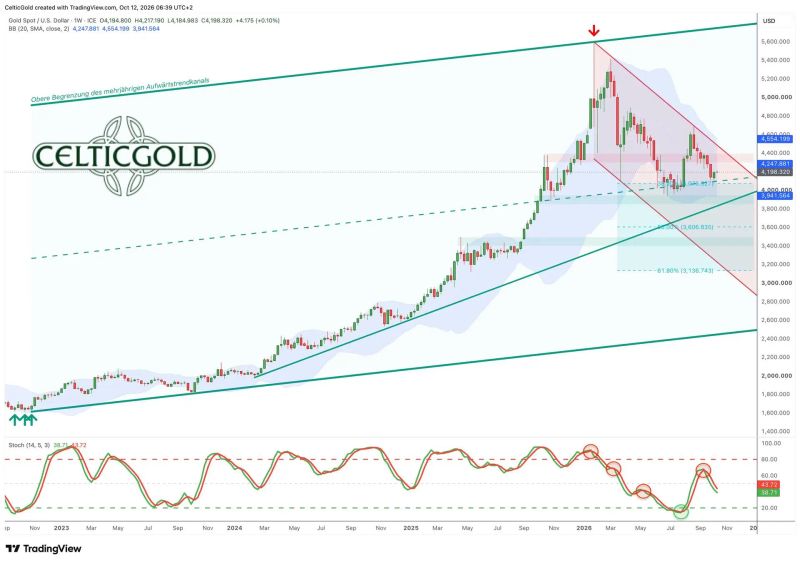
Vàng tính bằng USD, biểu đồ tuần tính đến ngày 12 tháng 10 năm 2026. Nguồn:
Ngay cả chín tháng sau khi đạt mức cao nhất mọi thời đại mới là 5.602 USD, giá vàng vẫn nằm sâu trong cấu trúc điều chỉnh. Bất chấp đợt phục hồi mùa hè ấn tượng nhưng ngắn ngủi—mức tăng khoảng 750 USD chỉ trong ba tuần rưỡi—chuỗi các đỉnh thấp dần vẫn được duy trì. Chỉ khi có sự di chuyển bền vững trên mức 4.700 USD mới có thể chấm dứt rõ ràng xu hướng giảm hiện tại.
Với mức thấp 4.066 USD vào thứ Tư tuần trước, giá vàng đã trả lại gần như toàn bộ mức tăng đạt được kể từ mức thấp mùa hè ngày 30 tháng 6 là 3.942 USD.
Đồng thời, chỉ báo dao động ngẫu nhiên hàng tuần một lần nữa phát tín hiệu bán rõ ràng kể từ giữa tháng 9. Việc phủ nhận tín hiệu này có thể sẽ cần vài tuần giá vàng tăng đáng kể.
Nhìn chung, biểu đồ tuần do đó vẫn mang tính giảm giá và hiện không cho thấy dấu hiệu nào cho thấy đợt điều chỉnh đang diễn ra từ cuối tháng 1 sắp kết thúc. Như thường lệ, có thể hình dung nhiều kịch bản: Ngoài mô hình nêm tăng giá giảm dần, còn có thể xem xét mô hình vai-đầu-vai với mục tiêu giá quanh 3.000 USD hoặc tam giác giảm dần. Trong mọi trường hợp, mức đáy mới dưới 4.000 USD vẫn có vẻ tương đối khả thi.
2.2 Biểu đồ ngày: Dấu hiệu ban đầu của một đợt di chuyển ngược xu hướng hoặc phục hồi
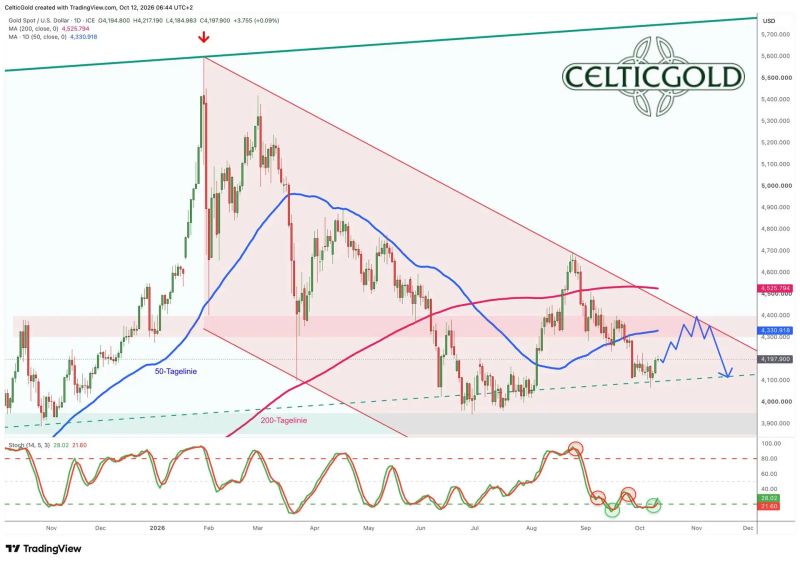
Vàng tính bằng đô la Mỹ, biểu đồ ngày tính đến ngày 12 tháng 10 năm 2026. Nguồn:
Với mức đóng cửa tuần khá thuyết phục tại 4.194 USD, giá vàng đã tạo nền tảng khởi đầu vững chắc cho khả năng đảo chiều xu hướng và phục hồi sau bảy tuần rưỡi điều chỉnh và một cú bật tăng mạnh đầu tiên từ đáy hôm thứ Tư tại 4.066 USD.
Mặc dù kể từ đỉnh mùa hè tại 4.697 USD, phe bán đã thực sự tràn qua cả đường 200 ngày lẫn đường 50 ngày, nhưng giờ đây chính đường 50 ngày là mục tiêu giá hợp lý đầu tiên trong khuôn khổ một đợt di chuyển ngược chiều khả dĩ.
Chỉ báo ngẫu nhiên ngày ủng hộ đánh giá này: Dao động này đã có thể tách khỏi vùng quá mua bằng một trong hai đường của nó vào thứ Sáu tuần trước và tạo tín hiệu mua.
Nhìn chung, biểu đồ ngày do đó thể hiện sự lạc quan một cách thận trọng. Một đợt phục hồi ít nhất có thể kéo dài đến đường 50 ngày tại khoảng 4.335 USD. Chúng tôi chưa kỳ vọng nhiều hơn đáng kể vào giá vàng trong ngắn hạn, vì khoảng thời gian cho đến giữa tháng 12 và quyết định lãi suất cuối cùng của FOMC theo kinh nghiệm vẫn khá khó khăn.
3. Cấu trúc thị trường kỳ hạn vàng
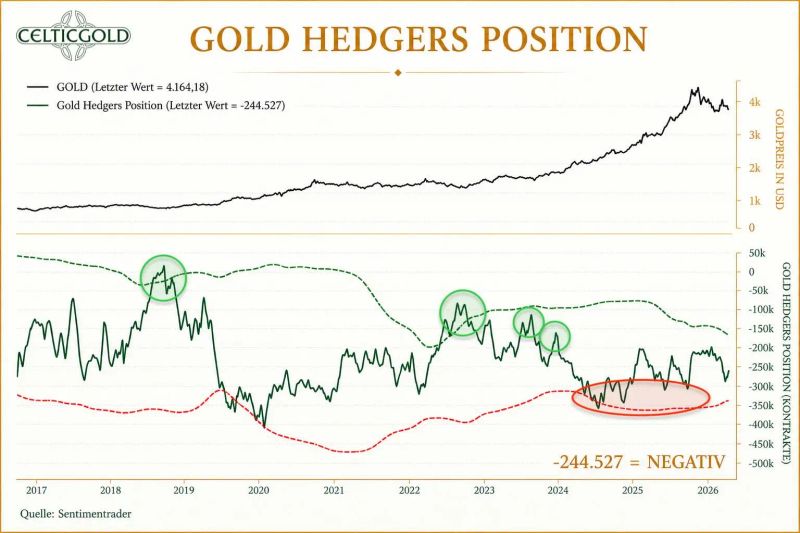
Báo cáo Commitments of Traders đối với hợp đồng tương lai vàng ngày 10 tháng 10 năm 2026. Nguồn:
Theo Báo cáo Commitments of Traders (COT) hiện tại của Ủy ban Giao dịch Hàng hóa Tương lai Hoa Kỳ (CFTC), các nhà giao dịch thương mại nắm giữ tại mức giá đóng cửa 4.163 USD vào ngày 6. Tháng Mười đạt mức tích lũy 244.527 hợp đồng vàng tương lai vị thế bán. CFTC công bố dữ liệu COT hàng tuần, trong đó dữ liệu vị thế được tính đến ngày thứ Ba và thường xuất hiện vào thứ Sáu.
Theo đó, các chủ thể thương mại (ví dụ: các công ty khai thác vàng, nhà máy tinh luyện, nhà chế biến công nghiệp, ngân hàng lớn, nhà giao dịch vật chất và đơn vị lưu kho) cho đến nay mới chỉ tận dụng một phần đà giảm giá trong sáu tuần rưỡi qua để giảm bớt các vị thế bán khống của mình.
Vào mùa hè, chỉ cần giảm vị thế bán tích lũy xuống còn khoảng 200.000 hợp đồng vàng tương lai là đủ để tạo ra điểm nghẽn và kích hoạt đợt tăng giá mùa hè. Tuy nhiên, trong so sánh dài hạn, thường phải đến khi vị thế bán tích lũy giảm xuống còn khoảng 100.000 hợp đồng vàng tương lai mới đánh dấu điểm nghẽn phản chu kỳ quyết định cho một đợt tăng giá mới của giá vàng.
Như vậy, trong so sánh dài hạn, vị thế bán thương mại hiện tại vẫn đang ở mức quá cao. Do đó, báo cáo CoT hiện tại cần được diễn giải theo hướng tiêu cực.
4. Tâm lý thị trường vàng
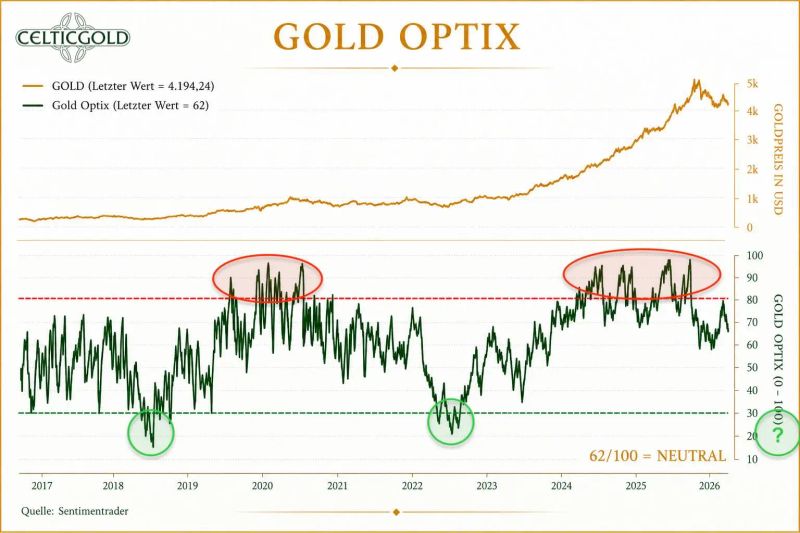
Chỉ số tâm lý Optix đối với vàng ngày 10 tháng 10 năm 2026. Nguồn:
Đợt tăng giá mùa hè bùng nổ đã đẩy tâm lý trên thị trường vàng gần như chạm chính xác ranh giới của sự lạc quan thái quá. Bất chấp nhiệt độ nóng bức, phe mua vàng không thể tạo thêm sự hưng phấn nào. Thay vào đó, đợt điều chỉnh trong bảy tuần qua đã khiến sự hưng phấn lắng xuống rõ rệt.
Do đó, lo ngại của chúng tôi vẫn giữ nguyên rằng trước khi bắt đầu đợt tăng giá lớn tiếp theo, giá vàng có lẽ sẽ còn phải lao dốc vào vùng hoảng loạn một lần nữa. Ngoài ra, quá trình này có thể kéo dài hơn đáng kể so với kỳ vọng của hầu hết các nhà đầu tư.
Trong ngắn hạn, tâm lý đã trở lại vùng trung lập và do đó tương đối ít mang tín hiệu. Để đẩy cán cân tâm lý vào vùng cực đoan (hoảng loạn và sợ hãi), có lẽ sẽ cần những biến động lớn hơn trên thị trường tài chính và/hoặc mức đáy sâu hơn rõ rệt của giá vàng.
Tóm lại, tâm lý thị trường hiện đang ở vùng trung tính với chỉ số Optix là 62. Lý tưởng nhất là Optix có thể duy trì trên mức 50 cho đến thời điểm đảo chiều xu hướng tiếp theo được dự đoán vào giữa tháng 12.
5. Tính mùa vụ của vàng
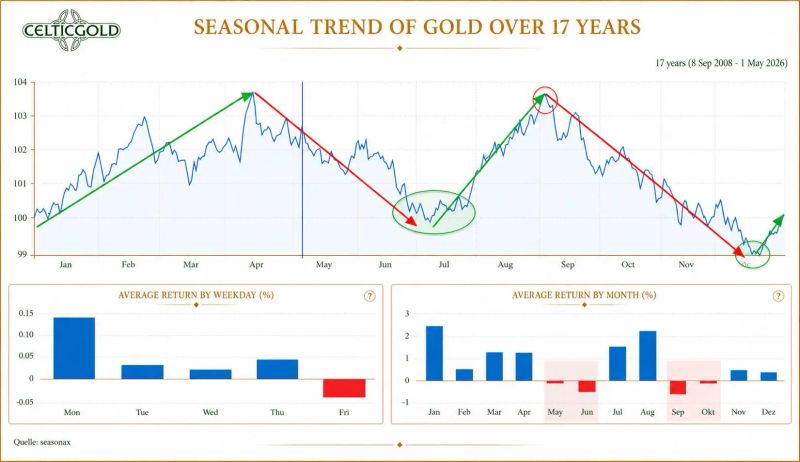
Tính mùa vụ của giá vàng trong 17 năm qua tính từ ngày 1 tháng 5 năm 2026. Nguồn:
Hiện đã rõ ràng rằng giá vàng không chỉ chạm mức đáy đầu hè điển hình ở 3.942 USD mà còn đánh dấu đỉnh mùa hè ở 4.697 USD vào ngày 18 tháng 8. Do đó, trọng tâm của chúng tôi hiện hướng đến lần đảo chiều xu hướng tiếp theo, dự kiến muộn nhất vào giữa tháng 12 – xung quanh quyết định lãi suất cuối cùng trong năm của Fed.
Sau đó, giá vàng có thể phục hồi tốt cho đến mùa xuân, được thúc đẩy bởi nhu cầu vật chất thường rất mạnh quanh dịp Tết Nguyên đán của Trung Quốc. Đây cũng sẽ là giai đoạn mạnh mẽ đối với cổ phiếu khai thác mỏ.
Nhìn chung, tín hiệu mùa vụ hiện vẫn là màu đỏ. Tuy nhiên, các đợt phục hồi tạm thời là có thể xảy ra.
6. Cập nhật vĩ mô – Khi trái phiếu chính phủ mất đi sự trong trắng
Bất chấp mức giảm 8,5% của giá vàng trong tháng 9, lượng nắm giữ trong các quỹ ETF vàng được bảo chứng vật chất vẫn tăng 67 tấn lên mức kỷ lục 4.256 tấn. Đồng thời, một lượng kỷ lục 31 tỷ USD đã chảy vào các quỹ này trong quý ba. Sự phân kỳ này không chỉ là một điều kỳ lạ: Nó cho thấy các nhà đầu tư ngày càng xem vàng không phải là một vụ đặt cược vào giá tăng, mà là một biện pháp phòng ngừa trước niềm tin đang suy giảm vào trái phiếu chính phủ.
Theo Hội đồng Vàng Thế giới, bất chấp mức giảm giá 8,5% trong tháng 9, lượng nắm giữ trong các quỹ ETF vàng được bảo chứng vật chất vẫn tăng 67 tấn lên mức kỷ lục 4.256 tấn. Chỉ riêng trong tháng 9, các quỹ này đã thu hút 10 tỷ USD và đạt mức kỷ lục 31 tỷ USD trong quý ba.
6.1 Vì sao vàng nên được định giá khác đi ngày nay
Vào đỉnh điểm của thị trường giá lên của vàng những năm 1970 vào tháng 1 năm 1980, nhìn lại thì việc bán vàng là hợp lý: Trái phiếu chính phủ kỳ hạn năm năm mang lại lợi suất khoảng 14%, và việc hoàn trả vốn gốc gần như được đảm bảo. Vàng, ngược lại, đã bị mua quá mức vào thời điểm đó và phải cạnh tranh với một khoản lợi nhuận an toàn, được điều chỉnh theo lạm phát.
Tuy nhiên, ngày nay, phương trình trông khác biệt về cơ bản. Lợi suất danh nghĩa khoảng 5 phần trăm không còn là lợi nhuận phi rủi ro khi lạm phát, nợ gia tăng, nhu cầu tái cấp vốn đáng kể và sự can thiệp chính trị có thể làm xói mòn lợi nhuận thực. Do đó, vàng không nhất thiết trở thành một vụ đặt cược vào giá tăng, mà là một biện pháp phòng ngừa trước sự suy giảm chất lượng tín dụng quốc gia.
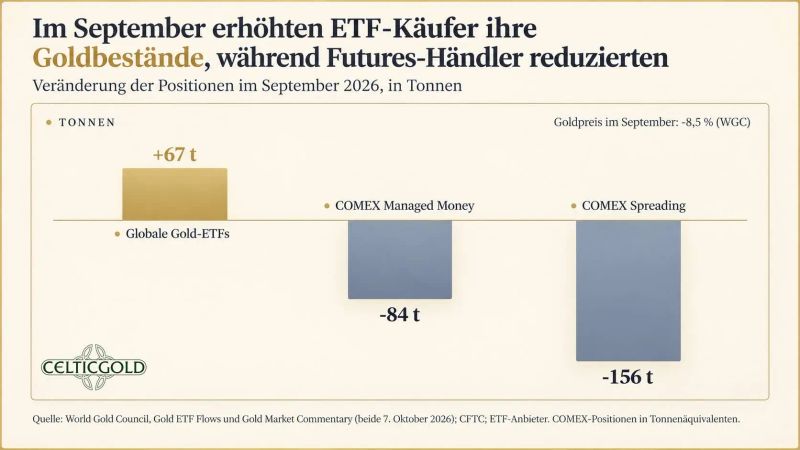
Người mua ETF so với nhà giao dịch hợp đồng tương lai, tính đến ngày 10 tháng 10 năm 2026. Nguồn:
Do đó, không có gì ngạc nhiên khi lượng nắm giữ trong các ETF vàng được bảo chứng vật chất đã tăng khoảng 67 tấn trong tháng 9 lên mức kỷ lục 4.256 tấn—mặc dù giá vàng đã giảm 8,5% trong cùng tháng. Nhìn chung, hơn 31 tỷ USD đã chảy vào các ETF vàng trong quý ba. Đây là dòng vốn vào hàng quý mạnh nhất kể từ khi dữ liệu bắt đầu được ghi nhận. Các nhà đầu tư dài hạn đã mua kim loại vật chất, trong khi các vị thế hợp đồng tương lai ngắn hạn bị đóng. Mặc dù giá vàng giảm, cấu trúc sở hữu cơ bản đã trở nên vững chắc hơn.
6.2 Các ngân hàng trung ương không mua lợi suất
Ngay cả Chủ tịch Bundesbank Joachim Nagel cũng đã nêu rõ tại hội nghị LBMA ở Sorrento lý do tại sao các tổ chức chính thức tiếp tục đa dạng hóa: nợ chính phủ gia tăng, sự phân mảnh địa chính trị và rủi ro trừng phạt, điều mà Hoa Kỳ đã thể hiện rõ ràng khi bắt đầu cuộc chiến ở Ukraine. Vàng không có rủi ro đối tác và—không giống như trái phiếu hoặc tiền gửi ngân hàng—không thể bị đóng băng một cách đơn giản. Bất chấp lợi suất trái phiếu cao hơn đáng kể, những yếu tố này hỗ trợ nhu cầu cấu trúc đối với vàng, ngay cả khi việc mua vào của ngân hàng trung ương chậm lại có thể gây áp lực lên giá trong ngắn hạn.
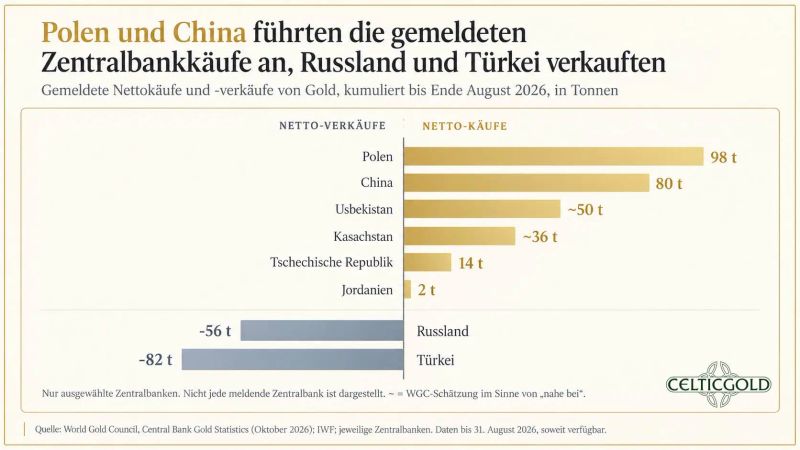
Lượng vàng mua và bán của các ngân hàng trung ương trong năm 2026, tính đến ngày 10 tháng 10 năm 2026. Nguồn:
Theo Nagel, tỷ trọng vàng trong dự trữ của các ngân hàng trung ương toàn cầu đã tăng từ khoảng 14 phần trăm vào năm 2023 lên gần 25 phần trăm. Bundesbank nắm giữ hơn 3.500 tấn, khiến nó trở thành chủ sở hữu vàng quốc gia lớn nhất sau Hoa Kỳ. Dự trữ vàng được Trung Quốc báo cáo chính thức đạt tổng cộng khoảng 2.410 tấn vào cuối tháng 9 năm 2026; tuy nhiên, có đồn đoán rằng lượng nắm giữ thực tế của nước này cao hơn đáng kể. Một số nhà phân tích ước tính rằng các cơ quan chính phủ Trung Quốc có thể nắm giữ tới khoảng 5.000 tấn.
Điểm mấu chốt là các ngân hàng trung ương không mua vàng vì lợi nhuận tiềm năng, mà vì các lựa chọn đầu tư thay thế trước đây được coi là “phi rủi ro” đã trở nên kém an toàn hơn đáng kể do các yếu tố chính trị và tài khóa.
6.3 Pháp: Khi doanh nghiệp có vẻ an toàn hơn chính phủ
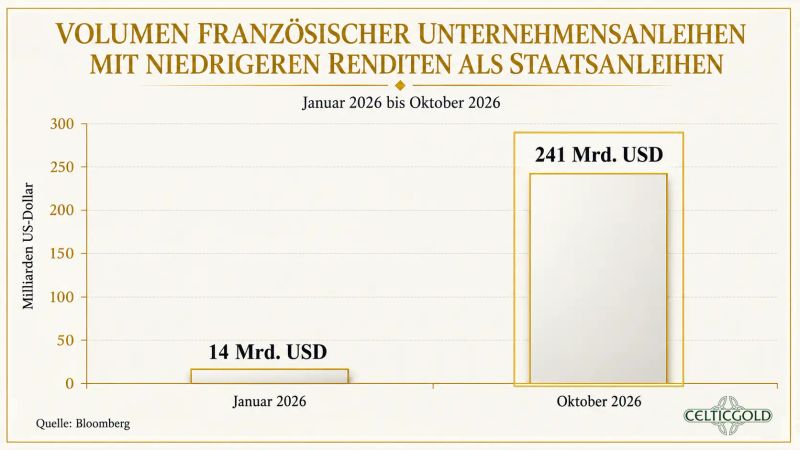
Trái phiếu doanh nghiệp Pháp so với trái phiếu chính phủ Pháp, ngày 10 tháng 10 năm 2026. Nguồn:
Trước những biến động ngày càng gia tăng tại Pháp, quốc gia này mang đến phiên bản châu Âu của cùng một cuộc khủng hoảng. Khoảng 241 tỷ USD trái phiếu doanh nghiệp Pháp hiện đang giao dịch với lợi suất thấp hơn trái phiếu chính phủ Pháp tương đương – một dấu hiệu cho thấy các nhà đầu tư phần nào tin tưởng vào tín dụng của các doanh nghiệp rủi ro hơn là vào chính phủ.
Điều này đáng chú ý về mặt kinh tế vĩ mô. Thông thường, trái phiếu chính phủ là mỏ neo của toàn bộ hệ thống tín dụng: doanh nghiệp, ngân hàng và hộ gia đình đều trực tiếp hoặc gián tiếp xác định chi phí tài trợ của mình dựa trên lợi suất trái phiếu chính phủ. Khi các tập đoàn quốc tế như L’Oréal hay TotalEnergies được thị trường vốn coi là “an toàn hơn” nhà nước Pháp, hệ thống phân cấp niềm tin này đã bị đảo ngược.
Nguyên nhân nằm ở chỗ ít liên quan đến chất lượng doanh nghiệp mà chủ yếu là do lo ngại về quỹ đạo nợ của Pháp, bất ổn chính trị và khả năng của nhà nước trong việc gánh chịu gánh nặng lãi suất ngày càng tăng mà không cần lạm phát hay tái cơ cấu nợ. Pháp qua đó trở thành chỉ báo cảnh báo sớm của châu Âu cho một vấn đề rộng lớn hơn: các quốc gia đang dần mất đi vai trò là người cho vay phi rủi ro không thể tranh cãi.
6.4 Nhà cái không thua mọi ván – nhưng khán giả phải trả tiền
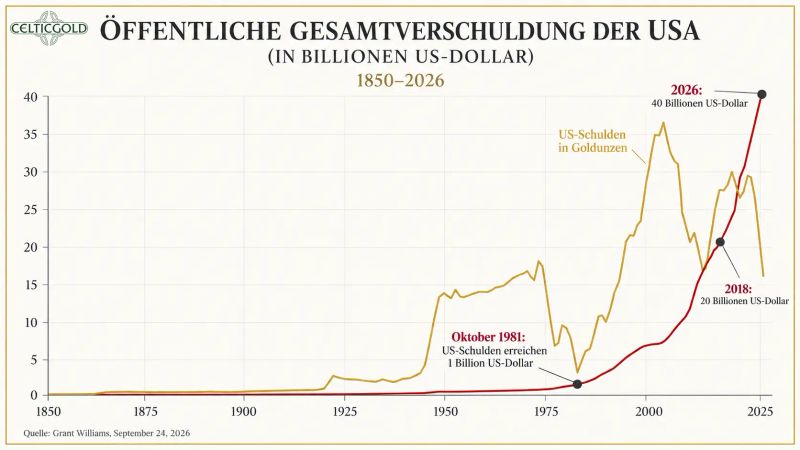
Tổng nợ của Mỹ 1850–2026, ngày 24 tháng 9 năm 2026. Nguồn:
Chính tại đây, mối liên hệ với Mỹ được khép lại. Ở đó, trọng tâm cũng không phải là mức độ tín nhiệm hay thanh khoản ngắn hạn, mà là câu hỏi liệu một quốc gia với mức nợ kỷ lục (hơn 40 nghìn tỷUSD = khoảng 120.000 USD trên mỗi người dân), thâm hụt cao dai dẳng và nhu cầu tái cấp vốn ngày càng tăng, liệu Mỹ có thể duy trì lâu dài vai trò là mỏ neo an toàn của thị trường tài chính thế giới hay không. Và trong khi Pháp cho thấy sự mất lòng tin bắt đầu như thế nào, thì có thể thấy ở Mỹ nó có thể trở nên đắt đỏ ra sao.
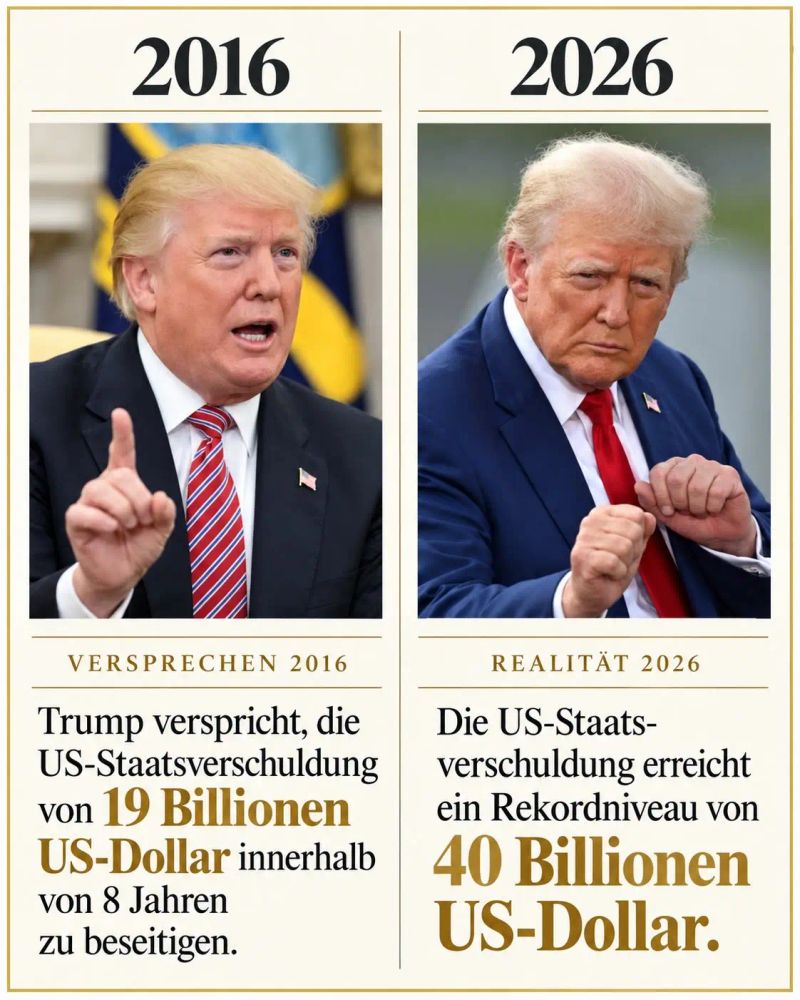
Bộ trưởng Tài chính Mỹ Scott Bessent tự mô tả mình là “nhà cái” trên thị trường trái phiếu. Điểm mấu chốt là: Một sòng bạc có thể thắng nhiều ván, nhưng ngay khi người chơi nghi ngờ tính liêm chính của nhà cái, tiền đặt cược sẽ tăng – và cùng với đó là lợi suất. Đối với Mỹ, điều đó có nghĩa là: Chừng nào các nhà đầu tư còn coi trái phiếu Kho bạc là kênh đầu tư an toàn, chi phí tài trợ vẫn ở mức thấp. Nhưng một khi họ bắt đầu đặt câu hỏi về lạm phát, chính sách tài khóa hay tính độc lập chính trị của Fed, thì chính sự an toàn đó sẽ trở nên đắt đỏ hơn.
6.5 Trang bìa The Economist: Bi quan như một chỉ báo ngược
Lợi suất tăng trên thị trường trái phiếu là một hiện tượng toàn cầu – tuy nhiên Mỹ đã bỏ xa mức trung bình kể từ cuối tháng 7. Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm tuần này đã leo lên trên 5,3%, mức cao nhất kể từ năm 2002.
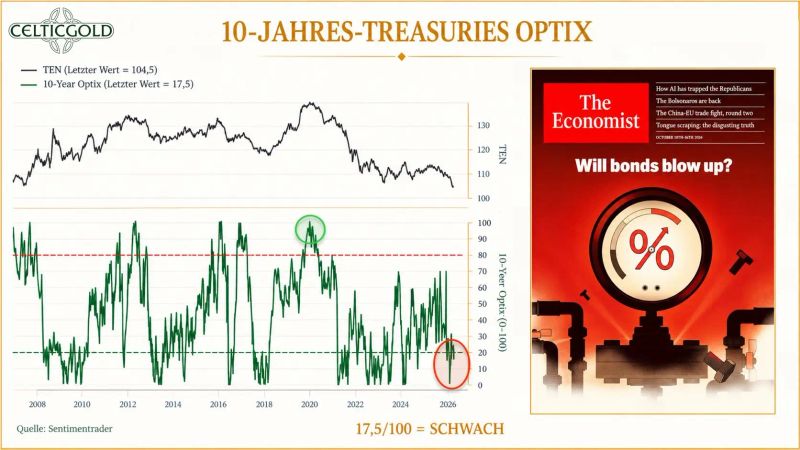
Chỉ số Sentiment Optix cho trái phiếu chính phủ Mỹ kỳ hạn 10 năm, ngày 11 tháng 10 năm 2026. Nguồn: , The Economist
Trong ngắn hạn, sự bi quan có vẻ hơi thái quá: Chỉ báo tâm lý Optix ghi nhận mức bi quan cực đoan, trong khi The Economist đặt tiêu đề trang bìa là “Liệu trái phiếu có nổ tung?”. Thông thường, khi một xu hướng xuất hiện trên trang bìa như vậy thì nó đã lan đến công chúng và tiềm năng bất ngờ bằng không. Theo đó, chúng tôi sẽ không ngạc nhiên nếu giá trái phiếu phục hồi và lợi suất giảm trong những ngày, tuần và có thể là tháng tới – cũng nhờ các biện pháp can thiệp tiềm năng từ Fed và ECB.
Nhìn vào bức tranh tổng thể, năm 2020 vẫn là năm đảo chiều xu hướng cơ bản: sau khoảng 40 năm lãi suất giảm, lợi suất từ đó đến nay lại tăng trở lại. Chính sự chuyển đổi từ kỷ nguyên tiền rẻ sang kỷ nguyên chi phí tài chính cao hơn này khiến câu hỏi ngày càng trở nên cấp thiết: ai sẽ là người chi trả cho làn sóng mở rộng AI tiếp theo.
6.6 AI: Từ bùng nổ công nghệ đến bùng nổ tín dụng
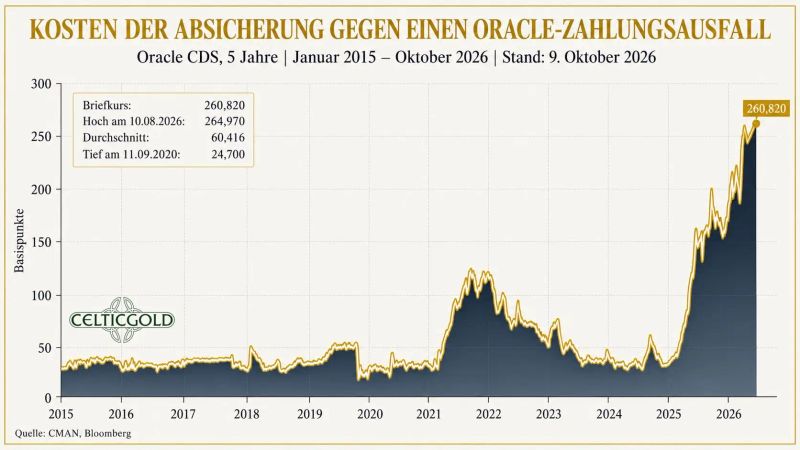
Chi phí bảo hiểm rủi ro vỡ nợ của Oracle, tính đến ngày 10 tháng 10 năm 2026. Nguồn:
Câu chuyện AI đang dịch chuyển ngày càng rõ từ lời hứa lợi nhuận sang tài trợ bảng cân đối kế toán. CDS kỳ hạn 5 năm của Oracle đạt mức cao kỷ lục 261 điểm cơ bản; theo các báo cáo thị trường, điều này hàm ý xác suất vỡ nợ trong 5 năm lên tới hơn 20% – bất chấp xếp hạng tín nhiệm cấp đầu tư. Qua đó, trọng tâm không còn chỉ là câu hỏi liệu AI có mang lại lợi nhuận như đã hứa hay không, mà là liệu các cấu trúc tài chính đằng sau có thể chịu đựng được chu kỳ lãi suất cao hơn hay không.
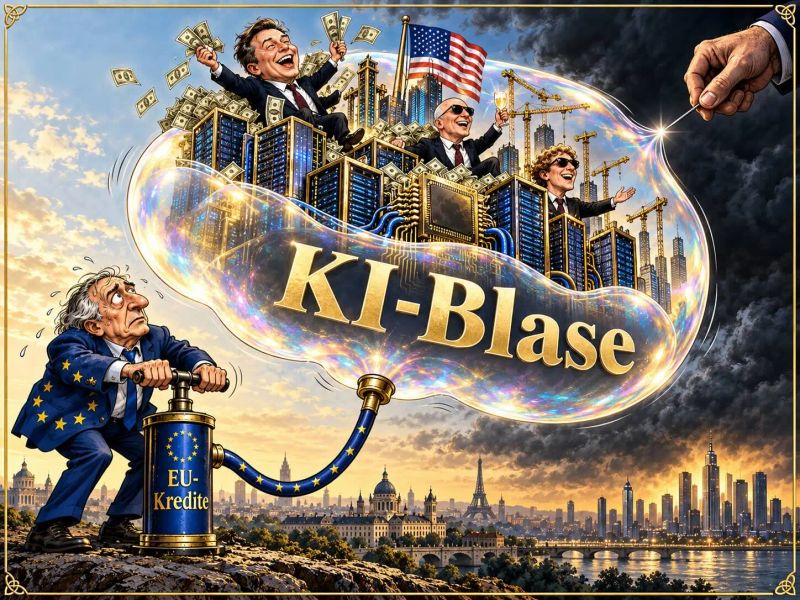
Bong bóng AI, ngày 8 tháng 10 năm 2026. Nguồn:
Vấn đề không phải là AI kém năng suất. Vấn đề nằm ở cường độ vốn: trung tâm dữ liệu, điện năng, chip và nguồn vốn ứng trước hiện đang tiêu tốn dòng tiền, trong khi doanh thu kỳ vọng chỉ đến trong tương lai. Khi thị trường tín dụng bắt đầu chiết khấu mạnh hơn tương lai đó, bùng nổ cổ phiếu sẽ chuyển thành chu kỳ tín dụng.
6.7 Điều này có ý nghĩa gì đối với vàng
Đối với vàng, diễn biến này ban đầu mang tính hai mặt. Sự bi quan cực độ có thể bị thổi phồng quá mức trong ngắn hạn; sự phục hồi của trái phiếu và sự tiếp diễn của cơn sốt AI hoàn toàn không bị loại trừ. Tuy nhiên, về dài hạn, xu hướng này xác nhận luận điểm trung tâm: niềm tin vào thế giới 60/40 cổ điển gồm trái phiếu chính phủ "an toàn" và cổ phiếu tăng trưởng không còn có thể được mặc nhiên coi là điều hiển nhiên.
Vàng không phải là công cụ phòng ngừa lãi suất, đồng đô la hay lạm phát theo nghĩa hẹp. Nó là công cụ phòng ngừa sự thất bại của thể chế - chống lại sự thống trị tài khóa, lệnh trừng phạt, sự phân mảnh tiền tệ, sự tùy tiện chính trị và sự xói mòn dần niềm tin vào các cam kết dài hạn của nhà nước.
Chính tại điểm này, vòng tròn khép lại với AI: khi chi tiêu vốn của AI ngày càng được tài trợ bằng nợ, trong khi các quốc gia phải trả lãi suất cao hơn, một lỗ hổng chung xuất hiện. Doanh nghiệp và nhà nước khi đó cạnh tranh nguồn vốn hạn chế, và chất lượng bảng cân đối kế toán của mỗi bên trở thành tâm điểm. Nhu cầu đối với một tài sản không cần đối tác và không cần tái cấp vốn vì thế không giảm mà có khả năng còn tăng lên.
6.8 Vì sao vàng vẫn còn phù hợp
Một số diễn biến ủng hộ cách hiểu này:
- Các quỹ ETF vàng tiếp tục ghi nhận nhu cầu dài hạn vững chắc bất chấp những đợt giảm giá tạm thời.
- Các ngân hàng trung ương tiếp tục đa dạng hóa dự trữ sang vàng - không chủ yếu vì lợi suất, mà vì tính trung lập chính trị của nó.
- Trái phiếu chính phủ Pháp mất niềm tin so với trái phiếu doanh nghiệp, một dấu hiệu cho thấy rủi ro quốc gia không còn tự động được coi là phi rủi ro.
- Chính sách tài khóa của Mỹ làm tăng độ nhạy cảm tái cấp vốn của hệ thống: mỗi đợt tăng lợi suất lại làm gánh nặng nợ thêm đắt đỏ.
- Chi tiêu vốn cho AI ngày càng được tài trợ bằng nợ và khiến thị trường tín dụng trở thành yếu tố rủi ro trung tâm.
Nói một cách sắc bén: là bảo hiểm chống lại một thế giới mà ở đó lợi suất không còn là phần bù rủi ro, mà là sự mua chuộc. Nhà nước đưa ra năm phần trăm để nhà đầu tư nắm giữ nợ của họ. Vàng không mang lại lợi suất - nhưng đổi lại, nó không bao giờ thất hứa.
Trong một thế giới mà đầu tư AI, tài trợ công và gánh nặng lãi suất ngày càng đan xen chặt chẽ, câu hỏi quyết định sẽ không còn là tài sản nào hứa hẹn lợi nhuận cao nhất. Mà là tài sản nào vẫn giữ lời hứa ngay cả khi niềm tin vào kiến trúc tài trợ bên dưới bắt đầu lung lay. Chính vì điều đó, vàng vẫn giữ được sự liên quan.
7. Kết luận: Vàng - Sự điều chỉnh không thay đổi lý do cơ bản
Đặc biệt trong trung hạn, kim loại quý có thể tiếp tục chịu áp lực, vì biểu đồ tuần vẫn mang tính giảm giá. Do đó, các mức đáy mới dưới 4.000 USD vẫn không thể loại trừ. Mặc dù cú bật mạnh từ đáy gần nhất hôm thứ Tư tại 4.066 USD và tín hiệu mua Stochastic mới trên biểu đồ ngày cho thấy khả năng phục hồi lên khoảng 4.335 USD – nhưng đó ban đầu chỉ là một đợt hồi phục kỹ thuật, chưa phải là sự đảo chiều xu hướng được xác nhận. Bởi chừng nào vàng chưa thể tăng bền vững trên 4.700 USD, sự thận trọng vẫn là cần thiết.
Tuy nhiên, về dài hạn, thị trường vàng kể một câu chuyện khác. Dòng tiền kỷ lục đổ vào các quỹ ETF vàng bất chấp giá giảm và sự đa dạng hóa liên tục của các ngân hàng trung ương cho thấy vàng ngày càng được tìm kiếm như một biện pháp bảo vệ trước niềm tin suy giảm vào tài chính công, trái phiếu và các thể chế – chứ không chỉ đơn thuần là một ván cược ngắn hạn vào lạm phát hay lãi suất. Từ đó nổi lên sự đối lập mang tính quyết định: Về mặt kỹ thuật, vàng đang suy yếu, nhưng về mặt cấu trúc, vàng vẫn giữ được sự liên quan. Đợt điều chỉnh có thể sâu hơn và kéo dài hơn; nhưng nó không bác bỏ luận điểm rằng một tài sản không có con nợ, không có đối tác và không có nhu cầu tái cấp vốn vẫn giữ được giá trị đặc biệt của mình trong một thế giới tài chính ngày càng mong manh.
Nguồn: