I. Tổng quan
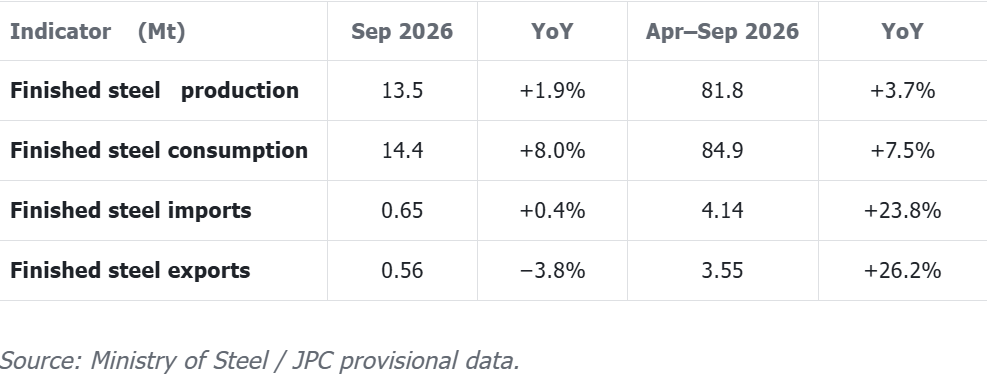
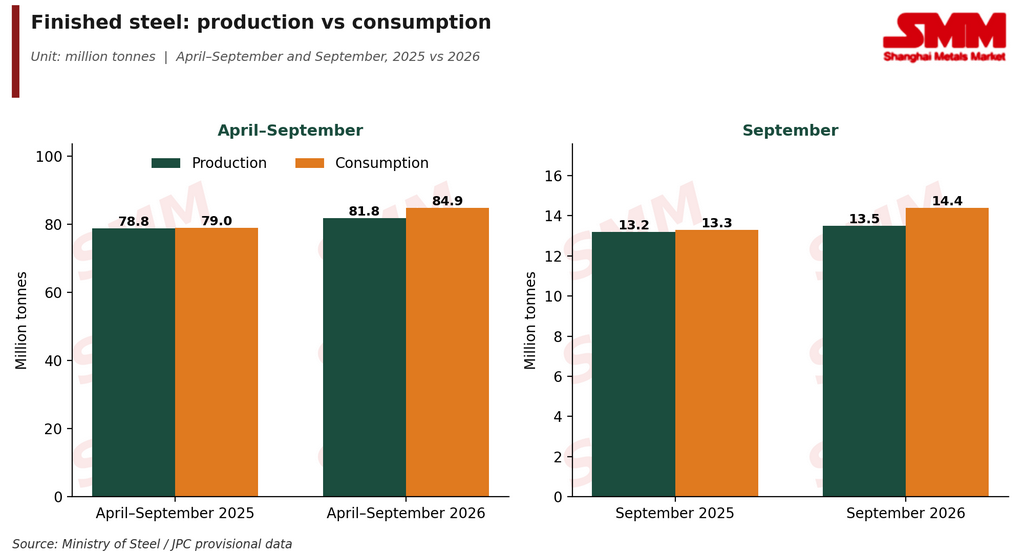
Thị trường thép thành phẩm của Ấn Độ vẫn do nhu cầu chi phối trong giai đoạn tháng 4–tháng 9 năm 2026, với mức tiêu thụ tăng nhanh hơn sản lượng trong nước. Tiêu thụ thép thành phẩm tăng 7,5% so với cùng kỳ năm trước, đạt 84,9 triệu tấn, trong khi sản lượng tăng 3,7%, đạt 81,8 triệu tấn.
Tiêu thụ thép thành phẩm của Ấn Độ tiếp tục tăng trưởng mạnh trong giai đoạn tháng 4–tháng 9 năm 2026, được hỗ trợ bởi nhu cầu từ các lĩnh vực xây dựng, cơ sở hạ tầng và sản xuất. Điều này cho thấy tăng trưởng sản lượng trong nước không đủ để theo kịp hoàn toàn mức tăng của nhu cầu thép.
Tiêu thụ tăng 7,5% so với cùng kỳ năm trước, đạt 84,9 triệu tấn, so với mức tăng 3,7% của sản lượng, đạt 81,8 triệu tấn. Do nhu cầu tăng nhanh hơn sản lượng trong nước, khoảng cách giữa tiêu thụ và sản xuất đã nới rộng lên 3,1 triệu tấn. Nhập khẩu ròng 0,59 triệu tấn chỉ bù đắp chưa đến một phần năm khoảng cách đó, hàm ý lượng tồn kho dọc chuỗi cung ứng đã giảm khoảng 2,5 triệu tấn.
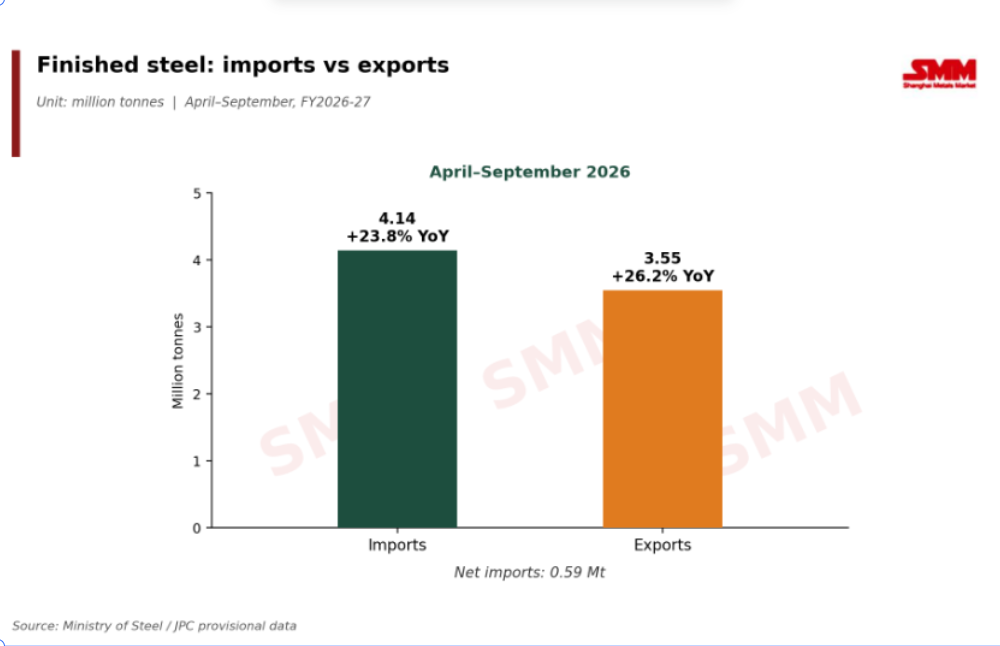
Nhập khẩu tăng cao hơn cũng cho thấy nhu cầu mạnh hơn so với nguồn cung trong nước. Nhập khẩu thép thành phẩm tăng 23,8% so với cùng kỳ năm trước, đạt 4,14 triệu tấn trong giai đoạn tháng 4–tháng 9, cho thấy nguồn cung từ nước ngoài tiếp tục bổ sung cho nguồn cung trong nước khi tiêu thụ tăng nhanh hơn sản xuất. Xuất khẩu thậm chí còn tăng nhanh hơn, 26,2%, đạt 3,55 triệu tấn, phần lớn phản ánh mức nền thấp của năm trước (2,81 triệu tấn). Dù vậy, nhập khẩu vẫn vượt xuất khẩu khoảng 0,59 triệu tấn.
Quan điểm thị trường
Xu hướng chính trong nửa đầu năm tài chính 2026-27 là nhu cầu thép tăng nhanh hơn sản xuất trong nước. Bình luận của Bộ Thép cho rằng tăng trưởng tiêu thụ gần đây đến từ các phân khúc sử dụng cuối là xây dựng, cơ sở hạ tầng và sản xuất, trong khi sản lượng trong nước tăng với tốc độ chậm hơn. Nhập khẩu thô tăng mạnh 23,8%, đạt 4,14 triệu tấn, nhưng xuất khẩu còn tăng nhanh hơn, 26,2%, đạt 3,55 triệu tấn, nên thương mại ròng đóng góp rất ít. Nhập khẩu ròng tăng nhẹ lên 0,59 triệu tấn từ mức 0,54 triệu tấn của năm trước, bù đắp chưa đến một phần năm khoảng cách 3,1 triệu tấn giữa tiêu thụ và sản xuất. Điều này hàm ý lượng tồn kho đã giảm khoảng 2,5 triệu tấn.
Nhìn chung, thị trường vẫn tích cực về phía cầu, nhưng mức tăng tiêu thụ nhanh hơn so với sản xuất đã khiến khoảng cách cung-cầu nới rộng hơn.
Tháng 9: nhu cầu vẫn là phía mạnh hơn
Số liệu tháng 9 cho thấy mô hình tương tự, nhưng với sự phân kỳ rõ ràng hơn giữa cầu và cung.
-
Sản xuất: 13,5 triệu tấn, tăng 1,9% so với cùng kỳ năm trước. Mức tăng tương đối chậm phản ánh sản lượng gang lỏng gần như đi ngang, hạn chế tăng trưởng từ lộ trình lò cao-lò thổi oxy.
-
Tiêu thụ: 14,4 triệu tấn, tăng 8,0% so với cùng kỳ năm trước. Tăng trưởng nhanh hơn nhiều cho thấy sức mạnh tiếp tục từ phía cầu.
-
Nhập khẩu: 0,65 triệu tấn, ổn định so với cùng kỳ ở mức +0,4%. Trong khi nhập khẩu tháng 9 đi ngang, nhập khẩu lũy kế tăng 23,8% so với cùng kỳ lên 4,14 triệu tấn, cho thấy nhập khẩu đóng vai trò quan trọng hơn trong sáu tháng đầu năm tài chính 2026-27.
-
Xuất khẩu: 0,56 triệu tấn, giảm 3,8% so với cùng kỳ trong tháng 9. Tuy nhiên, xuất khẩu từ tháng 4 đến tháng 9 vẫn tăng 26,2% so với cùng kỳ lên 3,55 triệu tấn, cho thấy mức giảm tháng 9 không đủ để đảo ngược xu hướng xuất khẩu rộng hơn.
Nhập khẩu ròng
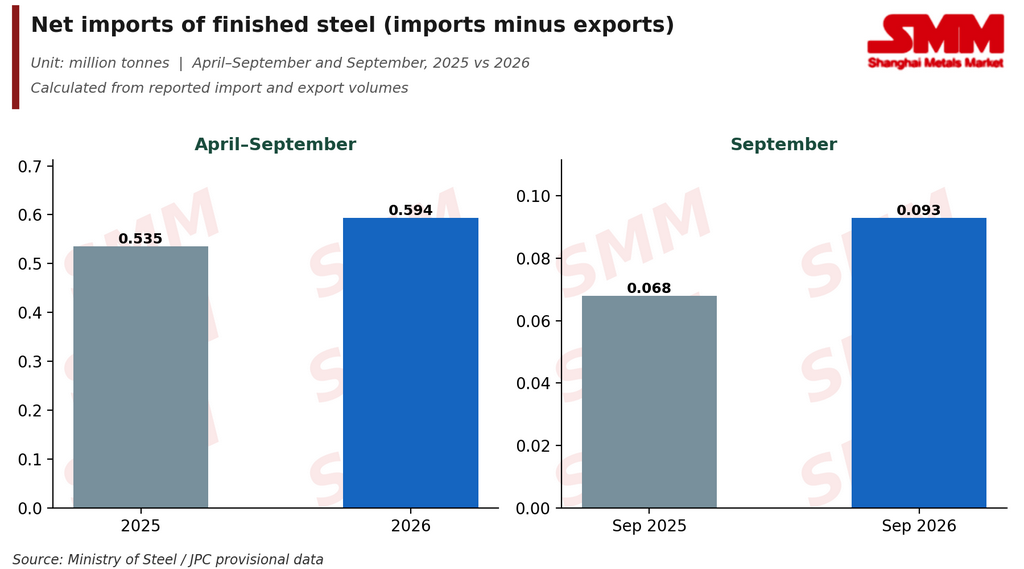
Ấn Độ vẫn là nước nhập khẩu ròng thép thành phẩm, với nhập khẩu ròng đạt 0,59 triệu tấn trong giai đoạn tháng 4-tháng 9, so với 0,54 triệu tấn cùng kỳ năm trước và 0,093 triệu tấn trong tháng 9, so với 0,068 triệu tấn cùng kỳ năm trước. Nhập khẩu ròng chỉ chiếm khoảng 0,7% tiêu thụ trong sáu tháng và 0,6% trong tháng 9, bù đắp chưa đến một phần năm khoảng cách cung-cầu 3,1 triệu tấn.
II. Thép thô, gang lỏng và thép thành phẩm
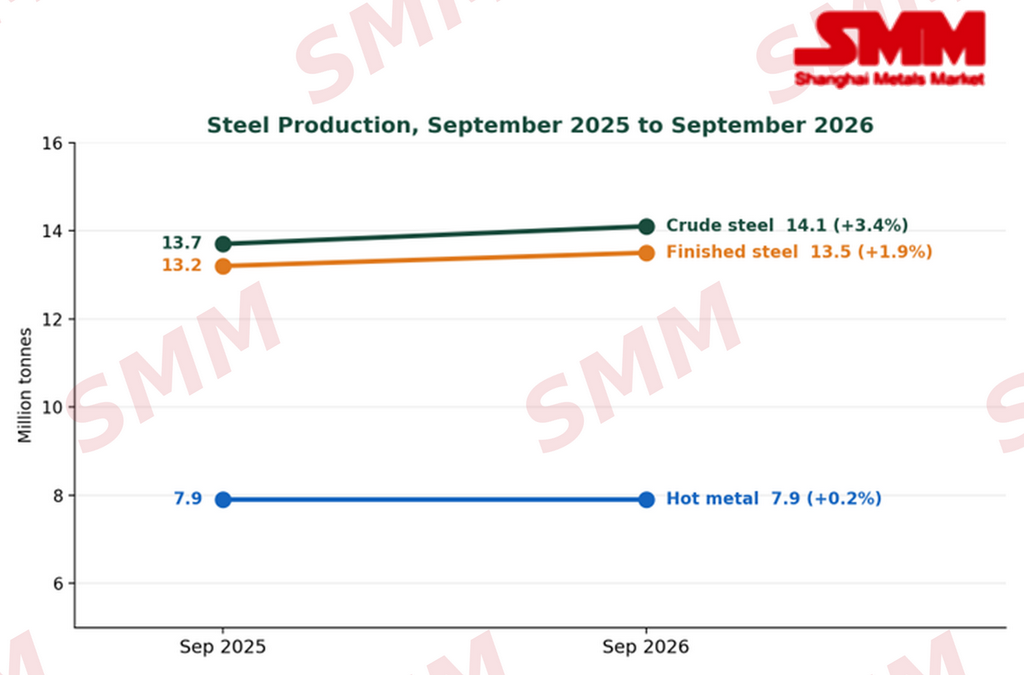
Sản lượng thép tăng trong tháng 9 năm 2026, nhưng mức tăng khiêm tốn. Thép thô tăng 3,4% so với cùng kỳ lên 14,1 triệu tấn (tháng 8: 4,6%). Thép thành phẩm tăng 1,9% lên 13,5 triệu tấn (tháng 8: 3,2%). Gang lỏng gần như đi ngang, chỉ tăng 0,2% ở mức 7,9 triệu tấn (tháng 8: 3,5%).
-
Gang lỏng là hạn chế chính – thép thô tăng 3,4% trong khi gang lỏng tăng 0,2%, cho thấy tăng trưởng chủ yếu đến từ các lộ trình phi gang lỏng. Sản lượng duy trì ở mức 7,9 triệu tấn, tương đương năm ngoái. Bảy tập đoàn hàng đầu chiếm 93% sản lượng gang lỏng từ tháng 4 đến tháng 9 (44,8 trong 48,3 triệu tấn), do đó sự chậm lại tại một vài nhà máy lớn có thể kìm hãm tổng sản lượng.
-
NMDC của Ấn Độ tăng sản lượng quặng sắt trong giai đoạn tháng 4-tháng 9 – NMDC tăng sản lượng 8% so với cùng kỳ lên 4,04 triệu tấn trong tháng 9 từ 3,75 triệu tấn một năm trước và tăng khoảng 23% so với cùng kỳ lên 27,3 triệu tấn trong giai đoạn tháng 4-tháng 9 từ 22,2 triệu tấn. Vì NMDC chỉ là một nhà cung cấp, xu hướng sản lượng của họ cung cấp chỉ báo về điều kiện nguồn cung nhưng không đại diện cho toàn bộ thị trường Ấn Độ.
-
Giá thép phế và sắt xốp tăng – Thép phế và sắt xốp là nguyên liệu kim loại chính cho các nhà máy lò cảm ứng và lò hồ quang điện, cùng chiếm khoảng 56% sản lượng thép trong giai đoạn tháng 4–tháng 8 (lần lượt 38,9% và 17,2%). Giá cả hai nguyên liệu này tăng làm tăng chi phí sản xuất. Với sản lượng gang lỏng gần như đi ngang, các lộ trình này có thể vẫn đóng vai trò quan trọng trong việc đáp ứng nhu cầu thép, có khả năng hỗ trợ nhu cầu thép phế và sắt xốp. Tuy nhiên, các nhà máy đang chịu áp lực biên lợi nhuận và cố gắng chuyển chi phí cao hơn sang người mua, trong khi người mua vẫn nhạy cảm về giá.
-
Thép thành phẩm tăng trưởng chậm hơn thép thô trong tháng 9 – Tăng 1,9% so với mức 3,4% của thép thô. Tuy nhiên, trong giai đoạn tháng 4–tháng 9, thép thành phẩm tăng nhanh hơn (3,7% so với 2,9%). Dữ liệu không giải thích được khoảng cách trong tháng 9.
III. Nhà sản xuất, lộ trình và các bang
Dữ liệu về lộ trình, bang và sắt xốp tính đến tháng 8, trong khi số liệu thép thô, thép thành phẩm và gang lỏng cấp công ty, cùng với tổng sản lượng và tiêu thụ, tính đến tháng 9.
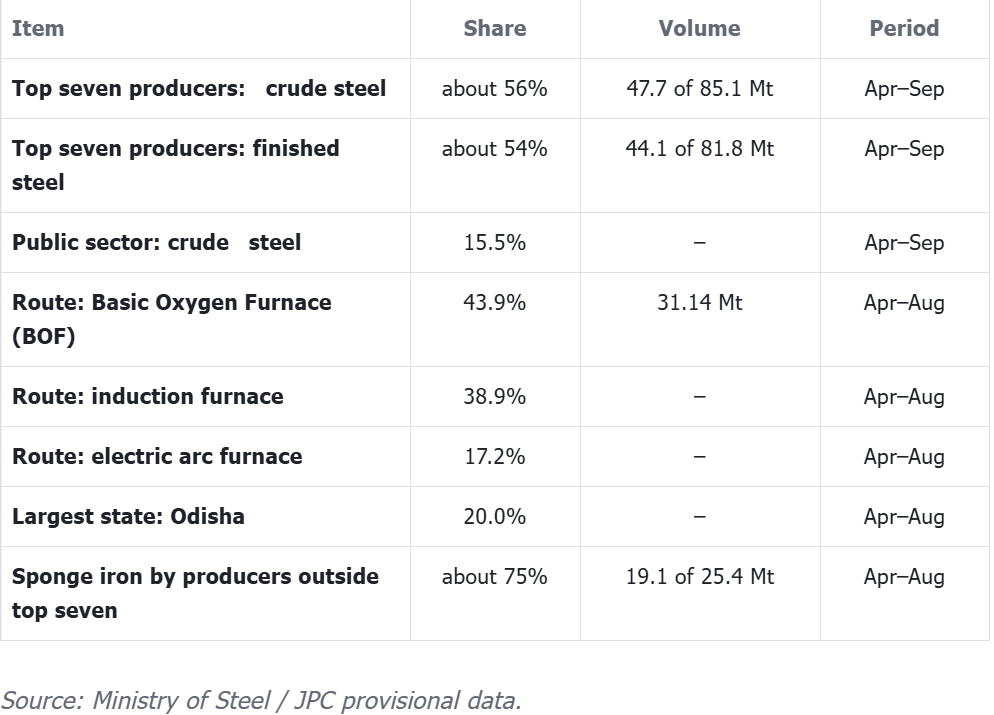
Vì các nhà sản xuất nhỏ hơn chiếm phần lớn sản lượng sắt xốp, tăng trưởng sắt xốp chậm có thể ảnh hưởng nhiều hơn đến họ.
IV. Giá thép
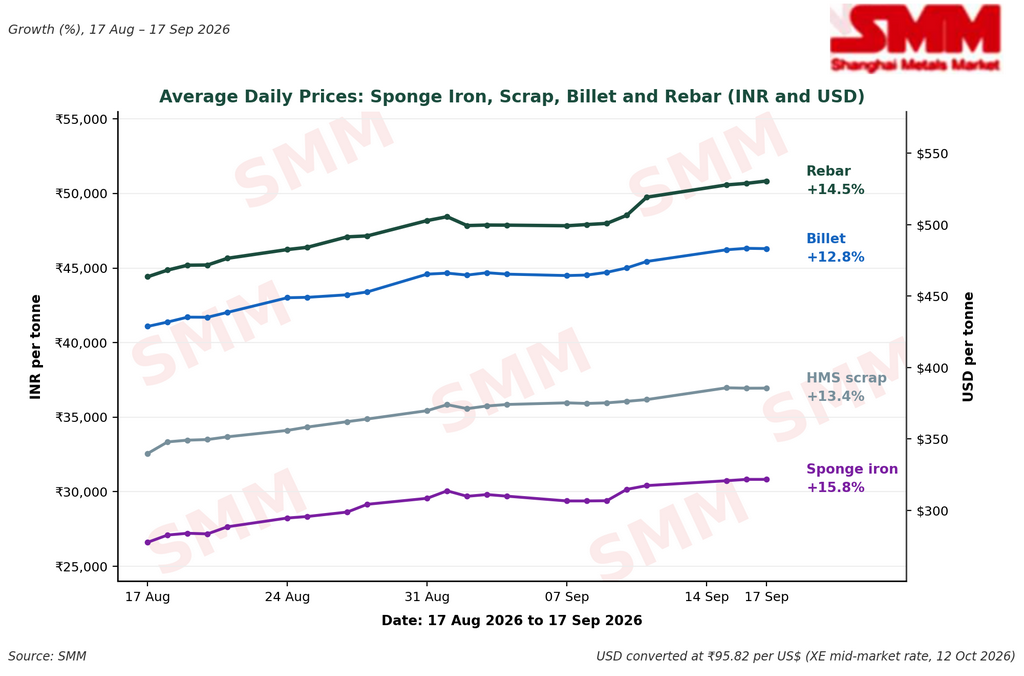
Giá thép tăng trên toàn chuỗi sản xuất từ ngày 17 tháng 8 đến ngày 17 tháng 9, với thép phế, sắt xốp, phôi và thép cây tăng 12,8%–15,8%. Sắt xốp ghi nhận mức tăng cao nhất ở mức 15,8%, trong khi phôi có mức tăng thấp nhất ở mức 12,8%.
Giá thép cây tăng từ 464 USD/tấn (44.420 INR/tấn) vào ngày 17 tháng 8 lên 529 USD/tấn (50.675 INR/tấn) vào ngày 17 tháng 9, sử dụng tỷ giá tham chiếu duy nhất là 95,82 INR/USD (XE, ngày 12 tháng 10 năm 2026).
Các yếu tố chính thúc đẩy tăng giá
-
Chi phí nguyên liệu thô cao hơn: Giá thép phế và sắt xốp tăng trước, làm tăng chi phí sản xuất cho các nhà máy thép thứ cấp. Do đó, các nhà sản xuất phôi và thép cây chịu áp lực phải tăng giá bán để bảo vệ biên lợi nhuận.
-
Nguồn cung nguyên liệu thắt chặt hơn: Tiêu thụ thép tăng nhanh hơn sản xuất, trong khi sản lượng gang lỏng chỉ tăng nhẹ. Điều này khiến nguồn cung một số nguyên liệu thô và sản phẩm thép tương đối khan hiếm, tạo thêm cơ sở cho người bán duy trì mức giá cao hơn.
-
Cắt điện và gián đoạn sản xuất: Tình trạng thiếu điện tại một số vùng sản xuất thép đã ảnh hưởng đến hoạt động của lò cao và nhà máy cán. Công suất vận hành thấp hơn có thể làm giảm nguồn cung giao ngay và hỗ trợ giá trong ngắn hạn.
-
Nhu cầu phục hồi sau gió mùa: Hoạt động xây dựng và cơ sở hạ tầng bắt đầu cải thiện khi mùa gió mùa kết thúc. Điều này giúp nhu cầu mua phục hồi, đặc biệt đối với thép cây, mặc dù người mua vẫn thận trọng ở mức giá cao hơn.
-
Bổ sung hàng tồn kho: Một số thương nhân và người dùng cuối đã bắt đầu bổ sung hàng tồn kho trước giai đoạn xây dựng sôi động hơn nhưng với số lượng hạn chế. Hoạt động mua chủ yếu dựa trên nhu cầu thực tế thay vì mạnh tay, vì người mua nhạy cảm với giá ở mức cao.
-
Chào giá từ nhà sản xuất tăng: Chi phí nguyên liệu thô và vận hành cao hơn đã khuyến khích các nhà máy nâng giá chào bán. Khi nhà sản xuất và thương nhân thấy nguồn cung hạn chế, họ cũng ít sẵn sàng giảm giá, điều này hỗ trợ thị trường chung.
-
Nhu cầu thép cây hỗ trợ thêm: Giá thép cây tăng nhiều hơn phôi trong đợt tăng giá gần đây. Điều này cho thấy mức tăng giá không chỉ do chi phí sản xuất cao hơn; nhu cầu hạ nguồn cải thiện và nguồn cung thép thành phẩm thắt chặt cũng đóng vai trò nhất định.
V. Giá chính thức, trung bình tháng 9 so với tháng 8
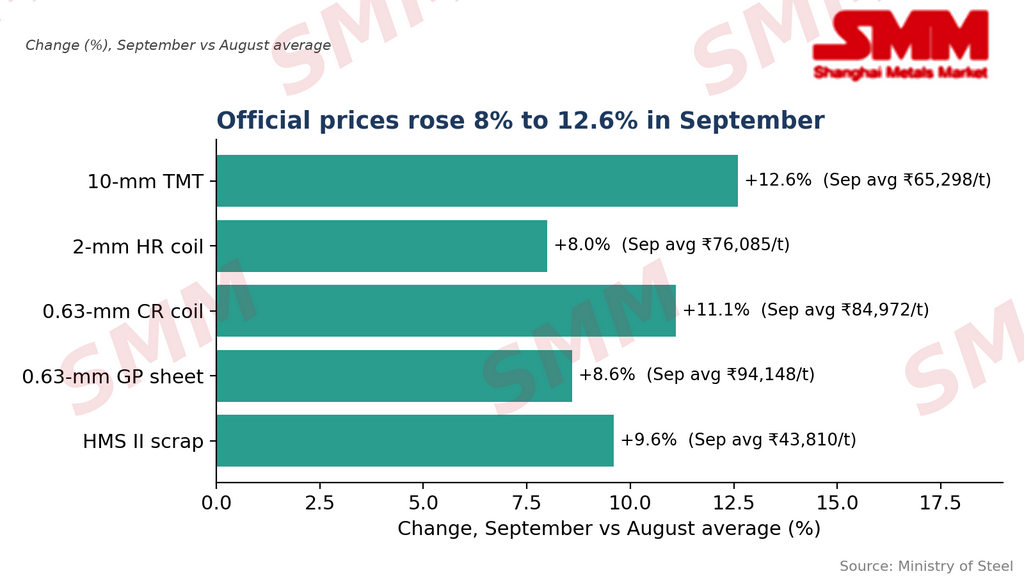
Chuỗi số liệu chính thức của Bộ Thép, dựa trên giá trung bình tháng đã bao gồm GST tại bốn thành phố gồm Delhi, Mumbai, Kolkata và Chennai, cho thấy mức tăng nhỏ hơn từ 8,0%–12,6%. Sự khác biệt phản ánh việc sử dụng giá trung bình tháng thay vì giá tại từng thời điểm. Giá thép đã bao gồm GST.
VI. Triển vọng
Thị trường thép Ấn Độ có thể tiếp tục được hỗ trợ trong tháng 10, với tiêu thụ dự kiến duy trì ổn định khi hoạt động xây dựng và cơ sở hạ tầng cải thiện sau gió mùa. Tuy nhiên, sản xuất trong nước có thể cần tăng thêm để theo kịp tiêu thụ, đặc biệt khi sản lượng gang lỏng gần như đi ngang trong tháng 9. Nếu sản xuất không phục hồi, nguồn cung tương đối thắt chặt có thể tiếp tục hỗ trợ giá thép trong nước. Nhập khẩu cũng sẽ vẫn là yếu tố quan trọng, vì nhập khẩu cao hơn có thể cải thiện nguồn cung trong nước và hạn chế đà tăng giá, trong khi xuất khẩu thấp hơn có thể có tác động tương tự.