I. Hiện tượng: Tín hiệu tăng giá xuất hiện ở mọi mắt xích trong chuỗi, GPU flagship cấp tiêu dùng được cho là đã ngừng sản xuất
Trong phân tích ban đầu của SMM về giá thuê sức mạnh tính toán công bố vào tháng 8 (https://news.smm.cn/news/104052041), hiệu ứng lan truyền của giá thuê sức mạnh tính toán đã trở nên rõ rệt. Giá thuê máy chủ 8 card 5090, nằm ở cuối chuỗi lan truyền giá thuê sức mạnh tính toán, là chỉ số then chốt phản ánh sự thay đổi trong quan hệ cung cầu của chuỗi cung ứng cho thuê sức mạnh tính toán. Trong tuần sau khi kỳ nghỉ lễ Quốc khánh 2026 của Trung Quốc kết thúc, biến động bất thường đã xảy ra ở chính cuối chuỗi. Theo dõi thị trường của SMM cho thấy vào ngày 10 tháng 10, giá thuê máy chủ 5090 tại miền đông Trung Quốc đã tăng lên 16.000 nhân dân tệ/máy/tháng, tăng 18,5% so với mức 13.500 nhân dân tệ/máy/tháng vào đầu tháng 9, phản ánh tình trạng cung không đủ cầu hiện tại trên thị trường cho thuê 5090.
Điều tương tự cũng đúng với giá bán các thiết bị đầu cuối AI cá nhân để bàn. Theo dõi thị trường của SMM cho thấy tính đến ngày 10 tháng 10, báo giá kênh nội địa cho máy trạm AI để bàn cá nhân DGX Spark của Nvidia, được trang bị chip GB10 và 128GB bộ nhớ hợp nhất, đã tăng từ 37.500 nhân dân tệ/máy vào ngày 20 tháng 9 lên 42.500 nhân dân tệ/máy, tăng 5.000 nhân dân tệ trong ba tuần, tương đương 13%. Giá niêm yết chính thức của Nvidia cũng đã được điều chỉnh tăng hai lần trong năm: phiên bản 128GB tăng từ 3.999 USD khi ra mắt ngày 15 tháng 10 năm 2025 lên 4.699 USD vào tháng 2 năm 2026, rồi lên 6.000–6.500 USD vào ngày 2 tháng 10; phiên bản bộ nhớ 64GB mới phát hành ngày 5 tháng 10 có giá khởi điểm 4.999 USD—chỉ bằng một nửa bộ nhớ nhưng giá lại cao hơn phiên bản 128GB của một năm trước. Các nhà sản xuất hệ thống trong nước đã nhanh chóng làm theo: máy trạm FusionXSpark GB10 của xFusion (bộ nhớ hợp nhất 128GB) đã xuất hiện trên thị trường mua sắm công với giá khoảng 37.000 nhân dân tệ/máy. Ngày 7 tháng 10, Microsoft phát hành máy chủ phát triển Surface RTX Spark. Cùng với các sản phẩm kiến trúc GB10 từ chín nhà sản xuất bao gồm Acer, Asus, Dell, H3C và Lenovo, các thiết bị AI cấp để bàn đã phát triển từ một sản phẩm đơn lẻ thành một phân khúc—và phân khúc mới này đã chứng kiến sự tăng giá trên diện rộng ngay trong giai đoạn hình thành, được thúc đẩy bởi nhu cầu triển khai cục bộ các mô hình AI lớn hơn là chỉ do chênh lệch giá kênh phân phối.
Việc điều chỉnh chiến lược sản phẩm của các nhà sản xuất ở đầu chuỗi cung ứng là một biến số khác đang đẩy nhanh đợt lan truyền này. Vào ngày 10 tháng 10, nhiều trang tin phần cứng nước ngoài như Tom's Hardware và TechPowerUp đồng loạt đưa tin rằng Nvidia đã ngừng phân bổ công suất chip GB202 cho dòng RTX 5090 (bao gồm cả phiên bản tuân thủ 5090D dành cho thị trường Trung Quốc), và toàn bộ nguồn cung GB202 sau đó sẽ được dành riêng cho dòng card đồ họa chuyên nghiệp RTX Pro; ở dòng sản phẩm gaming, RTX 5080 24GB sẽ tiếp quản vị trí flagship, trong khi RTX 5080 16GB sẽ bị ngừng sản xuất đồng thời.
Khảo sát thực địa của SMM tại các cửa hàng bán lẻ điện tử tiêu dùng ở Bắc Mỹ vào tháng 10 cho thấy card đồ họa hiệu năng cao nhất mà người tiêu dùng có thể mua ngay tại chỗ đã giảm xuống còn RTX 5080, còn 5090 thì cực kỳ khó tìm. Các mẫu tầm thấp và tầm trung như 5060 và 5070 cũng bị khóa trong tủ kính trưng bày, giá bán cụ thể và chi tiết nhận hàng cần phải hỏi thêm nhân viên cửa hàng. Khảo sát thực địa và báo cáo ngừng sản xuất xác nhận lẫn nhau: việc 5090 biến mất khỏi kệ hàng có thể không chỉ vì GPU bán quá nhanh, mà vì chúng không còn được sản xuất nữa.
Theo dữ liệu theo dõi thị trường cho thuê sức mạnh tính toán của SMM, sau khi kỳ nghỉ Quốc khánh kết thúc, giá chào bán card đơn 5090 tiếp tục tăng: vào ngày 17 tháng 9, giá chào bán card quạt 5090 tại thị trường miền Nam Trung Quốc là 46.800 nhân dân tệ mỗi card, đến ngày 10 tháng 10, card quạt đã đạt 50.500–51.000 nhân dân tệ mỗi card, trong khi card quạt ly tâm ở mức 53.000–54.000 nhân dân tệ mỗi card, tất cả đều là giá đã bao gồm thuế—tăng thêm khoảng 8%–9% trong ba tuần.
Đến thời điểm này, sự tăng trưởng và lan truyền của nhu cầu sức mạnh tính toán đã được xác nhận bởi hai đường giá độc lập: trên thị trường cho thuê, giá thuê hàng tháng và giá card đơn của 5090 liên tục tăng, phản ánh cung cầu của sức mạnh tính toán hiện có; trên thị trường thiết bị máy tính để bàn, giá mua các thiết bị đầu cuối AI như DGX Spark đã tăng, phản ánh cường độ nhu cầu sức mạnh tính toán mới. Mức tăng giá ở hai thị trường thuộc về các hình thức hợp đồng khác nhau, nhưng chúng chỉ về cùng một hướng.
II. Cơ chế tăng giá sức mạnh tính toán: thu hẹp nguồn cung chip và bộ nhớ ở thượng nguồn, giảm tồn kho cho thuê ở trung nguồn, và áp lực kéo dài từ nhu cầu hạ nguồn
Hướng phía cầu của chuỗi truyền dẫn này đã được phân tích chi tiết trong các bài phân tích trước đây của SMM (https://news.smm.cn/news/104086963).
Kể từ tháng 8, chỉ số tổng hợp giá thuê sức mạnh tính toán SMM (giá trung bình, nhân dân tệ mỗi card mỗi giờ) đã cho thấy mức tăng "ba giai đoạn", với tổng mức tăng khoảng 26%.
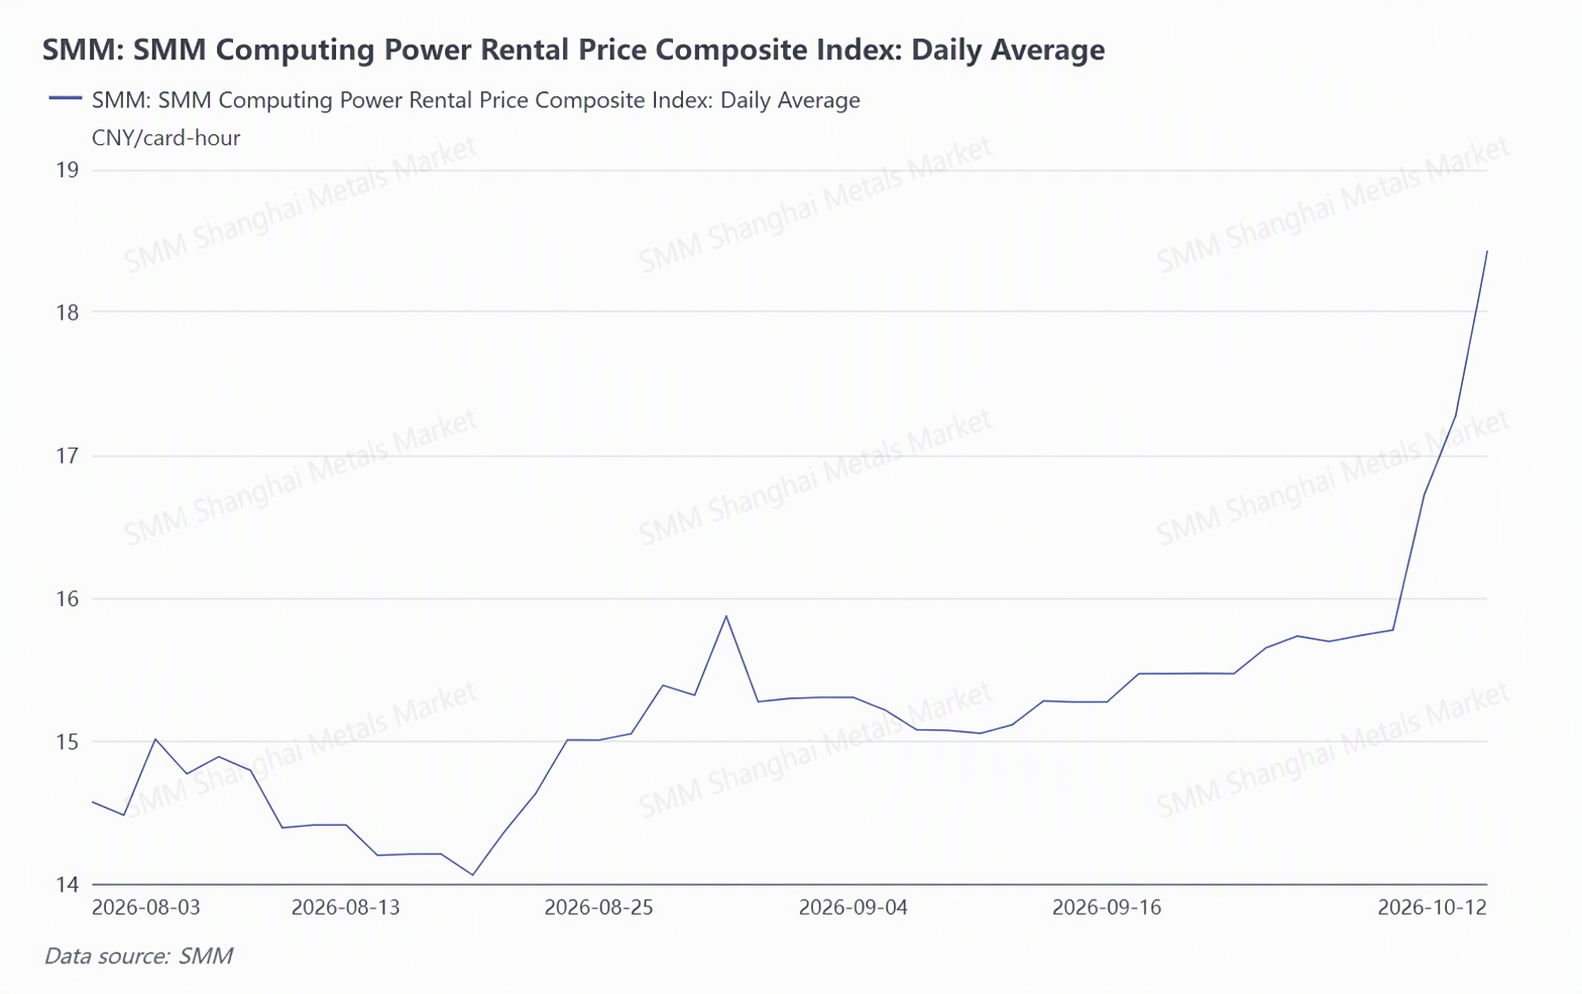
Mô hình chỉ số này xác nhận các tín hiệu thực tế từ theo dõi thị trường của SMM: mức đỉnh giai đoạn vào cuối tháng 8 tương ứng với đợt tăng giá sức mạnh tính toán cao cấp đầu tiên được truyền sang phân khúc trung cấp, giai đoạn điều chỉnh trong tháng 9 tương ứng với giai đoạn "hấp thụ đệm", và cú nhảy vọt sau tháng 10 đồng bộ với các tín hiệu thu mua tuyến đầu như giá thuê hàng tháng máy chủ 8 card 5090 ở miền Đông Trung Quốc tăng 18,5%, giá card đơn 5090 tăng 8%–9% trong ba tuần, và giá kênh DGX Spark tăng 13% trong ba tuần—sau khi lớp đệm bị phá vỡ, tình trạng khan hiếm đã trở nên rõ ràng ở cấp độ chỉ số.
Nhu cầu sức mạnh tính toán cho huấn luyện và suy luận của thế hệ mô hình lớn mới trước tiên được truyền đến dòng GB300 và B300; máy chủ hiệu năng cao nhất có giá đắt và nguồn cung hạn chế, do đó nhu cầu lần lượt lan sang H200, H100 và dòng A100 cũ hiện có, sau đó xuống Pro 6000 và 5090, và cuối cùng là 4090. Đánh giá của SMM vào tháng 8 là "phía cung cho thuê sức mạnh tính toán trung cấp có lớp đệm, và việc truyền giá sau đó thiếu động lực"; hai tháng sau, lớp đệm đã bị phá vỡ—giá giao ngay card đơn phiên bản máy chủ Pro 6000 ở miền Nam Trung Quốc đã tăng từ khoảng 130.000 nhân dân tệ vào tháng 8 (dữ liệu thị trường bên thứ ba) lên 182.000 nhân dân tệ vào cuối tháng 9 và đầu tháng 10 (theo SMM), tăng khoảng 40%. 5090 và Pro 6000, vốn tiếp nhận mức tăng giá từ phân khúc cao hơn, bản thân chúng đã trở thành các mẫu khan hiếm: nhu cầu thuê sức mạnh tính toán do hai thiết bị này gánh chịu, đặc biệt là nhu cầu suy luận, tiếp tục được truyền xuống sau khi nguồn cung ở phân khúc đó đạt đỉnh.
Tin tức tuần này về việc ngừng sản xuất 5090 bổ sung tín hiệu suy giảm phía cung bên cạnh nhu cầu tăng: công suất chip GB202 không còn được phân chia giữa 5090 và dòng RTX Pro, mà đang được chủ động chuyển sang RTX Pro, vốn có thông số kỹ thuật cao hơn, bộ nhớ lớn hơn và giá bán mỗi card cao hơn. GB202 là chip đơn lớn nhất trong kiến trúc Blackwell của NVIDIA dành cho phân khúc tiêu dùng và máy tính để bàn, với cùng một chip phục vụ bốn cấp: ở phía tiêu dùng, nó trở thành RTX 5090 (bộ nhớ 32GB, giá ra mắt 1.999 USD); ở phía chuyên nghiệp, nó trở thành RTX Pro 6000 (bộ nhớ 96GB), RTX Pro 5500 (bộ nhớ 84GB) và RTX Pro 5000 (bộ nhớ 72GB/48GB). Ngay cả khi giá 5090 tăng lên trên 6.000 USD, doanh thu trên mỗi chip của nhà sản xuất vẫn thấp hơn nhiều so với dòng RTX Pro.
Ngày 14 tháng 9, NVIDIA đã ra mắt trang sản phẩm RTX Pro 5500: số lõi CUDA tương đương 5090, trong khi bộ nhớ tăng từ 32GB lên 84GB kèm hỗ trợ ECC, cho phép xử lý khối lượng công việc suy luận cấp cao hơn, đồng thời tận dụng mức giá cao của bộ nhớ lớn để nâng giá sản phẩm và biên lợi nhuận. Card này chưa được định giá chính thức, với ước tính trong ngành ở mức 90.000–95.000 nhân dân tệ mỗi chiếc; SMM được biết một số nhà cung cấp tại Trung Quốc đại lục đã báo giá đặt trước 95.000 nhân dân tệ mỗi chiếc. Đối với các sản phẩm GB202 hạ nguồn, 5090 nhắm đến thị trường tiêu dùng nhạy cảm về giá, trong khi RTX Pro 5500 nhắm đến thị trường máy trạm và trung tâm dữ liệu, nơi mức giá cao hơn nhiều lần và có nhu cầu mua số lượng lớn. Đây là động lực khiến các nhà sản xuất chuyển năng lực sản xuất sẵn có sang Pro 5500 trong khi ngừng sản xuất 5090.
Biến động giá do phân bổ lại năng lực dựa trên lợi nhuận sản phẩm đã từng diễn ra một lần trong ngành bộ nhớ. Năm 2023, khi DRAM rơi vào tình trạng dư cung nghiêm trọng, Samsung tham gia cắt giảm sản xuất và giảm kế hoạch sản xuất DRAM, đồng thời công bố trong cuộc họp báo cáo tài chính ngày 27 tháng 7 rằng "công suất bộ nhớ băng thông cao HBM dành riêng cho GPU trung tâm dữ liệu sẽ tăng ít nhất gấp đôi vào năm 2024 so với năm 2023." Ba năm sau vào năm 2026, bộ nhớ LPDDR5X dùng trong thiết bị để bàn và bộ nhớ GDDR7 dùng trong card đồ họa tiêu dùng cao cấp và máy trạm đều chịu áp lực do nguồn cung công suất DRAM không đủ, đẩy giá toàn bộ thiết bị tăng rõ rệt—hai lần tăng giá DGX Spark của NVIDIA trong năm và việc ra mắt phiên bản bộ nhớ 64GB sau phiên bản 128GB là những ví dụ về việc các nhà sản xuất hệ thống bảo vệ biên lợi nhuận trong bối cảnh giá bộ nhớ tăng.
Trong khi đó, bộ nhớ băng thông cao (HBM) đã nhảy vọt từ một phân khúc ngách trong chip bộ nhớ trở thành biến số quyết định đối với tăng trưởng lợi nhuận của Samsung Electronics. Theo báo cáo tài chính chính thức của Samsung Electronics, trong quý 2 năm 2026, mảng bán dẫn của công ty đạt doanh thu 127,5 nghìn tỷ won và lợi nhuận hoạt động 8,92 nghìn tỷ won, đóng góp 99,7% tổng lợi nhuận hoạt động của công ty chỉ trong một quý; trong đó, mảng kinh doanh bộ nhớ đạt doanh thu quý 12,08 nghìn tỷ won, tăng 471% so với cùng kỳ năm trước, và công ty nêu rõ rằng hiệu suất kỷ lục này đến từ việc "chủ động đáp ứng nhu cầu máy chủ AI."" Trong cuộc họp báo cáo thu nhập quý 2 năm 2026, Samsung cho biết họ kỳ vọng doanh số HBM4 quý 3 sẽ tăng hơn 3 lần so với quý trước, và HBM4 sẽ chiếm hơn 60% tổng doanh số HBM của hãng trong nửa cuối năm. Khi Samsung công bố trong cuộc họp báo cáo thu nhập vào tháng 7 năm đó rằng "công suất HBM sẽ ít nhất tăng gấp đôi vào năm 2024," thị trường bộ nhớ đa dụng đang ở đáy của chu kỳ dư cung. Trong ba năm, HBM đã chuyển mình trong Samsung Electronics từ một danh mục ngoài lề thành trụ cột lợi nhuận.
Điều này cho thấy công suất chip hạn chế luôn chảy về danh mục có lợi nhuận đơn vị cao hơn; và từ điều chỉnh chiến lược công suất đến khi thay đổi quan hệ cung-cầu phát huy tác dụng và kích hoạt biến động giá, có độ trễ thời gian từ hai đến ba năm. Ngoài ra, sự sẵn có của tài nguyên cho thuê máy chủ trống và sự miễn cưỡng bán của các chủ sở hữu thiết bị điện toán tiên tiến đã khuếch đại ở hạ nguồn mức tăng giá mua phần cứng và giá thuê sức mạnh tính toán do sự mất cân bằng cung-cầu nêu trên gây ra.
III. Quy kết mức tăng giá sức mạnh tính toán: Mâu thuẫn cấu trúc giữa nhu cầu tăng vọt, nguồn cung thu hẹp và kiểm soát xuất nhập khẩu chip
Từ phía nhu cầu: nhu cầu huấn luyện và suy luận mô hình lớn đều bùng nổ—nhu cầu huấn luyện cho thế hệ mô hình ngữ cảnh siêu dài mới, cùng với tăng trưởng nhu cầu suy luận từ AI hiện thân và tác nhân văn phòng trên máy tính để bàn, đã cùng nhau đẩy giá thuê sức mạnh tính toán và giá mua máy chủ lên cao.
Về phía huấn luyện, các công ty internet lớn và công ty mô hình lớn vẫn đang tăng tốc tiến độ tự xây dựng, với ví dụ tiêu biểu nhất là sự chuyển hướng chiến lược của DeepSeek. Công ty mô hình lớn này, trước đây nổi tiếng với "tài sản nhẹ, sử dụng sức mạnh tính toán hiệu quả," đã rõ ràng chuyển sang xây dựng trung tâm dữ liệu của riêng mình: theo Bloomberg, họ đang lên kế hoạch xây dựng một trung tâm tính toán thông minh quy mô lớn khoảng 1GW ở khu vực tây bắc, dự định mua 160.000 chip Huawei Ascend 950DT, chủ yếu dùng cho suy luận AI, với tổng vốn đầu tư dự kiến lên tới hàng chục tỷ nhân dân tệ; dự án áp dụng mô hình song song "cơ sở tự xây + thuê sức mạnh tính toán bên ngoài," với giai đoạn đầu 500MW dự kiến đi vào hoạt động vào cuối năm 2027. Ngay từ tháng 4 năm nay, trang web của công ty đã đăng tuyển các vị trí tại địa phương như quản lý cấp cao giao nhận trung tâm dữ liệu và kỹ sư vận hành cấp cao, được xem là tín hiệu sớm cho việc bố trí của họ.
Cách tiếp cận song song giữa tự xây dựng và thuê ngoài của các doanh nghiệp lớn đã tiếp tục siết chặt nguồn cung cho thuê trên thị trường—khi những bên cầu lớn nhất đồng thời trở thành bên cung, thị trường cho thuê không chỉ đối mặt với tình trạng khan hiếm hàng tồn kho mà còn là sự tái định hình chính cấu trúc nhu cầu.
Ở phía suy luận, các mô hình Trung Quốc đã liên tục đứng đầu về lượng cuộc gọi hàng tuần trên các nền tảng định tuyến bên thứ ba toàn cầu trong hai mươi tuần liên tiếp, và việc sản xuất liên tục tính phí theo token đã chuyển nhu cầu suy luận từ dạng dự án sang tiêu thụ thường xuyên.
Từ phía cung: chu kỳ nâng cấp kiến trúc chip hàng năm của Nvidia, kết hợp với việc chủ động điều chỉnh cơ cấu sản phẩm, đồng nghĩa với việc thị trường GPU gần như luôn trong giai đoạn tăng công suất của một thế hệ nào đó. Và việc ngừng sản xuất 5090 cho thấy sự thu hẹp nguồn cung không chỉ diễn ra dưới hình thức “thiếu năng lực sản xuất” mà còn là “tái phân bổ năng lực sản xuất”: khi tổng công suất bị giới hạn bởi bộ nhớ và các yếu tố khác, nhà sản xuất sẽ phân bổ hạn ngạch wafer và VRAM hạn chế cho các dòng sản phẩm có lợi nhuận đơn vị cao nhất, và card đồ họa tiêu dùng đang bị hạ cấp một cách có hệ thống trong danh sách ưu tiên này. Một tín hiệu khác từ phía cung đến từ sự thay đổi trong phân công lao động nội bộ tại các nhà mạng viễn thông: công việc cốt lõi của các quản lý điện toán thông minh tại các chi nhánh đã chuyển từ duy trì quan hệ khách hàng sang đảm bảo chuỗi cung ứng máy chủ GPU và đảm bảo giao thiết bị đúng hạn, đúng số lượng—chức năng của các vai trò thiên về bán hàng và thiên về mua sắm đang tiếp tục hợp nhất.
Từ tầng cấu trúc: các biện pháp kiểm soát xuất khẩu đã chia cùng một loại nhu cầu thành hai thị trường. Card cấp trung tâm dữ liệu có thể tiếp cận qua các kênh tuân thủ đã thu hẹp còn các mẫu như H20, trong khi các mẫu cao cấp hơn bị hạn chế ở cấp độ toàn bộ giá đỡ; 5090D được cho là đã bị ngừng sản xuất cùng với phiên bản tiêu chuẩn trong lần này, nghĩa là vị trí của flagship tiêu dùng tuân thủ cũng sẽ được thay thế bởi dòng sản phẩm cấp thấp hơn. Do đó, hiệu suất giá của hai thị trường hoàn toàn khác nhau: phiên bản tuân thủ có nguồn cung không hạn chế và mức tăng giá thấp hơn đáng kể so với phiên bản bị hạn chế.
IV. Ranh giới của nghiên cứu giá sức mạnh tính toán
(I) Tính chắc chắn của thông tin và sự kiện
Thứ nhất, giá của RTX Pro 5500 đều là không chính thức. Giá chính thức và ngày ra mắt của card vẫn chưa được công bố: mức “90.000–95.000 nhân dân tệ mỗi card” trong bài là ước tính của ngành, còn “báo giá bán trước 95.000 nhân dân tệ mỗi card” là báo giá từ một nhà cung cấp tại Trung Quốc đại lục (theo thông tin SMM thu thập được). Các con số trên chỉ nhằm minh họa cường độ nhu cầu của thị trường cấp máy trạm, không cấu thành kết luận về giá của card.
(II) Tiền đề và giới hạn của các nhận định trong bài viết này
Thứ hai, nhận định hai tháng trước rằng “đợt tăng giá dừng ở phân khúc 4090 và 5090” dựa trên tiền đề card đồ họa tiêu dùng tầm trung có “tồn kho lớn + nguồn cung mới liên tục”, đủ để hấp thụ nhu cầu truyền xuống. Nhìn lại tuần này, cả ba tiền đề đã đồng thời nới lỏng.
Thứ nhất, về phía cầu: nhu cầu sức mạnh tính toán vẫn nóng, và tốc độ lặp lại của các mô hình lớn cực nhanh—DeepSeek phát hành V4.1 Flash vào ngày 10 tháng 9, đồng thời chính thức công bố ngừng sản xuất V4 Pro—vòng đời mô hình đang rút ngắn, thị trường có nhu cầu khổng lồ đối với kho sức mạnh tính toán có thể huy động bất cứ lúc nào; tồn kho đã chuyển từ “bộ đệm” thành “nhu cầu cứng”.
Thứ hai, về nguồn cung của 4090: bản thân mẫu này đã ngừng sản xuất, nguồn cung mới từ lâu đã thu hẹp, cộng với hư hỏng và loại bỏ của card cũ sau thời gian dài vận hành tải cao, tồn kho cho thuê ròng đã giảm, tiền đề “tồn kho cho thuê lớn” không còn đúng.
Thứ ba, về định vị của RTX 5090: nó không phải là “sản phẩm thay thế cho những ai không đủ tiền mua Pro 6000”—lõi GB202 giống với Pro 6000, khác biệt chính là VRAM (32GB so với 96GB); trong các dự án cụm suy luận sức mạnh tính toán thực tế, khi 5090 thực hiện tác vụ suy luận tạo video cục bộ, hiệu quả năng lượng và hiệu quả chi phí mà VRAM đơn card 32GB cùng khả năng song song toàn bộ 8 card mang lại đã tạo cho nó lợi thế so sánh—nhu cầu không tràn sang 5090, mà trực tiếp nhắm vào 5090. Cả ba tiền đề đã đồng thời nới lỏng, và lớp đệm đã bị phá vỡ.
Thứ ba, khả năng so sánh của phép loại suy với đợt tăng giá bộ nhớ năm 2023 là hạn chế. Năm 2023 là tình trạng dư cung trong bối cảnh nhu cầu DRAM sụp đổ; ngày nay là thiếu cung trong bối cảnh nhu cầu bùng nổ—các hướng hoàn toàn trái ngược; điều có thể so sánh chỉ là hành động đơn lẻ chuyển dịch năng lực sản xuất và kinh nghiệm rằng “có độ trễ từ hai đến ba năm từ điều chỉnh năng lực đến hiện thực hóa giá”. " Bài viết này sử dụng nó để minh họa mô hình ra quyết định "nghiêng năng lực về phía các danh mục AI," và không ngụ ý rằng năng lực bộ nhớ sẽ lặp lại tình trạng dư cung.
(III) Dữ liệu và Phạm vi
Thứ tư, nguyên nhân chính khiến giá DGX Spark tăng là bộ nhớ chứ không phải nhu cầu thuê. Mẫu này hướng đến suy luận cục bộ của nhà phát triển và không nằm trong cùng nhóm nhu cầu với dịch vụ cho thuê trung tâm dữ liệu; bài viết này sử dụng nó như một tín hiệu cho thấy "việc truyền tải giá sức mạnh tính toán đã đến điểm cuối cùng," thay vì bằng chứng cho thấy "tình trạng thiếu hụt cho thuê trực tiếp khiến giá máy để bàn tăng"—hai điều này có liên quan gián tiếp thông qua bộ nhớ như một ràng buộc chung.
Thứ năm, có khoảng cách giữa giá chính thức của DGX Spark và giá kênh trong nước. Mức giá chính thức 6.000–6.500 USD quy đổi khoảng 43.000–46.000 nhân dân tệ, vốn đã gần tương đương với giá kênh trong nước là 42.500 nhân dân tệ—chênh lệch giá trước đó "trong nước thấp hơn giá quy đổi chính thức" đang nhanh chóng thu hẹp, cho thấy hàng tồn kho trước đó của các kênh trong nước đang được hấp thụ. Mức "tăng 5.000 nhân dân tệ trong ba tuần" trong bài viết này đo lường tốc độ tiêu thụ hàng tồn kho của kênh trong nước, không đồng bộ với tốc độ điều chỉnh giá chính thức.
V: Quan điểm của SMM
1: Chuỗi giá cho thuê sức mạnh tính toán đã vận hành trọn vẹn, và tình trạng khan hiếm sức mạnh tính toán đã chuyển từ lệch pha đơn lớp sang thiếu hụt toàn diện. Tín hiệu tăng giá đã di chuyển từ GB300 cao cấp xuống thiết bị để bàn DGX Spark cấp thấp nhất, và mọi mắt xích đều đang chuyển động. Các biện pháp đối phó như tìm mẫu thay thế hoặc thay đổi cấu trúc kỳ hạn thuê đều không hiệu quả trong tình trạng thiếu hụt sức mạnh tính toán toàn diện; vùng đệm duy nhất cho các bên phía cầu là thời gian: khóa nguồn cung sớm hơn, hoặc mua sau. Đối với các hệ thống giám sát giá, phạm vi bao phủ cũng phải mở rộng đến điểm cuối cùng—báo giá thiết bị để bàn và bán lẻ đã trở thành chỉ báo dẫn đầu để đánh giá mức độ thắt chặt trên toàn bộ chuỗi.
2: Khung phân tích phải được nâng cấp từ "nhu cầu đã đạt đến lớp nào" lên "nhu cầu đã đạt đến lớp nào và nguồn cung đã rút khỏi lớp nào." Nếu việc ngừng sản xuất 5090 được Nvidia chính thức xác nhận, điều đó có nghĩa là Nvidia đang chủ động sắp xếp lại kim tự tháp sản phẩm của mình: cấp tiêu dùng đang nhường chỗ cho cấp máy trạm, và cùng một con chip đang được tập trung vào các thị trường có mức giá cao hơn. Nhưng phía cho thuê lại tính toán ngược lại: hiệu quả chi phí của 5090 trong suy luận tạo video cục bộ vượt trội so với Pro 6000—từ cùng một tấm wafer, nhà sản xuất kiếm được nhiều hơn khi bán card Pro, trong khi bên thuê nhận được giá trị tốt hơn khi dùng 5090; hai sổ sách chỉ về hai hướng ngược nhau, đó là lý do mức tăng giá của 5090 là cứng nhắc nhất. Tác động cũng gấp đôi: nguồn cung card cũ cấp tiêu dùng thu hẹp khi ngừng sản xuất, trong khi dòng RTX Pro trở thành mục tiêu mua sắm mới trên thị trường cho thuê, và đơn hàng lớn 20.000 card đã chỉ ra hướng đi.
3: Công suất luôn chảy về các phân khúc có lợi nhuận đơn vị cao hơn. Năm 2023, Samsung tăng gấp đôi công suất và đặt cược vào HBM khi bộ nhớ thông thường dư thừa; năm 2026, Nvidia chuyển GB202 sang RTX Pro khi giá card chơi game tăng—cách nhau ba năm và hai ngành công nghiệp, nhưng cùng một logic quyết định. Đối với nhà đầu tư và người xây dựng hệ thống, vòng biến động chi phí tiếp theo nhiều khả năng không bắt nguồn từ chính chip sức mạnh tính toán, mà từ các phân khúc bị ảnh hưởng bởi tái phân bổ công suất: bộ nhớ đa dụng, card đồ họa tiêu dùng và linh kiện máy nguyên chiếc—giá bộ nhớ tăng đẩy giá trị còn lại của máy nguyên chiếc cũ đi theo cùng một logic.
4: Nhà cung cấp máy chủ găm hàng không bán vừa là kết quả của tăng giá, vừa là yếu tố khuếch đại tăng giá. Lưu thông hàng cũ càng mỏng, giá giao ngay càng vững, và người nắm giữ càng ít muốn bán; điểm phá vỡ của vòng phản hồi dương này nằm ở phía cung—sau khi 5090 ngừng sản xuất, nguồn cung mới của card cũ cấp tiêu dùng đã bị cắt đứt, và điều kiện để mở lại lưu thông trở nên khắt khe hơn.
5: Khoảng cách tăng giá giữa chip tuân thủ và chip bị hạn chế là chỉ số thời gian thực của đặc lợi chính sách. Phiên bản tuân thủ có nguồn cung không giới hạn và mức tăng nhỏ hơn, trong khi phiên bản bị hạn chế có mức tăng lớn hơn; chênh lệch giữa hai loại là mức giá quy đổi từ kiểm soát tại thời điểm hiện tại. Nó biến động theo thay đổi của các tham số kiểm soát, không nên được tính vào giá trị hiệu năng của thiết bị, cũng không nên dùng làm chuẩn định giá dài hạn.
6: Sự chuyển dịch trọng tâm cốt lõi của các nhà quản lý điện toán thông minh tại nhà mạng viễn thông từ "bán sức mạnh tính toán" sang "mua sắm thiết bị" đánh dấu sự lan truyền của tình trạng khan hiếm sức mạnh tính toán từ tầng giá sang tầng bàn giao dự án. Khi trọng tâm của các nhà quản lý điện toán thông minh chuyển từ duy trì quan hệ khách hàng sang bảo đảm chuỗi cung ứng, việc có được hàng hóa đã trở nên quan trọng hơn việc đàm phán giá cả—nguồn cung năng lực điện toán tiên tiến bị hạn chế đã trở thành ràng buộc lớn đối với hoạt động kinh doanh năng lực điện toán của các nhà khai thác.
VI. Triển vọng
Ngắn hạn (3–6 tháng): Quý 4 năm 2026 đến quý 1 năm 2027 là mùa cao điểm truyền thống cho hoạt động mua sắm tập trung của các nhà khai thác và doanh nghiệp nhà nước, cộng thêm hạn chót giao hàng cuối năm, nên tình trạng khan hiếm có khả năng kéo dài, và quý 4 năm 2026–quý 1 năm 2027 là cửa sổ khan hiếm nhất đầu tiên. Các chỉ số quan sát tăng lên bốn: liệu việc ngừng sản xuất 5090 có được xác nhận chính thức hay không và tốc độ tiêu thụ hàng tồn kho kênh phân phối; giá ra mắt của RTX 5080 24GB (sẽ đánh dấu mức trần mới cho năng lực điện toán cấp tiêu dùng); liệu các lô hàng 4090 có xuất hiện trở lại hay không và ở mức giá nào; và liệu giá giao ngay DDR5 có ngừng tăng hay không.
Trung hạn (6–12 tháng): theo dõi quá trình tăng sản lượng của dòng Vera Rubin trong quý 1 năm 2027, cũng như giá chính thức và tiến độ giao hàng của RTX Pro 5500—nếu các sản phẩm cấp máy trạm tiếp tục giành được các đơn hàng lớn, chênh lệch giá giữa cấp tiêu dùng và cấp chuyên nghiệp sẽ củng cố thành hai thị trường độc lập. Nếu lịch trình sản xuất Vera Rubin diễn ra suôn sẻ, nửa cuối năm 2027 dự kiến sẽ giảm bớt tình trạng thiếu hụt năng lực điện toán hiện tại; nếu sản lượng không đạt kỳ vọng, tình trạng thiếu hụt năng lực điện toán sẽ kéo dài đến giai đoạn chuyển đổi tiếp theo.
Dài hạn (1 năm trở lên): với nhịp độ lặp lại kiến trúc chip hàng năm của Nvidia, điểm khan hiếm nhất không bao giờ là khái niệm lịch "năm sau", mà là khoảng trống chuyển đổi trong mỗi lần chuyển đổi kiến trúc. Việc ngừng sản xuất 5090 cũng báo hiệu một biến số dài hạn hơn: khi lợi nhuận đơn vị của các sản phẩm AI và máy trạm liên tục cao gấp nhiều lần so với sản phẩm cấp tiêu dùng, vị thế của cấp tiêu dùng trong danh sách ưu tiên năng lực sản xuất của các nhà sản xuất chip có thể bị hạ cấp vĩnh viễn—kỷ nguyên card đồ họa và card năng lực điện toán cùng nguồn gốc và cùng sản xuất đang đi đến hồi kết. Liệu sự khan hiếm có trở thành bình thường hay không phụ thuộc vào tốc độ tương đối giữa tăng trưởng nhu cầu và tổng độ co giãn cung (tổng của năng lực Nvidia, năng lực bộ nhớ và quá trình tăng tốc thay thế trong nước).