Cuộc họp ngành polysilicon cuối tuần lại diễn ra! Cắt giảm sản lượng? Giới hạn giá? [Phân tích SMM]

Đã xuất bản: Oct 13, 2026 10:10 (GMT+8)
[SMM Phân tích: Ngành polysilicon lại họp vào cuối tuần! Cắt giảm sản xuất? Giới hạn giá?] Về khả năng tăng giá module ở hạ nguồn, theo quan điểm cá nhân, tỷ suất hoàn vốn nội bộ (IRR) của các dự án người dùng cuối luôn là yếu tố then chốt. Giá điện thu về yếu, trợ cấp biến mất, và IRR của từng dự án giảm xuống thấp bằng hoặc thậm chí thấp hơn lãi suất tiền gửi ngân hàng vẫn là những điểm nghẽn cốt lõi. Người dùng cuối không phải đang ép giá xuống vô hạn; mà là ngưỡng hoàn vốn của chính họ khó vượt qua. Chỉ khi cải thiện được lợi nhuận thông qua một số biện pháp nhất định (như giảm các chi phí khác, tăng giá điện, hoặc các nguồn thu phụ trợ khác...), giá module và thậm chí giá thượng nguồn mới có dư địa tăng. Nếu không, việc tăng giá cưỡng bức sẽ hoặc gây áp lực lên khâu trung gian, hoặc có thể hy sinh nhu cầu vốn đã hạn chế.

Tin tức SMM ngày 13/10:

Theo SMM, ngày 11/10, một số doanh nghiệp polysilicon hàng đầu đã họp tại Hàng Châu để triển khai thêm các quy tắc chi tiết cho nỗ lực chống cạnh tranh nội bộ của ngành. Điều này sẽ có tác động cụ thể gì? Thị trường nhìn nhận thế nào về các tin tức liên quan đến cắt giảm sản lượng và giá trần? Cục diện nguồn cung sẽ diễn biến ra sao trong thời gian tới?

Trước hết, dựa trên thông tin SMM thu thập từ một số doanh nghiệp polysilicon, trọng tâm quan trọng nhất của cuộc họp lần này là thảo luận các chi tiết liên quan đến cắt giảm sản lượng và kiểm soát sản xuất. Cuộc họp đã đạt được một số kết quả nhất định. Như SMM đã đề cập hôm qua, một cơ sở mới tại Thanh Hải dự kiến sẽ ngừng sản xuất vào tháng 11. Trong khi đó, một nhà máy nhỏ tại địa điểm này đã bắt đầu cắt giảm sản lượng dần dần. Cộng với các kế hoạch cắt giảm sản lượng mà một số doanh nghiệp hàng đầu cam kết, sản lượng polysilicon tháng 11 dự kiến sẽ giảm xuống dưới 90.000 tấn, và một số thành viên thị trường thậm chí dự báo có thể giảm xuống khoảng 85.000 tấn.
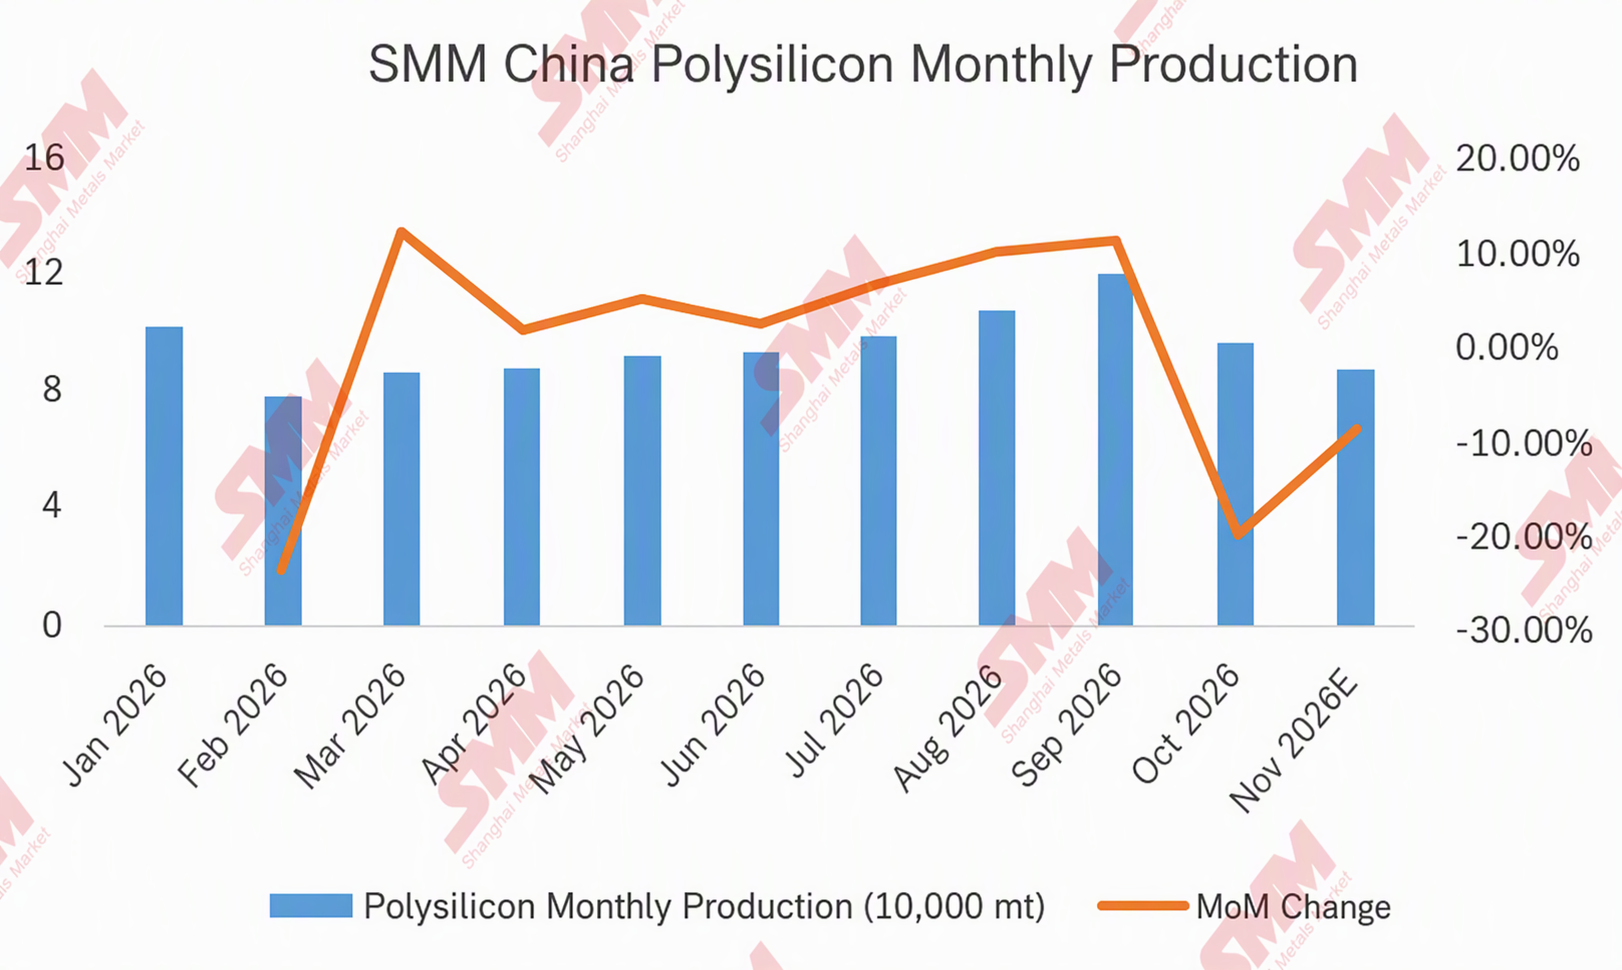
Ngoài ra, một số nhà máy nhỏ từng có kế hoạch khôi phục sản xuất cũng đã hoãn việc khôi phục trong bối cảnh điều kiện thị trường gần đây và các cuộc họp liên quan diễn ra thường xuyên.

Về giá cả, liên quan đến tin đồn thị trường rằng giá không được thấp hơn 43 nhân dân tệ/kg, SMM cũng đã kiểm tra với một số doanh nghiệp. Một số cho biết: “Từ góc độ chi phí, 43 nhân dân tệ/kg là tương đối hợp lý” và “Giá chào của chúng tôi đã ở mức khoảng 43 nhân dân tệ/kg.” Giá tại một số ít doanh nghiệp thậm chí đã tăng lên “43-45 nhân dân tệ/kg.”

Tuy nhiên, cần lưu ý rằng giá hạ nguồn hiện vẫn còn tương đối yếu, và giá quá cao vẫn sẽ làm giảm nhiệt tình mua hàng của hạ nguồn. Hơn nữa, không có bộ ngành liên quan nào tham gia cuộc họp nêu trên. Một số thành viên thị trường cho biết, dựa trên kinh nghiệm từ các cuộc họp trước đây, liệu mức giá này có tính ràng buộc mạnh mẽ lâu dài hay không vẫn còn phải chờ xem.

Về tin đồn giá pin mặt trời hạ nguồn không được thấp hơn 0,79 nhân dân tệ/W, SMM cho rằng hạ nguồn có thể khó chấp nhận mức giá này, thậm chí có phần vô lý. Dựa trên mức giá này, giá mô-đun sẽ phải ít nhất là 1 nhân dân tệ/W, thậm chí trên 1,1 nhân dân tệ/W. Trong điều kiện hiện tại, người dùng cuối sẽ khá khó chấp nhận. Ngay cả khi mô-đun có thể đạt 0,79 nhân dân tệ/W, điều đó cũng vượt quá kỳ vọng của một số lượng đáng kể các nhà sản xuất mô-đun. Hơn nữa, thành phần tham gia chính trong cuộc họp lần này không phải là các doanh nghiệp hạ nguồn.

Về dư địa tăng giá module ở hạ nguồn, theo quan điểm cá nhân của tác giả, lợi suất IRR của các dự án người dùng cuối luôn là yếu tố then chốt. Lợi nhuận từ giá điện yếu, trợ cấp biến mất, và những trường hợp IRR thấp đến mức còn tệ hơn cả lãi suất tiền gửi ngân hàng vẫn là những điểm nghẽn cốt lõi. Người dùng cuối không phải đang thúc ép giảm giá vô hạn; đúng hơn, họ đang chật vật vượt qua rào cản lợi nhuận của chính mình. Chỉ khi cải thiện lợi nhuận thông qua một số biện pháp nhất định (như giảm các chi phí khác, tăng giá điện, hoặc bổ sung thu nhập phụ trợ, v.v.) thì giá module—và thậm chí cả giá thượng nguồn—mới có dư địa tăng. Nếu không, việc ép tăng giá sẽ hoặc gây áp lực lên khâu trung gian hoặc có thể hy sinh nhu cầu vốn đã hạn chế.
Tuyên bố về Nguồn Dữ liệu: Ngoại trừ thông tin công khai, tất cả dữ liệu khác được SMM xử lý dựa trên thông tin công khai, giao tiếp thị trường và dựa trên mô hình cơ sở dữ liệu nội bộ của SMM. Chúng chỉ mang tính chất tham khảo và không cấu thành khuyến nghị ra quyết định.

Hình ảnh trong bài viết này có chú thích được AI dịch, chỉ để tham khảo.

Để biết thêm thông tin hoặc có thắc mắc gì, vui lòng liên hệ: lemonzhao@smm.cn
Để biết thêm thông tin về cách truy cập báo cáo nghiên cứu, vui lòng liên hệ:service.en@smm.cn
Tin Liên Quan
【SMM Tin nhanh】 Ấn Độ cắt giảm 4,2% sản lượng điện mặt trời trong tháng 7 và tháng 8
8 phút trước
【SMM Tin nhanh】 Ấn Độ cắt giảm 4,2% sản lượng điện mặt trời trong tháng 7 và tháng 8
Đọc thêm
【SMM Tin nhanh】 Ấn Độ cắt giảm 4,2% sản lượng điện mặt trời trong tháng 7 và tháng 8
Ngày 12 tháng 10, Trung tâm Nghiên cứu Năng lượng và Không khí Sạch đã công bố phát hiện về hệ thống điện của Ấn Độ. Gần 1,8 tỷ kWh điện tái tạo đã bị cắt giảm trong tháng 7 và tháng 8, trong đó có khoảng 4,2% sản lượng điện mặt trời. Nhu cầu điện đỉnh đạt 270 GW vào tháng 7. Trong quý kết thúc vào tháng 9, sản lượng điện mặt trời tăng 39% so với cùng kỳ năm trước. Sản lượng điện tái tạo không bao gồm thủy điện lớn lần đầu tiên vượt 100 tỷ kWh. Than đá cung cấp khoảng hai phần ba sản lượng điện, trong khi sản lượng thủy điện giảm 20%.
8 phút trước
【SMM Tin nhanh】 Lưới điện miền Nam Trung Quốc mở thầu các công trình 500 kV tại Quảng Đông và Quý Châu
11 phút trước
【SMM Tin nhanh】 Lưới điện miền Nam Trung Quốc mở thầu các công trình 500 kV tại Quảng Đông và Quý Châu
Đọc thêm
【SMM Tin nhanh】 Lưới điện miền Nam Trung Quốc mở thầu các công trình 500 kV tại Quảng Đông và Quý Châu
10/10, Lưới điện miền Nam Trung Quốc đã mở thầu xây dựng lưới điện đợt 8 năm 2026. Gói thầu bao gồm máy biến áp thứ ba tại trạm biến áp 500 kV Kebei, Quảng Đông và tại Quý Châu, các ngăn lộ cho mạch thứ hai Xishui–Shixiang và nâng cấp mạch vòng trung tâm. Giá trần thầu lần lượt là 11,7817 triệu NDT và 143,7485 triệu NDT, được tài trợ hoàn toàn bằng vốn nội bộ. Công trình Quảng Đông dự kiến khởi công ngày 10/12/2026. Cả hai công trình Quý Châu dự kiến khởi công ngày 30/12, hoàn thành lần lượt vào ngày 10/12/2027 và 30/6/2028. Hồ sơ dự thầu đóng và mở lúc 15:00 ngày 4/11/2026.
11 phút trước
[SMM PV Flash] Điện mặt trời áp mái Australia đạt nửa đầu năm mạnh nhất kể từ năm 2021
39 phút trước
[SMM PV Flash] Điện mặt trời áp mái Australia đạt nửa đầu năm mạnh nhất kể từ năm 2021
Đọc thêm
[SMM PV Flash] Điện mặt trời áp mái Australia đạt nửa đầu năm mạnh nhất kể từ năm 2021
[SMM PV Flash] Điện mặt trời áp mái Australia đạt nửa đầu năm mạnh nhất kể từ năm 2021
Dữ liệu từ Hội đồng Năng lượng Sạch (CEC) cho thấy Australia đã lắp đặt 180.878 hệ thống điện mặt trời áp mái trong nửa đầu năm 2026, tăng 35% so với cùng kỳ năm trước và là giai đoạn sáu tháng mạnh nhất kể từ năm 2021. Tổng công suất lắp đặt điện mặt trời áp mái mới đạt 1.894MW trong kỳ. Việc áp dụng pin lưu trữ cũng tăng tốc, với trung bình 153 pin gia đình được lắp đặt cho mỗi 100 hệ thống điện mặt trời áp mái mới. Điện mặt trời áp mái cung cấp khoảng 12,9% sản lượng điện của Australia trong cùng kỳ. Khi tỷ lệ sử dụng pin gia đình tiếp tục tăng, thị trường điện mặt trời phân tán của Australia đang ngày càng chuyển dịch từ lắp đặt PV độc lập sang các hệ thống năng lượng tích hợp điện mặt trời và lưu trữ tại hộ gia đình.
39 phút trước
Đăng ký để Tiếp tục Đọc
Tiếp cận những phân tích mới nhất về kim loại và năng lượng mới
Đã có tài khoản?đăng nhập tại đây