Bắt đầu từ tháng 10 2025, dữ liệu lịch xuất khẩu của các nhà máy thép đã được bổ sung. Sản lượng kế hoạch thép cây và thép cuộn bao gồm xuất khẩu nhưng không bao gồm xuất khẩu phôi thép.
Theo khảo sát của SMM đối với 56 nhà sản xuất thép trọng điểm mẫu:
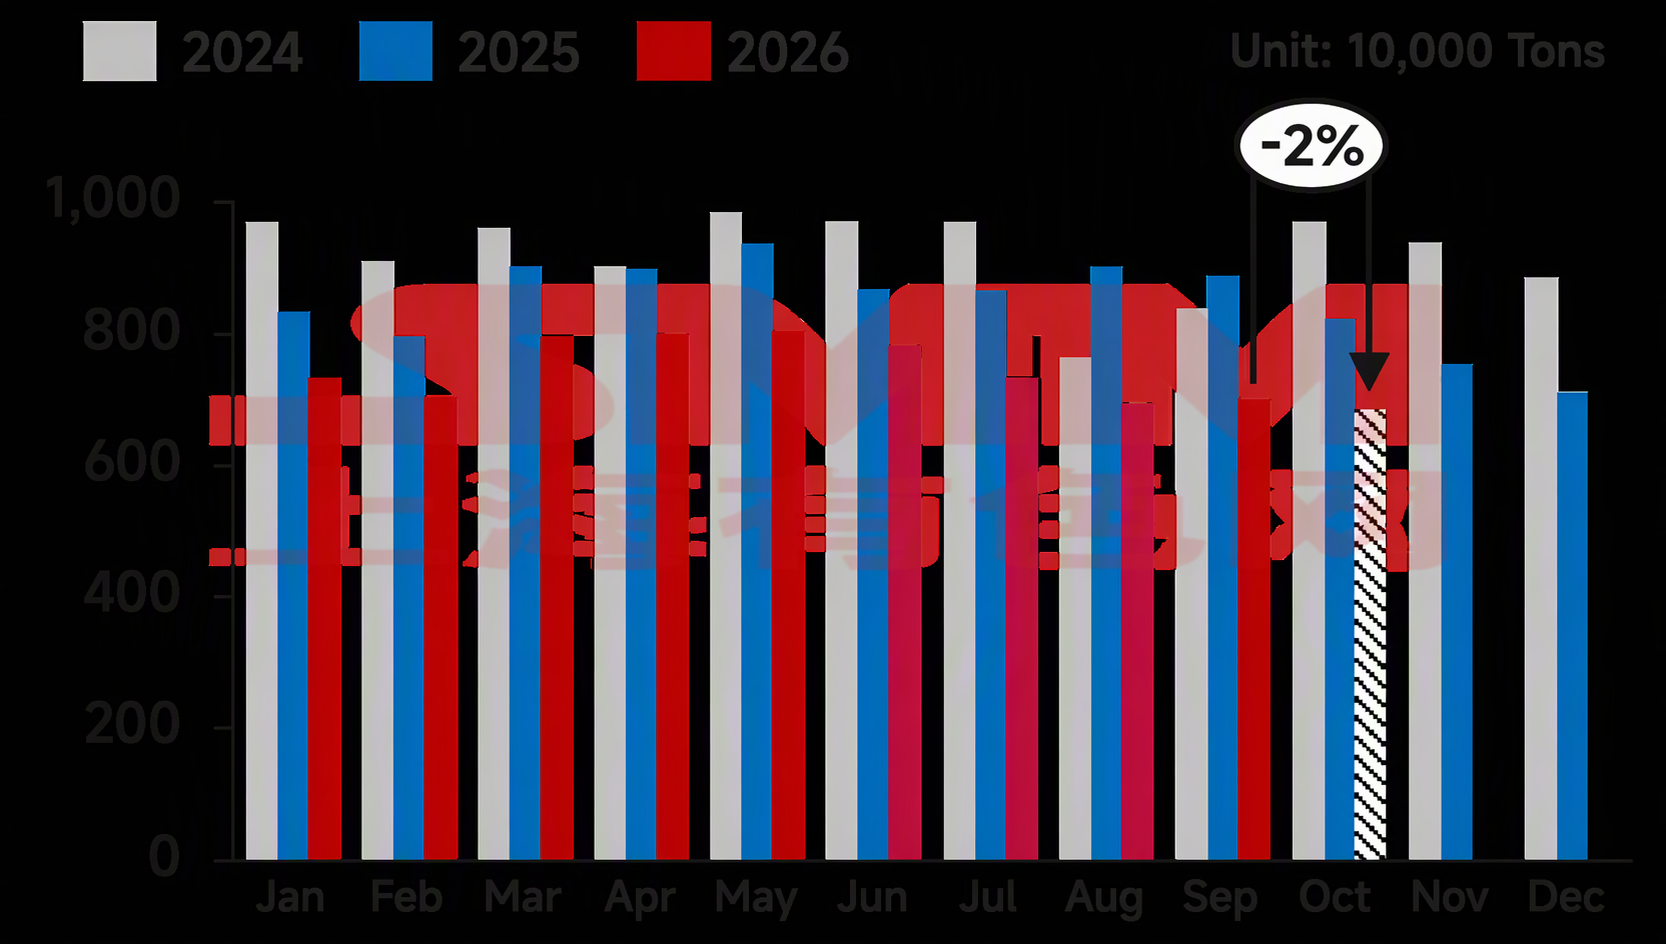
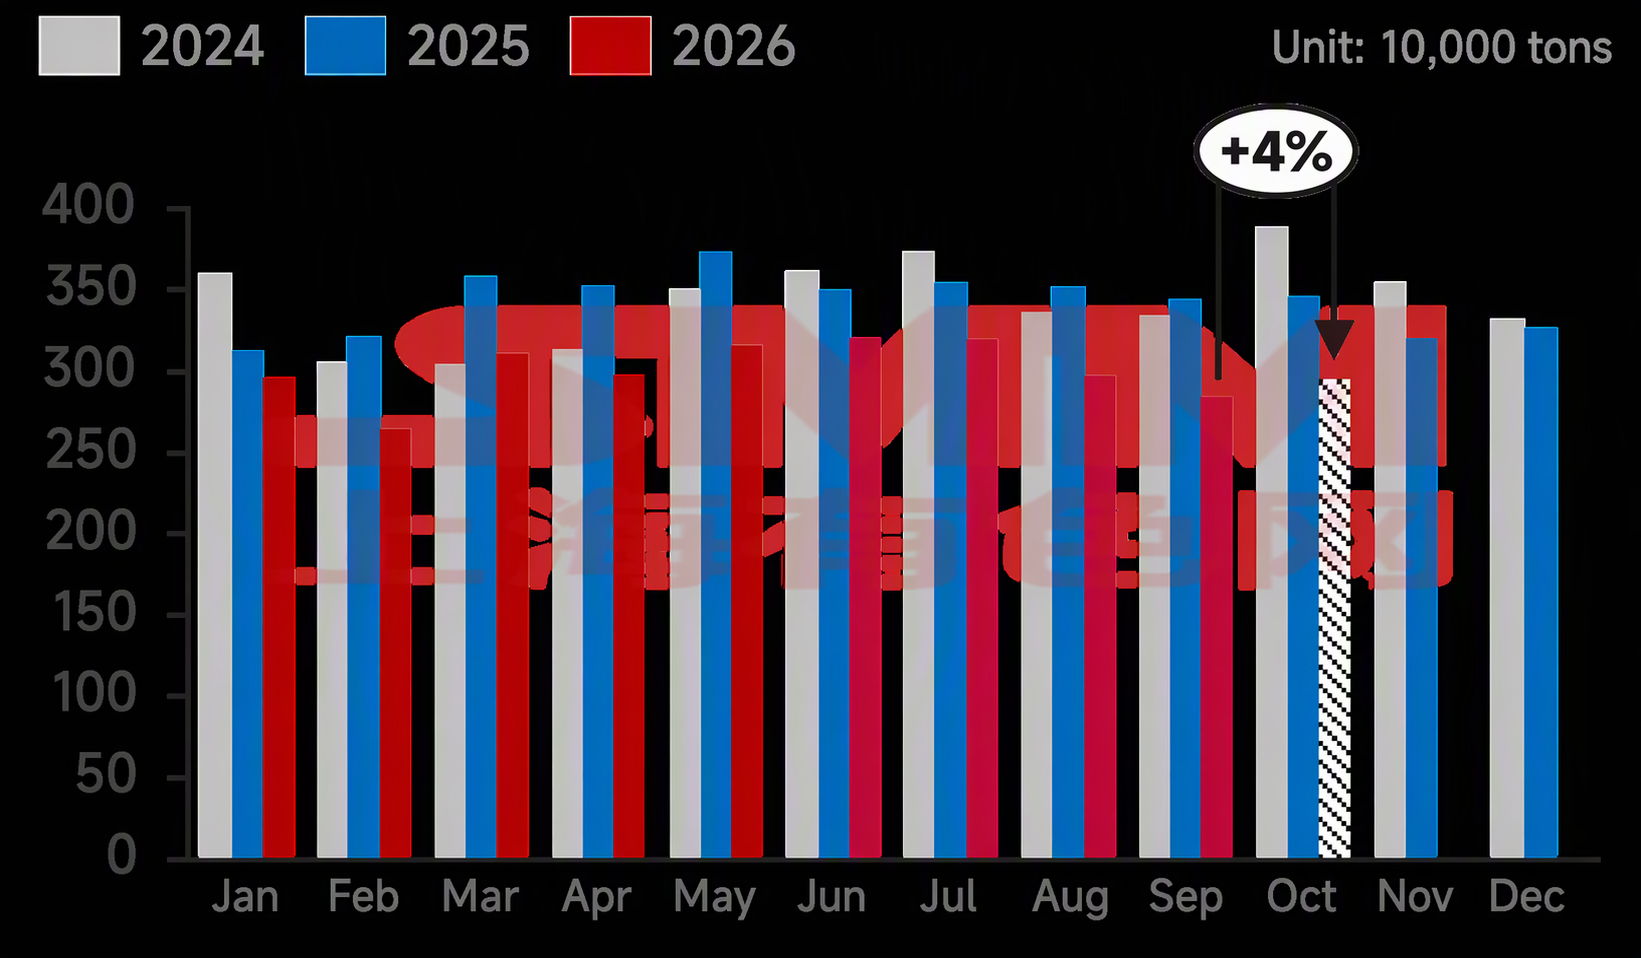
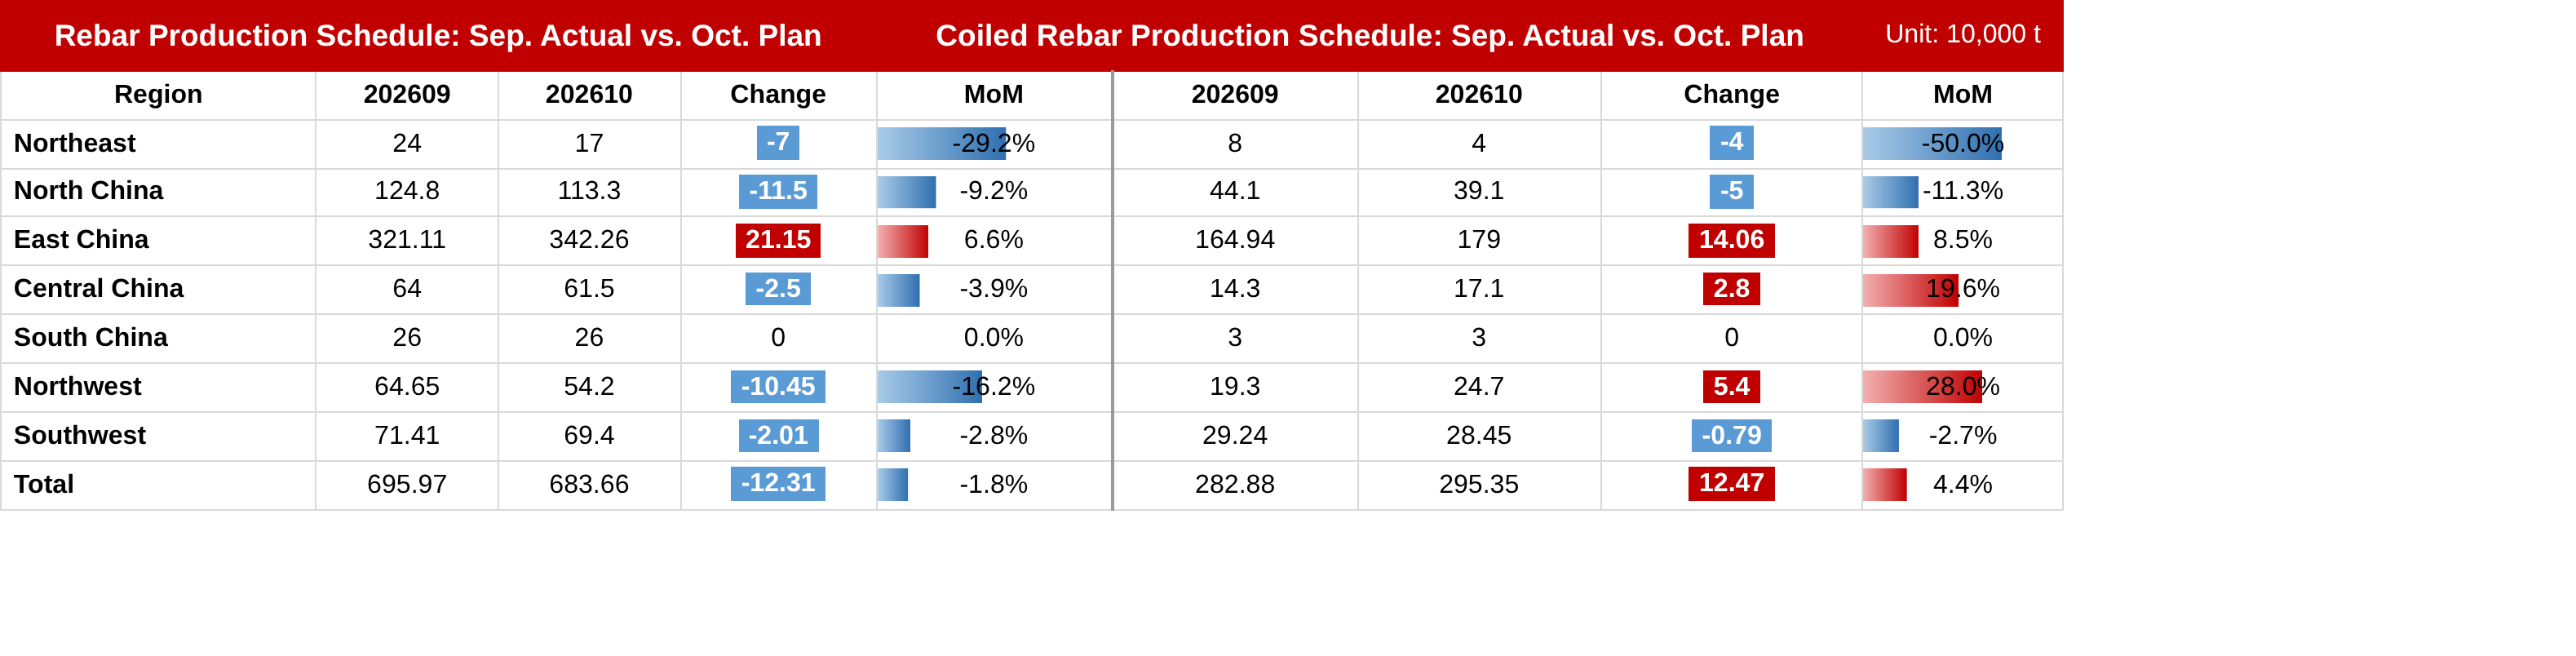
- Trong tháng 10, sản lượng thép cây theo kế hoạch là 6,8366 triệu tấn, giảm 123.100 tấn, tương đương 1,77% so với sản lượng thực tế tháng 9.
- Trong tháng 10, sản lượng thép cuộn theo kế hoạch là 2,9535 triệu tấn, tăng 124.700 tấn, tương đương 4,41% so với sản lượng thực tế tháng 9.
Biểu đồ 1-2: Lịch sản xuất thép cây & thép cuộn tại các nhà máy thép xây dựng chính (56 nhà máy)
Nguồn: SMM
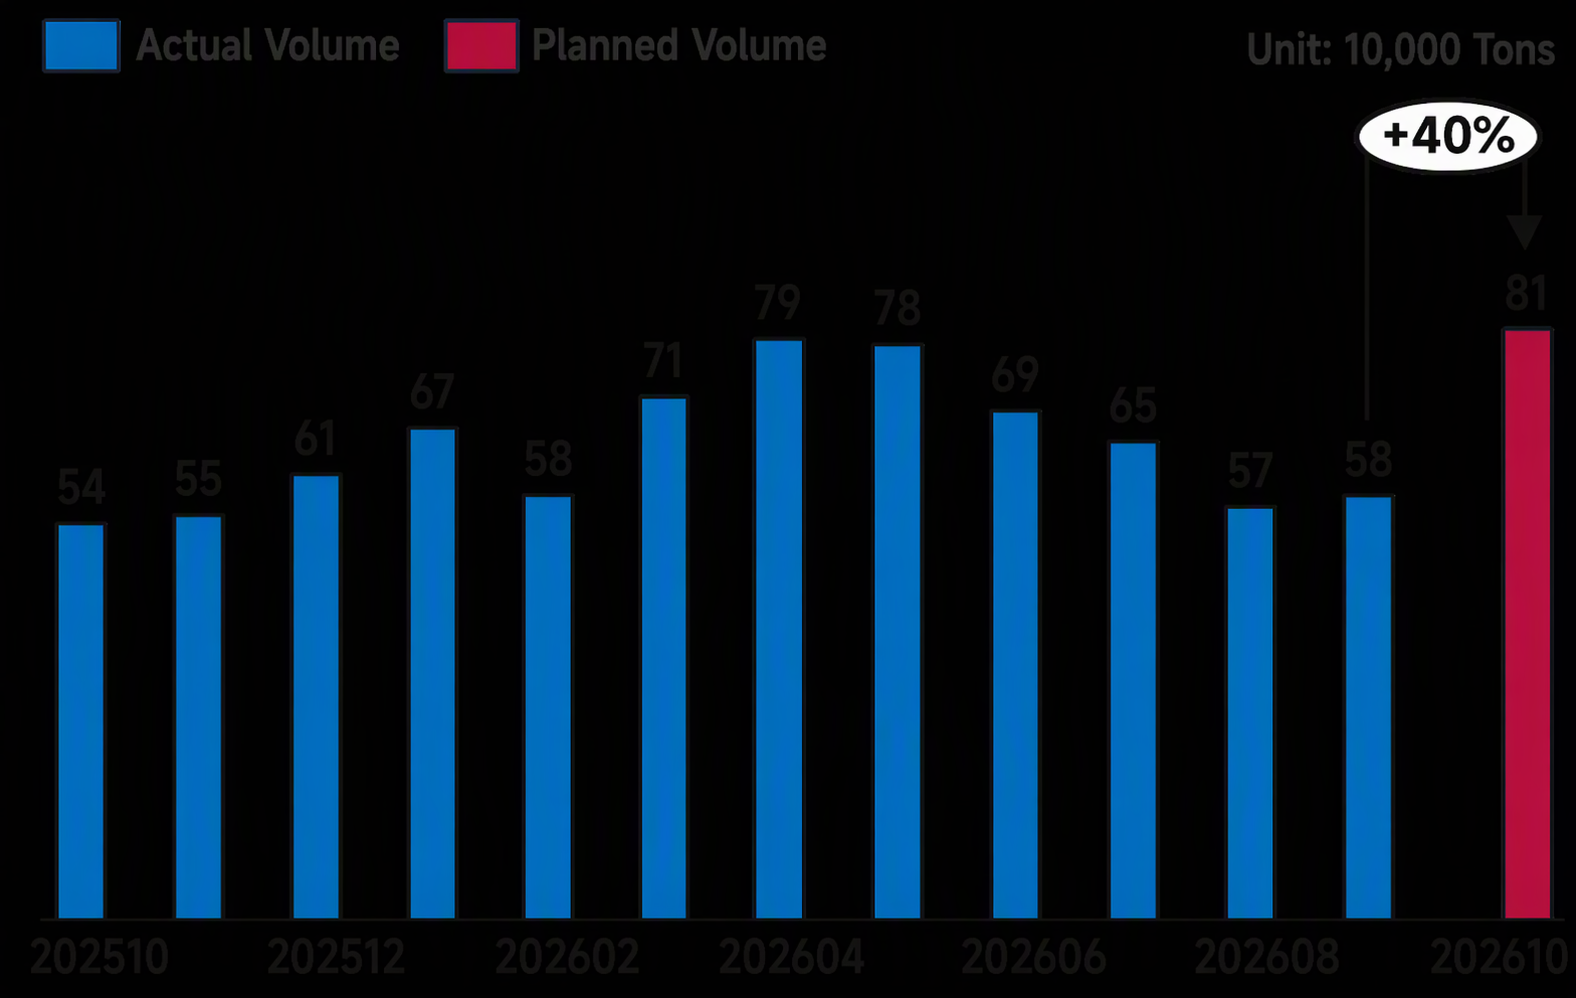
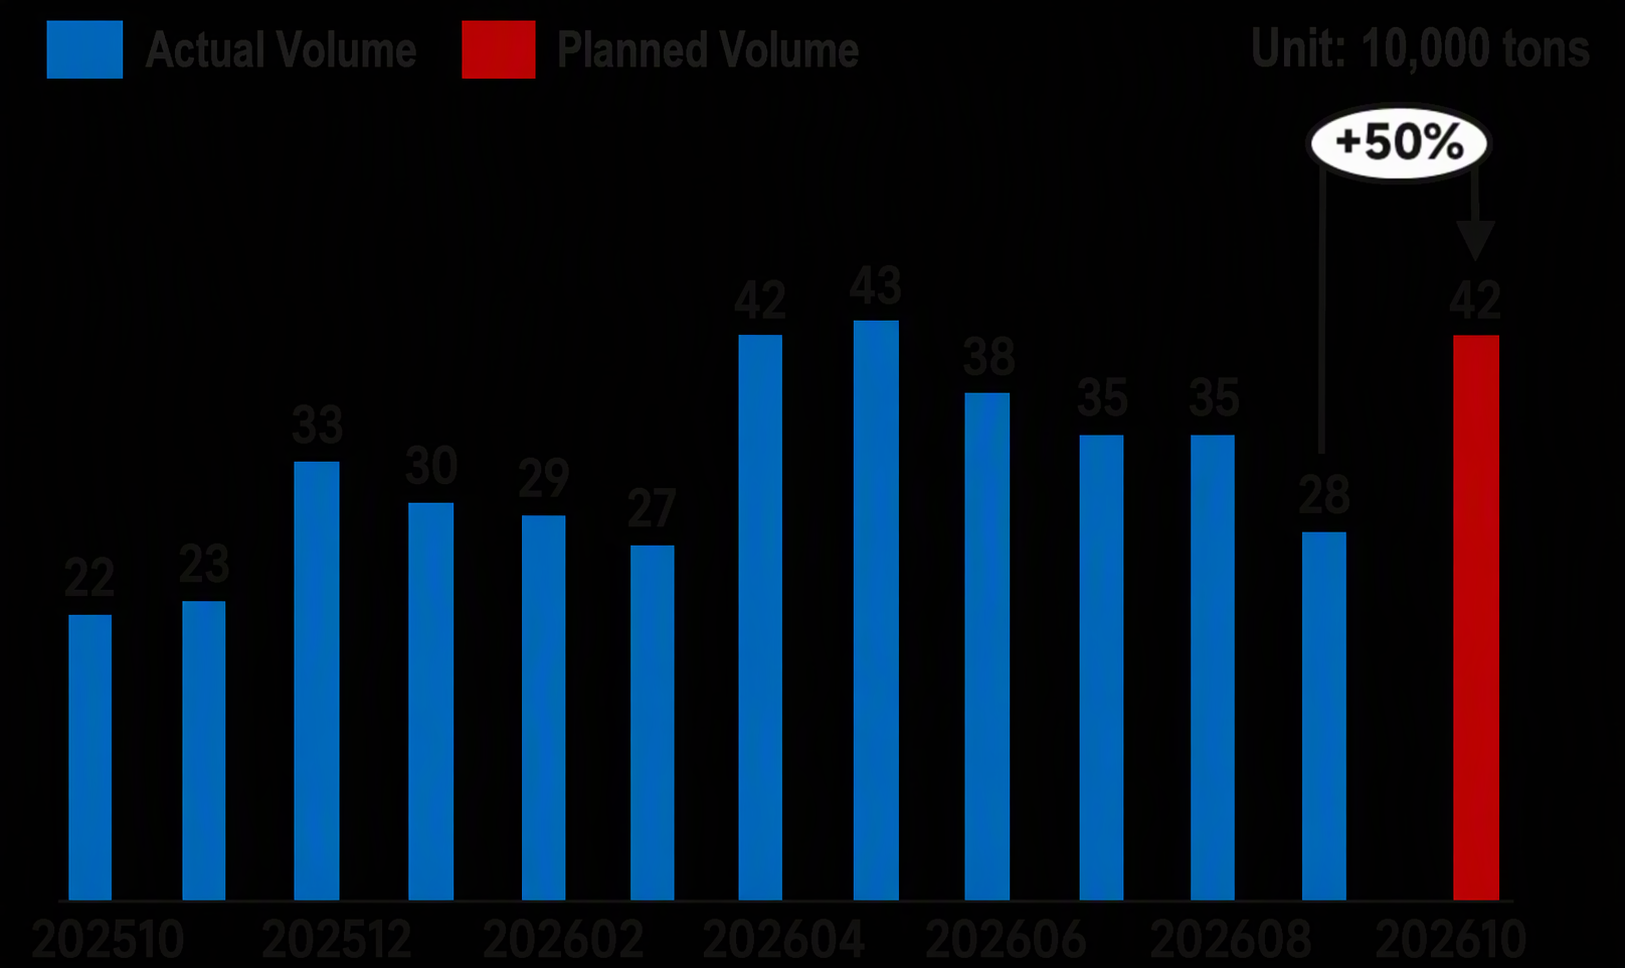
- Trong tháng 10, lịch xuất khẩu các sản phẩm thép dài tại các nhà máy thép mẫu là 805.000 tấn, tăng 230.000 tấn so với tháng trước. Trong đó, lịch xuất khẩu phôi thép là 420.000 tấn, tăng 50% so với tháng trước.
Cụ thể, đối với phôi thép, do giữa đến cuối tháng 9 trùng với kỳ nghỉ Tết Trung thu và Quốc khánh Trung Quốc, người mua nước ngoài đã dự trữ trước, dẫn đến nhu cầu đơn hàng xuất khẩu được giải phóng tập trung. Ngoài ra, một số nhà máy thép ở miền Bắc Trung Quốc, dự đoán mùa đông sắp đến và nhu cầu thương mại nội địa suy giảm theo mùa, đã tăng đơn hàng xuất khẩu để giảm áp lực giao hàng. Đối với thép cây và thép cuộn, nhu cầu tại Đông Nam Á bắt đầu tăng vào tháng 9, với người mua nước ngoài tăng cường mua hàng thiết yếu. Các nhà máy thép cũng tăng nhẹ khối lượng xuất khẩu trong bối cảnh nhu cầu thương mại nội địa nhìn chung yếu, với các đơn hàng chủ yếu được lên lịch vào tháng 10-11.
Biểu đồ 3: Lịch xuất khẩu các sản phẩm thép dài tại các nhà máy thép mẫu (bao gồm phôi thép)
Nguồn: SMM
Biểu đồ 4: Lịch xuất khẩu phôi thép tại các nhà máy thép mẫu
Nguồn: SMM
Theo khu vực:
Bảng 1: Giá trị thực tế tháng trước và khối lượng kế hoạch tháng này đối với sản xuất thép cây và thép cây cuộn
Nguồn: SMM
Đông Bắc Trung Quốc: Nhu cầu tại khu vực Đông Bắc sẽ dần thu hẹp trong quý 4. Một số nhà máy, xét đến kỳ vọng nhu cầu yếu vào cuối năm, tiếp tục tăng khối lượng xuất khẩu. Đơn hàng thành phẩm kém hiệu quả hơn so với phôi thép, vì vậy tháng 10 vẫn tập trung vào đơn hàng xuất khẩu phôi thép.
Miền Bắc Trung Quốc: Trong giai đoạn trước, các lò cao tại Sơn Tây đã phải dừng bảo trì do thiếu than. Trong bối cảnh thua lỗ hiện tại, sản lượng sẽ không phục hồi trong tháng 10, và một phần sản lượng thép cuộn vẫn giảm nhẹ. Ngoài ra, các nhà máy thép tại Hà Bắc có kế hoạch bảo trì, khiến tổng sản lượng thép cây giảm đáng kể.
Miền Đông Trung Quốc: Một số nhà máy thép trong khu vực đã khôi phục sản xuất bình thường tại các lò cao trước đó đang bảo trì, với sự phục hồi rõ rệt về sản lượng dây chuyền cán thép xây dựng. Hơn nữa, lợi nhuận tổng thể trong khu vực tốt hơn so với các thị trường khác, và một số nhà máy đã chuyển hướng gang lỏng trở lại thép xây dựng. Kết hợp với đơn hàng xuất khẩu mạnh tại một số nhà máy, sản lượng thép cây và thép cuộn tăng đáng kể.
Miền Trung & Nam Trung Quốc: Trong tháng 9, một số nhà máy đã sắp xếp bảo trì dây chuyền cán trước kế hoạch do thua lỗ. Trong tháng 10, lợi nhuận từ thép cuộn tốt hơn thép cây, vì vậy các dây chuyền cán thép cuộn trở lại sản xuất bình thường trong khi thép cây duy trì mức sản xuất trước đó, dẫn đến sản lượng thép cuộn tăng nhẹ. Ngoài ra, một số nhà máy chịu thua lỗ đáng kể trong sản xuất thép xây dựng và tiếp tục cắt giảm sản lượng thép cây trong khi chuyển sang các sản phẩm thép khác, khiến tổng sản lượng thép cây trong khu vực giảm nhẹ.
Tây Bắc: Các nhà máy thép trong khu vực có lợi nhuận kém từ sản xuất vật liệu xây dựng. Vào giữa đến cuối tháng 9, các kế hoạch bảo trì tạm thời được sắp xếp cho lò cao và dây chuyền cán, dẫn đến sản lượng vật liệu xây dựng giảm đáng kể.
Tây Nam: Các nhà máy thép trong khu vực phối hợp với chính sách cắt giảm sản xuất. Trong tháng 10, một số nhà sản xuất giảm nhẹ sản lượng. Ngoài ra, một số nhà sản xuất trước đó đã bảo trì lò cao đã trì hoãn kế hoạch khôi phục sản xuất do lợi nhuận không được cải thiện.
Về chi phí:
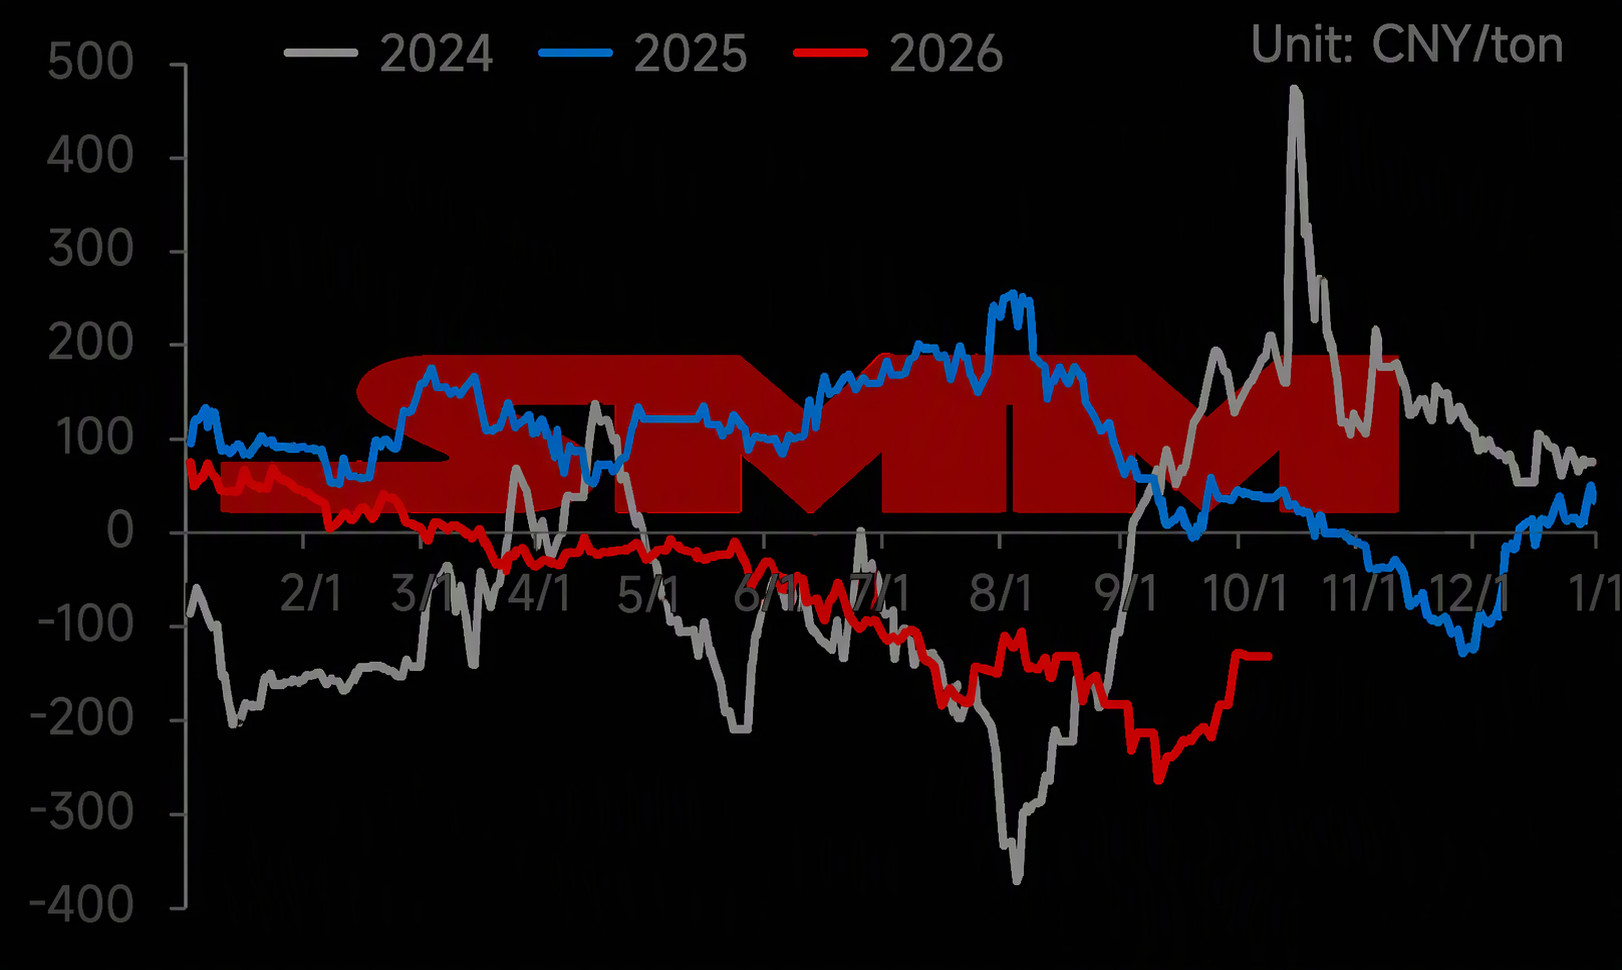
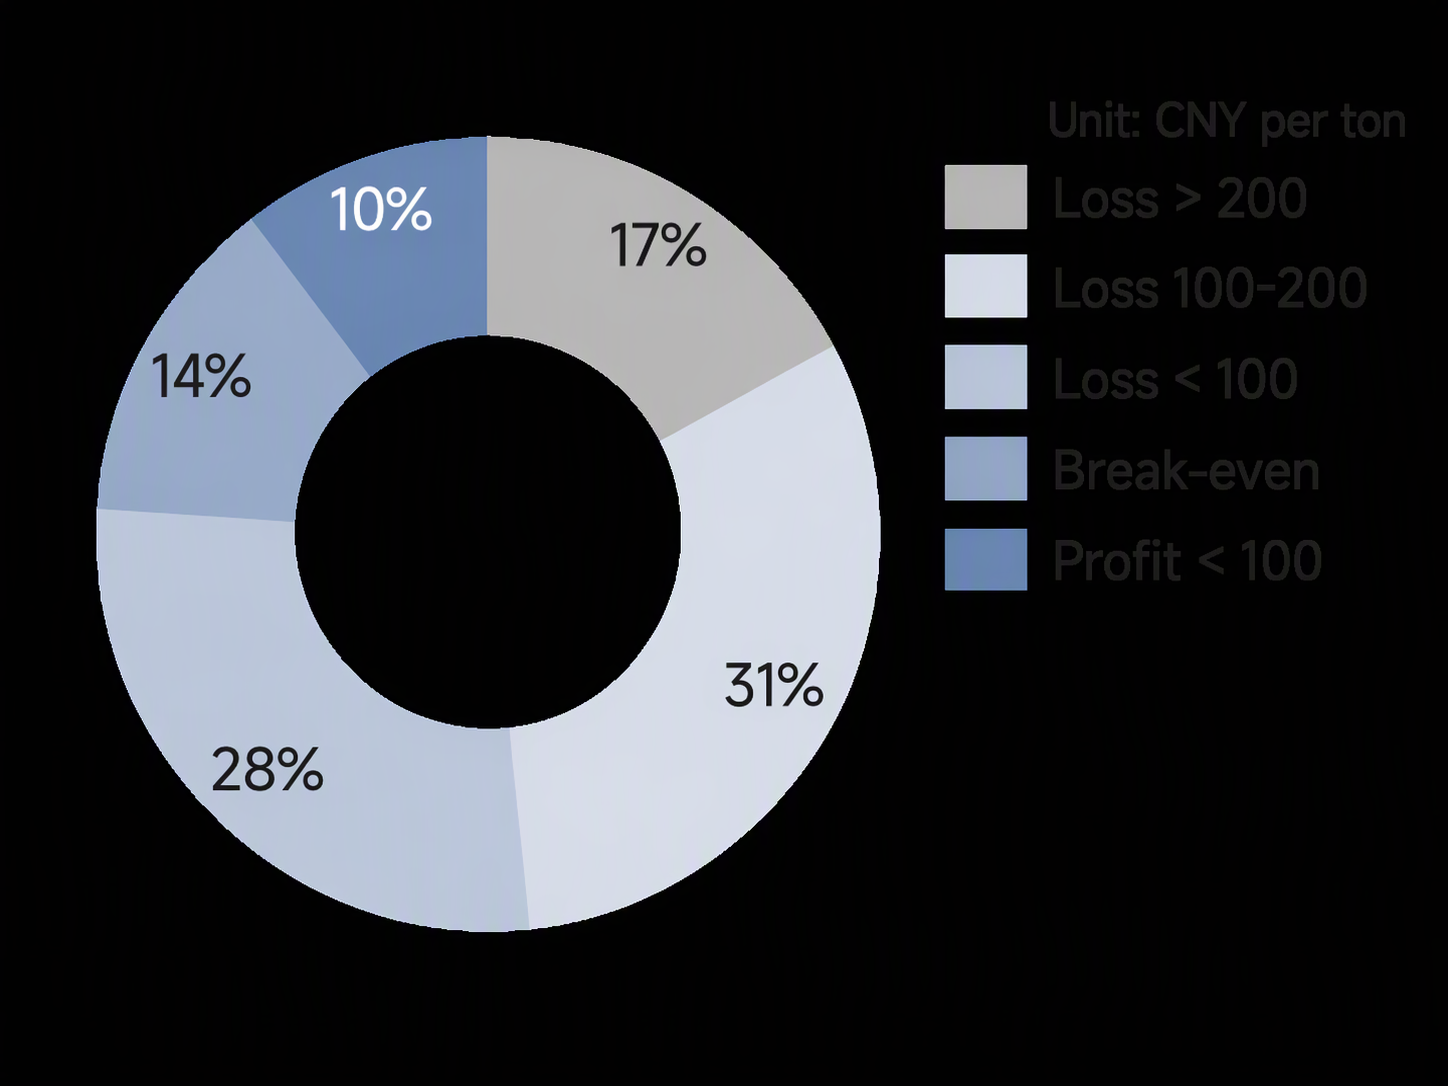
Đợt giảm giá than cốc lần thứ hai đã được thực hiện, và vẫn còn kỳ vọng về đợt giảm thứ ba. Mặc dù chi phí đã dịch chuyển xuống, mức cải thiện vẫn tương đối hạn chế. Các nhà máy thép tiếp tục đối mặt với thua lỗ trên diện rộng, với tỷ lệ lợi nhuận hiện tại ở mức 10,34%, giảm thêm so với tháng trước. Hiện tại, mức lợi nhuận chung nằm trong khoảng từ -200 đến 0.
Biểu đồ 5: Xu hướng lợi nhuận thời gian thực của sản xuất thép cây tại các nhà máy thép từ năm 2024 đến nay
Nguồn: SMM
Biểu đồ 6: Lợi nhuận biên của thép cây tại các nhà máy thép mẫu
Nguồn: SMM
Triển vọng:
Hiện tại, sự phân hóa sản xuất giữa các khu vực rất rõ rệt. Các nhà máy thép ở Đông Bắc Trung Quốc đã tăng đơn hàng xuất khẩu phôi để giảm áp lực thương mại nội địa quý 4, do nhu cầu sẽ dần đình trệ sau khi mùa đông bắt đầu. Tại miền Đông Trung Quốc, một số nhà sản xuất nhờ lợi nhuận tương đối tốt hơn các khu vực khác đã phần lớn khôi phục sản xuất vật liệu xây dựng bình thường sau khi hoàn tất bảo trì trước đó, trong đó một số nhà sản xuất ven biển tiếp tục tăng xuất khẩu thép cây. Ở các khu vực khác, một số nhà máy thép vẫn đang thực hiện kế hoạch bảo trì cuối năm, khiến sản lượng tổng thể giảm. Do đó, sản lượng kế hoạch trung bình hàng ngày của vật liệu xây dựng trong tháng 10 vẫn dự kiến giảm, nhưng mức giảm sẽ tương đối hạn chế. Cơ cấu sản xuất thép cây và thép cuộn tiếp tục phân hóa. Lợi nhuận tổng thể của thép cuộn tương đối tốt hơn thép cây. Một số nhà sản xuất đã khôi phục sản xuất bình thường trong tháng 10 sau bảo trì tháng 9, khiến sản lượng thép cuộn trong tháng 10 tăng thay vì giảm.
Nhìn chung, các nhà máy thép vẫn đang chịu lỗ trên diện rộng trong sản xuất vật liệu xây dựng ở giai đoạn này. Hầu hết các nhà máy thép có động lực sản xuất vật liệu xây dựng thấp. Ngoài ra, một số nhà sản xuất đã sắp xếp bảo trì trước kế hoạch, giữ sản lượng ở mức trung bình thấp. Khi bước vào tháng 11-12, một số nhà sản xuất sẽ sắp xếp kế hoạch bảo trì cuối năm, và sản lượng vật liệu xây dựng có khả năng duy trì ở mức thấp hoặc đối mặt với kỳ vọng cắt giảm thêm.