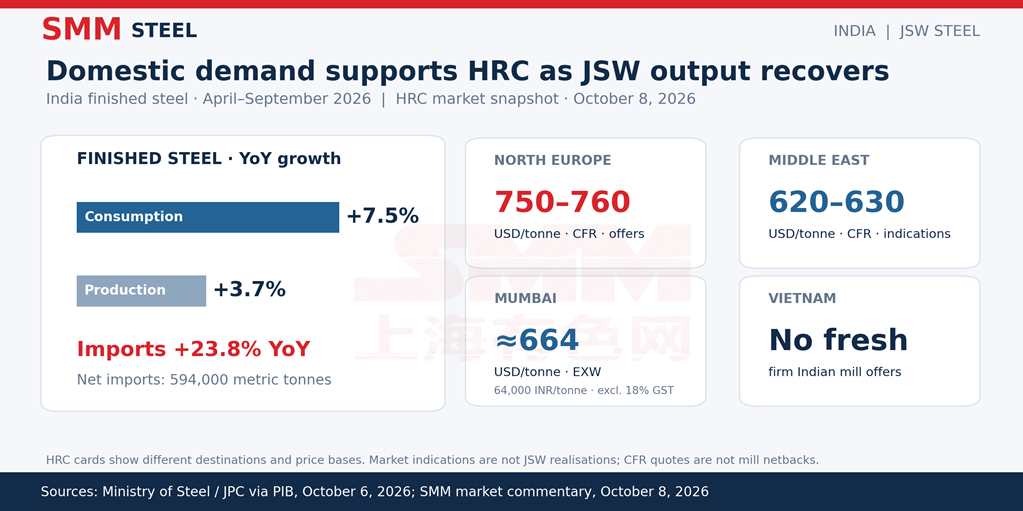
Châu Âu vẫn là thị trường có giá chào cao nhất theo dữ liệu theo dõi thị trường của SMM, với giá chào HRC của Ấn Độ ở mức 750–760 USD/tấn CFR Bắc Âu. Giá tham khảo tại Trung Đông là 620–630 USD/tấn CFR, trong khi chưa có chào giá mới chắc chắn nào từ các nhà máy Ấn Độ tới Việt Nam. Dòng giao dịch tại châu Âu vẫn chậm, do đó mức chào giá cao hơn không tạo ra doanh số xuất khẩu đã chốt lớn hơn.
Đối với các quyết định phân bổ của nhà máy, so sánh phù hợp là lợi nhuận ròng xuất khẩu sau khi trừ cước vận tải, vận chuyển nội địa, chi phí cảng và tài chính. Hạn ngạch sẵn có của châu Âu và mức thuế 50% ngoài hạn ngạch định hình khả năng tiếp cận thị trường, trong khi CBAM bổ sung nghĩa vụ báo cáo phát thải hàm chứa và chi phí carbon. Do đó, mức chào giá cao của châu Âu phải được đánh giá dựa trên các điều kiện thông quan và chi phí giao hàng trước khi có thể hỗ trợ lợi thế về giá thực thu.
Trong nước, bình luận ngày 8 tháng 10 của SMM đặt HRC Mumbai ở mức khoảng 664 USD/tấn (64.000 INR/tấn), giá xuất xưởng và chưa bao gồm 18% GST. Mức tham chiếu nội địa vững hơn này tạo bối cảnh thương mại hỗ trợ cho sự phục hồi sản xuất của JSW, mặc dù đây vẫn là chỉ báo thị trường chứ không phải giá thực thu của công ty.
Số liệu tạm thời từ tháng 4 đến tháng 9 của Bộ Thép củng cố bối cảnh nhu cầu. Tiêu thụ thép thành phẩm tăng 7,5% lên 84,9 triệu tấn, so với mức tăng trưởng sản xuất 3,7% lên 81,8 triệu tấn. Tuy nhiên, nhập khẩu tăng 23,8%, khiến Ấn Độ trở thành nước nhập khẩu ròng 594.000 tấn. Tăng trưởng nhu cầu hỗ trợ hấp thụ nguồn cung nội địa bổ sung, trong khi nhập khẩu duy trì cạnh tranh đối với người mua. Các số liệu thép thành phẩm quốc gia này tách biệt với sản lượng thép thô của JSW.
Hiệu quả hoạt động: Ấn Độ dẫn dắt sự phục hồi
Trong bối cảnh thị trường này, sự phục hồi sản xuất tháng 7–9 của JSW Steel đưa thêm nguồn cung vào thị trường Ấn Độ, nơi giá HRC nội địa đã tăng nhưng cơ hội xuất khẩu vẫn không đồng đều. Sản lượng thép thô hợp nhất đạt 7,27 triệu tấn trong quý 2 năm tài chính 2027, tăng 10% so với quý trước và 5% so với cùng kỳ năm trước theo so sánh đã điều chỉnh của công ty. Thử thách thương mại hiện nằm ở việc chuyển sự phục hồi này thành doanh số với giá thực thu bền vững trong khi quản lý chi phí đầu vào.
Sản lượng tại Ấn Độ tăng khoảng 720.000 tấn so với quý trước, được bù đắp một phần bởi mức giảm 40.000 tấn tại Ohio.
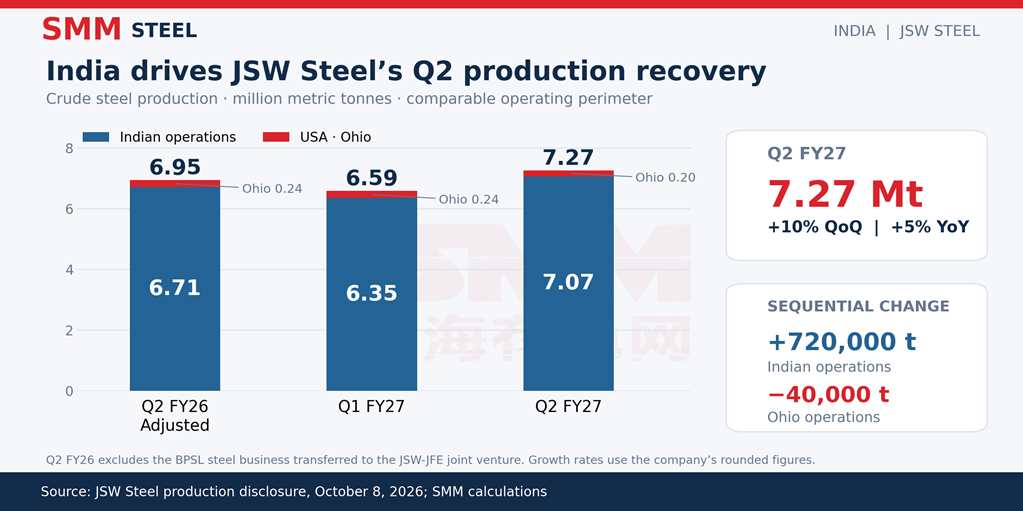
Công suất sử dụng tại Ấn Độ đạt 88% trong quý và khoảng 90% trong tháng 9 khi lò cao BF-3 tại Vijayanagar tiếp tục tăng công suất. Mức sử dụng 94% của quý 1 không bao gồm BF-3 trong thời gian ngừng hoạt động, nên không thể so sánh trực tiếp. Việc mở rộng lò từ 3,0 lên 4,5 triệu tấn mỗi năm đã hoàn thành vào tháng 6. Số liệu sản xuất năm trước không bao gồm mảng kinh doanh BPSL đã chuyển sang liên doanh JSW-JFE, nhằm duy trì phạm vi hoạt động có thể so sánh được.
So với hướng dẫn sản xuất năm tài chính 2027 đưa ra vào tháng 7 là 29,75 triệu tấn, sản lượng nửa đầu năm đạt 13,86 triệu tấn, để lại 15,89 triệu tấn cho nửa cuối năm. Để đạt hướng dẫn đó, sản lượng trung bình mỗi quý cần cao hơn khoảng 9% so với tốc độ quý 2—một bước tiến xa hơn so với mức phục hồi đã đạt được.
Hiệu quả tài chính: Giá thực thu vẫn là biến số then chốt
Doanh thu quý 1 năm tài chính 2027 đạt khoảng 4.894,3 triệu USD (473.640 triệu INR), với EBITDA điều chỉnh là 968,6 triệu USD (93.730 triệu INR). Phân tích chênh lệch của JSW từ quý 4 năm tài chính 2026 theo dạng chiếu lệ quy 404,2 triệu USD (39.120 triệu INR) cải thiện EBITDA cho giá bán ròng cao hơn, được bù đắp bởi 227,1 triệu USD (21.980 triệu INR) áp lực chi phí và 115,9 triệu USD (11.220 triệu INR) áp lực sản lượng. Những con số này cho thấy giá bán và chi phí sản xuất có thể lấn át thay đổi về sản lượng.
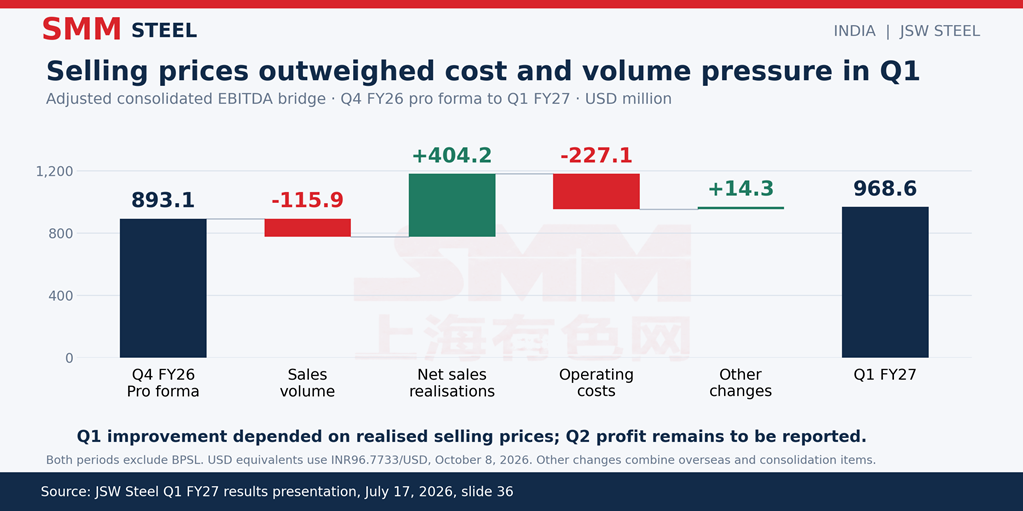
Ban lãnh đạo giải thích vào tháng 7 rằng các đợt tăng giá trước đó đã phản ánh vào giá thực thu quý 1 với độ trễ trong khi chi phí đầu vào tăng. Yếu tố thời điểm đó rất quan trọng: giá chào HRC tháng 10 là tham chiếu cho quý 10–12, chứ không phải bằng chứng về giá bán trung bình tháng 7–9 của JSW.
Do đó, sự phục hồi sản xuất tạo ra cải thiện về mặt hoạt động. Đóng góp vào lợi nhuận của nó phụ thuộc vào tỷ lệ chuyển đổi doanh số, cơ cấu sản phẩm, giá thực thu và chi phí sản xuất các tấn thép bổ sung.
Chiến lược kinh doanh: Nhu cầu nội địa và cơ cấu sản phẩm hỗ trợ tiêu thụ
Khách hàng nội địa chiếm 89% doanh số quý 1 của các hoạt động tại Ấn Độ, trong khi sản phẩm giá trị gia tăng và đặc biệt chiếm 61%. Ban lãnh đạo cũng báo cáo doanh số sản phẩm dẹt mạnh hơn. Cơ cấu đã thiết lập này kết nối sản lượng bổ sung với nhu cầu công nghiệp nội địa và các sản phẩm khác biệt, mặc dù vẫn cần số liệu phân bổ doanh số quý 2 để đánh giá phân bổ thực tế của quý.
Triển vọng: Kết quả tới đây phải kết nối sản lượng với lợi nhuận
Kết quả tài chính ngày 23 tháng 10 sẽ cho thấy doanh số có theo kịp sản xuất hay không, giá thực thu nội địa và xuất khẩu diễn biến ra sao, và chi phí đầu vào ảnh hưởng thế nào đến EBITDA trên mỗi tấn. Bước sang quý 3, mức chấp nhận của người mua đối với giá HRC nội địa cao hơn, quá trình tăng công suất của BF-3 và các đơn hàng xuất khẩu đã xác nhận sẽ quyết định mức độ chuyển hóa của sự phục hồi hoạt động thành lợi nhuận bổ sung.