Tin tức SMM ngày 9 tháng 10:
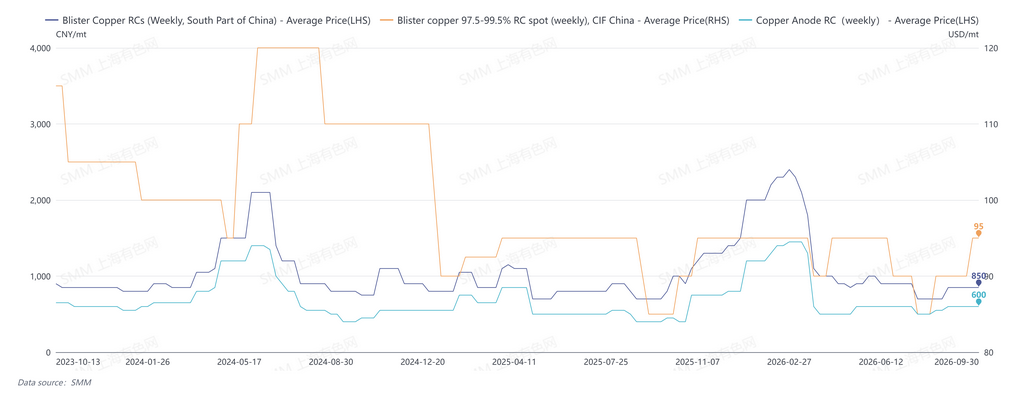
Vào tháng 9 năm 2026, các chính sách kiểm soát hóa đơn của Trung Quốc không có dấu hiệu nới lỏng đáng kể, và sự phân hóa giữa phế liệu đồng có thuế và không thuế vẫn tiếp diễn, tiếp tục là hạn chế cốt lõi đối với nguồn cung đồng anode từ phế liệu. Về phía cầu, các nhà luyện kim đã dồn nhu cầu dự trữ hạ nguồn lên phía trước để chuẩn bị cho đợt bảo trì tập trung và kỳ nghỉ Quốc khánh, khiến nhu cầu thu mua trên thị trường duy trì ở mức cao. Theo giá SMM, phí gia công (RC) trung bình tháng của đồng thô tại miền Nam Trung Quốc được báo cáo ở mức 800-900 nhân dân tệ/tấn, và phí gia công tấm anode tại Trung Quốc ở mức 550-650 nhân dân tệ/tấn, cả hai đều duy trì ổn định ở mức thấp.
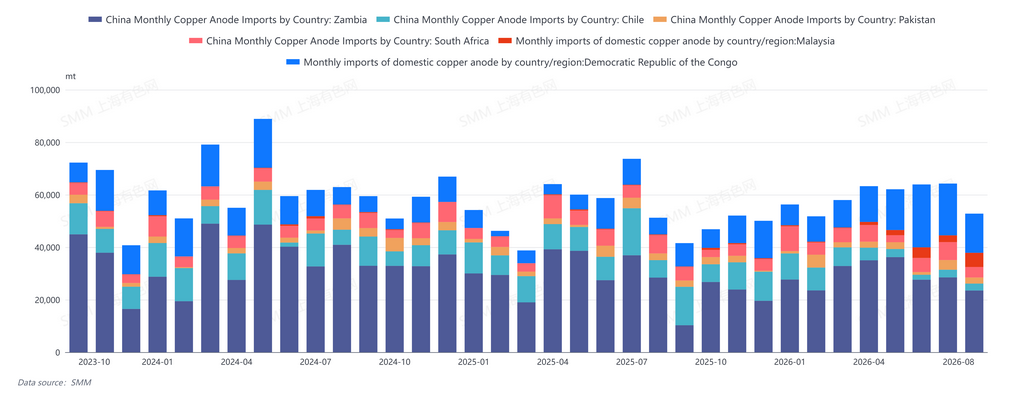
Dữ liệu hải quan cho thấy nhập khẩu đồng anode của Trung Quốc (mã HS: 74020000) trong tháng 8 năm 2026 đạt tổng cộng 64.500 tấn, giảm 15,80% so với tháng trước nhưng tăng 4,85% so với cùng kỳ năm ngoái. Nhập khẩu đồng anode lũy kế từ tháng 1 đến tháng 8 đạt 546.000 tấn, tăng 4,07% so với cùng kỳ năm ngoái. Đối với thỏi đồng, Trung Quốc đã nhập khẩu 40.000 tấn thỏi đồng (thỏi đồng đỏ/đồng tinh luyện, mã HS: 74031900) trong tháng 8 năm 2026, tăng 16% so với tháng trước nhưng giảm 7% so với cùng kỳ năm ngoái. Nhập khẩu lũy kế từ tháng 1 đến tháng 8 đạt tổng cộng 344.600 tấn, tăng 12% so với cùng kỳ năm ngoái.
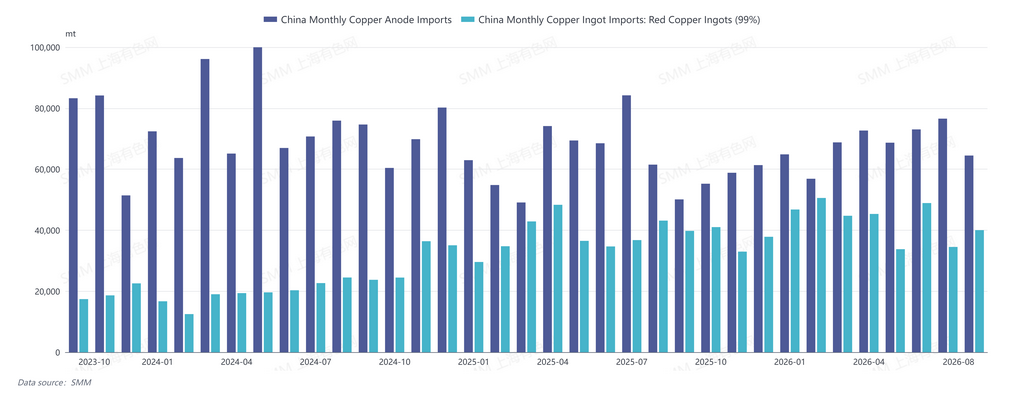
Theo quốc gia, lượng hàng cập cảng từ các nhà sản xuất lớn ở châu Phi giảm cả so với cùng kỳ năm ngoái và so với tháng trước, trong khi Malaysia đạt mức tăng đáng chú ý nhờ việc tăng công suất sử dụng phế liệu mới bổ sung tại địa phương. Sự thu hẹp nguồn cung châu Phi trong tháng 8 chủ yếu do các yếu tố sau: thứ nhất, tháng 8 là giai đoạn cuối của mùa mưa ở châu Phi, cộng thêm các nhà cung cấp đồng anode Zambia bước vào bảo trì, đồng thời hạn chế năng lực hậu cần và năng lực luyện kim; thứ hai, cấu trúc bù hoãn bán (backwardation) của đồng LME dao động liên tục trong tháng 8, cùng với biên lợi nhuận nhập khẩu đảo ngược, làm suy yếu nhu cầu nhập khẩu của các thương nhân và giảm nhập khẩu đơn hàng giao ngay. Đáng chú ý, vị thế của Đông Nam Á như một trung tâm trung chuyển và chế biến đồng thứ cấp dự kiến sẽ được củng cố hơn nữa, và tác động biên của khu vực này đối với nguồn cung nguyên liệu tái chế của Trung Quốc cần được theo dõi dài hạn.
SMM dự kiến sự mất cân bằng cung cầu trên thị trường đồng thô sẽ khó được giải quyết trong tháng 10 năm 2026, với dư địa tăng phí gia công hạn chế.
Về phía cung, môi trường quản lý hóa đơn dự kiến vẫn nghiêm ngặt trong tháng 10, với vấn đề hóa đơn vẫn là trở ngại lớn nhất đối với nguồn cung đồng anode từ phế liệu. Một số nhà cung cấp đồng anode sẽ đưa công suất tinh luyện vào hoạt động, làm giảm nhẹ nguồn cung đồng anode từ quặng. Chi phí vận tải cho hậu cần châu Phi vẫn ở mức cao, cấu trúc kỳ hạn-giao ngay từ tháng 8 đến tháng 9 không thuận lợi, và biên lợi nhuận nhập khẩu bị đảo ngược đáng kể. Kết hợp với việc bảo trì đang diễn ra tại các nhà máy luyện kim cung cấp ở Zambia, nhập khẩu đồng anode dự kiến sẽ bị kìm hãm trong quý 3-quý 4, với dư địa cải thiện so với tháng trước hạn chế.
Về phía cầu, phí gia công (TC) quặng đồng cô đặc giao ngay tiếp tục chạm mức thấp mới, giá axit sulfuric giảm trở lại, và thua lỗ của các nhà luyện kim mở rộng. Nhiều nhà luyện kim sẽ tiến hành bảo trì tập trung từ tháng 10 đến tháng 11, khiến nhu cầu dự trữ tấm anode duy trì ở mức cao.
Nhìn chung, tình trạng thắt chặt trên thị trường đồng thô khó có thể giảm bớt đáng kể, và phí gia công dự kiến sẽ duy trì ở mức thấp trong phạm vi hiện tại.