I. Vận hành thị trường điện giao ngay
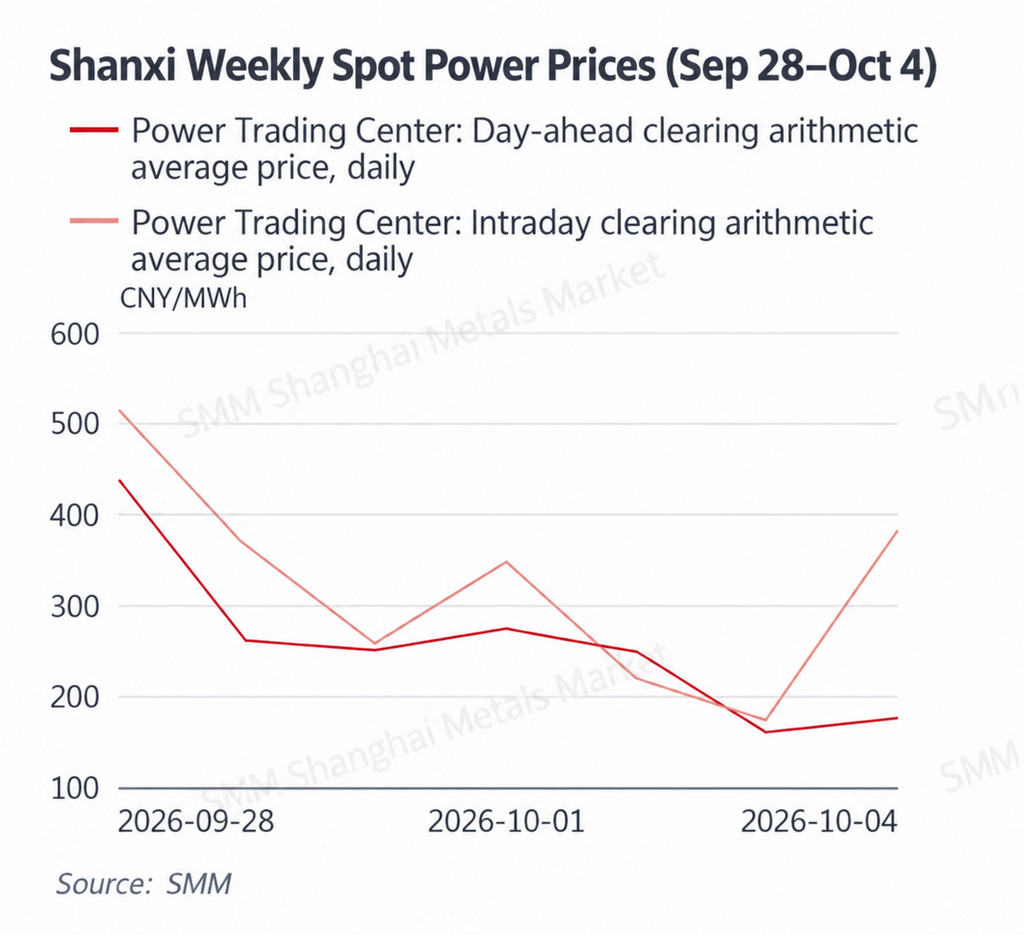
Tổng quan tuần: Từ ngày 28/9 đến 4/10, điều kiện thời tiết trên toàn Trung Quốc thể hiện sự phân hóa rõ rệt giữa Bắc và Nam. Nam Trung Quốc tiếp tục chịu ảnh hưởng của áp cao cận nhiệt đới trong các ngày 29–30/9, với nhiệt độ tối đa tại một số khu vực Quảng Đông vẫn khoảng 35°C. Từ ngày 1/10 trở đi, không khí lạnh dịch chuyển xuống phía Nam, khiến nhiệt độ tại Sơn Đông và các khu vực phía Bắc khác giảm đáng kể. Đồng thời, mưa lớn ảnh hưởng đến một số khu vực miền Tây Trung Quốc và vùng Hoàng–Hoài. Kỳ nghỉ Quốc khánh làm giảm nhu cầu điện thương mại và công nghiệp, trong khi nhu cầu làm mát tại miền Bắc Trung Quốc tiếp tục suy yếu. Do đó, trung tâm giá giao ngay suy yếu tại hầu hết các thị trường được theo dõi. Giá trung bình thời gian thực của Sơn Đông trong giai đoạn 28/9–3/10 giảm xuống khoảng 359,17 NDT/MWh, giảm khoảng 16,6% so với tuần trước. Giá trung bình ngày tới của Quảng Đông tăng lên 563,29 NDT/MWh, trong khi giá trung bình thời gian thực giảm xuống 542,74 NDT/MWh. Giá trung bình thời gian thực phía phát điện của Nội Mông giảm xuống 256,85 NDT/MWh. Giá trung bình ngày tới và trong ngày của Sơn Tây lần lượt giảm xuống 259,45 NDT/MWh và 324,27 NDT/MWh, trong khi giá trung bình ngày tới và thời gian thực của Thiểm Tây lần lượt ở mức 308,86 NDT/MWh và 312,54 NDT/MWh.
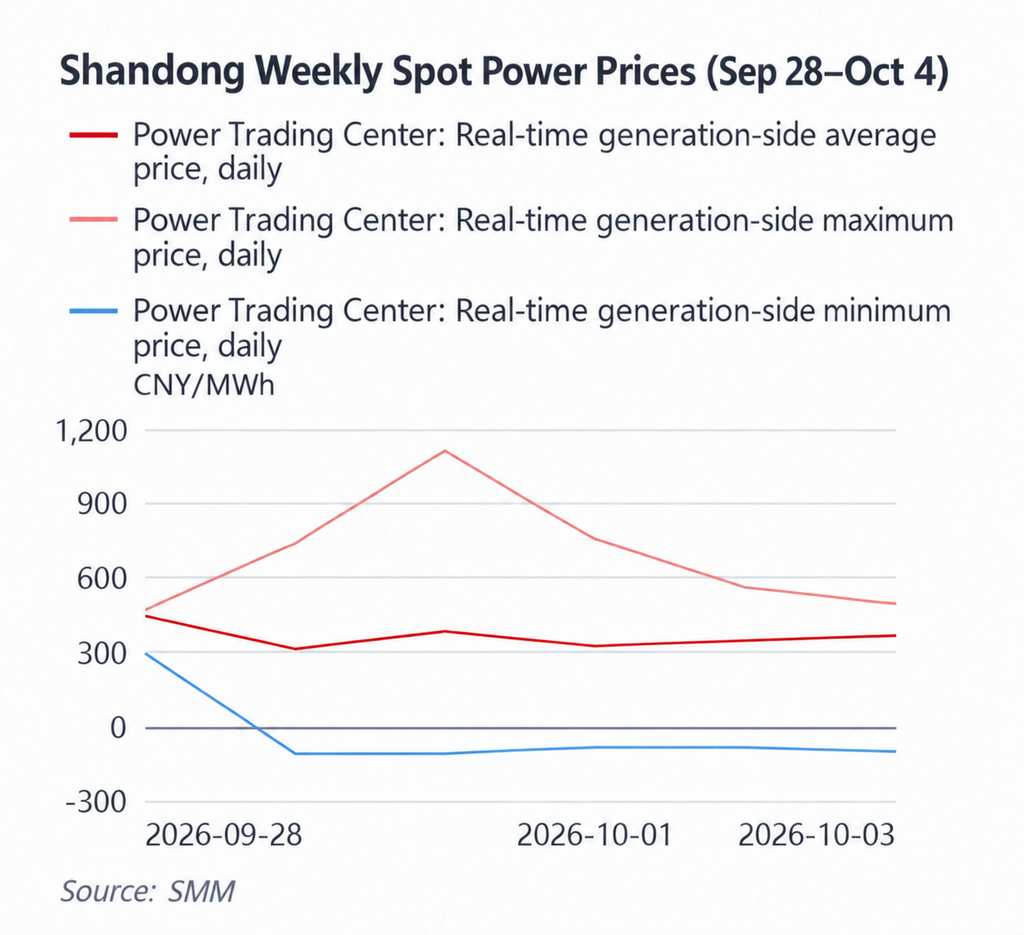
Trung tâm giá theo tuần của Sơn Đông giảm rõ rệt, với các ngày giá âm liên tiếp và biên độ giữa mức cao và thấp trong ngày tiếp tục nới rộng. Giá trung bình thời gian thực phía phát điện của Sơn Đông đạt 441,35 NDT/MWh vào ngày 28/9 trước khi giảm xuống 308,58 NDT/MWh vào ngày 29/9. Từ ngày 30/9 đến 3/10, giá trung bình ngày chủ yếu dao động trong khoảng 322–377 NDT/MWh. Dựa trên dữ liệu hiện có đến ngày 3/10, giá trung bình tuần khoảng 359,17 NDT/MWh, giảm khoảng 16,6% so với mức 430,49 NDT/MWh của tuần trước. Đáng chú ý hơn, giá tối thiểu theo ngày giảm xuống -100 NDT/MWh vào cả ngày 29 và 30/9, duy trì ở -80 NDT/MWh vào ngày 1 và 2/10, và vẫn ở -95 NDT/MWh vào ngày 3/10. Đồng thời, giá tối đa theo ngày vẫn ở mức cao, đạt 735 NDT/MWh vào ngày 29/9 và 1.105,62 NDT/MWh vào ngày 30/9. Kỳ nghỉ Quốc khánh làm giảm nhu cầu công nghiệp và thương mại, trong khi thời tiết lạnh hơn tiếp tục làm suy yếu phụ tải làm mát. Trong các giai đoạn phát điện năng lượng tái tạo tập trung, các điều kiện này làm tăng khả năng dư cung tạm thờiNgược lại, khi sản lượng năng lượng tái tạo giảm trong giờ cao điểm, nhiệt điện phải tăng nhanh, đẩy giá biên tăng mạnh. Do đó, Sơn Đông không chỉ cho thấy điều kiện cung-cầu tổng thể yếu hơn, mà còn thể hiện rõ mô hình đáy thấp hơn và đỉnh vẫn cao.
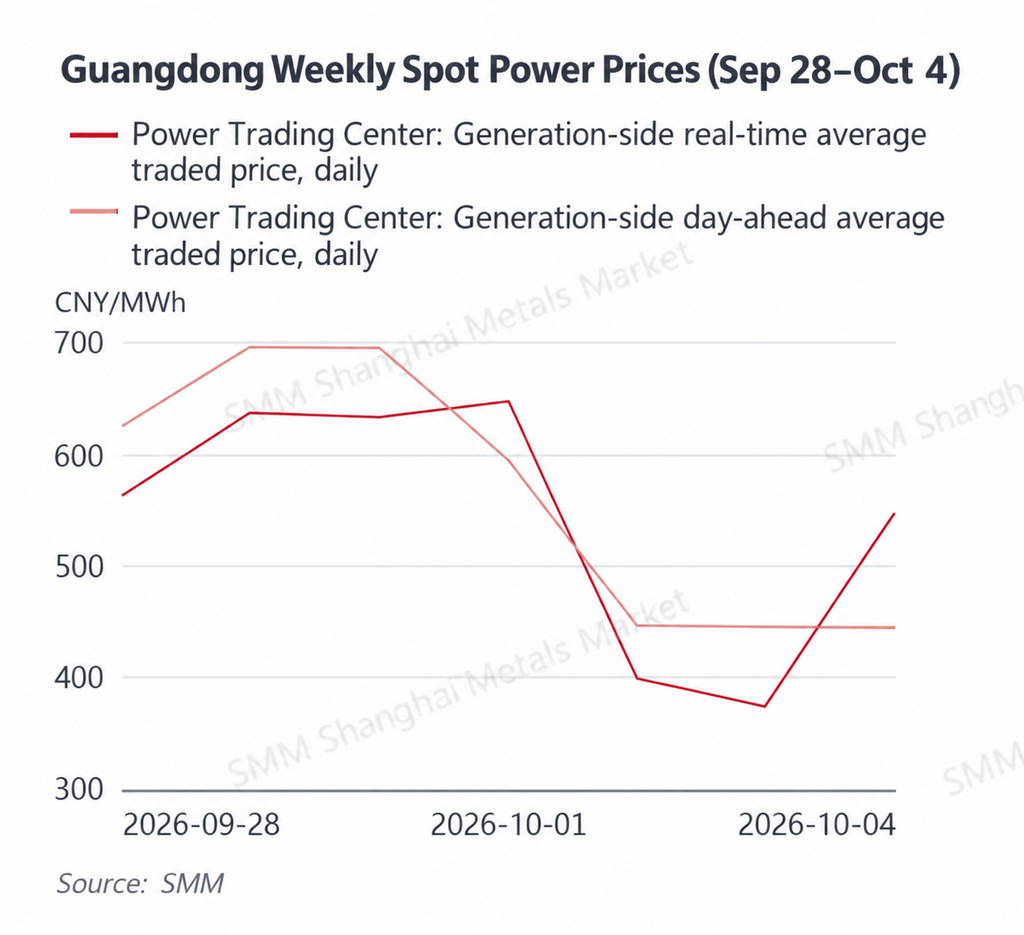
Quảng Đông cho thấy sự phân hóa rõ rệt giữa giá ngày tới và giá thời gian thực, với nắng nóng đầu tuần hỗ trợ trước khi giá thời gian thực suy yếu trong kỳ nghỉ. Giá trung bình ngày tới trong tuần của Quảng Đông đạt khoảng 563,29 NDT/MWh, tăng khoảng 10,5% so với tuần trước, trong khi giá trung bình thời gian thực giảm xuống khoảng 542,74 NDT/MWh, giảm khoảng 6,0%. Trong các ngày 28–30 tháng 9, Quảng Đông vẫn chịu nắng nóng cuối hè, với giá ngày tới duy trì ở mức 624–696 NDT/MWh và giá thời gian thực ở mức 563–637 NDT/MWh. Giá thời gian thực vẫn ở mức cao 646,98 NDT/MWh vào ngày 1 tháng 10, nhưng sau đó giảm mạnh xuống 399,36 NDT/MWh và 372,57 NDT/MWh vào ngày 2 và 3 tháng 10 khi dông bão gia tăng, nhiệt độ giảm từ khoảng 35°C xuống còn 30°C và nhu cầu trong kỳ nghỉ suy yếu. Giá thời gian thực phục hồi lên 547,81 NDT/MWh vào ngày 4 tháng 10, cho thấy biến động ngắn hạn vẫn tiếp diễn. Việc giá trung bình ngày tới trong tuần vượt giá trung bình thời gian thực cho thấy kỳ vọng về nắng nóng và nhu cầu tương đối mạnh trong quá trình lập kế hoạch, trong khi phụ tải thực tế trong kỳ nghỉ lại yếu hơn. Giá LNG miền Đông Quảng Đông vẫn ở mức cao, tiếp tục hỗ trợ chi phí phát điện khí, nhưng tuần này chi phí nhiên liệu chủ yếu hạn chế đà giảm thay vì quyết định xu hướng giá giao ngay.
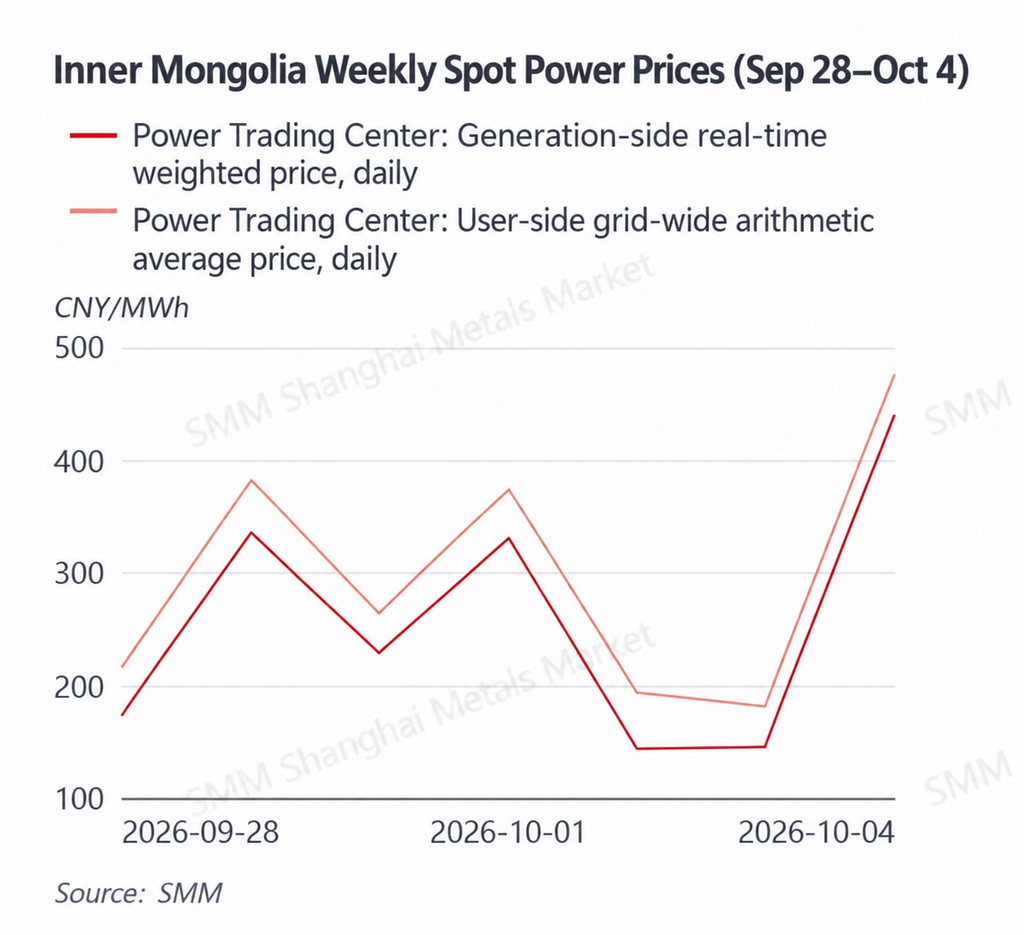
Trung tâm giá của Nội Mông giảm mạnh, với sản lượng năng lượng tái tạo tiếp tục chi phối giá ngắn hạn trong bối cảnh nhu cầu kỳ nghỉ yếu hơn. Giá bình quân gia quyền thời gian thực phía phát điện của Nội Mông giảm xuống khoảng 256,85 NDT/MWh, giảm khoảng 34,0% so với mức 389,03 NDT/MWh của tuần trước. Giá trung bình số học phía người dùng toàn hệ thống giảm xuống khoảng 297,95 NDT/MWh, giảm khoảng 29,9%. Giá phía phát điện chỉ ở mức 173,55 NDT/MWh vào ngày 28 tháng 9 và giảm tiếp xuống 144,90 NDT/MWh và 146,64 NDT/MWh vào ngày 2 và 3 tháng 10, trước khi phục hồi mạnh lên 439,56 NDT/MWh vào ngày 4 tháng 10. Trong kỳ nghỉ lễ, nhu cầu điện yếu hơn đã làm tăng tác động giảm giá của sản lượng điện gió và mặt trời cao lên giá biên. Khi sản lượng năng lượng tái tạo suy yếu và các tổ máy nhiệt điện được yêu cầu tăng sản lượng, giá có thể phục hồi nhanh chóng. Do đó, chi phí than tăng cao đóng vai trò như một yếu tố khuếch đại khi các tổ máy nhiệt điện than trở thành nguồn biên, thay vì là yếu tố quyết định chính đến xu hướng giá chung trong tuần.
Giá trung bình ngày tới và trong ngày của Sơn Tây đều giảm mạnh do nhu cầu yếu trong kỳ nghỉ lễ lấn át yếu tố hỗ trợ từ chi phí than cao. Giá trung bình số học ngày tới theo tuần của Sơn Tây giảm xuống còn khoảng 259,45 NDT/MWh, giảm khoảng 31,7% so với tuần trước, trong khi giá trung bình trong ngày giảm xuống còn khoảng 324,27 NDT/MWh, giảm khoảng 28,4%. Giá trong ngày vẫn ở mức cao 513,65 NDT/MWh vào ngày 28 tháng 9, nhưng sau đó có xu hướng giảm, đạt 221,57 NDT/MWh vào ngày 2 tháng 10 và 174,39 NDT/MWh vào ngày 3 tháng 10. Giá ngày tới thậm chí còn giảm sâu hơn xuống 161,81 NDT/MWh và 176,69 NDT/MWh vào ngày 3 và 4 tháng 10. Kỳ nghỉ Quốc khánh làm giảm phụ tải công nghiệp, trong khi thời tiết lạnh hơn ở miền Bắc Trung Quốc càng làm suy yếu nhu cầu điện. Mặc dù giá than cao tiếp tục hỗ trợ chi phí biên của nhiệt điện, tác động của nhu cầu yếu rõ rệt hơn. Vào ngày 4 tháng 10, giá trung bình trong ngày phục hồi lên 383,83 NDT/MWh trong khi giá trung bình ngày tới vẫn chỉ ở mức 176,69 NDT/MWh, một lần nữa cho thấy giá trong ngày có thể chênh lệch nhanh chóng so với kỳ vọng ngày tới khi sản lượng năng lượng tái tạo thực tế, phụ tải hoặc điều kiện xuất khẩu thay đổi.
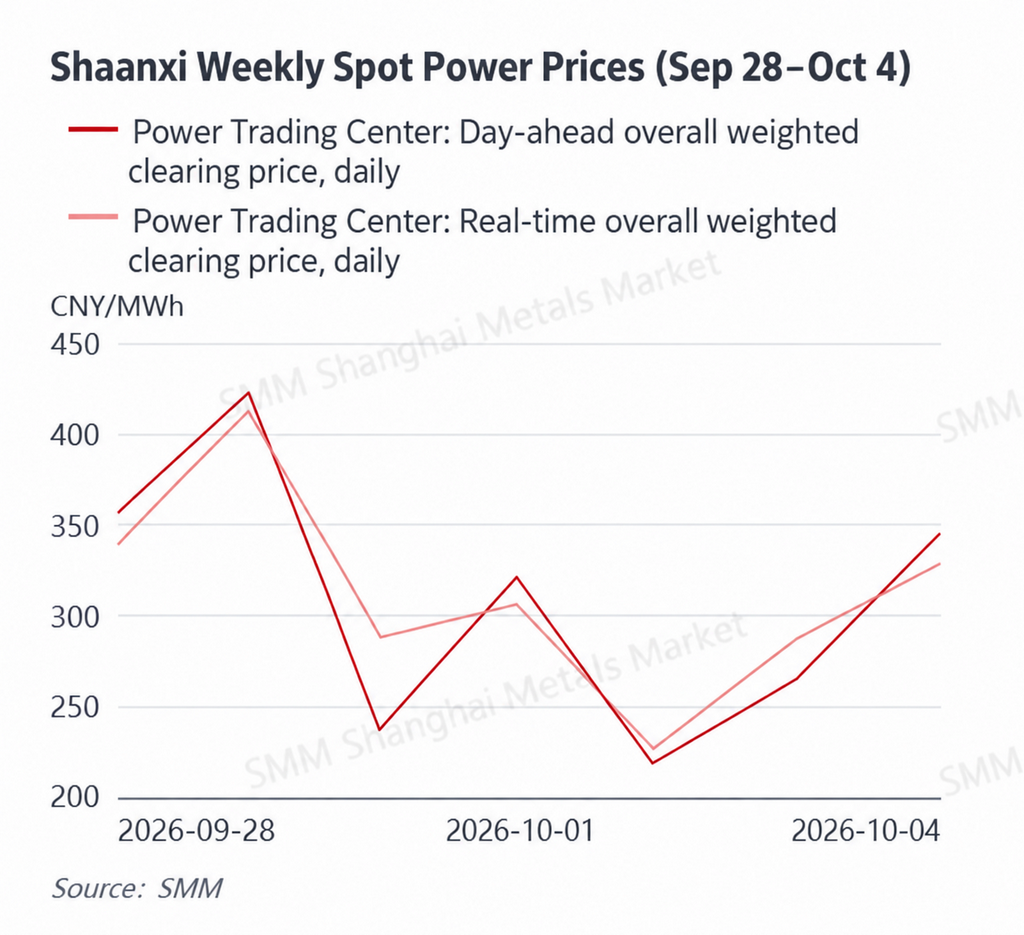
Thiểm Tây chỉ suy yếu nhẹ, với giá ngày tới và giá thời gian thực vẫn tương đối gần nhau và điều kiện hệ thống tương đối cân bằng. Giá trung bình gia quyền ngày tới theo tuần của Thiểm Tây giảm xuống còn khoảng 308,86 NDT/MWh, giảm khoảng 6,0% so với tuần trước, trong khi giá trung bình gia quyền thời gian thực giảm xuống còn khoảng 312,54 NDT/MWh, giảm khoảng 2,3%. Giá ngày tới và giá thời gian thực đều tăng vào ngày 29 tháng 9, lần lượt đạt 423,85 NDT/MWh và 413,19 NDT/MWh, trước khi giảm trở lại. Giá thời gian thực chạm đáy ở mức 227,48 NDT/MWh vào ngày 2 tháng 10 rồi dần phục hồi, trong khi giá trung bình ngày tới và thời gian thực ngày 4 tháng 10 tăng lên 343,60 NDT/MWh và 327,15 NDT/MWh. Sự sụt giảm của Thiểm Tây nhỏ hơn đáng kể so với Nội Mông và Sơn Tây, cho thấy dù nhu cầu nghỉ lễ gây áp lực giảm nhất định, song sản lượng năng lượng tái tạo, giao dịch liên tỉnh và chi phí biên nhiệt điện than đã cùng hạn chế đà giảm thêm.
Nhìn chung, ngoại trừ thị trường ngày tới của Quảng Đông, trung tâm giá suy yếu trên các thị trường giao ngay được giám sát chính trong tuần này, với kỳ nghỉ Quốc khánh là yếu tố kéo giảm nhu cầu chung. Thời tiết lạnh hơn tiếp tục làm giảm nhu cầu làm mát ở miền Bắc Trung Quốc, dẫn đến mức giảm đặc biệt lớn tại Nội Mông và Sơn Tây. Trong khi đó, Sơn Đông ghi nhận giá âm lặp lại cùng với giá giờ cao điểm ở mức cao, nhấn mạnh sự mất cân đối trong ngày ngày càng tăng giữa sản lượng năng lượng tái tạo và phụ tải. Quảng Đông vẫn được hỗ trợ bởi nhiệt độ cao trong nửa đầu tuần, nhưng giá thời gian thực giảm nhanh khi mưa, thời tiết mát hơn và hiệu ứng nghỉ lễ làm giảm nhu cầu. Về phía nhiên liệu, giá than duy trì ở mức cao và tiếp tục hỗ trợ chi phí biên của nhiệt điện. Giá LNG nhập khẩu SMM Trung Quốc nhìn chung giảm, trong khi giá LNG đông Quảng Đông tăng, tạo ra sự phân kỳ tạm thời giữa giá khí nhập khẩu và khí nội địa. Sau kỳ nghỉ, các biến số chính sẽ là tốc độ phục hồi nhu cầu công nghiệp, thay đổi nhiệt độ ở miền Bắc Trung Quốc và sản lượng điện gió, điện mặt trời thực tế.
Năng lượng sơ cấp
28 tháng 9–4 tháng 10
Than nhiệt: Giá cảng duy trì ở mức cao, trong khi nhu cầu nghỉ lễ suy yếu và hạn chế nguồn cung cùng kỳ vọng tích trữ mùa đông hạn chế đà giảm.
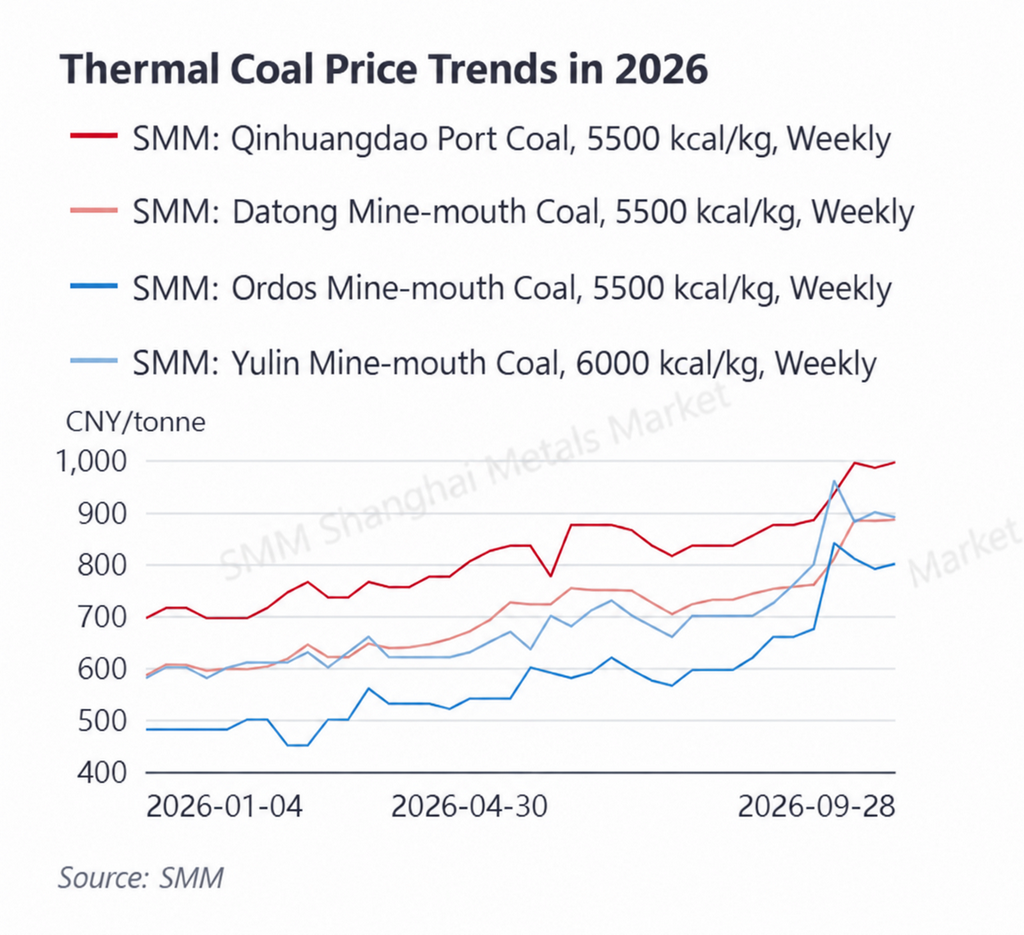
Tính đến ngày 28 tháng 9, than 5.500 kcal tại cảng Tần Hoàng Đảo SMM ở mức 995 NDT/tấn, tăng từ 985 NDT/tấn vào ngày 18 tháng 9. Trong cùng kỳ, than 5.500 kcal tại mỏ Đại Đồng ở mức 885 NDT/tấn, than 5.500 kcal tại mỏ Ordos ở mức 800 NDT/tấn và than 6.000 kcal tại mỏ Du Lâm ở mức 890 NDT/tấn. Nhìn chung, giá cảng duy trì ở mức cao, trong khi thị trường mỏ có sự phân hóa nhất định, cho thấy sự chuyển dịch từ đà tăng nhanh trước đó sang giai đoạn củng cố ở mức cao.
Nguồn cung: Giám sát an toàn vẫn được duy trì tại các vùng sản xuất than chính, trong khi lịch trình sản xuất và khởi động lại tại một số mỏ tiếp tục thận trọng, hạn chế tăng trưởng nguồn cung ngắn hạn. Trong kỳ nghỉ Quốc khánh, hoạt động khai thác, vận chuyển và thị trường giao ngay cũng bị ảnh hưởng ở mức độ nhất định. Trong khi đó, hiệu quả kinh tế của việc vận chuyển từ khu vực sản xuất đến các cảng phía Bắc được cải thiện so với các giai đoạn trước, giúp lượng than vào cảng phục hồi. Tuy nhiên, tồn kho cảng vẫn ở mức tương đối thấp, trong khi thương nhân hạn chế sẵn sàng giảm giá mạnh, làm giảm khả năng giá giảm nhanh.
Nhu cầu: Kỳ nghỉ Quốc khánh tạm thời làm suy yếu phụ tải công nghiệp và một phần nhu cầu than phi điện. Nhiệt độ giảm ở miền Bắc Trung Quốc cũng tiếp tục làm giảm lượng than đốt cho nhiệt điện, trong khi các nhà máy điện tiếp tục dựa chủ yếu vào giao hàng theo hợp đồng dài hạn và mua giao ngay thiết yếu. Tuy nhiên, mùa sưởi ấm miền Bắc đang đến gần và kỳ vọng tích trữ cho mùa đông đang dần trở thành yếu tố hỗ trợ. Do đó, thị trường thể hiện rõ mô hình nhu cầu hiện tại yếu hơn nhưng kỳ vọng tích trữ mùa đông trong tương lai mạnh hơn.
Tồn kho: Tồn kho cảng phía Bắc vẫn tương đối thấp, trong khi tồn kho nhà máy điện vẫn tạo ra bộ đệm hợp lý. Do đó, thị trường tiếp tục thể hiện cấu trúc trong đó nguồn cảng tương đối khan hiếm nhưng người dùng cuối chưa chịu áp lực mua sắm ngay lập tức. Giá than nhiệt dự kiến duy trì ở mức cao và dao động trong biên độ hẹp trong ngắn hạn: nhu cầu mùa thấp điểm yếu hơn hạn chế đà tăng, trong khi phục hồi nguồn cung chậm và kỳ vọng tích trữ mùa đông hạn chế đà giảm.
LNG: Giá nhập khẩu tiếp tục giảm từ mức cao, trong khi giá đông Quảng Đông tăng, tạo ra sự phân kỳ ngắn hạn giữa thị trường nội địa và quốc tế.
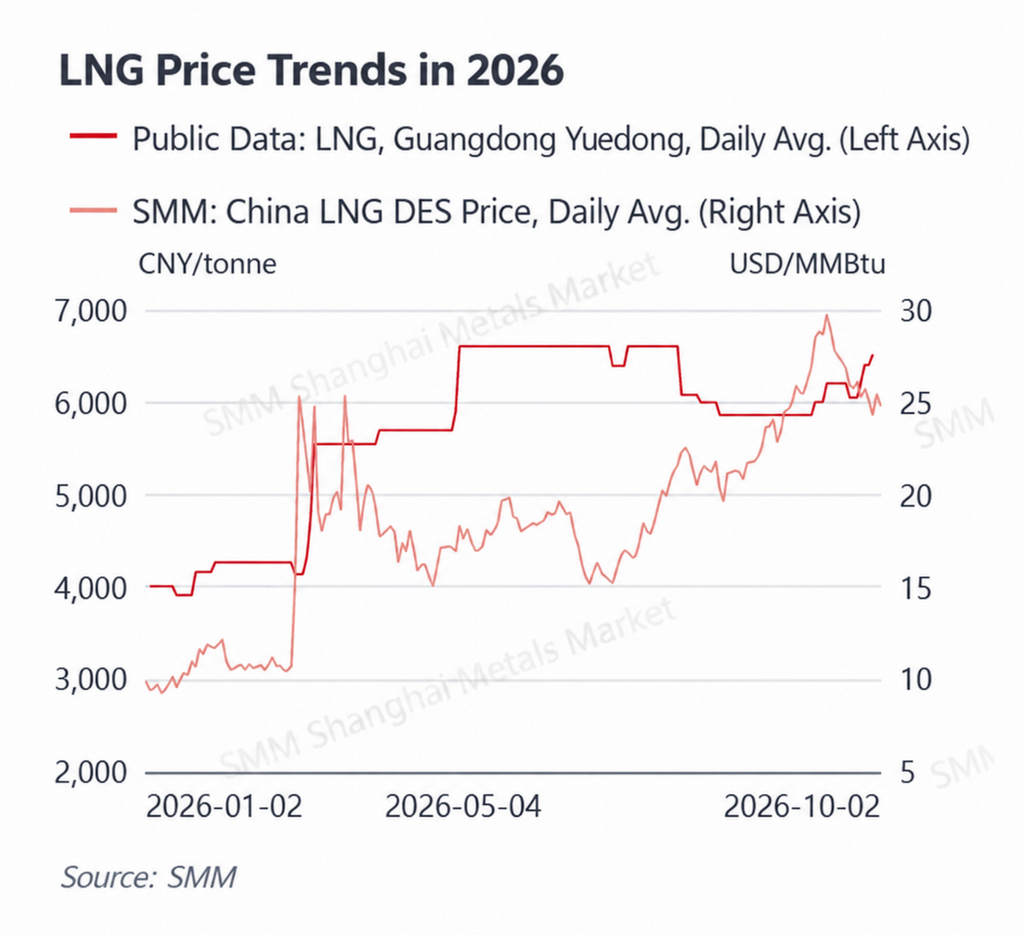
Giá LNG nhập khẩu SMM Trung Quốc duy trì biến động nhưng nhìn chung giảm trong tuần. Giá ở mức 25,74 USD/MMBtu vào ngày 28 tháng 9, giảm xuống 25,07 USD/MMBtu vào ngày 29 tháng 9 và 24,29 USD/MMBtu vào ngày 30 tháng 9, tăng tạm thời lên 25,49 USD/MMBtu vào ngày 1 tháng 10, sau đó giảm trở lại còn 24,75 USD/MMBtu vào ngày 2 tháng 10. Ngược lại, giá LNG đông Quảng Đông ở mức 6.405 NDT/tấn vào ngày 28–29 tháng 9 và tăng thêm lên 6.515 NDT/tấn vào ngày 30 tháng 9, nghĩa là giá ven biển nội địa không ngay lập tức theo đà giảm của chi phí LNG nhập khẩu. Markdown đã dán (1)
Nguồn cung: Chi phí khí nguyên liệu nội địa duy trì ở mức cao, trong khi những thay đổi liên quan đến nghỉ lễ trong sản xuất LNG, hậu cần và phân bổ nguồn lực làm chậm quá trình điều chỉnh giảm của giá nội địa so với chi phí nhập khẩu. Tác động của đợt tăng giá giao ngay quốc tế trước đó cũng chưa được thị trường nội địa hấp thụ hoàn toàn, khiến một số nhà cung cấp có sức kháng cự tương đối mạnh đối với việc giảm giá. Điều này dẫn đến sự phân kỳ tạm thời giữa giá LNG nhập khẩu giảm và giá giao ngay đông Quảng Đông tăng.
Nhu cầu: Tiêu thụ khí công nghiệp suy yếu trong kỳ nghỉ Quốc khánh, trong khi miền Bắc Trung Quốc chưa hoàn toàn bước vào mùa sưởi ấm, khiến nhu cầu ngắn hạn tổng thể tương đối yếu. Tuy nhiên, Quảng Đông duy trì khoảng 35°C trong nửa đầu tuần, duy trì một phần nhu cầu điện khí. Khi giông bão tăng và nhiệt độ giảm vào ngày 1–2 tháng 10, giá điện thời gian thực của Quảng Đông cũng suy yếu rõ rệt, cho thấy dù chi phí phát điện khí vẫn cao, điều kiện nhu cầu tiếp tục quyết định hướng ngắn hạn của thị trường điện.
Nhìn chung, thị trường LNG tuần này có đặc điểm là chi phí nhập khẩu giảm nhưng điều chỉnh giá nội địa chậm hơn. Khi nhiệt độ miền Bắc tiếp tục giảm, nhu cầu sưởi ấm sẽ dần tăng, nhưng tồn kho tương đối đầy đủ hạn chế khả năng xảy ra đợt tăng giá mạnh ngay lập tức. Đối với thị trường điện Quảng Đông, LNG đông Quảng Đông ở mức 6.515 NDT/tấn ngụ ý rằng sàn chi phí cho phát điện khí vẫn ở mức cao. Ngay cả khi nhu cầu điện suy yếu, chi phí điện khí có thể tiếp tục hạn chế đà giảm của giá giao ngay.
Tổng quan thời tiết
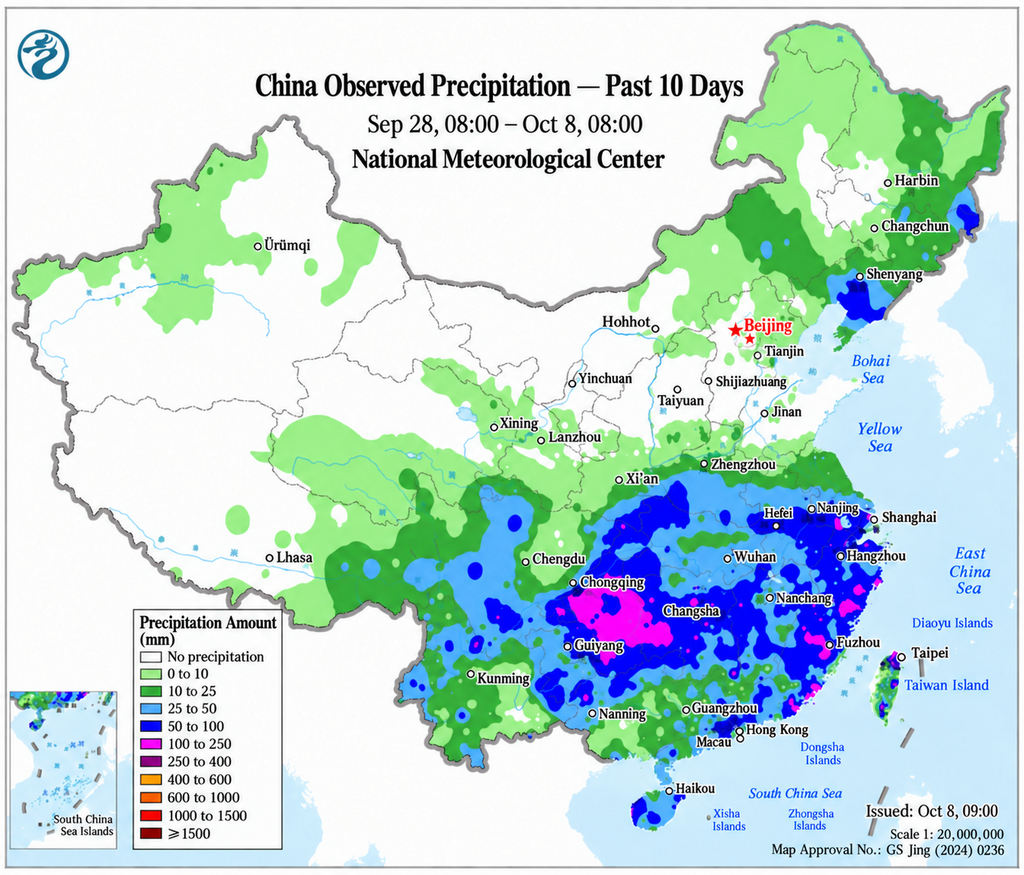
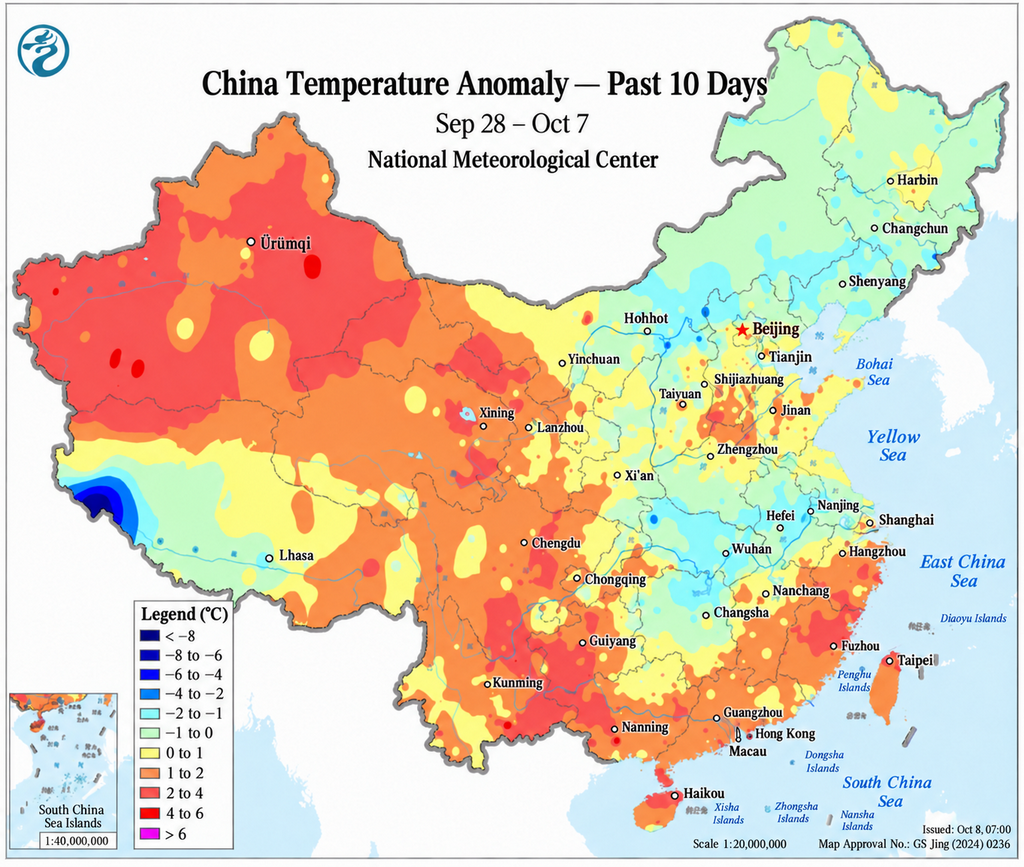
Trong giai đoạn 28 tháng 9–4 tháng 10, Trung Quốc chuyển tiếp từ cuối hè sang thu, với mô hình thời tiết rõ ràng “miền Bắc mát hơn, miền Nam ấm hơn”. Trong ngày 29–30 tháng 9, Hoa Nam vẫn chịu ảnh hưởng của áp cao cận nhiệt đới và nhiệt độ tối đa tại một số khu vực Quảng Đông vẫn khoảng 35°C, giữ nhu cầu làm mát tương đối ổn định trước kỳ nghỉ. Từ ngày 1 tháng 10 trở đi, không khí lạnh di chuyển xuống phía Nam và nhiệt độ giảm rõ rệt trên khắp Sơn Đông và miền Bắc Trung Quốc. Tại Sơn Đông, nhiệt độ cao ban ngày giảm từ khoảng 29°C vào cuối tháng 9 xuống còn khoảng 22–24°C, trong khi nhiệt độ tối thiểu tại một số khu vực giảm xuống gần 9°C vào ngày 4 tháng 10.
Lượng mưa cũng trở thành yếu tố đáng kể trong kỳ nghỉ. Từ ngày 1 đến 3 tháng 10, mưa tương đối lớn ảnh hưởng đến miền Tây Trung Quốc và khu vực Hoàng-Hoài, bao gồm một phần phía Nam và trung tâm Sơn Đông và Hà Nam. Quảng Đông chuyển từ thời tiết nóng sang giông bão thường xuyên hơn vào ngày 1–2 tháng 10, với nhiệt độ tối đa giảm xuống gần 30°C, trước khi điều kiện chuyển sang chủ yếu nhiều mây vào ngày 3–4 tháng 10. Sự kết hợp giữa làm mát, mưa và nhu cầu yếu liên quan đến nghỉ lễ góp phần làm giảm tiêu thụ điện tại một số tỉnh và tạo bối cảnh quan trọng cho giá giao ngay yếu hơn trong tuần này.
Khi tháng 10 tiến triển, miền Bắc Trung Quốc đang bước vào giai đoạn nhu cầu thấp điểm mùa thu điển hình hơn, với nhu cầu làm mát tiếp tục giảm trong khi nhu cầu sưởi ấm diện rộng chưa bắt đầu. Do đó, độ nhạy trực tiếp của giá điện giao ngay với nhiệt độ có thể suy yếu, trong khi sản lượng năng lượng tái tạo, mây che phủ, điều kiện gió và sai lệch dự báo ngày tới có khả năng đóng vai trò lớn hơn trong biến động thị trường ngắn hạn.
II. Các diễn biến chính tại thị trường điện Trung Quốc
Ngày 28 tháng 9, Bộ Công nghiệp và Công nghệ thông tin, Ủy ban Cải cách và Phát triển Quốc gia, Bộ Giao thông Vận tải, Bộ Thương mại, Tổng cục Quản lý Giám sát Thị trường Nhà nước, Cục Năng lượng Quốc gia và Cục Đường sắt Quốc gia đã cùng ban hành Kế hoạch 5 năm lần thứ 15 về phát triển ngành pin kiểu mới (Kế hoạch liên ngành MIIT [2026] số 220). Kế hoạch đề xuất xây dựng hệ thống sản phẩm pin mới do pin lithium-ion dẫn đầu và được bổ sung bởi các công nghệ bao gồm pin natri-ion và pin dòng chảy, đồng thời thúc đẩy triển khai rộng rãi hơn trong lưu trữ năng lượng kiểu mới. Khi công nghệ lưu trữ tiếp tục cải thiện về an toàn, thời lượng và chi phí, nguồn cung kỹ thuật của các nguồn linh hoạt sẵn có cho thị trường điện dự kiến sẽ mở rộng hơn nữa, cung cấp thêm tính linh hoạt cho thị trường giao ngay và dịch vụ phụ trợ.
Ngày 28 tháng 9, Sở Công nghiệp và Công nghệ thông tin tỉnh Liêu Ninh, cùng với Ủy ban Cải cách và Phát triển tỉnh Liêu Ninh và Cục Quản lý Năng lượng Đông Bắc Trung Quốc, đã công bố Kế hoạch công tác giao dịch thị trường điện Liêu Ninh năm 2027 (Dự thảo lấy ý kiến). Dự thảo đề xuất rằng khối lượng điện hợp đồng năm giữa nhà máy điện và người tiêu dùng về nguyên tắc phải bao phủ không dưới 80% sản lượng và tiêu thụ thực tế, trong khi khối lượng hợp đồng trung và dài hạn về nguyên tắc phải bao phủ không dưới 90%. Thị trường giao ngay Liêu Ninh sẽ tiếp tục vận hành thanh toán liên tục vào năm 2027, trong khi thị trường bán lẻ sẽ áp dụng thời gian cân nhắc lên đến 168 giờ. Khung đề xuất tiếp tục tăng cường vai trò của hợp đồng trung và dài hạn trong việc phòng ngừa rủi ro thị trường giao ngay đồng thời tăng tính linh hoạt cho người dùng bán lẻ trong lựa chọn hợp đồng và quản lý rủi ro.
Ngày 30 tháng 9, Ủy ban Cải cách và Phát triển Quốc gia đã công bố Biện pháp phòng ngừa và kiểm soát rủi ro thị trường điện (Dự thảo lấy ý kiến công chúng). Các quy tắc đề xuất nhằm thiết lập khung quốc gia có hệ thống hơn để xác định, giám sát, cảnh báo và quản lý rủi ro thị trường điện, đồng thời làm rõ trách nhiệm của các tổ chức thị trường và người tham gia liên quan. Chúng cũng tăng cường giám sát giá bất thường, mất cân bằng cung cầu và các rủi ro vận hành thị trường khác. Khi phạm vi bao phủ và khối lượng giao dịch của thị trường giao ngay tiếp tục mở rộng, việc tiến tới khung kiểm soát rủi ro quốc gia thống nhất hơn sẽ giúp cải thiện sự ổn định của thị trường.
Ngày 30 tháng 9, Văn phòng Tổng cục Năng lượng Quốc gia đã công bố bản sửa đổi Quy định về quản lý vận hành kết nối lưới điện (Dự thảo lấy ý kiến). Bản sửa đổi cập nhật các quy tắc hiện hành để phản ánh tốt hơn sự phát triển của thị trường điện quốc gia thống nhất và hệ thống điện kiểu mới của Trung Quốc. Nó làm rõ thêm các yêu cầu về vận hành kết nối lưới, điều độ và an ninh hệ thống đồng thời điều chỉnh khung cho các nguồn lực và mô hình vận hành mới nổi như lưu trữ năng lượng kiểu mới, kết nối trực tiếp điện xanh và hệ thống tích hợp nguồn-lưới-phụ tải-lưu trữ. Các thay đổi đề xuất sẽ giúp làm rõ ranh giới vận hành cho nhiều người tham gia thị trường hơn sau khi kết nối lưới.
Nhìn chung, các diễn biến pháp lý tuần này chuyển dịch xa hơn từ việc chỉ mở rộng sự tham gia thị trường sang tăng cường kiểm soát rủi ro thị trường, tinh chỉnh quy tắc vận hành kết nối lưới và mở rộng cơ sở nguồn linh hoạt. Khi năng lượng tái tạo, lưu trữ năng lượng kiểu mới và những người tham gia thị trường mới nổi tăng tốc hội nhập vào thị trường điện, các nhà máy điện, nhà bán lẻ điện và nhà vận hành lưu trữ sẽ phải đối mặt với yêu cầu cao hơn về chiến lược đấu thầu, quản lý rủi ro và tham gia phối hợp trên nhiều phân khúc thị trường.