Ủy ban châu Âu ngày 5/10 công bố giá chứng chỉ CBAM quý III/2026 là 82,32 EUR/tấn CO₂ tương đương, tăng 7,04 EUR, tương đương 9,35%, so với mức 75,28 EUR của quý II. Đối với nhôm nhập khẩu thuộc diện CBAM, giá chứng chỉ cao hơn làm tăng chi phí carbon liên quan khi các thông số phát thải, điều chỉnh phân bổ miễn phí và các điều kiện khác không đổi.
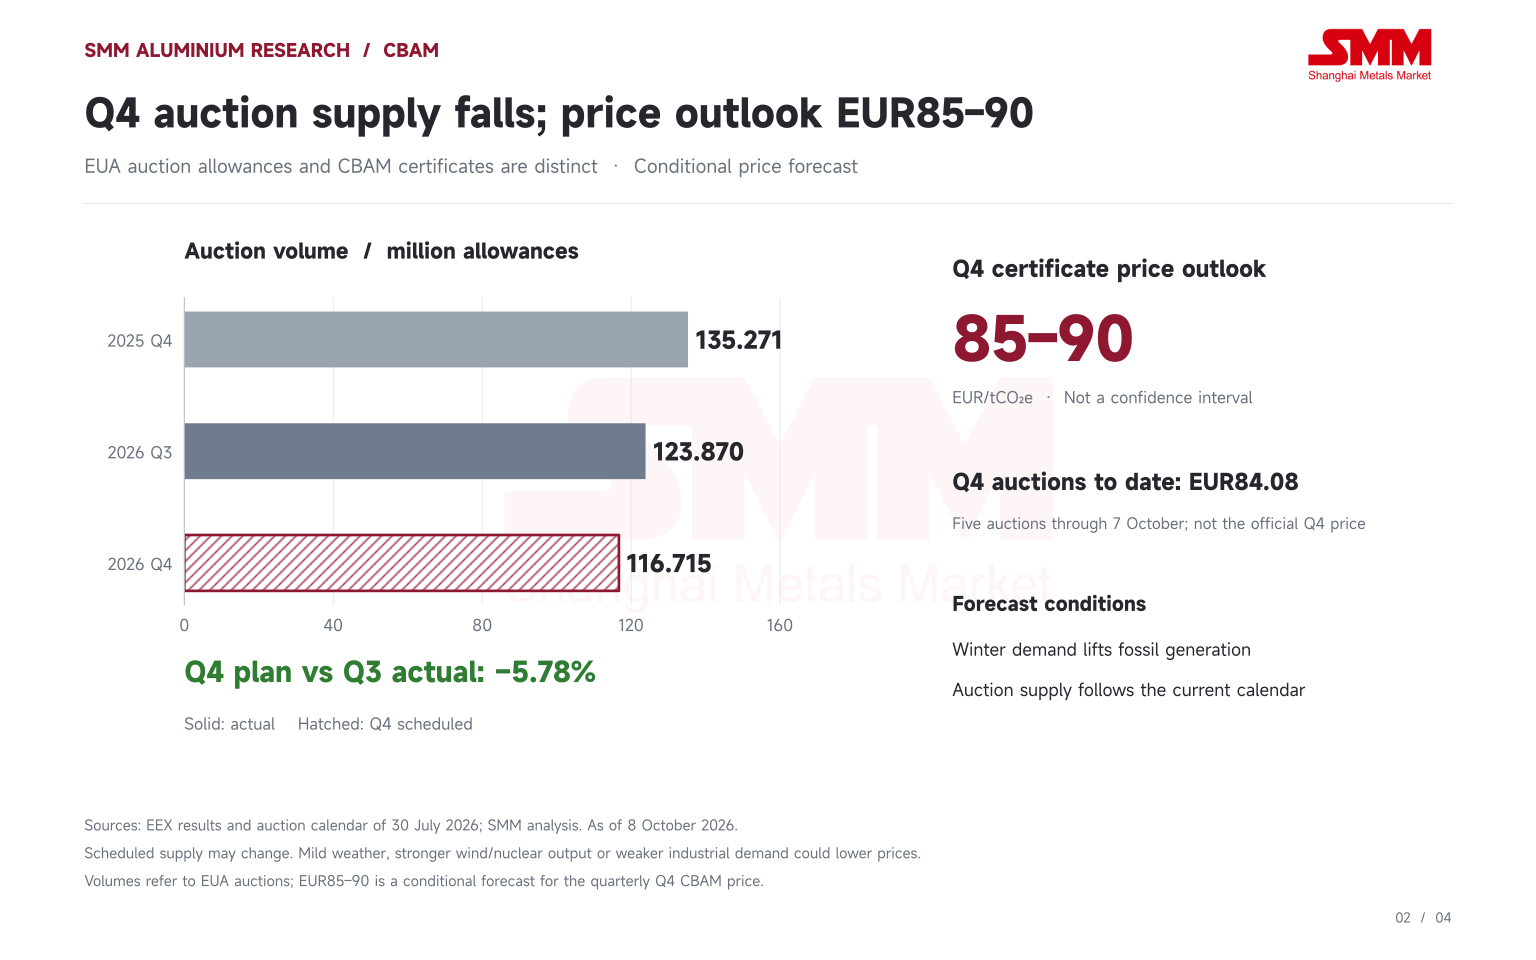
Xét lịch đấu giá hạn ngạch EU, kết quả đấu giá đầu quý IV và nhu cầu điện theo mùa tại châu Âu, SMM dự báo giá chứng chỉ CBAM quý IV có thể đạt 85–90 EUR/tấn CO₂e nếu nhu cầu mùa đông làm tăng sản lượng điện từ nhiên liệu hóa thạch và nguồn cung đấu giá theo đúng lịch hiện tại. Dự báo có điều kiện này cao hơn quý III từ 3,26–9,33%.
Theo phương pháp giá trị mặc định năm 2026 trong công cụ tính CBAM nhôm của SMM, chi phí quý III đối với nhôm thô chưa gia công xuất xứ Trung Quốc khoảng 157,44 EUR/tấn sản phẩm, trong khi ví dụ profile hợp kim nhôm rỗng là 322,15 EUR/tấn. Các mức này tăng lần lượt 13,46 EUR/tấn và 27,55 EUR/tấn so với quý II. Sản phẩm cần nhiều chứng chỉ ròng hơn trên mỗi tấn sẽ nhạy cảm hơn với cùng mức tăng giá chứng chỉ.
Nguồn cung đấu giá dự kiến tiếp tục giảm trong quý IV
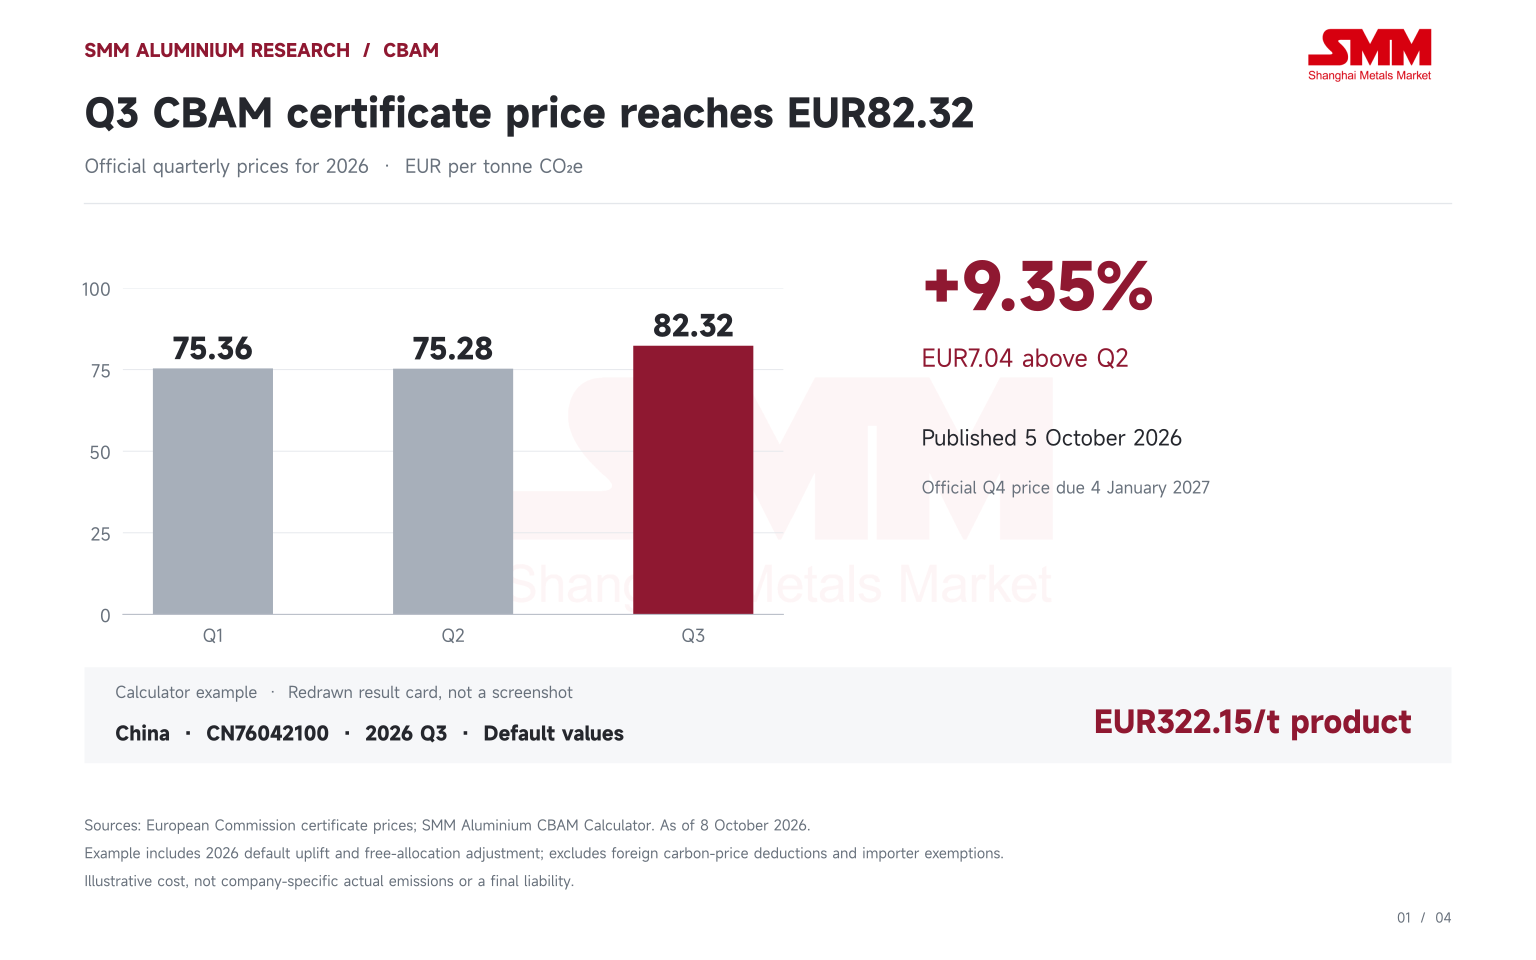
Giá chứng chỉ CBAM được công bố theo quý cho năm 2026 và tính từ bình quân gia quyền giá thanh toán bù trừ đấu giá hạn ngạch của Hệ thống giao dịch phát thải EU. Giá biến động từ 75,36 EUR quý I xuống 75,28 EUR quý II, trước khi tăng lên 82,32 EUR quý III. Giá chính thức quý IV dự kiến công bố ngày 4/1/2027.
Thay đổi nguồn cung liên quan đến hạn ngạch EU ETS, hay EUA, được bán đấu giá. Tổng hợp của SMM từ kết quả EEX cho thấy khối lượng đấu giá quý III/2026 là 123,870 triệu hạn ngạch, giảm 24,46% so với cùng kỳ năm trước. Tuy nhiên, con số này gần như không đổi so với quý II, chỉ giảm 1.500 hạn ngạch. Việc chấm dứt các phiên đấu giá bổ sung là diễn biến đáng chú ý trong quý III. Theo REPowerEU, hợp phần quốc gia thành viên MS-RRF đạt mục tiêu doanh thu 8 tỷ EUR vào ngày 22/6, và hợp phần Quỹ Đổi mới IF-RRF đạt mục tiêu 12 tỷ EUR vào ngày 13/7. Từ ngày 14/7, 571.000 hạn ngạch mỗi phiên đấu giá nền tảng chung của hợp phần sau đã bị loại bỏ, giảm khối lượng dự kiến mỗi phiên đấu giá từ 2.817.500 xuống còn 2.246.500 hạn ngạch cho đến hết tháng 8. Lịch mới nhất đưa ra nguồn cung quý 4 là 116,715 triệu hạn ngạch, thấp hơn 5,78% so với khối lượng thực tế quý 3 và thấp hơn 13,72% so với quý 4 năm 2025. Điều này tạo hỗ trợ từ phía nguồn cung. Tuy nhiên, các phiên đấu giá RRF bổ sung vốn đã dự kiến kết thúc vào tháng 8, nên việc chấm dứt này không nên được tính lại như một phần phân bổ quý 4 mới bị hủy. Quỹ Dự trữ Ổn định Thị trường, hay MSR, cũng đòi hỏi một mốc so sánh rõ ràng. Lịch cuối tháng 7 đã tính đến điều chỉnh MSR từ tháng 9 đến tháng 12, làm giảm khối lượng so với lịch tạm thời trước đó. Tuy nhiên, lượng thu hồi cho giai đoạn tháng 9 năm 2026 đến tháng 8 năm 2027 là 190,494 triệu hạn ngạch, thấp hơn 275,532 triệu của giai đoạn trước.
Nhu cầu mùa đông có thể hỗ trợ giá nhưng cơ cấu phát điện vẫn mang tính quyết định
Nhu cầu điện mùa đông cao hơn có thể làm tăng nhu cầu hạn ngạch của các nhà máy điện, tùy thuộc vào cách nguồn điện bổ sung được cung ứng. Thời tiết lạnh kết hợp với sản lượng gió thấp có thể làm tăng sự phụ thuộc vào phát điện hóa thạch và củng cố hỗ trợ cho giá carbon. Sản lượng gió hoặc hạt nhân mạnh có thể giảm bớt áp lực đó.
Các báo cáo điện của Ủy ban cho thấy tiêu thụ của EU tăng từ 583TWh trong quý 3 năm 2025 lên 636TWh trong quý 4, tức tăng khoảng 9,09%. Tỷ trọng phát điện hóa thạch tăng từ 27% lên 32%, trong khi Chỉ số chuẩn Điện châu Âu tăng từ 78 EUR/MWh lên 88 EUR/MWh, tức khoảng 12,82% theo số liệu làm tròn của các báo cáo. Điều này minh họa cách nhu cầu mùa đông và cơ cấu phát điện có thể cùng lúc tác động đến thị trường điện và carbon. Tính mùa vụ không phải là quy luật một chiều. Các báo cáo gốc của Ủy ban cho thấy chỉ số chuẩn điện quý 4 chỉ tăng khoảng 2% so với quý trước vào năm 2023, trong khi giảm 45% vào năm 2022. Giá năng lượng giảm, thời tiết và các điều chỉnh cung-cầu rộng hơn có thể lấn át tăng trưởng nhu cầu mùa đông.
Đến ngày 7 tháng 10, năm phiên đấu giá EUA quý 4 đã tạo ra giá trung bình theo khối lượng khoảng 84,08 EUR, đã cao hơn quý 3. Giả sử khối lượng còn lại diễn ra theo lịch hiện tại, các phiên đấu giá còn lại sẽ cần đạt trung bình khoảng 85,09 EUR để giá cả quý đạt 85 EUR, hoặc 90,59 EUR để đạt 90 EUR. Do đó, mức thấp gần hơn với mức đấu giá hiện tại, trong khi mức cao đòi hỏi đà tăng bền vững hơn nữa.
Trước lịch nguồn cung này và khả năng nhu cầu mùa đông cao hơn, SMM sử dụng khoảng 85–90 EUR làm phạm vi dự báo có điều kiện cho quý 4. Mùa đông ôn hòa, sản lượng điện gió phục hồi, nguồn điện hạt nhân sẵn sàng hơn hoặc nhu cầu công nghiệp yếu hơn có thể đẩy giá xuống dưới mức đó. Thời tiết lạnh kéo dài và ít gió có thể tạo áp lực tăng giá mạnh hơn. Con số 84,08 EUR đầu quý 4 là mức trung bình đấu giá tạm thời, không phải giá chứng chỉ CBAM chính thức theo quý.
Các sản phẩm nhôm Trung Quốc chịu mức tăng khác nhau trên mỗi tấn
Tác động của giá carbon cao hơn phụ thuộc vào lượng phát thải mặc định, quy trình sản xuất và điều chỉnh phân bổ miễn phí. Tính toán này sử dụng phương pháp giá trị mặc định năm 2026: mức tăng 10% được áp dụng cho phát thải trực tiếp mặc định, sau đó trừ đi khoản khấu trừ dựa trên mức chuẩn B của quy trình liên quan, hệ số phân bổ miễn phí 97,5% và hệ số hiệu chỉnh liên ngành 1,00. Yêu cầu chứng chỉ ròng thu được được nhân với giá chứng chỉ theo quý.
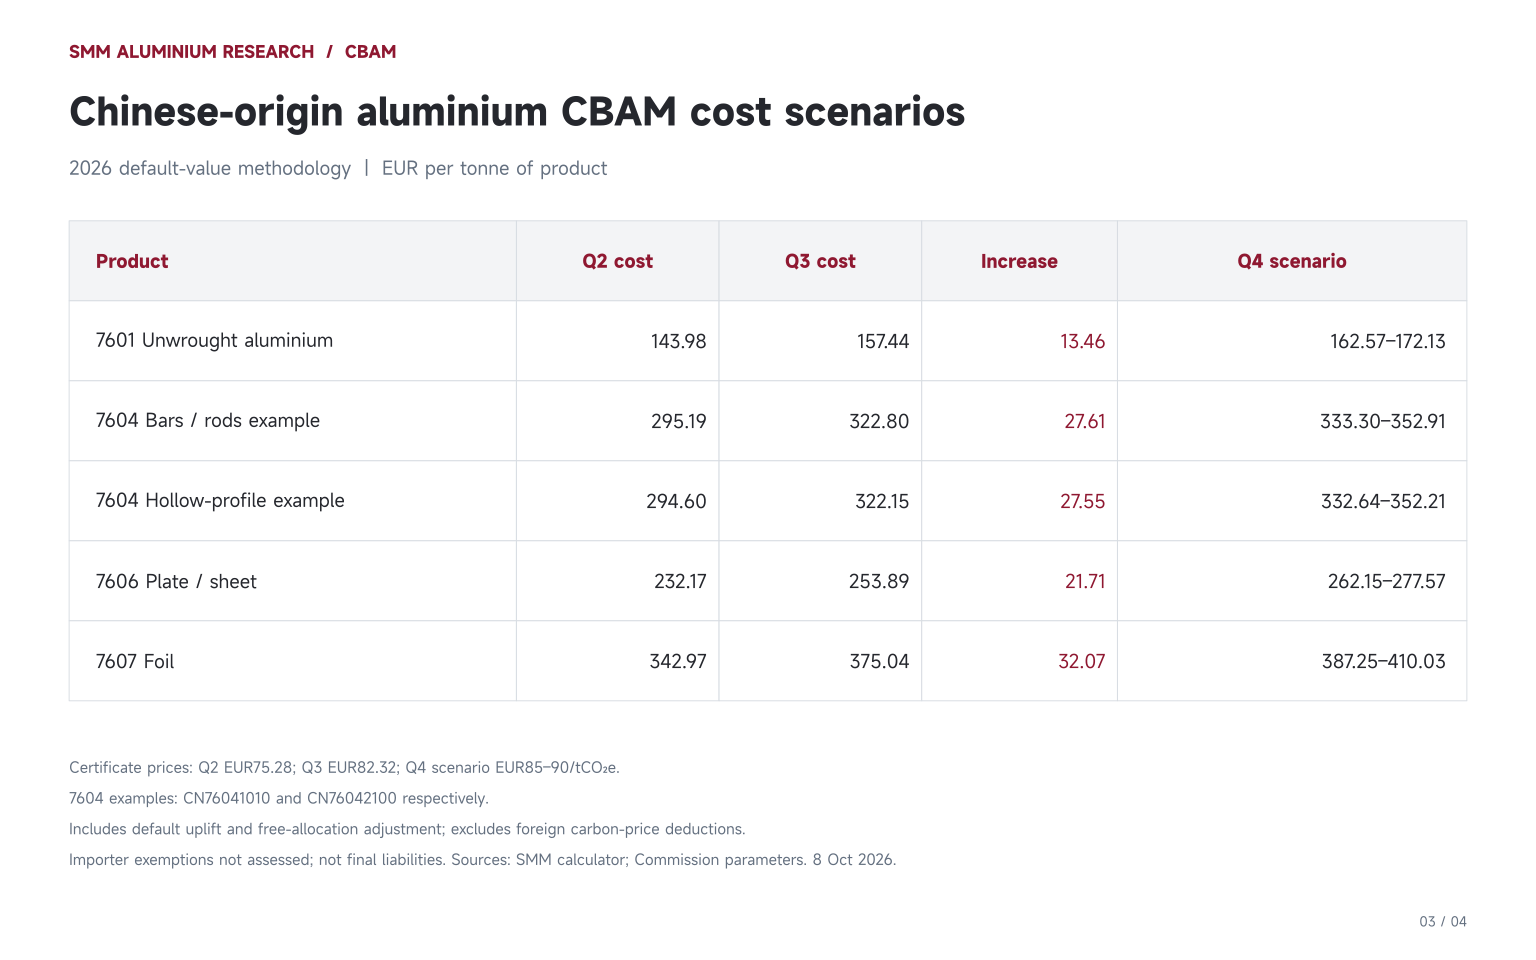
Đối với ví dụ thanh nhôm rỗng của Trung Quốc, yêu cầu ròng là khoảng 3,9134 chứng chỉ mỗi tấn, so với 1,9126 đối với nhôm chưa gia công. Do đó, cùng mức tăng 7,04 EUR của giá chứng chỉ tạo ra mức tăng chi phí trên mỗi tấn gần gấp đôi đối với thanh nhôm. Với ví dụ tĩnh 1.000 tấn, mức tăng từ quý 2 lần lượt là khoảng 27.600 EUR và 13.500 EUR.
Điều này đo lường độ nhạy theo các mặc định và điều chỉnh mức chuẩn đã chỉ định. Nó không thiết lập mức tăng tương đương về phát thải thực tế từ quá trình gia công, và các mặc định quốc gia cũng không mô tả cường độ carbon thực tế của một nhà máy riêng lẻ. Lượng phát thải trực tiếp được sử dụng trong tính toán nhôm giai đoạn chính thức cũng phải được phân biệt với ảnh hưởng gián tiếp của điều kiện điện châu Âu đến giá EUA.
Chi phí quốc gia và khối lượng nhập khẩu quyết định quy mô rủi ro
Trung Quốc không phải là nhà cung cấp nhôm chưa gia công bên ngoài lớn nhất của EU. Năm 2025, nhập khẩu của EU từ Trung Quốc khoảng 11.700 tấn, so với 593.100 tấn từ Canada, 573.800 tấn từ Mozambique, 476.100 tấn từ Bahrain và 454.300 tấn từ UAE. Theo cùng phương pháp giá trị mặc định, chi phí đơn vị quý 3 là 63,27 EUR/tấn đối với Canada, 175,37 EUR/tấn đối với Mozambique và 55,12 EUR/tấn đối với cả Bahrain và UAE, so với 157,44 EUR/tấn đối với Trung Quốc.
Giữ nguyên khối lượng thương mại năm 2025 và áp dụng các thông số năm 2026 cùng giá quý 3 cho thấy chi phí kịch bản khoảng 100,6 triệu EUR đối với nguồn cung 7601 của Mozambique, 37,52 triệu EUR đối với Canada và 1,85 triệu EUR đối với Trung Quốc. Chi phí đơn vị cao và mức độ phơi nhiễm tổng hợp cao là những thước đo khác nhau; khối lượng nhập khẩu cũng quan trọng bên cạnh chi phí mỗi tấn.
Mô hình này khác biệt đối với 7604. Nhập khẩu của EU từ Thổ Nhĩ Kỳ đạt khoảng 210.700 tấn vào năm 2025, so với 24.900 tấn từ Trung Quốc và 24.000 tấn từ Bosnia và Herzegovina. Việc gia quyền theo khối lượng nhập khẩu thực tế ở cấp CN của từng nguồn gốc cho kết quả sau:
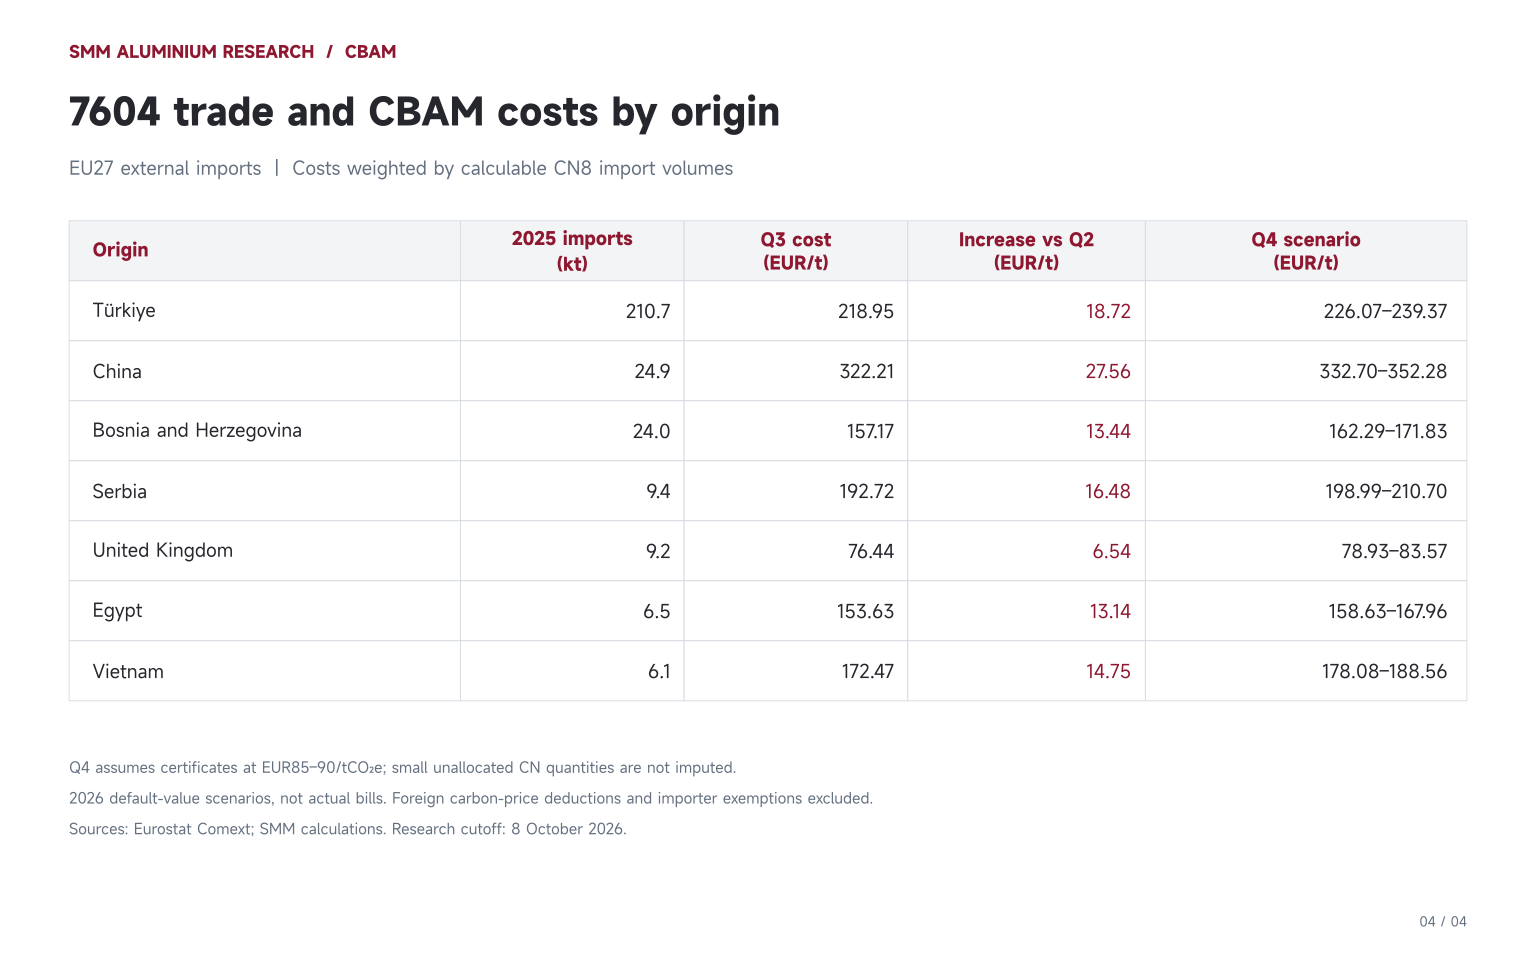
Với thương mại năm 2025 được giữ nguyên, chi phí kịch bản 7604 của Thổ Nhĩ Kỳ ở mức giá quý 3 là khoảng 46,14 triệu EUR, so với 8,02 triệu EUR của Trung Quốc. Chỉ riêng mức tăng giá từ quý 2 sang quý 3 đã làm tăng thêm lần lượt khoảng 3,95 triệu EUR và 0,69 triệu EUR. Trung Quốc có chi phí đơn vị cao hơn, nhưng khối lượng thương mại lớn hơn của Thổ Nhĩ Kỳ tạo ra tổng giá trị cao hơn.
Các nguồn gốc Đông Nam Á cũng không thể được xem là một nhóm chi phí duy nhất. Đối với cùng ví dụ sản phẩm profile rỗng CN76042100, chi phí giá trị mặc định quý 3 là khoảng 67,61 EUR/tấn đối với Indonesia, 104,61 EUR/tấn đối với Thái Lan, 126,47 EUR/tấn đối với Malaysia và 172,53 EUR/tấn đối với Việt Nam. Những khác biệt này phát sinh từ các giá trị mặc định áp dụng, tuyến đường và các khoản khấu trừ chuẩn. Chúng không xác lập lượng phát thải thực tế của từng nhà cung cấp hay năng lực cạnh tranh tổng thể khi giao hàng.
Khối lượng nhập khẩu thấp hơn làm tăng nhu cầu về dữ liệu sản phẩm và nhà cung cấp
Dữ liệu Eurostat cho thấy nhập khẩu bên ngoài EU đối với 7601 đạt khoảng 6,335 triệu tấn vào năm 2025, tăng từ 5,823 triệu tấn năm 2024. Nhập khẩu 7604 giảm từ 391,8 nghìn tấn xuống 388,1 nghìn tấn, trong khi 7606 tăng từ 969,6 nghìn tấn lên 1.083,3 nghìn tấn và 7607 tăng từ 265,1 nghìn tấn lên 282,6 nghìn tấn.
Trong giai đoạn tháng 1–tháng 7 năm 2026, nhập khẩu bên ngoài EU đối với 7601, 7604, 7606 và 7607 lần lượt là 2.937,0 nghìn tấn, 219,4 nghìn tấn, 606,6 nghìn tấn và 137,3 nghìn tấn, giảm lần lượt 14,09%, 6,35%, 7,78% và 22,24% so với cùng kỳ năm trước.
Các số liệu thương mại này sử dụng Eurostat Comext DS-045409 cho nhập khẩu bên ngoài EU27, với các tính toán của SMM. Tháng 1–7/2026 là kỳ tích lũy so sánh hoàn chỉnh mới nhất; dữ liệu nguồn được cập nhật vào ngày 15 tháng 9.
Nhập khẩu giảm ở cả bốn nhóm hàng trong kỳ so sánh mới nhất. Riêng điều này chưa đủ để khẳng định CBAM gây ra sự sụt giảm: nhu cầu, tồn kho, cơ cấu sản phẩm và các biện pháp thương mại khác cũng có thể ảnh hưởng đến thương mại. Khoảng 101.900 tấn nhập khẩu 7601 trong kỳ có xuất xứ chưa phân bổ và không nên quy cho các quốc gia cụ thể.
Xuất xứ được miễn trừ cũng ảnh hưởng đến mẫu số thị trường. Năm 2025, khoảng 2,116 triệu tấn nhập khẩu 7601 đến từ các xuất xứ được miễn trừ, cùng với 41,8 nghìn tấn 7604, 328,9 nghìn tấn 7606 và 21,9 nghìn tấn 7607. Các xuất xứ như Na Uy, Iceland và Thụy Sĩ phải được tách khỏi những xuất xứ nằm trong tính toán chi phí. Áp dụng một mức chi phí carbon duy nhất cho toàn bộ nhập khẩu bên ngoài sẽ làm phóng đại cơ sở liên quan.
Giữ nguyên cơ cấu thương mại năm 2025 có thể tính toán được ở cả bốn nhóm hàng, áp dụng các tham số mặc định năm 2026 và chỉ thay đổi giá chứng chỉ từ 75,28 EUR lên 82,32 EUR làm tăng tổng chi phí kịch bản khoảng 47,73 triệu EUR. Mức đóng góp khoảng 26,50 triệu EUR từ 7601, 5,75 triệu EUR từ 7604, 10,74 triệu EUR từ 7606 và 4,75 triệu EUR từ 7607. Đây là so sánh độ nhạy giá, không phải hóa đơn CBAM năm 2025 hay chi phí đã phát sinh đối với nhập khẩu quý 3/2026.
Do đó, người mua châu Âu và nhà xuất khẩu nhôm cần theo dõi cả giá chứng chỉ lẫn nhu cầu ròng trên mỗi tấn trong quý 4. Báo giá và đánh giá hợp đồng cần xác định mã hải quan, xuất xứ, quý nhập khẩu và phương pháp tính toán. Dữ liệu phát thải thực tế đủ điều kiện, thông tin tiền chất và tài liệu xác minh có thể giúp xác lập mức độ khác biệt giữa hoàn cảnh của doanh nghiệp so với kịch bản mặc định. Việc chi phí carbon bổ sung có thể chuyển vào giá bán hay không còn phụ thuộc vào hợp đồng và điều kiện thương lượng.
Công cụ tính CBAM nhôm của SMM tại đây: